dスマホローンの審査は、厳しいとは言い切れませんが、甘くもありません。審査の基準は公表されていない一方で、収入と返済能力に加えて、ドコモの料金の支払状況まで確かめるためです。
「dスマホローンの審査は厳しいのか」「ドコモの料金を払い遅れたことがあると落ちるのか」と気になる人も多いのではないでしょうか。
本記事では、公式情報と利用者アンケートをもとに、審査で確かめられることから落ちたときの対処法までを解説します。読み終えると、ドコモの料金・他社借入・収入証明書類・本人確認書類のどこを見直せばよいかが分かります。
- 調査主体:編集部
- 調査対象:dスマホローンの利用者10人
- 調査期間:2026年8月12日〜26日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
【結論】dスマホローンの審査は厳しいとは言い切れないが甘くもない|ドコモの料金まで見られる
dスマホローンの審査は、厳しいとは言い切れませんが、甘くもありません。審査の基準や通過率は公表されていないため、ほかのカードローンより厳しいかを数字で比べることはできません。
一方で、審査では次の2つを確かめています。
- ドコモの料金やほかのローンの払い遅れがないか
- 安定した収入と返済能力があるか
どちらも申し込む前に自分で確かめられるので、払い遅れや書類の不足がないかを先に見ておくと安心です。
ドコモの料金やdカードの払い遅れまで確かめている
dスマホローンでは、ドコモの料金の支払状況も審査の対象で、ほかのローンの延滞の記録と合わせて確かめています。利用規約で対象にしているのは、ドコモ回線・ドコモ光・dカード・d払いなどの料金の支払状況です。支払状況が基準を満たさないときは、審査に通過できない場合があると定めています。
ほかのローンやクレジットカードの延滞(払い遅れ)は、信用情報機関の記録から分かります。信用情報機関とは、ローンやクレジットの契約・返済の記録を集めて、加盟する会社に提供する機関のことです。dスマホローンは、日本信用情報機構(JICC)とシー・アイ・シー(CIC)の2つに加盟しています。
ドコモの料金やdカードの払い遅れがある人は、払い終えてから申し込むほうが安心です。
収入は申込フォームの年収だけでなく書類でも確かめている
dスマホローンは、申込フォームの年収だけでなく、書類でも収入を確かめます。契約できるのは、安定した収入と返済能力がある人だけです。働いていないなどで本人に安定した収入がない場合は、申し込めません。
次の2つのどちらかに当てはまると、収入証明書類が必要です。
- dスマホローンの借入希望額とdカードのキャッシング枠の合計が50万円を超える
- dスマホローンの借入希望額・dカードのキャッシング枠・他社借入の合計が100万円を超える
収入証明書類を出せないと収入を確かめられず、契約まで進めません。当てはまりそうな人は、源泉徴収票や給与の支払明細書を先にそろえておきましょう。
dスマホローンの審査に通過できない人の5つの特徴
dスマホローンの審査に通過できない可能性があるのは、次の5つに当てはまる人です。
当てはまるものがあれば、直せるところを申し込む前に直しておくほうが、審査に通過できる可能性は上がります。
特徴1:収入が安定していない
収入が安定していない人は、dスマホローンの審査に通過できない可能性があります。収入の波が大きいと、毎月返し続けられることを示しにくいので、返済能力があると認められないこともあります。
パート・アルバイト・契約社員・自営業の人や20歳以上の学生も、安定した収入があれば申込みの対象です。
転職したばかりの人は、給与の支払明細書が直近2か月分そろってから申し込みましょう。収入証明書類として出す給与の支払明細書は、連続した直近2か月分が必要なためです。
※2026年10月時点
特徴2:他社借入が年収の3分の1に迫っている
他社借入が年収の3分の1に迫っている人は、審査に通過できない可能性があります。dスマホローンは銀行ではなく、関東財務局長に登録した貸金業者のローンです。総量規制と呼ばれる貸金業法のルールで、貸金業者からの借入は他社と合わせて年収の3分の1までです。他社借入が年収の3分の1に迫っていると、dスマホローンで新たに借りられる額はほとんど残りません。
dスマホローンの限度額は最大300万円ですが、実際に借りられる額は年収の3分の1から他社借入を引いた範囲です。たとえば年収300万円で他社借入が80万円あれば、dスマホローンで借りられるのは20万円までです。申し込む前に「年収÷3−他社借入」を計算し、希望額が計算した額に収まるか確かめておきましょう。収まらないときは、他社借入を返して減らしてから申し込めば、借りられる額も増えます。
特徴3:信用情報に延滞や債務整理の記録がある
信用情報に延滞や債務整理の記録がある人は、記録が残っている間、審査に通過できない可能性があります。債務整理とは、弁護士や司法書士に依頼して、借金の返済額や返済方法を見直す手続きのことです。
dスマホローンが加盟するJICCとCICに、延滞などの返済の記録が残るのは契約中と契約終了後5年までです。
※JICCは2019年10月1日以降の契約が対象で、債務整理などの取引事実も契約中と契約終了後5年以内です。2019年9月30日以前の契約は、返済状況が契約中と完済日から5年を超えない期間(延滞情報は延滞が続いている間)、取引事実が発生日から5年を超えない期間です。
記録が残っているか不安な人は、申し込む前にJICCとCICに開示を申し込み、自分の記録を確かめておきましょう。
特徴4:短い期間に何社も申し込んでいる
短い期間に何社も申し込んでいる人は、審査に通過できない可能性があります。JICCとCICに申込みの記録が残るのは照会日から6か月で、dスマホローンの審査でも照会の対象です。短い期間に申込みが重なっていると、お金に困っている印象を与え、審査に影響する可能性があります。
※参考:dスマホローン「カードローンを複数申し込むのは避けるべき?注意点や1社に絞るメリットを解説」
ほかのカードローンも検討しているなら、申し込む先を1社にしぼってから申し込みましょう。
特徴5:申込内容に誤りや虚偽がある
申込内容に誤りや虚偽がある人は、申込みの条件を満たせず、審査に通過できない可能性があります。利用規約では、氏名・住所・職業・勤務先・連絡先など、届け出た内容が真実かつ正確であることが申込みの条件です。
誤りが起きやすいのは、dアカウントの会員情報から申込フォームに自動で入る氏名・生年月日・住所などの項目です。引っ越しの後に会員情報を変えていないと、古い住所のまま申込フォームに入ります。
住所が変わった人は、本人確認書類と会員情報の住所を今の住所に直してから申し込みましょう。
dスマホローンの審査に通過するための5つの対策
dスマホローンの審査に通過するために、申し込む前にできることは次の5つです。
通過を約束するものではありませんが、申し込む前に通過できない原因を減らせます。
対策1:申し込む前に簡単1秒診断で目安を確かめる
申し込む前に、公式の簡単1秒診断で借りられるかの目安を確かめておくと安心です。dアカウントでログインし、年収・既存の借入の合計額・前月にd払い残高からの支払いがあったかの3つを入力します。
表示される診断の結果は、次の2通りです。
- 「お借入いただける可能性が高いです」
- 「ご入力いただいた情報だけではお借入可能か判断できませんでした」
結果はあくまで目安で、実際の審査結果と違う場合もあります。「判断できませんでした」と出たら、他社借入を減らしてから診断し直すのが確実です。通過できない状態のまま申し込んで、記録だけが残るのを防げます。
対策2:dアカウントを先に作っておく
dアカウントを持っていない人は、申し込む日より前に作っておきましょう。dスマホローンに申し込むには、dアカウントでのログインが必要です。ドコモ回線を契約していない人も、dアカウントがあれば申し込めます。
ただし、自宅用の回線サービス(home5G・5G homeでんわ)のdアカウントでは申し込めません。自宅用の回線のdアカウントしか持っていない人は、別のdアカウントを作ってから申し込みましょう。
対策3:本人確認に使う書類と暗証番号をそろえておく
dスマホローンの本人確認では、本人確認書類と、書類ごとに決まった暗証番号の両方を使います。どちらかが欠けると本人確認ができず審査に通過できないので、申し込む前にそろえておくことが大切です。
使える本人確認書類は、マイナンバーカードか運転免許証のどちらか1点です。外国籍の人は、在留カードか特別永住者証明書もあわせて用意します。
※日本国内で交付を受けたものに限ります。
※ICチップでの本人確認は、書類の情報がdポイントクラブの会員情報と一致していないと使えません。ドコモ回線を使っている人は、回線の契約情報とも一致している必要があります。
本人確認で入力する暗証番号は、書類ごとに次のとおりです。
| 書類 | 本人確認で入力するもの |
|---|---|
| マイナンバーカード(かんたん本人確認) | 署名用電子証明書のパスワード(6〜16桁の英大文字と数字) |
| マイナンバーカード(ICチップを利用した本人確認) | 券面の生年月日・有効期限の年・セキュリティコード |
| 運転免許証 | 取得や更新のときに決めた暗証番号1・暗証番号2(4桁ずつ) |
マイナンバーカードのパスワードを忘れた人は、住民票のある市区町村で再設定してから申し込みましょう。運転免許証の暗証番号が分からない人は、警察署などで確かめられます。
対策4:SMSと電話に出られるようにしておく
dスマホローンからのSMSや電話に出られないと、確認が取れず審査に通過できない場合があります。SMSを受け取れることは申込みの条件で、受信を拒否する設定のままでは申し込めません。
勤務先には、在籍確認の電話がかかる場合があります。
※お申込み時にご申告いただいた勤務先へお電話させて頂く場合もございます。
在籍確認とは、申し込んだ本人が入力した勤務先で働いているかを確かめることです。電話はプライバシーに配慮して、担当者の個人名でかかってきます。
申込内容や書類の確認が必要な場合は、登録した携帯電話か自宅の電話にも「0120-818-360」から電話がかかります。自分のスマホに番号を登録し、知らない番号でも迷わずに出られるようにしておくことが大切です。
対策5:結果が出るまでほかに申し込まない
dスマホローンの審査結果が出るまでは、ほかのカードローンに申し込まないようにしましょう。ほかへ申し込んだ記録は、dスマホローンの審査でも照会されます。結果を待たずに申込みが重なると、通過できない原因になります。
連絡が来なくて不安なときは、アプリかWebで進み具合を確かめ、審査中なら結果を待つのが確実です。
dスマホローンを契約できた10人に聞いた審査の実態
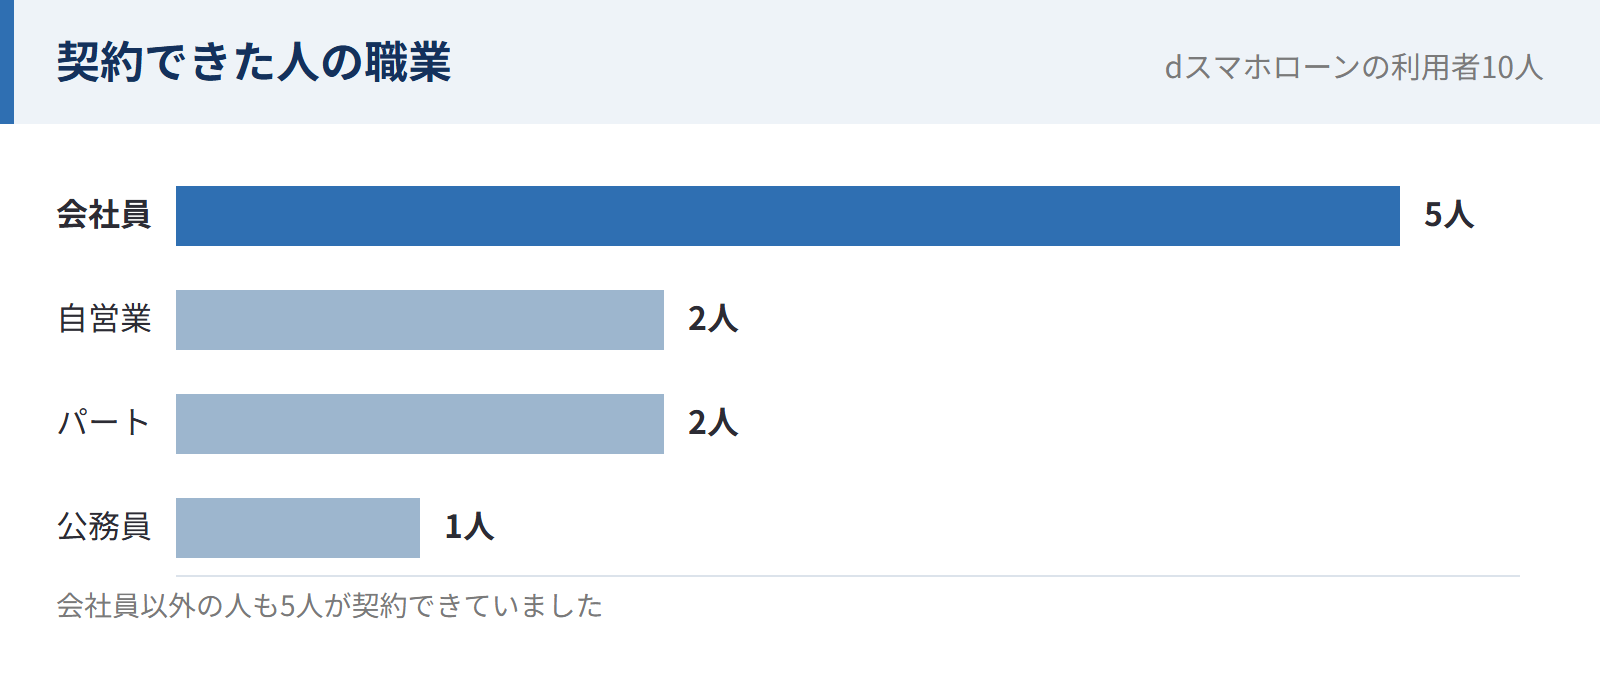
編集部が聞いた利用者10人は、会社員のほか自営業やパートの人もいて、勤務先への電話の有無も分かれました。
| 項目 | 10人の内訳 |
|---|---|
| 職業 | 会社員5人・自営業2人・パート2人・公務員1人 |
| 勤務先への電話(在籍確認) | あった3人・なかった7人 |
10人のうち半数の5人は、自営業・パート・公務員の人でした。ただし10人の結果なので、dスマホローンの審査の基準を示すものではありません。
30代会社員|勤務先に在籍確認の電話があった
アプリで申し込んだ30代会社員には、勤務先に在籍確認の電話がありました。
 30代・男性・会社員
金利はやや高めで、短期間で返済しないと利息が重く感じました。また、在籍確認の電話が職場に来た際、担当者の声が少し事務的で、周囲に気を使いました。
(年収300万円台・他社の利用あり)
dスマホローンの在籍確認の電話は、担当者の個人名でかかってくる仕組みで、プライバシーに配慮しています。
※お申込み時にご申告いただいた勤務先へお電話させて頂く場合もございます。
在籍確認が取れるよう、申込フォームには日中につながる勤務先の電話番号を入力しておきましょう。
40代自営業|追加の書類を求められた
自営業の人は、会社員より書類のやり取りが多かったという声がありました。
40代・男性・自営業・フリーランス個人事業主という職種の特性上、会社員と比較して審査に時間がかかり、追加の書類提出を求められるなど手続きが少し煩雑に感じられました。
(年収400万円台・他社の利用あり)
dスマホローンは、個人事業主の収入を確定申告書などの書類で確かめる場合があります。出すのは、確定申告書と、青色申告決算書か収支内訳書のどちらか1点です。自営業の人は、書類2点の画像を先にスマホに用意しておきましょう。
dスマホローンの審査に通過できなかったときの2つの対処法
dスマホローンの審査に通過できなかったときの対処法は、次の2つです。
対処法1:間隔をあけてから申し込み直す
急いでいないなら、間隔をあけてから申し込み直しましょう。申込みの記録は6か月で消えるので、6か月あけて申し込めば、前回の記録がない状態で審査を受けられます。
※2026年10月時点
原因に心当たりがない人は、JICCとCICに開示を申し込み、延滞や申込みの記録を確かめます。待つ間に、他社借入を減らし、ドコモの料金やdカードの払い遅れがあれば払い終えておくことが大切です。
対処法2:ほかのカードローンと条件を比べる
待たずに借りたいなら、ほかのカードローンと条件を比べて申し込む先を選び直しましょう。比べるのは、年齢や収入などの申込条件です。
申込条件は会社ごとに違うので、自分が当てはまる会社を選ぶと、通過できない原因を減らせます。各社の条件は、審査が甘い・ゆるいカードローンはある?の比較表で確かめられます。
「審査なし」「誰でも借りられる」とうたう業者は、貸金業の登録がない違法な業者の可能性があるので使わないようにしましょう。
dスマホローンの申込みから融資までの5ステップ
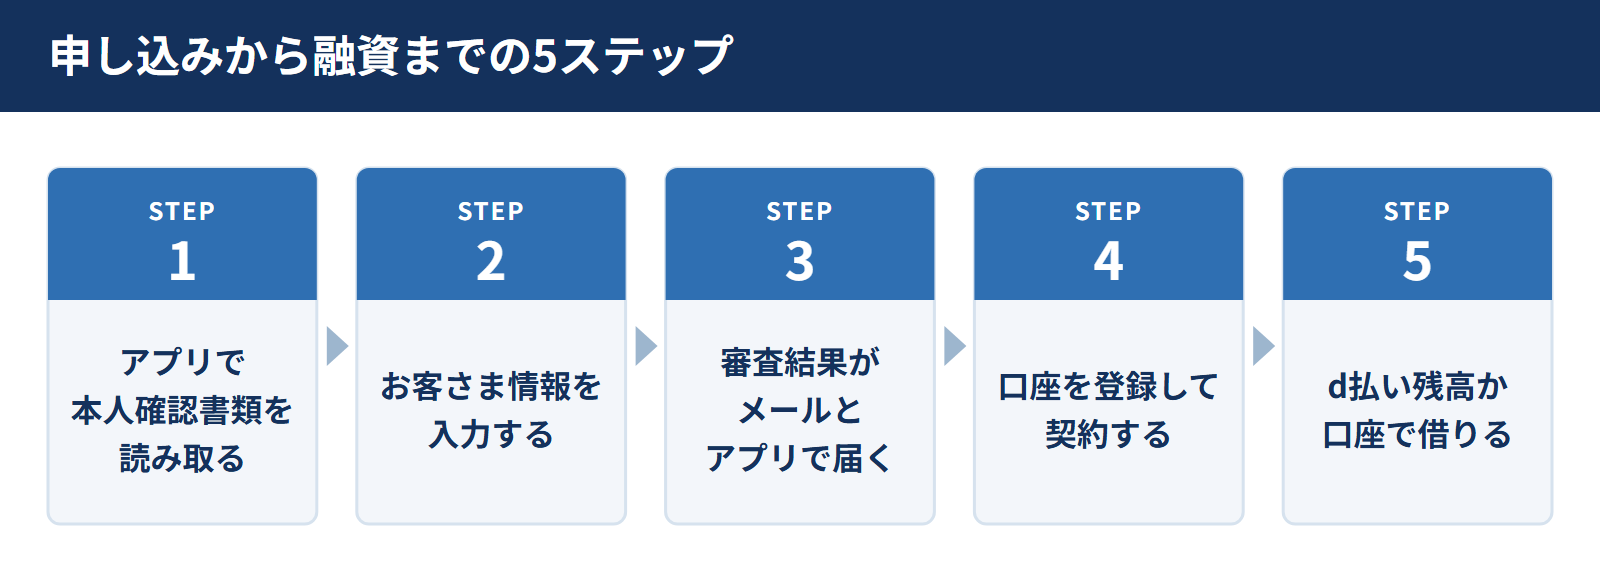
dスマホローンの申込みから融資までは、次の5つのステップです。
参考:dスマホローン「お申込みについて」
ステップ1:アプリでログインして本人確認書類を読み取る
dスマホローンアプリにログインし、本人確認書類のICチップをスマホで読み取る手続きをします。外国籍の人や、過去にdスマホローンで本人確認を済ませた人は、本人確認書類の画像を出す場合があります。
始める前に、本人確認書類と暗証番号を手元に用意しましょう。
ステップ2:お客さま情報を入力する
次に、申込みに必要なお客さま情報を入力します。氏名・生年月日・住所・メールアドレスなどは、dアカウントの会員情報から自動で入る仕組みです。今の情報と違っていたら、会員情報を直してから進める必要があります。
年収や他社借入の合計額を記憶で入れると、書類の数字と食い違い、審査に通過できない原因になります。源泉徴収票(個人事業主は確定申告書の「所得金額」)や借入先の利用明細を見ながら、正確に入力しましょう。
ステップ3:審査結果がメールとアプリの通知で届く
審査が終わると、結果がメールとdスマホローンアプリの通知で届くようになっています。審査に通過できてもできなくても、結果は届きます。郵送や電話で審査結果が届くことはありません。
アプリの通知をオンにして、結果を見落とさないようにしておくと安心です。
ステップ4:金融機関口座を登録して契約手続きをする
審査に通ったら金融機関口座を登録して契約手続きを済ませる必要があります。登録できるのは本人名義の普通預金口座だけで、手続きはアプリかWebからです。
審査に通過しても、口座を登録して契約手続きを終えるまでは借りられません。結果が届いたら、本人名義の普通預金口座を登録して契約手続きを済ませましょう。
ステップ5:契約が完了するとd払い残高か口座で借りられる
契約が終わると借入の手続きができ、借りるたびにd払い残高か登録した口座かを選べます。
| 受け取り先 | 借りられる額 |
|---|---|
| d払い残高 | 1,000円から |
| 登録した金融機関口座 | 10,000円から |
※d払い残高で受け取るには、d払いアプリのダウンロード、d払い残高の利用登録と本人確認が必要です。d払い残高の種類が「現金バリュー」の人だけが使えます。
契約が終わっても、お金は口座に自動では振り込まれない仕組みです。借りたい額が決まったら、アプリかWebから受け取り先を選んで借入の手続きをしましょう。
dスマホローンの審査によくある質問
ここまでで触れていない疑問を、5つまとめます。
数値はいずれも公式サイトの表記に基づきます(※2026年10月13日時点)。
dスマホローンの保証会社はどこですか?
dスマホローンは、保証会社の名前を出していません。
利用規約では、申込みの審査は運営会社のNTTドコモ・フィナンシャルグループがおこなうとしています。担保や保証人も要らないので、家族や知人に保証人を頼まず、自分の書類だけで申し込めます。
dカードのキャッシングを利用中でもdスマホローンに申し込めますか?
申し込めますが、dカードのキャッシングとの併用はできません。
契約すると、審査の中でdカードのキャッシング枠が取り消され、後から申し込み直すこともできない仕組みです。取り消すとキャッシング枠は0円になりますが、残高がある場合は、今までどおりの支払方法で返します。
dカードのキャッシングを今後も使いたい人は、枠がなくなっても困らないか確かめてから申し込みましょう。
dスマホローンに仮審査はありますか?
dスマホローンの公式には、仮審査・本審査という段階の案内はありません。
申し込むと審査は1回で、結果が届いたら契約手続きに進みます。
dスマホローンの限度額は契約した後に増やせますか?
増額の申込みはできますが、必ず増えるとは限りません。
増額を申し込むと別に増額審査があり、増額を断られたり今より限度額が下がったりする場合もあります。延滞中の人や、限度額がすでに300万円の人などは、増額を申し込めません。
増額を申し込んだ後に取り下げることもできないので、下がる可能性も考えてから申し込みましょう。
他社の審査に落ちた後でもdスマホローンに申し込めますか?
申し込めます。
申込条件は、満20歳以上満68歳以下・安定した収入・dアカウント・SMSを受け取れることの4つです。他社で通過できなかったことは申込条件に入っていないので、申し込むこと自体はできます。ただし審査では、ほかの会社に申し込んだ記録も照会の対象です。他社で通過できなかった原因が残ったままだと、dスマホローンでも通過できない可能性があります。原因を直してから申し込むと安心です。
まとめ|dスマホローンの審査は厳しいとは言い切れないが甘くもない
dスマホローンの審査は、厳しいとは言い切れませんが、甘くもありません。審査で確かめるのは、ドコモの料金やほかのローンの払い遅れと、収入と返済能力の2つです。
- 延滞の記録は、JICCとCICに加えてドコモ回線やdカードの支払状況も見られる
- 安定した収入と返済能力があるかは、収入証明書類でも確かめられる
- 通過できない5つの特徴のうち、他社借入・申込みの重なり・申込内容の誤りは自分で見直せる
- 通過できなかったら、6か月あけるか、ほかのカードローンと条件を比べる
申し込む前に簡単1秒診断で目安を確かめ、結果が出るまではほかに申し込まないようにしましょう。通過できなかったときは、原因を直してから次に申し込めば、通過できないまま申込みを繰り返すのを防げます。
すでに他社の返済が重なっていて、借り増しでは追いつかないなら、債務整理も選択肢の1つです。債務整理の相談先は、ベンナビ債務整理で探せます。