審査が甘い消費者金融はありません。大手5社も、それ以外の中小消費者金融も、法律で返済能力の調査が義務づけられているからです。
ただし、申し込める年齢や働き方の条件は会社ごとにばらばらです。大手の申込条件に当てはまらなかった人や大手の審査に落ちた人でも、条件が合う中小消費者金融なら申し込める可能性があります。
「大手に落ちたけれど、どこなら申し込めるのか」「聞いたことのない会社に申し込んで大丈夫なのか」と迷う人も多いのではないでしょうか。
本記事では、大手5社と、登録を受けた正規の中小消費者金融7社を、公式情報と利用者アンケートで比べました。読み終えると、まず大手を検討すべきか、自分の年齢や働き方ならどの中小消費者金融に申し込めるかを判断できます。
- 調査主体:編集部
- 調査対象:大手5社の利用者185人・中小6社の利用者48人※
- 調査期間:2026年8月5日〜9月15日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
※大手5社=アコム・プロミス・アイフル・SMBCモビット・レイク/中小6社=アロー・セントラル・フクホー・いつも・ダイレクトワン・エイワ
【結論】審査が甘い消費者金融はない|申込条件が自分に合う会社を選ぶ
審査が甘い消費者金融はありません。探すべきなのは「審査が甘い会社」ではなく、申込条件が自分に合う会社です。
審査の基準はどの会社も公表していませんが、大手も中小消費者金融も、次の2つの理由で貸す相手を審査で選んでいます。
申し込める年齢や働き方の条件は各社が公表していて、会社ごとに大きく違います。
まずは上限金利が低い大手5社の申込条件を確かめましょう。大手5社はアコム・プロミス・アイフル・SMBCモビット・レイクで、どこも18歳または20歳以上で安定した収入がある人が対象です。
条件から外れていたり、大手の審査に落ちたりしたら、条件が合う中小消費者金融に申し込みましょう。大手5社以外の中小消費者金融は、申込年齢の上限が65歳から84歳まで会社ごとに違い、自営業の扱いもばらばらです。
理由1:法律で返済能力の調査が義務づけられている
消費者金融は、お金を貸す前に、申し込んだ人の返済能力を調べなければなりません。貸金業法という法律で決められていて、調べるときは信用情報機関の記録を使います。
信用情報機関は、ローンやクレジットカードの借入時期・借入額・返済状況を記録している機関です。延滞や、債務整理(借金を減らす手続き)をしたことも記録されます。消費者金融が使うのは、CIC(シー・アイ・シー)とJICC(日本信用情報機構)の2つです。2つの機関は、借入の残高や延滞の情報を共有しています。大手でも中小消費者金融でも、審査で必ず見られるのは、ほかの会社での借入や延滞の記録です。
自分の記録は、信用情報機関に「開示」を申し込むと見られる仕組みです。延滞や債務整理に心当たりがある人は、申し込む前にCICとJICCで開示しておきましょう。
理由2:どの会社も、自社の審査基準に合う人にしか貸さない
大手も中小消費者金融も、貸すかどうかは自社の審査基準で決めていて、基準に合わない人には貸しません。審査では、年収や勤め先、ほかの会社からの借入などを見て、返せる見込みがあるかを判断します。会社ごとに違うのは、審査の甘さではなく基準の中身です。
大手消費者金融と中小消費者金融で違う3つの特徴
大手と中小消費者金融で違うのは、申込条件・上限金利・契約手続きの3つです。
特徴1:申込条件|中小消費者金融は会社ごとに違う
大手5社の申込条件はほぼ同じで、中小消費者金融は会社ごとに違います。大手5社は、どこも「20歳から(プロミスは18歳から)」「安定した収入がある人」で横並びです。パート・アルバイトでも申し込める点も、5社に共通しています。
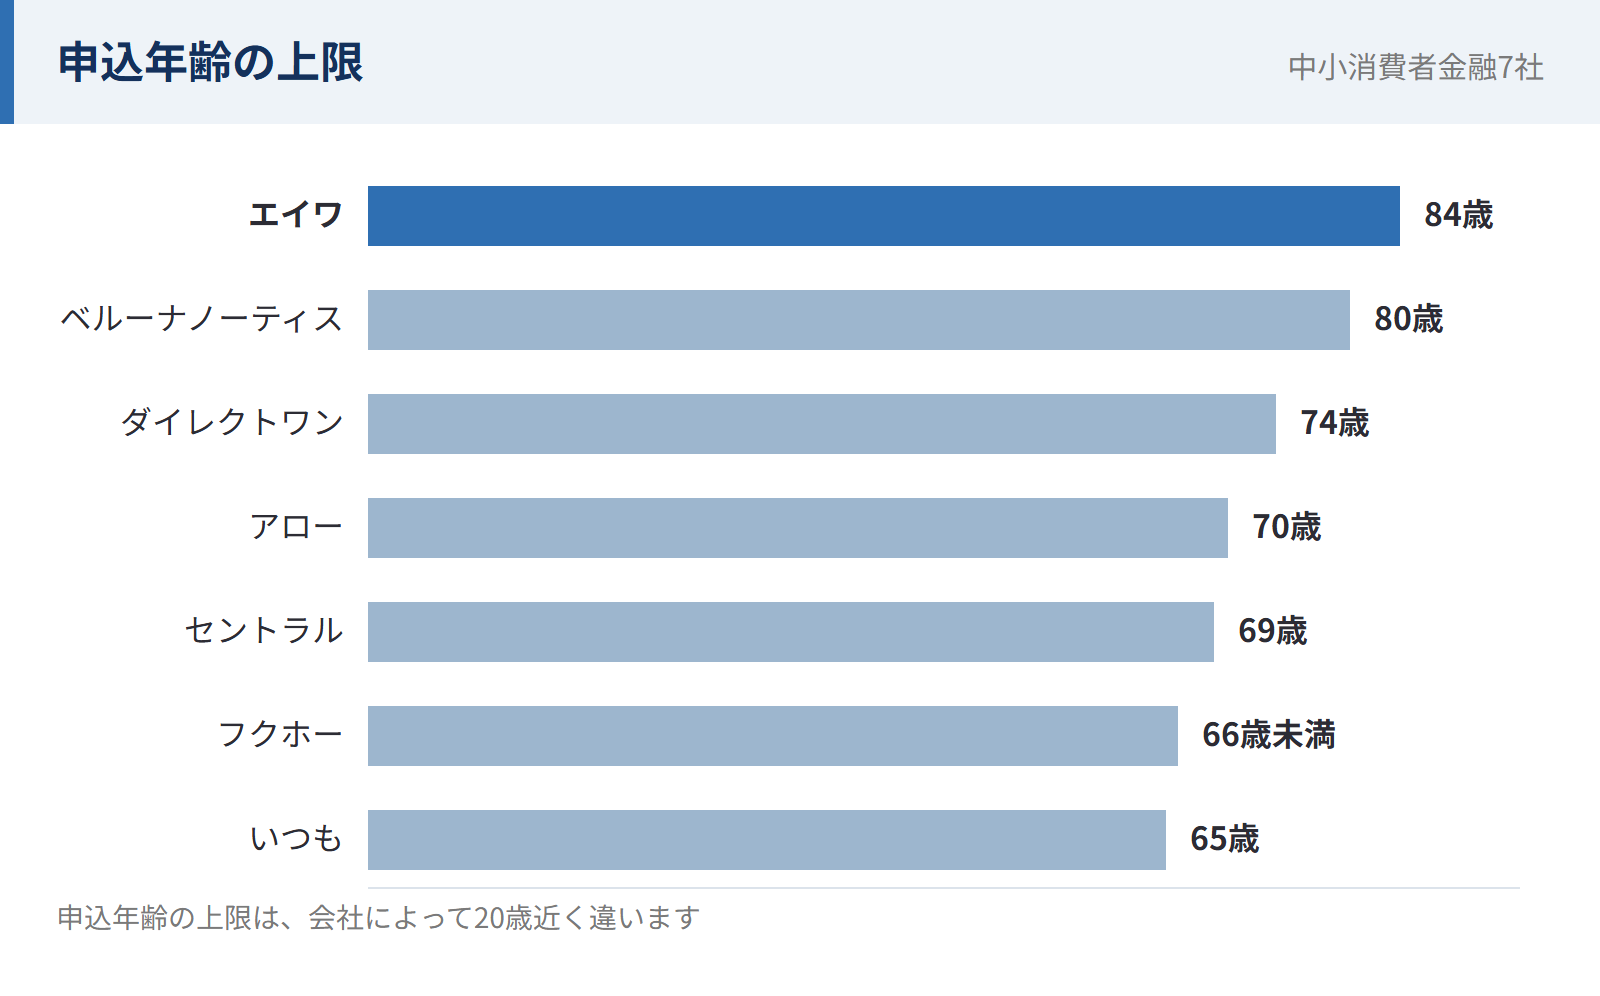
一方中小消費者金融は、申込年齢の上限が65歳の会社から84歳の会社まであります。パート・アルバイトや自営業の扱いも、会社ごとにばらばらです。
大手に落ちても中小消費者金融で契約できることがあるのは、申し込める人の範囲に加えて、各社が自社の基準で審査しているからです。基準の中身が違うだけで、中小消費者金融の審査が甘いわけではありません。
自分の年齢と働き方で申し込める会社から検討しましょう。
特徴2:上限金利|中小消費者金融は年20.0%まである
上限金利は、大手5社が年17.9〜18.0%なのに対し、中小消費者金融は年20.0%の会社まであります。上限金利は、その会社で付く一番高い金利です。利用限度額が小さいほど、上限に近い金利になりやすくなります。中小消費者金融7社のうち、いつも・フクホー・アロー・エイワの4社は、上限金利が年18.0%を上回ります。
| 会社 | 金利(実質年率) | 年18.0%との比較 |
|---|---|---|
| いつも | 4.8〜20.0% | 上回る |
| フクホー | 7.3〜20.0% | 上回る |
| アロー | 14.95〜19.94% | 上回る |
| エイワ | 17.9507〜19.9436% | 上回る |
| セントラル | 4.8〜18.0% | 同じ |
| ベルーナノーティス | 4.5〜18.0% | 同じ |
| ダイレクトワン | 4.9〜18.0% | 同じ |
ただし、4社でも年18.0%を超える金利が付くのは、利用限度額が10万円未満の契約のときだけです。利息制限法で、利用限度額ごとに金利の上限が決まっているためです。
| 利用限度額 | 法律で決まっている金利の上限 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
利用限度額が10万円未満の契約なら、上限金利が年18.0%までの会社を選びましょう。上限金利が年18.0%までなのは、大手5社と、セントラル・ベルーナノーティス・ダイレクトワンの3社です。年20.0%の会社で借りると、金利の差の分だけ利息が増えます。例えば5万円を1年間借りたままなら、年18.0%のときより1,000円多い計算です。
特徴3:契約手続き|来店や書類が必要な中小消費者金融がある
大手5社はスマホで契約まで完結しますが、中小消費者金融には来店や書類のやり取りが必要な会社があります。
- 店舗に来店して契約するのが基本:エイワ
- 契約書類をFAXかメールで送る:いつも
- 自宅に届く契約書類を返送する:フクホー(郵送契約の場合)・アロー(通常の申込の場合)
- カードが自宅に郵送される:セントラル(インターネット申込の場合)・ベルーナノーティス・ダイレクトワン
- スマホで契約まで完結できる:フクホー(まるごと電子契約の場合)※1・アロー(アプリから申し込んだ場合)※2
※1 フクホーのまるごと電子契約は、マイナンバーカードまたは運転免許証をお持ちの方が対象です。
※2 アローは、選んだ金融機関で本人確認が完了していない場合、契約書類の郵送が必要です。
スマホだけで契約まで済ませたい人は、フクホーのまるごと電子契約か、アローのアプリからの申込を選びましょう。
審査に不安がある人がまず検討したい大手消費者金融5社
審査に不安がある人も、まずは利息を抑えられる大手5社から検討するのが得です。中小消費者金融のほうが通りやすいと考えがちですが、中小消費者金融も審査は甘くありません。審査の甘さでは会社を比べられないので、比べるなら上限金利や無利息期間といった利息の抑え方です。大手5社の上限金利は年18.0%までで、年20.0%の会社がある中小消費者金融より低くなっています。
まずは下の表の申込条件で、自分が申し込めるかを確かめましょう。
| 会社 | 上限金利(実質年率) | 申込年齢 | 契約した人の割合 |
|---|---|---|---|
| アコム | 17.9% | 20〜72歳 | 38.9%※2 |
| プロミス | 18.0% | 18〜74歳※1 | — |
| アイフル | 18.0% | 満20歳以上 | 30.4%※3 |
| SMBCモビット | 18.0% | 20〜74歳 | — |
| レイク | 18.0% | 20〜70歳 | — |
※2 2026年3月期の新規貸付率(提携カード分を除く)。
※3 2026年3月期(通期)の新規成約率。
※契約した人の割合は、公表されている数値だけを載せています。
出典:アコム「マンスリーレポート」2026年3月期、アイフル「アイフル月次推移」
参考:アコム「アコムのカードローン」、プロミス「フリーキャッシング」、アイフル「キャッシング」、SMBCモビット「金利・手数料」、レイク「商品のご案内(貸付条件)」 ※2026年10月時点
アコム|上限金利は年17.9%で、大手5社のなかで最も低い
- 上限金利は年17.9%※1で、大手5社のなかで最も低い
- 初めての契約なら、契約日の翌日から30日間は利息0円※2
- 申込は20歳〜72歳で、本人に安定した収入がある方(アコムの基準を満たす方)が対象
アコムは上限金利が大手5社のなかで最も低く、初めてなら30日間の無利息期間※2もあるので、短い期間で返す予定の人ほど利息を抑えやすい会社です。利息をできるだけ抑えて借りたい人は、まずアコムを候補に入れましょう。
ただし、2026年3月期の新規貸付率(申し込んだ人のうち契約した人の割合)を38.9%※3と公表しています。申し込めば誰でも借りられるわけではないので、申込条件に当てはまるかを確かめてから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 2.4%〜17.9%※1 |
| 契約極度額 | 1万円〜800万円 |
| 申込条件 | 20歳〜72歳で本人に安定した収入がある方、かつ、アコムの基準を満たす方 |
| 審査・融資の最短 | 最短20分※4 |
| 無利息期間 | 初回契約日翌日から30日間※2 |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・回数 | 最終借入日から最長9年7ヵ月・1回〜100回 |
| 遅延損害金(年率) | 20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(当社のご利用限度額が50万円超えの場合などは収入証明書も) |
| 登録番号 | 関東財務局長(15)第00022号(登録有効期間:2025年12月21日〜2028年12月20日) |
| 日本貸金業協会 | 会員第000002号 |
| 商号・電話番号 | アコム株式会社 0120-07-1000 |
※2 金利0円適用期間終了の翌日から通常金利が適用されます。
※3 提携カード分を除く。
※4 お申し込み時間や審査によりご希望に添えない場合がございます。
出典:アコム「マンスリーレポート」2026年3月期
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:アコム「アコムのカードローン」「お申し込み時確認事項」 ※2026年10月時点
プロミス|初回最大30日間無利息は、初めて借りた日の翌日から
- 初回最大30日間無利息※1。初めて借りた日の翌日から数える
- 大手5社でただ1社、18歳から申し込める※2
- 上限金利は年18.0%
大手5社のなかで、無利息期間を初めて借りた日の翌日から数えるのはプロミスだけです。契約を先に済ませておいても、実際に借りるまで無利息の日数は減らないので、急な出費に備えて先に契約しておきたい人に向いています。無利息の条件は、メールアドレスの登録とWeb明細の利用です。
18歳・19歳の人は、借りる額にかかわらず収入証明書類が必要です。収入証明書類を手元にそろえてから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 2.5%〜18.0% |
| 借入限度額 | 800万円まで※3 |
| 申込条件 | 年齢18〜74歳のご本人に安定した収入のある方※2 |
| 融資の最短 | 最短3分※4 |
| 無利息期間 | 初回最大30日間無利息(初回お借入の翌日から。メールアドレスの登録とWeb明細の利用が条件)※1 |
| 返済方式 | 残高スライド元利定額返済方式 |
| 返済期間・回数 | 原則最長6年9ヶ月間・原則1回〜80回 |
| 遅延損害金 | 実質年率20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(ご希望のお借入額が50万円を超える場合・申込時の年齢が19歳以下の場合などは収入証明書類も) |
| 登録番号 | 関東財務局長(15)第00615号 |
| 日本貸金業協会 | 会員第000001号 |
| 商号・電話番号 | SMBCコンシューマーファイナンス株式会社 0120-24-0365 |
※2 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※3 借入限度額は審査によって決定いたします。
※4 お申込時間や審査によりご希望に添えない場合がございます。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:プロミス「フリーキャッシング」「お申込条件と必要書類」 ※2026年10月時点
アイフル|初めてなら最大30日間利息0円
- 初めての方なら最大30日間利息0円※1
- パート・アルバイトなどでも、仕事をしていれば申し込める
- 契約した人の割合は30.4%※2(2026年3月期)
アイフルは、初めての方なら最大30日間利息0円※1で借りられる会社です。無利息の期間内なら、一度完済したあとにもう一度借りた分も利息0円になるので、30日のうちに何度か借りる予定がある人に向いています。
申し込んだ人のうち契約した人は3人に1人ほどです。本人確認書類は2点以上必要になる場合があるので、本人確認書類を2点用意してから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 3.0%〜18.0% |
| 借入限度額 | 1万円〜800万円 |
| 貸付対象者 | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方(年金収入のみの方は除く) |
| 融資の最短 | 最短9分※3 |
| 無利息期間 | 初めての方なら最大30日間利息0円(契約日の翌日から)※1 |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・回数 | 借入直後最長14年6ヶ月(1〜151回)※500万円を年12.0%(実質年率)で借りた場合 |
| 遅延損害金 | 20.0%(実質年率) |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(2点以上必要になる場合あり)・収入証明書※4 |
| 登録番号 | 近畿財務局長(15)第00218号 |
| 日本貸金業協会 | 会員第002228号 |
| 商号・電話番号 | アイフル株式会社 0120-201-810(はじめてのお申込み専用) |
※2 2026年3月期(通期)の新規成約率
※3 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 アイフルの利用限度額が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合
出典:アイフル「アイフル月次推移」
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:アイフル「キャッシング」「商品案内」「最大30日間利息0円(無利息)サービス」 ※2026年10月時点
SMBCモビット|自営業・派遣社員も利用可能と明記し、74歳まで申し込める
- アルバイト・派遣・パート・自営業も利用可能と明記
- 満20〜74歳(収入が年金のみの方は不可)
- 上限金利は年18.0%(無利息期間はなし)
SMBCモビットは、アルバイト・派遣社員・パート・自営業の人も利用できると明記していて、74歳まで申し込める会社です。正社員以外の働き方で、70代前半まで働いている人の申込先になります。
収入が年金だけの人は申し込めません。70代で申し込むなら、年金とは別に働いて得ている収入があることを確かめてから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 3.0%〜18.0% |
| ご融資額 | 1万円〜800万円 |
| 申込条件 | 年齢満20歳以上74歳以下の安定した定期収入のある方(収入が年金のみの方は不可) |
| 融資の最短 | 最短15分※1 |
| 無利息期間 | なし |
| 返済方式 | 借入後残高スライド元利定額返済方式 |
| 返済期間・回数 | 最長60回(5年)。ただし、返済能力その他の事情にかんがみ、合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 遅延利率 | 20.0%(実質年率) |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(収入証明書類を提出する場合あり) |
| 登録番号 | SMBCモビット公式サイトをご確認ください |
| 日本貸金業協会 | 会員第001377号 |
| 商号・電話番号 | 三井住友カード株式会社 0120-03-5000 |
レイク|条件を満たすと365日間無利息で借りられる
- Webで申し込み、条件を満たすと365日間無利息※1
- 上限金利は年18.0%
- 満20〜70歳。パート・アルバイトで収入があれば申し込める
レイクは、Webで申し込んで条件を満たすと365日間無利息で借りられる会社です。大手5社のなかで最も長い無利息期間なので、1年以内に返し終える予定の人ほど利息を抑えられます。
365日間無利息を使うには、契約後59日以内に収入証明書類を出す必要があります。収入証明書類を用意してから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(年率) | 4.5%〜18.0%(ご契約額およびご利用残高に応じて異なる) |
| ご融資額 | 1万円〜500万円 |
| 申込条件 | 満20歳以上70歳以下で安定した収入のある方(パート・アルバイトで収入のある方も可) |
| 融資の最短 | Webで最短8分※2 |
| 無利息期間 | 365日間※1 |
| 返済方式 | 残高スライドリボルビング方式・元利定額リボルビング方式 |
| 返済期間・回数 | 最長10年・最大120回(追加借入や繰上返済により変動) |
| 遅延損害金(年率) | 20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(レイクのご利用限度額の総額が50万円を超える場合などは収入証明書類も) |
| 登録番号 | 関東財務局長(11) 第01024号 |
| 日本貸金業協会 | 会員第000003号 |
| 商号・電話番号 | 新生フィナンシャル株式会社 0120-09-09-09 |
※2 お申込み時間や審査状況により、ご希望にそえない場合があります。21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:レイク「商品のご案内(貸付条件)」「お急ぎのお客さまへ(最短即日融資)」「365日間無利息(Web申込み限定)」 ※2026年10月時点
大手の審査に落ちた人が検討したい中小消費者金融7社
大手の審査に落ちた人の次の候補は、申込年齢と働き方の条件が合う中小消費者金融です。中小消費者金融7社の申込年齢と、パート・アルバイト・自営業の扱いは次のとおりです。
| 会社 | 申込年齢 | パート・アルバイト | 自営業 |
|---|---|---|---|
| エイワ | 20〜84歳 | 申し込める | 問い合わせで確認 |
| ベルーナノーティス | 20〜80歳 | 申し込める | 申し込める |
| ダイレクトワン | 20〜74歳 | 申し込める | 別商品あり(自営業者サポートローン) |
| アロー | 22〜70歳 | 問い合わせで確認 | 収入証明書の提出が必要 |
| セントラル | 20〜69歳 | 申し込める | 申し込める |
| フクホー | 20歳以上66歳未満 | 申し込める | 対象外 |
| いつも | 20〜65歳 | 申し込める | 別商品あり(ビジネスローン) |
表で自分の年齢と働き方で申し込める会社を絞り、各社の紹介で選ぶ理由を比べて1社を選びましょう。
セントラル|自営業・パートも利用できて上限金利は年18.0%
- 「自営業、パート、アルバイトの方もご利用できます」と明記
- 上限金利は年18.0%。初めてなら30日間無利息※1
- 自動契約機ならその場でカードの発行まで進められる
セントラルは、自営業やパート・アルバイトでも申し込めて、上限金利は大手と同じ年18.0%です。大手の審査に落ちた自営業の人でも、利息を大手並みに抑えて借りられるのがセントラルを選ぶ理由です。
審査は「当社規定の審査の上」でおこなわれるので、自営業でも審査はあります。近くにセントラルの自動契約機がある人は、自動契約機で申し込みましょう。店頭と同じ審査を受けて、その場でカードまで受け取れます。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 契約限度額1万円〜100万円未満:4.8〜18.0% 100万円〜300万円:4.8〜15.0% |
| 契約限度額 | 1万円〜300万円 |
| 申込条件 | 20歳以上69歳以下の定期的な収入と返済能力を有する方で、当社基準を満たす方 |
| 融資の最短 | 平日14時までの申込受付で当日融資※2 |
| 無利息期間 | はじめての方なら契約日の翌日から30日間(新規の無担保ローンのみ)※1 |
| 返済方式 | 借入残高スライドリボルビング方式 |
| 返済期間・回数 | 1万円〜100万円未満:最終借入日から最長3年0ヵ月・1〜32回 100万円〜300万円:最長4年0ヵ月・1〜47回 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(当社ご利用限度額が50万円超、または他社を含めた借入総額が100万円超の場合は収入証明書も) |
| 登録番号 | 四国財務局長(10)第00083号 |
| 日本貸金業協会 | 会員第001473号 |
| 商号・電話番号 | 株式会社セントラル 0570-038-038 |
※2 申込受付が午後2時以降になる場合は後日の振込。審査は営業時間外の場合、翌営業日の連絡。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:セントラル「貸付条件」「最大30日金利0円サービス」「商品・サービスのご案内」 ※2026年10月時点
アロー|契約できない8つの条件を申込前に確かめられる
- 契約できない8つの条件を申込前に確かめられる
- 22歳〜70歳が申込の対象
- 源泉徴収票などの収入証明書の提出が必要
アローは、契約できない人の条件を「お申込み前の重要チェック項目」として8つ公表しています。
- 1年以内にアローに申し込んで否決になっている
- 年齢が21歳以下、または71歳以上
- 無職(専業主婦を含む)、または収入が年金のみ
- 貸金業者からの借入れが年収の3分の1を超えている
- 健康保険に加入していない
- 現在の勤務先で勤続6ヶ月未満
- 他社の返済が遅れている
- 源泉徴収票などの収入証明書を提出できない
8項目のどれか1つにでも当てはまると、アローとは契約できません。申し込む前に確かめておけば、落ちると分かっている申込を減らせるのがアローの良さです。大手の審査に落ちて、次は申込の記録を増やしたくない人に向いています。
当てはまる項目があったら、アローには申し込まず、ほかの会社を検討しましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 14.95%〜19.94% |
| ご融資額 | 200万円まで |
| 申込条件 | 22歳〜70歳(お申込み前の重要チェック項目に当てはまらない方) |
| 審査の最短 | 最短45分※1 |
| 無利息期間 | なし |
| 返済方式 | 残高スライドリボルビング(契約日より5年60回) 元利均等返済(2〜180回・最短2ヵ月〜最長15年以内) |
| 遅延利率 | 19.94%(実質年率) |
| 担保・保証人 | 原則不要 |
| 必要書類 | 本人確認書類・収入証明 |
| 登録番号 | 愛知県知事(6)第04195号 |
| 日本貸金業協会 | 会員第005786号 |
| 商号・電話番号 | 株式会社アロー 0570-055-553 |
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:アロー「消費者金融アロー公式サイト」「お申込み前の重要チェック項目」「消費者金融アローの会社概要」 ※2026年10月時点
いつも|事前診断で任意整理や自己破産の記録も入力できる
- 簡単診断で事故歴も入れて目安を確かめられる
- 20〜65歳。仕事をしていればパートも申し込める
- 60万円以上の初回契約で最大60日間無利息※1
いつもの事前診断「簡単診断」では、年齢・年収・他社借入に加えて、任意整理・自己破産・民事再生といった債務整理の記録(事故歴)も入力できます。過去に債務整理をした人が、事故歴も含めて申し込む前の目安を確かめられるのは、7社のなかでいつもだけです。ただし、診断で分かるのは目安で、事故歴があっても借りられるという意味ではありません。
過去に債務整理をした人は、申し込む前に簡単診断で目安を確かめておきましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 4.8%〜20.0% |
| 契約限度額 | 1万円〜500万円 |
| 申込条件 | 20歳以上、65歳以下の安定した収入と返済能力を有する方 |
| 融資の最短 | 最短30分※2 |
| 無利息期間 | いつもでの契約が初めてで、60万円以上の契約をした場合に最大60日間(無担保フリーローンのみ)※1 |
| 返済方式 | 借入残高スライドリボルビング方式 |
| 返済期間・回数 | 最終借入日から最長60ヵ月・1回〜60回 |
| 遅延損害金 | 年率20.0% |
| 担保・保証人 | 原則不要 |
| 必要書類 | 本人確認書類2点・収入証明書 |
| 登録番号 | 高知県知事(5)第01519号 |
| 日本貸金業協会 | 会員第005847号 |
| 商号・電話番号 | 株式会社いつも 0570-055-126 |
※2 お申込状況によります。はじめての融資は平日9:30〜18:00の審査・振込。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:いつも「貸付条件」「商品案内」「必要書類」「お申込み方法」「お金を借りる・借りたい|よくある質問」 ※2026年10月時点
ベルーナノーティス|80歳まで申し込めて、年金も収入として扱う
- 20〜80歳まで申し込めて、年金も収入として扱う
- 融資の利用者の55.1%が70歳以上(2026年2月末時点)
- 上限金利は年18.0%で、初めてなら14日間無利息※1
※参考:ベルーナノーティス「70歳、75歳以上、80歳までお借入可能なカードローン」
ベルーナノーティスは、80歳まで申し込めて年金も収入として扱うので、年金で暮らす70代の人も申し込めます。大手で申込年齢の上限を公表している4社は、いちばん高くても74歳までなので、75歳以上の人や、70代で大手の審査に落ちた人の申込先になります。
審査では親会社の通信販売ベルーナの利用状況も確認されるため、通販を使っている人は、支払いの遅れがないかを確かめてから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 1万円〜99万円:4.5%〜18.0% 100万円〜300万円:4.5%〜15.0% |
| ご利用額 | 1万円〜300万円 |
| 申込条件 | 20〜80歳までの安定した収入のある方で、当社基準を満たす方 |
| 審査・融資の最短 | 審査最短30分・融資最短24時間以内※2 |
| 無利息期間 | 初めてのお借入日の翌日から14日間(完済後、前回適用のお借入日から3ヵ月経過すれば再度適用)※1 |
| 返済方式 | 借入残高スライドリボルビング方式 |
| 返済期間・回数 | 最終借入日から最長9年9ヶ月・1〜117回 |
| 遅延損害金 | 年率20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(当社のご利用限度額が50万円を超える場合などは収入証明書も) |
| 登録番号 | 埼玉県知事(4)第03865号 |
| 日本貸金業協会 | 会員第005746号 |
| 商号・電話番号 | 株式会社サンステージ 0120-77-0210 |
※2 お申込みの時間帯とお客様のお申込み状況によりお時間を要する場合がございます。営業時間外(日曜・年末年始)は対応できません。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:ベルーナノーティス「ローンの貸付条件」「即日審査!ご融資をお急ぎの方へ」「無利息キャッシングサービス」「必要書類」 ※2026年10月時点
フクホー|来店不要で全国から申し込めてスマホで契約できる
- 全国どこからでも来店不要で申し込める
- まるごと電子契約ならスマホで契約まで完結※1
- 勤め先から収入がある人が対象(自営業主は不可)
フクホーは、来店不要で全国から申し込めて、まるごと電子契約なら書類の郵送もなくスマホで契約まで済ませられます。近くに中小消費者金融の店舗がない地域に住んでいる人でも申し込める会社です。
申込には、本籍地の記載がある住民票の原本が必要です。市区町村の窓口などで取り寄せてから申し込みましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 5万円〜10万円未満:7.3〜20.0% 10万円〜100万円未満:7.3〜18.0% 100万円〜200万円:7.3〜15.0% |
| 限度額 | 5万円〜200万円(新規は初回50万円まで) |
| 申込条件 | 20歳以上の定期的な収入と返済能力を有する方で当社基準を満たす方(20歳未満・66歳以上、自営業主・会社役員・現在お仕事をされていない方は利用不可) |
| 審査の最短 | 最短30分程度(インターネット申込)※2 |
| 無利息期間 | なし |
| 返済方式 | 元金自由返済方式または元利均等返済方式 |
| 返済期間・回数 | 借入日から最長5年以内・2回〜60回以内 |
| 遅延損害金 | 実質年率20.0% |
| 担保・保証人 | 原則不要 |
| 必要書類 | 本人確認書類・所得を証明する書類・住民票原本(本籍地記載分)・その他当社が必要と認めた書類 |
| 登録番号 | 大阪府知事(07)第12736号 |
| 日本貸金業協会 | 会員第001391号 |
| 商号・電話番号 | フクホー株式会社 0570-666-294 |
ダイレクトワン|年金も収入に含められて、74歳まで申し込める
- 20〜74歳。年金も収入に含められる
- 初めてなら初回の借入翌日から55日間無利息※
- 自営業の人は「自営業者サポートローン」に申し込める
ダイレクトワンは、年金も収入に含められて、74歳まで申し込める会社です。年金も含めた収入で申し込みたい70代前半の人は、ダイレクトワンが候補になります。
インターネットで契約してもカードは自宅に郵送され、届いて連絡するまで使えません。カードの到着を待たずに借りたい人は、申込のときに電話で振込貸付サービスを希望しましょう。
| 項目 | 内容 |
|---|---|
| 貸付利率(実質年率) | 4.9〜18.0%(利用限度額によって異なる) |
| 限度額 | 1万円〜300万円 |
| 申込条件 | 20歳〜74歳までの、安定した収入のある方(年金収入を含む) |
| 審査の最短 | 仮審査の結果は当日または翌営業日に連絡 |
| 無利息期間 | 初めての方なら初回の借入翌日から55日間(期間中に返済日が来たら約定金額の返済が必要)※ |
| 返済方式 | 定額リボルビング方式 |
| 返済期間・回数 | 30万円以下:36回以内・3年以内 30万円超:60回以内・5年以内 |
| 遅延損害金 | 実質年率20.0% |
| 担保・保証人 | 不要 |
| 必要書類 | 本人確認書類(当社の極度額が50万円を超える場合、または他社の借入総額との合計が100万円を超える場合は収入証明書も) |
| 登録番号 | 東海財務局長(15)第00027号 |
| 日本貸金業協会 | 会員第003633号 |
| 商号・電話番号 | ダイレクトワン株式会社 0120-01-1125 |
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:ダイレクトワン「カードローン「ダイレクトワン」」「貸付条件」「お申込みに必要な書類について」 ※2026年10月時点
エイワ|他社に断られた人の融資も検討すると公式に明記している
- 他社に断られた人も状況を聞いて融資を検討
- 20〜84歳まで申し込める
- 全国25店舗で、担当者と会って契約するのが基本
エイワは、他社に断られた人についても「現在の状況をご確認させて頂き、ご融資を検討します」と答えています。他社に断られたことだけで決めず、店舗で会って今の状況を聞いたうえで判断してくれるのがエイワの良さです。ただし、必ず借りられるという意味ではありません。
エイワは店舗で会って融資するのが基本なので、申し込む前に、近くに来店できる店舗があるかを確かめておきましょう。店舗の場所は、エイワ公式サイトの「キャッシング店舗のご案内」で確認できます。
※地域や年齢によっては、来店不要でご融資が可能な「お届けサービス」を受けられる場合がございます(お届けサービスには一定の条件がございます)。
| 項目 | 内容 |
|---|---|
| 貸付利率(年率) | 貸付金額10万円未満:19.9436% 10万円以上:17.9507% |
| 融資額 | 1万円〜50万円 |
| 申込条件 | 20歳〜84歳 |
| 融資の最短 | 最短即日※1 |
| 無利息期間 | なし |
| 返済方式 | 元利均等返済方式 |
| 返済期間・回数 | 10〜36回・最長3年 |
| 遅延損害金(年率) | 19.9436% |
| 担保・保証人 | 担保不要・連帯保証人原則不要 |
| 必要書類 | 顔写真付きの本人確認書類ともう1点(住民票等)・収入証明書類・印鑑(シャチハタタイプ以外) |
| 登録番号 | 関東財務局長(15)第00154号 |
| 日本貸金業協会 | 会員第001053号 |
| 商号・電話番号 | 株式会社エイワ 0120-810-866(初めてのお客様専用) |
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
参考:エイワ「キャッシング・消費者金融のエイワ」「お申込み時の確認・同意事項」「企業情報」「借入・お申込みの流れ」 ※2026年10月時点
自分に合う消費者金融の選び方|審査の甘さではなく申込条件と利息で比べる
消費者金融を比べるときに使えるのは、各社が公表している申込条件と利息の2つです。
基準1:申込条件|年齢と働き方で申し込める会社を絞る
申し込めるのは、申込条件に当てはまる会社だけです。自分の年齢や働き方で申し込める会社は、次の表で絞れます。
| 当てはまる人 | 候補になる会社 |
|---|---|
| 18歳・19歳 | プロミス |
| 75歳以上 | エイワ・ベルーナノーティス |
| 年金も含めた収入で申し込みたい | ベルーナノーティス・ダイレクトワン |
| 自営業 | セントラル・ベルーナノーティス・SMBCモビット |
| 申込条件を満たしているのに大手の審査に落ちた | エイワ |
表で自分に当てはまる行を見つけたら、その行にある会社の申込条件を確かめてから申し込みましょう。
基準2:利息|上限金利と無利息期間で比べる
同じ額を借りても、上限金利と無利息期間で利息は変わります。表の上から5社(アコム・プロミス・アイフル・SMBCモビット・レイク)が大手で、上限金利はどこも年18.0%以下です。申込条件に当てはまるなら、大手から検討しましょう。
| 会社 | 上限金利(実質年率) | 無利息期間 |
|---|---|---|
| アコム | 17.9% | 初回契約日翌日から30日間※1 |
| プロミス | 18.0% | 初回最大30日間(初回借入の翌日から)※1 |
| アイフル | 18.0% | 初めての方なら最大30日間※1 |
| SMBCモビット | 18.0% | なし |
| レイク | 18.0% | 365日間※1※2 |
| セントラル | 18.0% | 契約日の翌日から30日間※1 |
| ベルーナノーティス | 18.0% | 初めての借入日の翌日から14日間※1 |
| ダイレクトワン | 18.0% | 初回の借入翌日から55日間※1 |
| いつも | 20.0% | 最大60日間(60万円以上の契約)※1 |
| フクホー | 20.0% | なし |
| アロー | 19.94% | なし |
| エイワ | 19.9436% | なし |
※2 Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方、初回契約日の翌日から無利息。他の無利息商品との併用不可。
消費者金融の審査が甘いと感じる人がいる3つの原因
消費者金融の審査が甘いと感じる人がいるのには、3つの原因があります。基準が公表されていないこと・会社ごとに結果が変わること・申込条件が広いことです。どれも審査が甘いからではなく、基準や条件の見え方から生まれる印象です。
原因1:どの会社も審査の基準を公表していない
何を満たせば審査に通るのかという基準は、大手も中小消費者金融も公表していません。基準が分からないので、「審査に通った」という体験談を見ると、その会社は審査が甘いと思い込みがちです。ただ、体験談の審査結果は、書いた人の年収や他社の借入をもとに出たものです。
体験談を参考にするときは、年収や他社の借入が同じくらいの人の話かを確かめましょう。
原因2:会社ごとに基準が違うので、同じ人でも結果が変わる
同じ人が申し込んでも、会社によって審査の結果は変わります。会社ごとに、見ている基準が違うからです。A社に落ちてB社で通ると「B社は甘い」と感じますが、逆にA社で通ってB社に落ちる人もいます。B社で通ったのは、B社の基準にその人の年収や借入の状況が合っていたからです。
1社に落ちても、別の会社なら基準が合って通ることはあります。続けて申し込む前に、落ちた原因に心当たりがないかを確かめましょう。
原因3:申込条件の広さが「通りやすさ」と読まれている
「パート・アルバイトも申し込める」「84歳まで申し込める」と書かれていると、通りやすい会社に見えます。実際には、申込条件は「申し込んでよい人」の範囲で、審査に通るという意味ではありません。申込条件に当てはまって申し込めても、審査で落ちることはあります。
申込条件に当てはまるかだけで申込先を決めず、事前診断などで通るかの目安も確かめておきましょう。
消費者金融に申し込む前にやっておく4つのこと
申し込む前に、借りたい額の計算・事前診断・書類の準備・申込先の絞り込みの4つを済ませておきましょう。済ませておくと、借りすぎや申込の重ねすぎで審査に落ちる原因を減らせます。4つは順番にやる必要はなく、書類が手元にない人は書類の準備から始めて構いません。
対策1:借りたい額が年収の3分の1に収まるか計算する
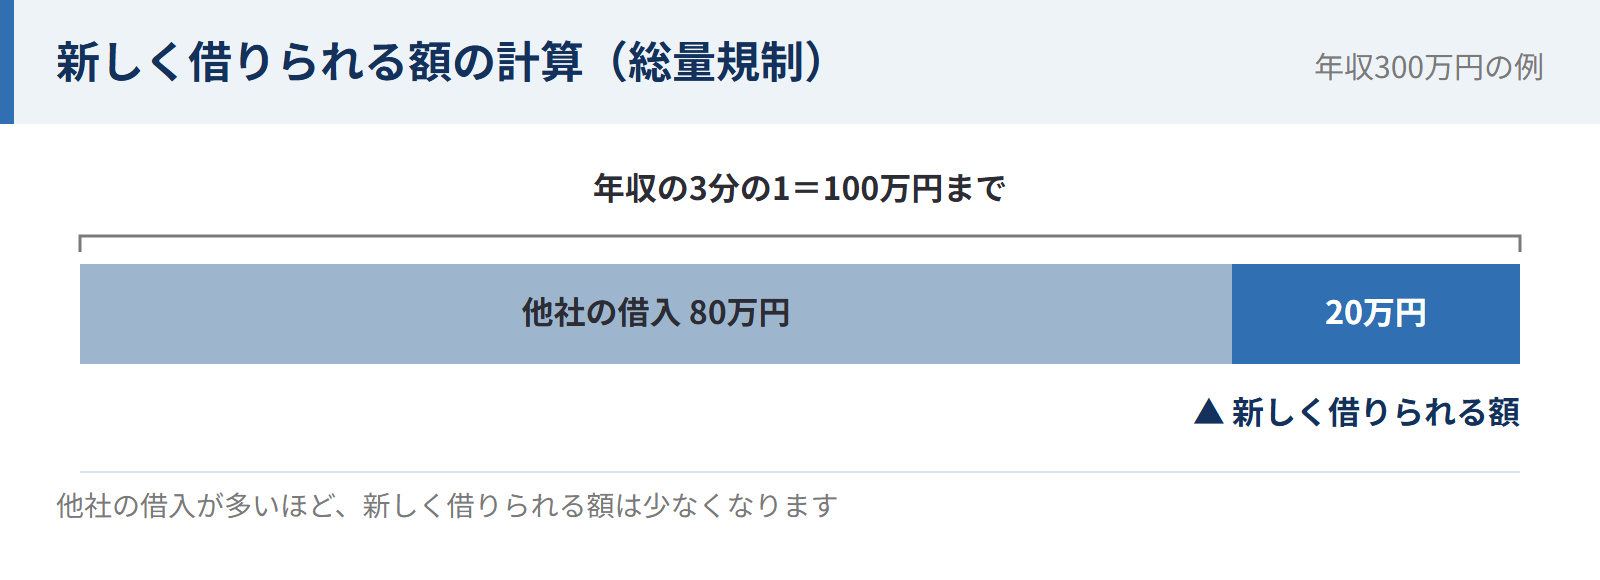
申し込む前に、借りたい額が年収の3分の1に収まるかを計算しましょう。貸金業者から借りられるのは、他社と合わせて年収の3分の1までです(総量規制)。計算式は「年収÷3−他社の借入」で、例えば年収300万円で他社の借入が80万円なら、新しく借りられるのは20万円までです。
借りたい額が計算した額を超えるときは、借りたい額を減らすか、他社の借入を減らしてから申し込みます。
対策2:事前診断で通るかの目安を確かめる
申し込む前に、申し込みたい会社の事前診断で、通るかどうかの目安を確かめましょう。診断なら、申し込まずに自分の状況で借りられそうかが分かります。
例えばいつもの「簡単診断」では、年齢・年収・他社の借入に加えて、債務整理の記録まで入れて目安を確かめられます。アローの「お申込み前の重要チェック項目」では、契約できない8つの条件に当てはまらないかが分かる仕組みです。大手では、SMBCモビットの「お借入診断」で、年齢・年収・他社の借入の3つを入れるだけで目安が出ます。
※診断の結果は目安で、審査の結果ではありません。
対策3:収入証明書と本人確認書類をそろえる
申し込む前に、収入証明書と本人確認書類をそろえておきましょう。
大手5社では、利用限度額が50万円を超えるときか、他社の借入と合わせて100万円を超えるときに収入証明書が必要です。この2つは貸金業法で決まっていて、プロミスは申込時の年齢が19歳以下の人にも求めています。一方、中小消費者金融には、借りる額にかかわらず収入証明書が必要な会社があります。
| 会社 | 収入証明書が必要になるとき |
|---|---|
| アロー | 借りる額にかかわらず必要 |
| いつも | 借りる額にかかわらず必要 |
| エイワ | 借りる額にかかわらず必要(印鑑も必要) |
| フクホー | 借りる額にかかわらず必要(住民票の原本も必要) |
| セントラル | 50万円を超える場合など |
| ベルーナノーティス | 50万円を超える場合など |
| ダイレクトワン | 50万円を超える場合など |
参考:アロー「消費者金融アロー公式サイト」、いつも「必要書類」、エイワ「申込みの際に必要な書類はありますか?」、フクホー「商品案内」、セントラル「貸付条件」、ベルーナノーティス「必要書類」、ダイレクトワン「お申込みに必要な書類について」 ※2026年10月時点
収入証明書として使えるのは、源泉徴収票や直近の給与明細書などです。どの書類が使えるかは会社ごとに違うので、申込先の必要書類のページで確かめておきましょう。
対策4:申込先を1社に絞る
申込先は1社に絞り、結果が出てから次を考えましょう。申込の記録は信用情報機関に6か月残り、その間はほかの会社の審査でも見られます。
何社に申し込むと不利になるかの基準は公表されていません。結果が出るまでは次の会社に申し込まずに待つのが確実です。
消費者金融に申し込んでから借りるまでの流れ
消費者金融は、申込・審査の結果の連絡・書類の提出と契約・振込の4ステップで借りられます。大手5社は契約までWebで完結できますが、中小消費者金融には来店やFAX・郵送で契約する会社があります。
ステップ1:年収と他社の借入を確かめて入力する
申込フォームには、年収や勤務先のほか、他社からの借入の件数と金額を入力します。入力した年収と他社の借入は、返済能力を調べる材料です。
他社の借入は、記憶で入力せず、契約中のカードローンの残高を確かめてから入力しましょう。
ステップ2:審査の結果と必要書類の連絡を受ける
申し込んだあとは、審査の結果や必要書類の案内が、会社からメールか電話で届きます。いつもやエイワのように、担当者からの電話で必要書類と契約内容を確かめる会社もあります。
申込のあとは知らない番号からの電話にも出られるようにしておき、書類を手元に用意して待ちましょう。
ステップ3:書類を提出して契約する
書類を提出して契約する手順は、会社ごとに違い、大手との差が一番大きく出るステップです。「WEB完結」と書かれていても、契約のときにやることは会社ごとにばらばらです。
| 会社 | 契約のときにやること |
|---|---|
| いつも | セブンイレブンのマルチプリンタで契約書類を出力し、記入してFAXかメールで送る |
| フクホー | まるごと電子契約ならスマホで完結。郵送契約なら「FKサービスセンター」名で届く書類を返送する |
| エイワ | 近くの店舗で担当者と会い、必要書類と印鑑を持って契約する |
| ダイレクトワン | 契約後に自宅へ届くカードを受け取り、ダイレクトワンに連絡してから使い始める |
参考:いつも「お申込み方法」、フクホー「ご利用の流れ」、エイワ「借入・お申込みの流れ」、ダイレクトワン「インターネットでのお申込み」 ※2026年10月時点
契約の手順を表で確かめ、FAX・プリンタ・来店のうち、用意できる方法で契約できる会社を選びましょう。
ステップ4:指定した口座で借りたお金を受け取る
契約が終わると、指定した口座に借りたお金が振り込まれます。借りた後に返済が遅れると、延滞の記録が信用情報機関に残る点に注意が必要です。延滞の記録は、次にほかの会社へ申し込むときの審査でも確かめられます。
借りたお金を受け取ったら、返済日と毎月の返済額を確かめ、返済用の口座にお金を用意しておきましょう。
【口コミ・体験談】消費者金融で契約できた人はどんな人だったか
大手でも中小消費者金融でも、パート・アルバイトや年収が低い人が契約できていました。編集部のアンケートで、大手5社と中小消費者金融6社の利用者を比べた結果です。
| 契約できた人 | 大手5社(185人) | 中小消費者金融6社(48人) |
|---|---|---|
| パート・アルバイト | 39人(21%) | 13人(27%) |
| 自営業・フリーランス | 25人(14%) | 5人(10%) |
| 年収200万円未満 | 58人(31%) | 11人(23%) |
出典:編集部アンケート(大手消費者金融5社の利用者185人・中小消費者金融6社の利用者48人)
年収200万円未満の人の割合は、中小消費者金融より大手のほうが高い結果でした。回答したのは実際に契約できた人で、審査に落ちた人の声は入っていません。それでも、パート・アルバイトや年収が低いことだけを理由に、大手をはじめから避ける必要はないと言えます。
口コミで通った人がいても自分も通るとは限らないので、参考程度にしましょう。
20代・パート|アルバイトの収入でアイフルの審査に通った
アルバイトの収入で、大手のアイフルの審査に通ったという声がありました。
 20代・女性・パート・アルバイト
学生でバイトの給料で審査が通りすぐ借りることができたことが良かった。
(年収100万円未満・他社の利用あり)
アイフルは、「パート・アルバイトなどでも、お仕事をされていればお申込みいただけます」としています。大手でも、アルバイトの収入があれば申し込めて、審査に通る人もいます。学生やパート・アルバイトの人も、まずは大手の申込条件に当てはまるかを確かめましょう。
30代・会社員|5社から借りていてもアローで20万円借りられた
銀行と消費者金融を合わせて5社から借りている状態で、アローから20万円を借りられたという声がありました。
 30代・男性・会社員
大手の銀行と消費者金融から計5社借入している状況で当時はどこからも借りれない状態でした。ネット検索で総量規制ぎりぎりでもわずかな額は出るとアローさんの口コミをみて、藁に縋る思いで申込したら20万円も借りれました。どこからも借りれないと思っていた状況でしっかり審査して頂いたのは良かったです。
(年収500万〜700万円未満・他社の利用あり)
5社のなかには銀行も含まれています。総量規制(年収の3分の1まで)の対象は貸金業者からの借入だけで、銀行の借入は計算に入りません。
とはいえ回答者も「総量規制ぎりぎり」と書いているとおり、貸金業者からの借入が年収の3分の1を超えていれば、どの消費者金融からも借りられません。申し込む前に、貸金業者からの借入が年収の3分の1に近づいていないかを確かめましょう。
30代・パート|正社員でなくてもアローで少額を借りられた
パート・アルバイトで働く人が、アローで少額の融資を受けられたという声もありました。
30代・女性・パート・アルバイトWebフォームから申請したところ、審査を経てどうにか少額の融資を受けることができました。急な医療費の支払いで本当に困り果てていたタイミングだったため、その場しのぎではありますがピンチを切り抜けられたこと自体は大変助かりました。
(年収100万〜200万円未満・他社の利用あり)
アローの契約できない条件には「無職(専業主婦を含む)」はありますが、パート・アルバイトは入っていません。チェック項目に1つも当てはまらなければ、パート・アルバイトでも申し込めます。
回答者が「その場しのぎ」と書いているとおり、少額でも借りた後の返済は続きます。申し込む前に、毎月いくら返せるかを決めておきましょう。
消費者金融の審査に落ちたときにやる3つのこと
消費者金融の審査に落ちたらやることは、原因に合わせて次の3つから選びましょう。落ちた理由は会社に聞いても教えてもらえないことがあるので、自分の状況から当てはまるものを選びます。
- 原因に心当たりがない:対処1(信用情報を開示する)
- 短い期間に何社も申し込んでいた:対処2(6か月待つ)
- 借りたい額と他社の借入の合計が年収の3分の1に近かった:対処3(借りたい額を下げる)
対処1:信用情報を開示して落ちた原因を確かめる
原因に心当たりがない人は、まず信用情報を開示しましょう。延滞や債務整理の記録が残っていて審査に落ちたのかは、開示で確かめられます。
| 信用情報機関 | 開示の方法 | 手数料 |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | インターネット 郵送 | 500円 1,500円 |
| JICC(株式会社日本信用情報機構) | 郵送(手書きの申込書)※ | 2,177円 |
| KSC(全国銀行個人信用情報センター) | インターネット | 800円 |
出典:シー・アイ・シー「情報開示とは」、日本信用情報機構「本人による開示申し込み」、全国銀行個人信用情報センター「本人開示の手続き」 ※2026年10月時点
1つの機関で開示して分かるのは、その機関に登録されている情報だけです。ほかの機関の記録まで確かめたいときは、それぞれの機関に開示を申し込みます。
次の期間がたっていなければ、記録が審査で見られている可能性があります。
- 申し込んだ記録:6か月(どの機関も)※1
- 延滞:契約中と契約終了後5年(どの機関も)※2
- 自己破産・民事再生:7年(KSC)
※1 KSCは、本人が開示を申し込んだ場合は1年分の申込記録を見られます。
※2 JICCで2019年9月30日以前に結んだ契約は、延滞の記録は延滞が続いている間残り、延滞を解消した記録は解消した日から1年残ります。
開示しても記録がなければ、申込が重なっていなかったか、借りたい額が多すぎなかったかを見直すのが次の手順です。
対処2:申込の記録が審査で使われなくなる6か月を待つ
短い期間に何社も申し込んで落ちたなら、申込の記録が審査で見られなくなる6か月を待ってから申し込み直しましょう。
いつ申し込んだか覚えていないときは、CICやJICCで開示すると、申込の記録が残っているかを確かめられます。
対処3:借りたい額を下げて申し込む
借りたい額と他社の借入の合計が年収の3分の1に近かったなら 、金額を下げて申し込み直しましょう。年収の3分の1を超える額は、どの消費者金融でも借りられない決まりです。
「審査なし」「審査が甘い」と宣伝する業者に注意する|申し込む前に確かめる2つのこと
「審査なし」「審査が甘い」と宣伝する業者は、貸金業の登録をしていない違法な業者の可能性が高いです。正規の業者は、法律で審査が義務づけられていて、借りやすさを強調する広告も禁じられているからです。どんなに急いでいても申し込まないようにしましょう。
違法な業者から借りると、高い金利で返済額がふくらみ、勤務先や家族にまで取立てを受けることがあります。SNSなどで知り合った見知らぬ相手から借りる「個人間融資」も、闇金(登録をせずに違法な高金利で貸す業者)の可能性があります。
取立てを受けたら、一人で対応せずに警察か日本貸金業協会(0570-051-051)へ相談するのが確実です。
※受付時間は9:00〜17:00です(土・日・祝休日・年末年始休業日を除く)。
※2026年10月時点
貸金業の登録番号が金融庁のデータベースにあるか
申し込む業者が貸金業の登録を受けているかは、金融庁の「登録貸金業者情報検索サービス」で、社名や登録番号から確かめるのが確実です。
検索しても出てこない業者は、登録をしていない闇金の可能性が高い相手です。申し込むと、違法な高金利や取立ての被害にあうおそれがあります。架空の番号や、実在する会社に似た名前を使う業者もいるので、検索結果の社名が申込先と同じかに注意しましょう。
なお、本記事で紹介している大手5社と中小消費者金融7社は、すべて貸金業の登録を受けています。
金利が法律の上限である年20.0%を超えていないか
申し込む前に、金利が年20.0%を超えていないかを確かめましょう。年20.0%を超える金利で貸すことは、出資法という法律で禁じられていて、刑事罰の対象です。金利が法律の決まりを超えている業者は、正規の貸金業者ではない可能性が高いと言えます。
利用限度額が10万円以上の契約なら、年18.0%を超える金利も利息制限法に反します。利用限度額によって認められる金利は違うので、金利が範囲内かまで見ておくと確実です。
消費者金融の審査についてよくある質問
ここまでで触れていない疑問を、4つまとめます。
※数値はいずれも公式サイトの表記に基づきます(2026年10月13日時点)。
専業主婦でも消費者金融に申し込めますか?
本人に収入がない専業主婦でも、配偶者貸付に対応している会社なら申し込めます。配偶者貸付は、本人と配偶者の年収を合わせた額の3分の1まで借りられる、総量規制の例外です。利用には配偶者の同意が必要なため、配偶者に内緒で利用することはできません。配偶者貸付を使わない場合は、本人に収入がないと消費者金融には申し込めません。
ベルーナノーティスとエイワが対応しているので、配偶者に相談したうえで検討しましょう。
学生でも消費者金融に申し込めますか?
アルバイトなどの安定した収入があれば、学生でも申し込める会社があります。例えばプロミス(18歳以上※1)・ベルーナノーティス・エイワ(20歳以上)です。申込条件を確かめたうえで検討しましょう。
※1 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
消費者金融に申し込むとき、担保や保証人は必要ですか?
本記事で紹介している12社は、どこも担保・保証人なしで申し込めます。ただし、アロー・いつも・フクホーの担保・保証人と、エイワの連帯保証人は「原則不要」です。
「原則」とあるので、申込の内容によっては求められる場合もあります。担保や保証人を用意できない人は、申し込む前に申込先へ確かめておくと確実です。
消費者金融は全国どこからでも申し込めますか?
インターネットで申し込める会社なら、全国から申し込めるのが基本です。ただし、エイワは未対応エリアの福井県・島根県・鳥取県・高知県・沖縄県からは申し込めません。
まとめ|審査が甘い消費者金融はないが、申込条件が合う会社は選べる
消費者金融の審査は、大手も中小消費者金融も甘くないというのが結論です。法律で返済能力の調査が義務づけられていて、どの会社も自社の審査基準に合う人にしか貸さないからです。
ただし審査の基準は会社ごとに違うので、大手に通った人が中小消費者金融で落ちることも、その逆もあります。
- 大手5社の申込条件に当てはまるなら、金利が低い大手から検討
- 大手の申込条件から外れたり、審査に落ちたりしたら、年齢や働き方が合う中小消費者金融を1社選ぶ
- 「審査なし」と宣伝する業者には申し込まない
審査に落ちた場合は、原因に合わせて次の3つから選びましょう。
- 原因に心当たりがない:信用情報を開示して記録を確かめる
- 短い期間に何社も申し込んでいた:6か月待ってから申し込み直す
- 借りたい額と他社の借入の合計が年収の3分の1に近かった:額を下げて申し込み直す
返済が苦しくなっている場合は、新しく借りる前に「ベンナビ債務整理」で弁護士に相談する方法もあります。
探すべきなのは審査が甘い会社ではなく、申込条件が自分に合う会社です。