年金受給者でも、年金を安定した収入と認めるカードローンなら申し込めます。年金だけで申し込める商品は銀行にも消費者金融にもあり、80歳まで申し込めるものもあります。
「年金しか収入がないと断られる?」「70歳を過ぎていると対象外?」と不安な人も多いはずです。
年金以外にパートなどの収入があれば大手消費者金融も候補に入り、70歳を過ぎたら年齢上限の高いカードローンや地域の金融機関のローンが申込先になります。
この記事では、年金だけで申し込めるカードローン5つと、年金以外の収入があれば申し込めるカードローン4つを徹底比較。70歳を過ぎてからの申込先と、審査の前に確かめておきたい借入額の上限・信用情報・借入れが止まる年齢もまとめました。
【結論】年金だけでも申し込めるカードローンはあり、申込先は収入と年齢で変わる
年金受給者は、収入が年金だけでも申し込めるカードローンがあり、申込先は年金以外の収入があるかと年齢で変わります。年金だけで申し込める先は、銀行と消費者金融の両方のカードローンです。
年金受給者でも借りられる金融会社を探すときは、年金以外の収入があるかで申込先が分かれます。パートなどの安定した収入も別にあれば、年金だけでは申し込めない大手消費者金融のカードローンも候補に入ります。
申込先は年齢でも変わり、70歳を過ぎると年齢上限の高いカードローンや地域の金融機関の年金受給者向けローンが中心です。
| 【年齢と収入別|年金受給者のカードローンの申込先】 | ||
|---|---|---|
| 年齢 | 収入が年金だけ | 年金以外の収入もある |
| 70歳まで | オリックス銀行(69歳未満) auじぶん銀行(契約時70歳未満) バンクイック(65歳未満) レイク(70歳まで) ベルーナノーティス(80歳まで) | 年金だけで申し込める先に加え、 アコム(72歳まで) SMBCモビット(74歳まで) プロミス(74歳まで)※1 アイフル※2 |
| 71歳以上 | ベルーナノーティス(80歳まで) 住む地域の地方銀行 信用金庫 ろうきんのローン | 年金だけで申し込める先に加え、 アコム(72歳まで) SMBCモビット(74歳まで) プロミス(74歳まで)※1 |
※2 アイフルは、取引中に満70歳になった時点で新たな融資は不可となります(以降は返済のみとなります)。
参考:オリックス銀行「カードローン」
参考:auじぶん銀行「商品詳細」
参考:三菱UFJ銀行「三菱UFJ銀行カードローン「バンクイック」」
参考:レイク「商品のご案内(貸付条件)」
参考:ベルーナノーティス「80歳までのカードローン」
参考:アコム「申し込みの年齢制限はありますか?」
参考:SMBCモビット「お申込いただける方」
参考:プロミス「アプリローンのご紹介」
参考:アイフル「カードローンの商品概要」
※2026年10月時点
どの申込先にも審査があり、申込条件を満たすことと審査に通ることは別です。
審査で見られるのは、年金などの収入に対して返済を続けられるかと、他社からの借入れや返済の状況です。収入が年金だけか、ほかにもあるか、70歳を過ぎているかで申込先を絞ると、条件に合わない申込みを避けられます。
年金収入だけでも申し込めるカードローン5選
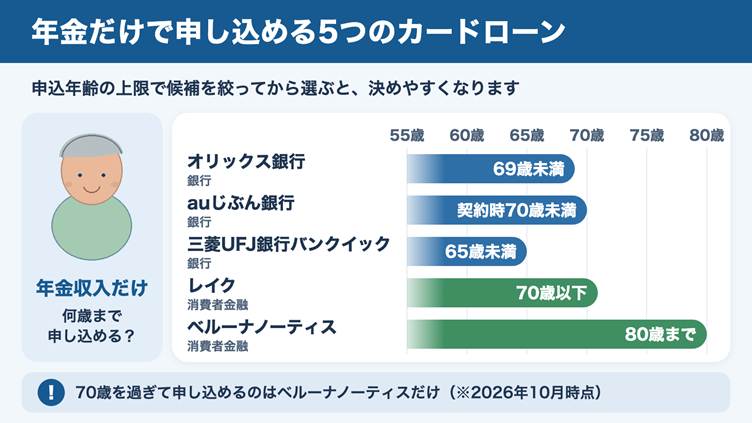
年金収入だけで申し込めるカードローンは、銀行の3つ(オリックス銀行・auじぶん銀行・バンクイック)とレイクです。ベルーナノーティスも、年金を安定した収入に含めているため、年金受給者の申込先になります。
選ぶときは、申込年齢の上限で候補を絞ってから金利を比べると決めやすくなります。金利の上限は銀行の3つが消費者金融の2つより低く、70歳を過ぎてから申し込めるのはベルーナノーティスだけです。
| 【年金収入だけでも申し込めるカードローン5選の比較】 | ||||||||
|---|---|---|---|---|---|---|---|---|
| 商品名 | 年金だけでの申込み | 申込年齢 | 金利(年率)※1 | 限度額 | 審査結果の目安 | 融資までの目安 | 無利息期間 | 必要書類 |
| オリックス銀行カードローン | 収入が年金のみでも申込み可能 | 申込時満20歳以上69歳未満 | 1.7%〜14.8% | 10万円〜800万円 | 最短即日 (通常1〜2営業日)※2 | 公式に記載なし | 契約日の翌日から30日間※6 | 本人確認書類 (収入証明書類は条件により必要) |
| auじぶん銀行じぶんローン | 現在の収入が年金だけでも申込み可能 | 契約時満20歳以上70歳未満 | 1.63%〜17.8%(通常金利) | 10万円〜800万円 | 最短1時間※2 | 最短即日※3 | なし | 本人確認書類 (収入証明書類は条件により必要) |
| 三菱UFJ銀行バンクイック | 収入が年金のみでも申込み可能 (専用ダイヤルから申込み) | 満20歳以上65歳未満 | 1.4%〜14.6% | 10万円〜800万円 | 最短即日※2 | 公式に記載なし | なし | 本人確認書類 (収入証明書類は条件により必要) |
| レイク | 収入が年金のみでも申込み可能 | 満20歳以上70歳以下 | 4.5%〜18.0% | 1万円〜500万円 | 公式に記載なし | Webで最短8分※4 | 契約額50万円未満は60日間、50万円以上は365日間 (お借入れ額1万円でも可能)※7 | 本人確認書類 (収入が年金のみなら、年金証書など年金の受給金額がわかる書類1点も必要) |
| ベルーナノーティス | 年金を貸金業法上の収入として採用 (利用対象は安定した収入のある方) | 20〜80歳 | 4.5%〜18.0% | 1万円〜300万円 | 最短30分※2 | 最短24時間以内※5 | 借入日の翌日から14日間※8 | 本人確認書類 (収入証明書類は条件により必要) |
※2 申込みの時間帯・曜日や審査状況によっては、審査結果の回答が翌日(翌営業日)以降になる場合があります。
※3 申込日時や混雑状況、必要書類の提出状況によっては、申込当日に融資を受けられない場合があります。
※4 お申込み時間や審査状況により、ご希望にそえない場合があります。
※5 申込みの時間帯や申込み状況によっては、時間がかかる場合があります。
※6 オリックス銀行カードローンを初めて契約する方が対象で、借入日ではなく契約日の翌日から30日間です。無利息期間終了日の翌日からは通常金利が適用されます。
※7 初めてWebで申込み・契約した方が対象です。契約額が50万円以上(お借入れ額1万円でも可能)で、契約後59日以内に収入証明書類の提出とレイクでの登録が完了した方は365日間、それ以外の方は60日間です。初回契約日の翌日から無利息で、期間経過後は通常金利が適用されます。他の無利息商品との併用はできません。
※8 ベルーナノーティスでの初めての借入れと、完済後に前回の無利息適用の借入日から3か月経過した再度の借入れが対象です。無利息期間終了の翌日からは通常金利が適用されます。
参考:オリックス銀行「カードローン」「〔カードローン〕収入が年金のみですが、申し込みできますか?」
参考:auじぶん銀行「商品詳細」「カードローンのお借入れなら『じぶんローン』」「申込方法・手順」「【じぶんローン】現在の収入は年金だけですが、申込みはできますか?」
参考:三菱UFJ銀行「三菱UFJ銀行カードローン『バンクイック』」「カードローン『バンクイック』のよくあるご質問」
参考:レイク「商品のご案内(貸付条件)」「お急ぎのお客さまへ(最短即日融資)」「60日間無利息(Web申込み限定)」「収入が年金だけでもレイクのカードローンに申込みできますか?」
参考:ベルーナノーティス「80歳までのカードローン」「無利息キャッシング(金利0円)サービス」「よくあるご質問」
※2026年10月時点
PayPay銀行は年金による一定の収入がある方、りそな銀行は満66歳未満の年金受給者が申込対象です。りそな銀行は年金の受給を確認できる資料の提出を求めることがあり、アプリからの申込みでは追加の書類を出せないため、Web申込みを選ぶと手続きを進めやすくなります。
| 【5選以外で年金受給者が申し込める銀行カードローン】 | ||
|---|---|---|
| 商品名 | 年金受給者の申込み | 申込年齢 |
| PayPay銀行カードローン | 安定した収入のある方が対象で、年金による一定の収入がある方も同様 | 申込時20歳以上70歳未満 |
| りそな銀行カードローン | 年金受給者も申込み可能 年金の受給を確認できる資料の提出が必要な場合あり 満60歳以上の利用限度額は200万円以下 | 申込時満66歳未満 |
オリックス銀行カードローン|年金のみで申込可・69歳未満が対象
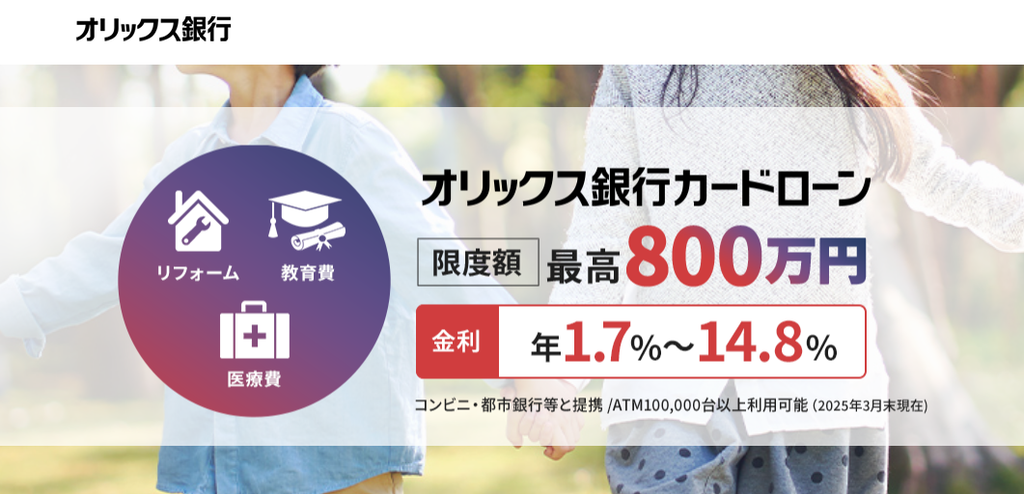
- 収入が年金のみでも申込み可
- 申込時満20歳以上69歳未満
- 上限金利14.8%は5つの中で2番目に低い
オリックス銀行カードローンは、収入が年金のみでも、69歳の誕生日を迎える前なら申し込めます。
金利は年1.7%〜14.8%で審査結果に応じて決まり、5つの中ではバンクイックに次いで上限が低い水準です。初めて契約すると、借入日ではなく契約日の翌日から30日間は利息がかからず、その期間が終わると翌日から通常金利が適用されます。
69歳になる前に申し込めて、金利の上限を抑えたい人や、契約直後の利息を減らしたい人に合う商品です。
| 【オリックス銀行カードローンの基本情報】 | |
|---|---|
| 金利(年率) | 1.7%〜14.8% |
| 限度額 | 10万円〜800万円(10万円単位) |
| 無利息期間 | 契約日の翌日から30日間※ |
| 融資時間 | 公式に記載なし |
| 申込条件 | 原則、毎月安定した収入があり、日本国内に在住で、アコムまたは新生フィナンシャルの保証を受けられる方 |
| 在籍確認 | 勤務先に在籍確認をする場合あり |
| 郵送物 | ローンカードを自宅に簡易書留(転送不要)で郵送 |
| 返済方法 | 残高スライドリボルビング方式 (口座引き落とし・ATM返済・振込返済) |
| 年金だけでの申込み | 可能 |
| 申込年齢 | 申込時満20歳以上69歳未満 |
| 収入証明の要否 | 原則、利用限度額が50万円超の場合に必要 (50万円以下でも求められる場合あり) |
参考:オリックス銀行「商品説明書(借入条件・返済内容)」「申し込み手順・流れを確認」「返済方法(ATM・口座振替など)」
※2026年10月時点
auじぶん銀行カードローン|年金のみで申込可・契約時70歳未満が対象
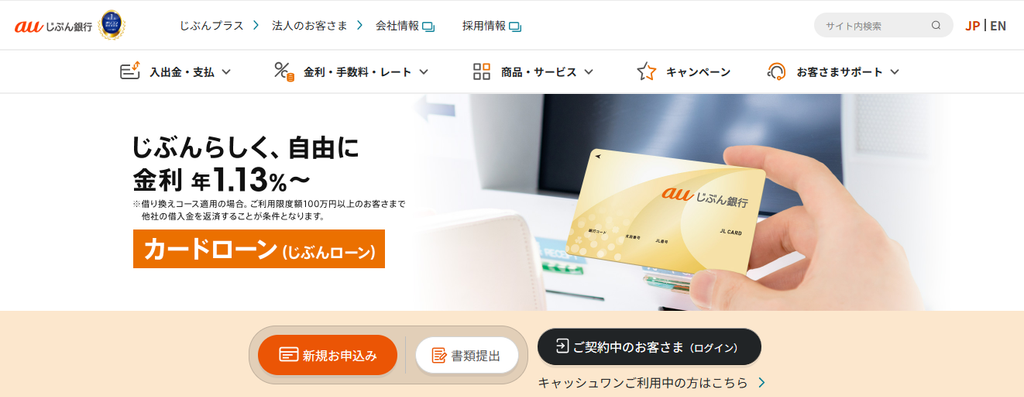
- 現在の収入が年金だけでも申込み可
- 契約時満20歳以上70歳未満で、3つの銀行の中で唯一69歳でも契約できる
- 提携ATMでの借入れ・返済は手数料0円
auじぶん銀行カードローンは、現在の収入が年金だけでも、70歳の誕生日を迎える前に契約すれば利用できます。
3つの銀行の中で69歳でも契約できるのはauじぶん銀行だけです。
金利は通常年1.63%〜17.8%で、上限はほかの2つの銀行より高めです。auを使っていなくても作れるau IDを申込時に登録すると「カードローンau限定割 誰でもコース」の対象になり、通常金利より年0.1%低い年1.53%〜17.7%の範囲で、審査完了後に個別に借入利率が決まります。
※ カードローンの申込名義とau IDの登録名義が一致していることが条件です。毎月末の判定日にau IDの登録が有効でない場合は、金利優遇が中止されることがあります。
69歳でも銀行のカードローンに申し込みたい人や、au IDを登録して金利を少しでも抑えたい人に向いています。
| 【auじぶん銀行カードローンの基本情報】 | |
|---|---|
| 金利(年率) | 1.63%〜17.8%(通常金利) |
| 限度額 | 10万円〜800万円(10万円単位) |
| 無利息期間 | なし |
| 融資時間 | 最短即日※ |
| 申込条件 | 安定継続した収入があり(自営、パート、アルバイトを含む)、保証会社であるアコムの保証を受けられる方 |
| 在籍確認 | 勤務先へ連絡あり (原則「銀行名(auじぶん銀行)」で連絡。個人名での連絡も相談可) |
| 郵送物 | ローンカードを簡易書留(転送不要)で郵送 |
| 返済方法 | 自動支払い返済・ATM返済 |
| 年金だけでの申込み | 可能 |
| 申込年齢 | 契約時満20歳以上70歳未満 |
| 収入証明の要否 | 利用限度額60万円以上の場合に必要 |
三菱UFJ銀行バンクイック|年金のみで申込可・65歳未満が対象
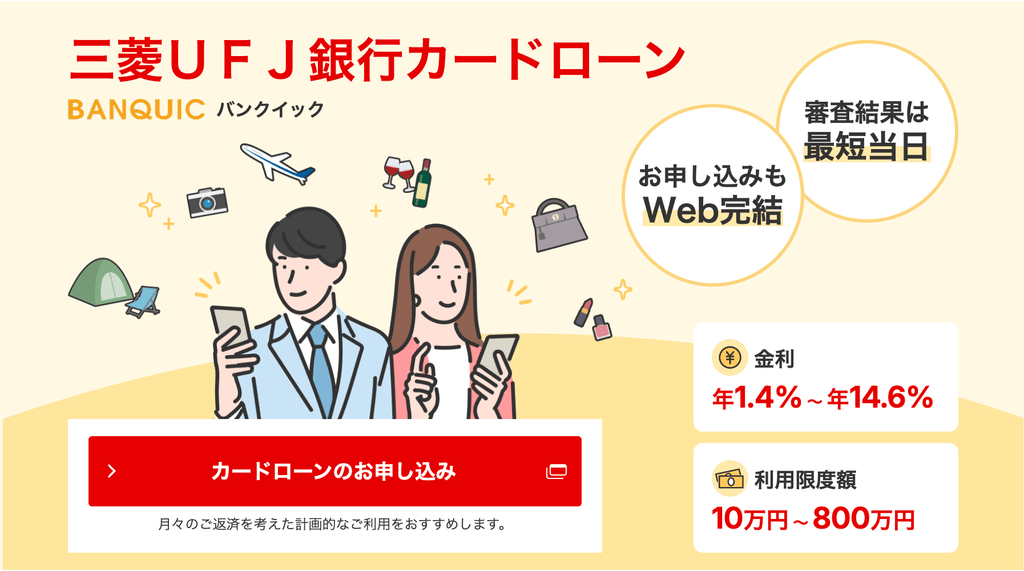
- 収入が年金のみでも専用ダイヤルから申込み可
- 申込みの対象は満20歳以上65歳未満
- 上限金利14.6%は5つの中でもっとも低い
三菱UFJ銀行バンクイックは、収入が年金のみでも65歳の誕生日を迎える前なら申し込めます。年金だけで申し込むときの窓口は専用ダイヤル「0120-959-555」で、受付時間は平日9:00〜21:00、土・日・祝日9:00〜17:00(12月31日〜1月3日を除く)です。
金利は利用限度額などに応じて年1.4%〜14.6%の中で決まり、上限は5つの中でもっとも低くなっています。
64歳までの人で金利の上限をできるだけ抑えたい場合は、5つの中でバンクイックが最初の候補になります。
| 【三菱UFJ銀行バンクイックの基本情報】 | |
|---|---|
| 金利(年率) | 1.4%〜14.6% |
| 限度額 | 10万円〜800万円(10万円単位) |
| 無利息期間 | なし |
| 融資時間 | 公式に記載なし |
| 申込条件 | 原則安定した収入があり、国内に居住し、保証会社(アコム)の保証を受けられる方 |
| 在籍確認 | 勤務先の確認のため、自宅や勤務先へ連絡する場合あり |
| 郵送物 | カード発行の場合は、自宅へ転送不要の簡易書留で郵送 (カードレスなら原則郵送物なし。マイナンバーIC認証が必要) |
| 返済方法 | 自動支払い ATM 振込 (カードレスの場合はATMを利用できない) |
| 年金だけでの申込み | 可能 (専用ダイヤル「0120-959-555」から申込み) |
| 申込年齢 | 満20歳以上65歳未満 |
| 収入証明の要否 | 50万円超の利用限度額を希望する場合に必要 |
※2026年10月時点
レイク|年金のみで申込可・70歳まで
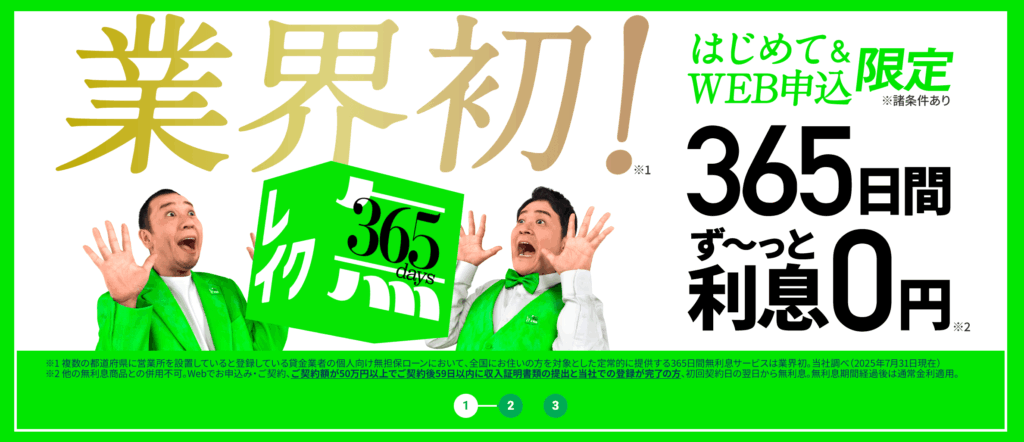
- 収入が年金のみでも申込み可
- 満20歳以上70歳以下で、銀行の3つより年齢の上限が高い
- Webで最短8分で融資※
※ お申込み時間や審査状況により、ご希望にそえない場合があります。
レイクは、収入が年金のみでも70歳までなら申し込めます。申込みには、年金の受給金額が確認できる年金証書・年金振込(支払)通知書・公的年金等の源泉徴収票のいずれか1点が必要です。
年齢の上限は、銀行の3つより高くなっています。金利は年4.5%〜18.0%で、上限は銀行より高めです。
初めてWebで申し込むと、契約額50万円未満は60日間、50万円以上は365日間(お借入れ額1万円でも可能)、無利息で借りられます。365日間になるのは、契約後59日以内に収入証明書類の提出とレイクでの登録が完了した場合です。
どちらも初回契約日の翌日から無利息で、期間が終わると通常金利が適用されます。ほかの無利息商品とは併用できません。
銀行の年齢条件を過ぎた70歳までの人や、初めての借入れで無利息期間を長く使いたい人に合う申込先です。
| 【レイクの基本情報】 | |
|---|---|
| 金利(年率) | 4.5%〜18.0% |
| 限度額 | 1万円〜500万円 |
| 無利息期間 | 契約額50万円未満は60日間、50万円以上は365日間(お借入れ額1万円でも可能)※1 |
| 融資時間 | Webで最短8分※2 |
| 申込条件 | 安定した収入のある方 (パート・アルバイトで収入のある方も可) |
| 在籍確認 | 勤務先への在籍確認の電話はなし (申告内容や書類をもとに確認) |
| 郵送物 | 契約時の自宅への郵送物なし |
| 返済方法 | Pay払い Web返済サービス 口座振替サービス スマホATM取引 提携ATMなど |
| 年金だけでの申込み | 可能 (年金証書など年金の受給金額がわかる書類1点が必要) |
| 申込年齢 | 満20歳以上70歳以下 (取引中に満71歳になった時点で新たな融資を停止) |
| 収入証明の要否 | レイクの利用限度額の総額が50万円超、または他社借入れとの合計が100万円超の場合に必要 |
※2 お申込み時間や審査状況により、ご希望にそえない場合があります。
参考:レイク「お申込みからお借入れまで」「ご返済方法」「在籍確認はどのようにおこないますか?」「収入証明書類詳細」
※2026年10月時点
ベルーナノーティス|年金を安定した収入として扱う・80歳まで
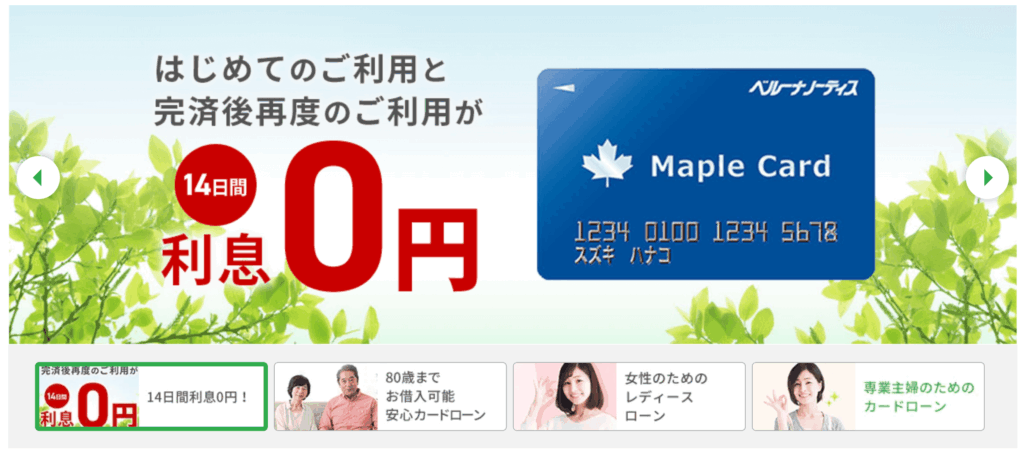
- 年金を貸金業法上の収入として扱う
- 20〜80歳が対象で、5つの中で唯一71歳以上でも申込み可
- 収入証明は年金証書か年金通知書で出せる
ベルーナノーティスは年金を安定した収入として認めていて、80歳までなら年金受給者も申し込めます。71歳から80歳の人も申込みの対象に入るのは、5つの中でベルーナノーティスだけです。
収入証明書類は、利用限度額が50万円を超える場合や、ほかの貸金業者との借入れの合計が100万円を超える場合に必要で、年金証書か年金通知書を使えます。公的年金の源泉徴収票は使えない点が、レイクとの違いです。
金利は実質年率4.5%〜18.0%で、融資までの時間は最短24時間以内です。申込みの時間帯や申込状況によっては、時間がかかる場合があります。
70歳を過ぎてから申込先を探す人は、年金証書か年金通知書を手元に用意しておくと手続きを進めやすくなります。
| 【ベルーナノーティスの基本情報】 | |
|---|---|
| 金利(実質年率) | 4.5%〜18.0% |
| 限度額 | 1万円〜300万円 |
| 無利息期間 | 借入日の翌日から14日間※1 |
| 融資時間 | 最短24時間以内※2 |
| 申込条件 | 安定した収入のある方で、ベルーナノーティスの基準を満たす方 |
| 在籍確認 | 勤務先へは事前の確認なく連絡しない (連絡は担当者の個人名) |
| 郵送物 | カードを自宅へ郵送 (原則、勤務先へは郵便物を送らない) |
| 返済方法 | 借入残高スライドリボルビング方式 (銀行引落・郵便引落・銀行振込) |
| 年金だけでの申込み | 年金を貸金業法上の収入として採用 (利用対象は安定した収入のある方) |
| 申込年齢 | 20〜80歳 |
| 収入証明の要否 | 利用限度額が50万円超、またはほかの貸金業者との借入れの合計が100万円超の場合に必要 (年金証書・年金通知書を使える。公的年金の源泉徴収票は不可) |
年金以外の安定収入があれば申し込めるカードローン4選
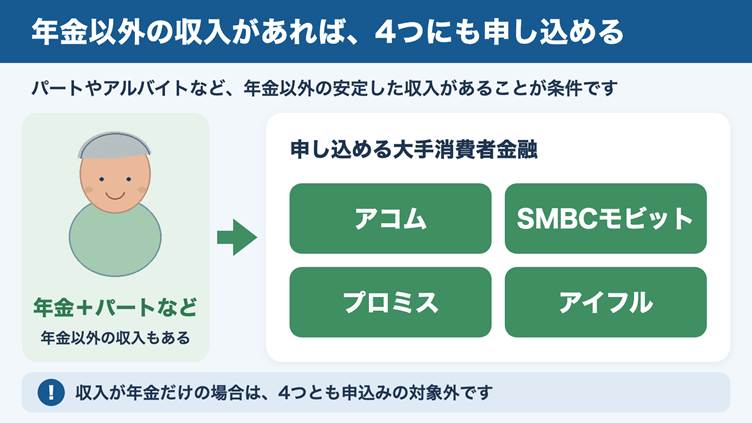
パートやアルバイトなど年金以外にも安定した収入があれば、アコム・SMBCモビット・プロミス・アイフルの4つにも申し込めます。4つとも収入が年金のみの場合は、申込みの対象外です。
年齢の上限はアコムが72歳、SMBCモビットとプロミスが74歳で、3つとも70歳を過ぎても申し込めます。アイフルは、取引中に満70歳になった時点で新たな融資は不可となります(以降は返済のみとなります)。金利の上限はアコムが17.9%、ほかの3つが18.0%で、5選の銀行カードローンより高めです。
| 【年金以外の安定収入があれば申し込めるカードローン4選の比較】 | ||||||
|---|---|---|---|---|---|---|
| 商品名 | 年金だけでの申込み | 申込年齢 | 金利(実質年率) | 限度額 | 融資時間 | 無利息期間※1 |
| アコム | 不可 (年金以外に安定した収入が必要) | 20歳〜72歳 (アコムの基準を満たす方) | 2.4%〜17.9% | 1万円〜800万円 | 最短20分※2 | 初回契約日翌日から30日間※3 |
| SMBCモビット | 不可 (年金以外に安定した定期収入が必要) | 満20歳以上74歳以下 | 3.0%〜18.0% | 1万円〜800万円 | 最短15分※4 | なし |
| プロミス | 不可 (年金以外に安定した収入が必要) | 18〜74歳※5 | 2.5%〜18.0% | 800万円まで※6 | 最短3分※7 | 初回最大30日間※8 |
| アイフル | 不可 (年金収入のみは除く) | 満20歳以上 | 3.0%〜18.0% | 800万円以内 | 最短9分※9 | 初めての方なら最大30日間※10 |
※2 お申し込み時間や審査によりご希望に添えない場合がございます。
※3 アコムは初回契約日翌日から30日間無利息
※4 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※5 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※6 借入限度額は審査によって決定いたします。
※7 お申込時間や審査によりご希望に添えない場合がございます。
※8 メールアドレスの登録とWeb明細の利用が条件で、無利息期間は初回お借入から30日間です。
※9 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※10 はじめてアイフルと無担保キャッシングローンをご契約されるお客様が対象。ご契約の翌日から30日間が適用期間となります。無利息期間経過後は通常金利(年3.0%〜18.0%)が適用されます。
参考:アコム「アコムのカードローン」「年金受給者でもカードローンやキャッシングに申し込むことはできますか?」「申し込みの年齢制限はありますか?」
参考:SMBCモビット「お申込いただける方」「貸付条件等」「即日融資の流れ(急ぎ・即日融資をご希望の方)」
参考:プロミス「商品のご紹介」「アプリローンのご紹介」「消費者金融のプロミス【公式】カードローン・キャッシング」
参考:アイフル「カードローンの商品概要」「最大30日間利息0円(無利息)サービス」
※2026年10月時点
73歳・74歳で申し込むならSMBCモビットかプロミス、初めての借入れで利息を抑えたいなら無利息期間のあるアコム・プロミス・アイフルが候補です。
アコム|年金以外の安定収入があれば72歳まで申込可
- 年金受給者(年金以外に安定収入必須)も申込み可
- 申込みの対象は20歳〜72歳
- 上限金利17.9%は4つの中でもっとも低い
アコムには、20歳〜72歳の年金受給者も、アルバイトや自営業などで年金以外に安定した収入と返済能力があれば申し込めます。申込みの対象は、本人に安定した収入がある人、かつ、アコムの基準を満たす人です。
金利は実質年率2.4%〜17.9%で契約極度額に応じて決まり、上限は4つの中でもっとも低い水準です。初回契約日翌日から30日間は金利0円で、その期間が終わると翌日から通常金利が適用されます。
72歳までの人で、パートなどの収入があり、4つの中で金利の上限を少しでも抑えたい人に合う申込先です。
| 【アコムの基本情報】 | |
|---|---|
| 金利(実質年率) | 2.4%〜17.9% |
| 限度額 | 1万円〜800万円 |
| 無利息期間 | 初回契約日翌日から30日間※1※2 |
| 融資時間 | 最短20分※3 |
| 申込条件 | 本人に安定した収入がある方、かつ、アコムの基準を満たす方 (年金受給者は年金以外に安定収入必須) |
| 在籍確認 | 電話による勤務先への在籍確認100%なし |
| 郵送物 | 原則なし |
| 返済方法 | インターネット 提携ATM 振込 口座振替 PayPayマネー |
| 年金だけでの申込み | 不可 (年金以外に安定した収入が必要) |
| 申込年齢 | 20歳〜72歳 |
| 収入証明の要否 | 50万円を超える契約、または他社を含めた借入総額が100万円を超える場合に必要 |
※2 無利息期間の終了後は、通常金利(実質年率2.4%〜17.9%)が適用されます。
※3 お申し込み時間や審査によりご希望に添えない場合がございます。
参考:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」「家に契約書などの書類といった郵送物が送られてくることはありますか?」「30日間金利0円サービス(初回30日間無利息)」「源泉徴収票や給与明細などの収入証明書がないと契約できないのでしょうか?」
※2026年10月時点
SMBCモビット|年金以外の定期収入があれば74歳まで申込可
- 年金以外に安定した定期収入があれば申込み可
- 満20歳以上74歳以下で、アコムの上限を過ぎた73歳・74歳も申込み可
- 三井住友銀行のATM(イーネットATMを除く)なら借入れも返済も手数料0円
SMBCモビットは、年金以外に安定した定期収入があれば、満20歳以上74歳以下の方が申し込めます。アルバイト・パート・自営業の収入でもよく、収入が年金のみの場合は申込みの対象外です。
金利は実質年率3.0%〜18.0%で、4つの中で無利息期間がないのはSMBCモビットだけです。74歳まで申し込めるため、アコムの年齢上限の72歳を過ぎた73歳・74歳の人も申し込めます。
また、三井住友銀行のATMなら、借入れも返済もATM手数料が無料です。(※2026年10月時点。コンビニに設置されているイーネットATMは対象外です。)
無利息期間を使うより、ふだん使う三井住友銀行のATMで手数料をかけずに借りたり返したりしたい人に向いている申込先です。73歳・74歳で初めて借りる人が利息を抑えたい場合は、同じく74歳まで申し込めて無利息期間のあるプロミスも比べると決めやすくなります。
| 【SMBCモビットの基本情報】 | |
|---|---|
| 金利(実質年率) | 3.0%〜18.0% |
| 限度額 | 1万円〜800万円 |
| 無利息期間 | なし |
| 融資時間 | 最短15分※ |
| 申込条件 | 安定した定期収入のある方 (アルバイト・派遣社員・パート・自営業の方も可。SMBCモビットの基準を満たす方) |
| 在籍確認 | 原則、電話での在籍確認なし |
| 郵送物 | カードレス契約なら原則なし (審査により郵送物が発生する場合あり) |
| 返済方法 | 口座振替 提携ATM 銀行振込 インターネット ポイント スマホATM取引 |
| 年金だけでの申込み | 不可(年金以外に安定した定期収入が必要) |
| 申込年齢 | 満20歳以上74歳以下 |
| 収入証明の要否 | 審査により提出を求められる場合あり |
参考:SMBCモビット「入会時に郵送される書類」「返済方法」「申込時に必要な書類」「カードローンの在籍確認とは?電話連絡の有無や必要な準備も解説」
※2026年10月時点
プロミス|年金以外の安定収入があれば74歳まで申込可
- 年金のほかに安定した収入があれば申込み可
- 原則電話による在籍確認なし
- 原則郵送物なし
プロミスは、年金のほかにパートなどの安定した収入があれば、74歳まで申込みの対象です。(※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。)
金利は実質年率2.5%〜18.0%で、初回最大30日間無利息のサービスもあります。メールアドレスの登録とWeb明細の利用が条件で、無利息期間が終わると通常金利(年2.5%〜18.0%)が適用されます。
無利息期間も使えるので、73歳・74歳で利息を抑えたい人に合う申込先です。
| 【プロミスの基本情報】 | |
|---|---|
| 金利(実質年率) | 2.5%〜18.0% |
| 限度額 | 800万円まで※1 |
| 無利息期間 | 初回最大30日間※2 |
| 融資時間 | 最短3分※3 |
| 申込条件 | ご本人に安定した収入のある方 |
| 在籍確認 | 原則電話による在籍確認なし |
| 郵送物 | 原則なし |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイント 提携ATM 銀行振込 |
| 年金だけでの申込み | 不可(年金以外に安定した収入が必要) |
| 申込年齢 | 18〜74歳※4 |
| 収入証明の要否 | 希望の借入額が50万円を超える場合、他社の利用残高との合計が100万円を超える場合、申込時の年齢が19歳以下の場合に必要 |
※2 メールアドレスの登録とWeb明細の利用が条件です。無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※3 お申込時間や審査によりご希望に添えない場合がございます。
※4 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
参考:プロミス「お申込条件と必要書類」「即日融資をご希望のお客さまへ(最短3分融資)」「30日間無利息サービス」「ご返済方法」「申込をしたら、勤務先に電話がかかってくるか知りたい」「自宅や勤務先へ郵送物が送られてくるか知りたい」
※2026年10月時点
アイフル|年金以外の定期収入があれば申込可
- 年金のほかにパートなどの定期的な収入があれば申込み可
- 初めての方なら最大30日間利息0円※1
- 原則電話での在籍確認なし
※1 はじめてアイフルと無担保キャッシングローンをご契約されるお客様が対象。ご契約の翌日から30日間が適用期間となります。無利息期間経過後は通常金利(年3.0%〜18.0%)が適用されます。
アイフルは、年金のほかにパートなどの定期的な収入があれば、満20歳以上の方が申し込めます。貸付対象者は定期的な収入と返済能力を有する方で、年金収入のみの方は除かれます。
取引中に満70歳になった時点で新たな融資は不可となります(以降は返済のみとなります)。
金利は実質年率3.0%〜18.0%で、初めての方なら最大30日間利息0円です。無利息期間は借入日ではなく契約日の翌日から30日間で、その後は通常金利が適用されます。
パートなどの定期的な収入があり、初めての借入れで利息を抑えたい人の申込先になります。
| 【アイフルの基本情報】 | |
|---|---|
| 金利(実質年率) | 3.0%〜18.0% |
| 限度額 | 800万円以内 |
| 無利息期間 | 初めての方なら最大30日間※1 |
| 融資時間 | 最短9分※2 |
| 申込条件 | 満20歳以上の定期的な収入と返済能力を有する方で、アイフルの基準を満たす方 (年金収入のみは除く) |
| 在籍確認 | 原則電話での在籍確認なし |
| 郵送物 | 原則郵送物なし |
| 返済方法 | インターネット返済 口座振替(自動引落) お振込み スマホアプリ(セブン銀行ATM、ローソン銀行ATM) 提携ATM(コンビニ、銀行) |
| 年金だけでの申込み | 不可(年金収入のみは除く) |
| 申込年齢 | 満20歳以上 (取引中に満70歳になった時点で新たな融資は不可。以降は返済のみ) |
| 収入証明の要否 | 利用限度額が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合に必要 (年金受給中の方は、収入証明書1点と年金通知書が必要) |
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
参考:アイフル「即日融資(今すぐお金を借りる)」「WEB完結でお金を借りる」「返済方法」「収入証明書の種類(源泉徴収票・給与明細書等)」「必要書類」
※2026年10月時点
70歳以上でも申し込める先はある|年齢上限の高いカードローンと地域の金融機関のローン
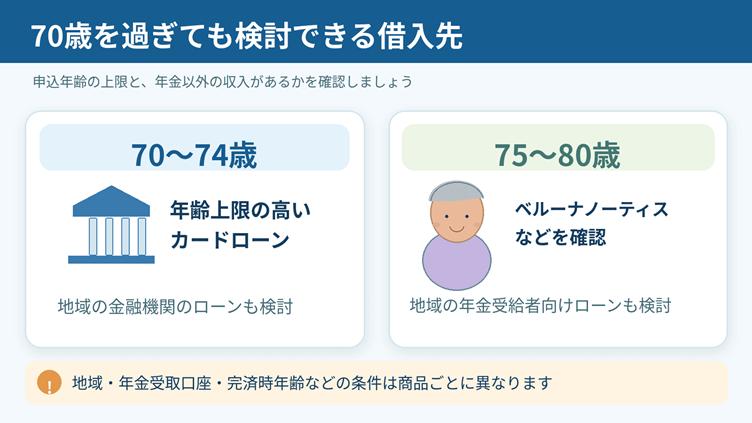
70歳を過ぎても、申し込める先はあります。80歳まで申し込めるベルーナノーティスや、地方銀行・信用金庫・ろうきんの商品が、その申込先です。
地域の金融機関の商品には、住んでいる地域や、年金の受取口座をその金融機関にしていることを条件にするものがあります。年齢だけでなく、自分が住む地域の金融機関で探すことが申込先を見つける近道です。
| 【年金受給者の年齢別|申込みを検討できる先】 | ||
|---|---|---|
| 年齢 | 収入が年金だけでも検討できる先 | 年金以外の収入もあれば加わる先 |
| 70〜74歳 | ベルーナノーティス レイク(70歳まで) 地方銀行のカードローン(常陽銀行・伊予銀行など。契約時75歳未満) 地方銀行・信用金庫・ろうきんの年金受給者向けローン | アコム(72歳まで) SMBCモビット(74歳まで) プロミス(74歳まで)※ |
| 75〜80歳 | ベルーナノーティス 地方銀行・信用金庫・ろうきんの年金受給者向けローン (完済時・最終返済時の年齢に上限あり) | ― |
参考:ベルーナノーティス「80歳までのカードローン」
参考:レイク「商品のご案内(貸付条件)」
参考:アコム「申し込みの年齢制限はありますか?」
参考:SMBCモビット「お申込いただける方」
参考:プロミス「商品のご紹介」
参考:常陽銀行「カードローン(キャッシュピット)」
参考:伊予銀行「新スピードカードローン」
参考:千葉銀行「シニア応援ローン商品概要」
参考:西兵庫信用金庫「しんきんシニアライフローン」
参考:中国ろうきん「年金ローン」
※2026年10月時点
80歳を過ぎると、この記事で紹介した商品はいずれも年齢の条件から外れます。その場合は、公的な貸付制度や、持ち家・加入中の保険・貯金を使って借りる方法が選択肢です。
地方銀行には年金収入のみで申し込める商品もある
地方銀行には、収入が年金だけでも申し込める商品があります。常陽銀行のカードローンは年金のみの収入でも申し込め、契約時の年齢が20歳以上75歳未満なら対象です。(※2026年10月時点)
千葉銀行のシニア応援ローンは年金収入のみの方も利用でき、融資時満60歳以上・最終約定返済時満80歳未満の方が対象です。カードローンではなく、使いみちの確認資料を出して借りるフリーローンになります。
千葉銀行との預金取引が10年以上あることも条件です。年金を収入に含める場合は、千葉銀行で年金を受け取っているか、受取口座を千葉銀行に移す手続きを済ませている必要があります。
伊予銀行の新スピードカードローンも、年金受給者を含む継続安定した収入がある方が対象で、契約時の年齢は満20歳以上満75歳未満です。
地方銀行の商品には地域の条件があります。常陽銀行は茨城県・宮城県・福島県・栃木県・千葉県・埼玉県・東京都に居住または勤務している人、千葉銀行は千葉県・東京都・茨城県・埼玉県・神奈川県に住む人が原則の対象です。
伊予銀行は、返済用の口座を伊予銀行に持たずに申し込む場合、本支店がある13都府県に住む人が対象です。
自分の住む地域の地方銀行のサイトで、年金受給者が対象か、何歳まで申し込めるかを確かめると、近くの申込先が見つかります。
信用金庫・ろうきんには年金受給者向けのシニアローン・年金ローンがある
信用金庫やろうきん(労働金庫)には、年金を受け取っている人向けのシニアローンや年金ローンがあります。
西兵庫信用金庫のしんきんシニアライフローンは、公的年金を受給中で、60歳以上・最終返済時の年齢が満80歳以下の方が対象です。西兵庫信用金庫に年金の受取口座があるか、受取口座に指定する手続きをしていることと、営業エリア内に住んでいるか勤めていることも求められます。(※2026年10月時点)
中国ろうきんの年金ローン(一般のお客さま向け)は、申込時満60歳以上で完済時満81歳未満の方が対象です。融資額は10万円以上100万円以下で、会員構成員・提携生協組合員向けの年金ローンとは条件が異なります。
どちらも、限度額の範囲で何度でも借りられるカードローンとは違い、借りる金額と返済期間を決めて申し込むローンです。年金受給者向けのローンを探すときは、いま年金を受け取っている金融機関に取り扱いがあるかを問い合わせると、早く確かめられます。
「必ず審査に通る」「審査なし」のカードローンはない
年金受給者でも必ず審査に通るカードローンや、審査なしで借りられるカードローンはありません。正規の貸金業者は、貸付けの契約を結ぶ前に、収入や借入れの状況などから返済能力を調べることが貸金業法(13条)で義務づけられています。
銀行のカードローンは貸金業法の対象ではありませんが、契約できるかどうかや限度額を決めるのは各行の所定の審査です。
年金受給者の審査で確かめられるのは、年金などの収入に対して返済を続けられるかどうかです。年金だけで申し込める商品でも、他社からの借入れや返済の状況によっては契約できないことがあります。
審査があることを前提に、申込条件に合う商品を選び、年金から返せる範囲の金額で申し込んでください。
年金受給者がカードローンの審査前に確認すること
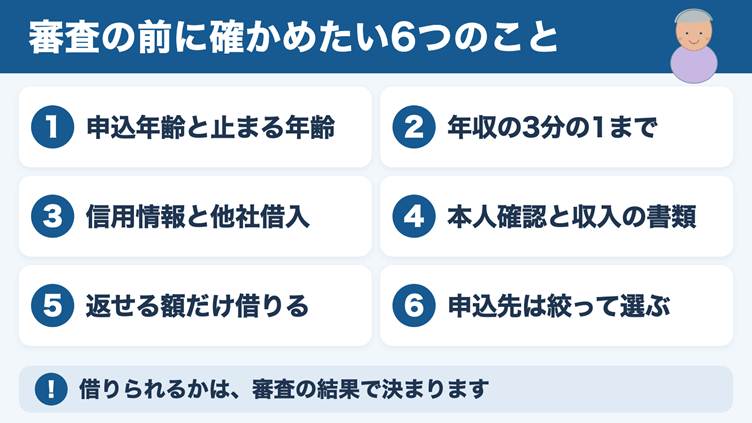
カードローンの審査を受ける前に次の6つを確かめておくと、条件に合わない申込みや、借りたあとに返済で困ることを減らせます。
申込年齢と契約後に新たな借入れが止まる年齢は分けて確認する
カードローンの中には、申し込める年齢とは別に、契約後に新たな借入れができなくなる年齢を決めている商品があります。契約していても追加で借りられなくなる時期が来るため、申込年齢とは分けて確かめることが必要です。
| 【申込みの年齢と新たな借入れが止まる年齢】 | ||
|---|---|---|
| 商品名 | 申込みの年齢 | 新たな借入れが止まる年齢 |
| PayPay銀行カードローン | 申込時20歳以上70歳未満 | 満73歳となる誕生月の月末まで (以降は新たな借入れ不可) |
| レイク | 満20歳以上70歳以下 | 取引期間中に満71歳になった時点で新たな融資を停止 |
| アイフル | 満20歳以上 | 取引中に満70歳になった時点で新たな融資は不可 (以降は返済のみ) |
たとえば70歳でレイクと契約した場合、71歳になった時点で新たな借入れはできなくなります。借りたい時期が数年先まで続きそうなら、止まる年齢までの残りの年数も比べて申込先を選ぶと、途中で借りられなくなる事態を避けられます。
貸金業者からの借入れは年金を含む年収の3分の1以内か確認する
消費者金融などの貸金業者からの借入れは、他社の分も含めた合計で、原則として年金を含む年収の3分の1までに制限されています(貸金業法13条の2、総量規制)。年金証書や年金通知書は年収を証明する書類として使えます。(※2026年10月時点)
銀行・信用金庫・ろうきんのローンは総量規制の対象外で、返済できるかの判断は各金融機関の審査です。年金だけで申し込めるかどうかは総量規制とは別の話で、商品ごとの申込条件しだいです。
申込前に、すでに貸金業者から借りている合計額と年金の年額を書き出してみてください。3分の1の枠にどれだけ余裕があるかがわかり、申込額を決めやすくなります。
信用情報と他社借入を本人開示で確認する
他社の借入残高や延滞の記録は、CICやJICCなどの信用情報機関の本人開示で確かめられます。CICはインターネットか郵送で開示を申し込めます。JICCは、スマホアプリでの申込みが一時停止中のため、いまは郵送が窓口です。(※2026年10月時点)
信用情報機関に登録されるのは、契約の内容や返済の状況、申込みに関する情報などで、申込先の審査でも確かめられる情報です。
延滞などに心当たりがあれば、開示した内容を見てから申込先と金額を決めるほうが、申し込んだあとに想定外の結果になることを減らせます。
本人確認書類と必要に応じて収入証明書を用意する
どの申込先でも本人確認書類が必要です。貸金業者では、1社で50万円を超えて借りる場合や、ほかの貸金業者を含めた借入れが100万円を超える場合に、年収を証明する書類も求められます。カードローンのように借入枠(利用限度額)を設定する場合も含みます。(※2026年10月時点)
年金受給者が年収の証明に使えるのは、年金証書や年金通知書です。ただし使える書類は申込先ごとに違い、レイクは公的年金等の源泉徴収票も受け付けますが、ベルーナノーティスは年金証書か年金通知書に限られます。
銀行で収入証明書が必要になるかは、貸金業法ではなく各行の基準しだいです。5選の3つの銀行では、オリックス銀行と三菱UFJ銀行が利用限度額50万円超、auじぶん銀行が借入可能上限額60万円以上の場合に求めています。
申込前に、最新の年金証書か年金通知書が手元にあるかを確かめておくと、書類の不足で手続きが止まらずに済みます。
返済額から逆算して必要な金額だけを申し込む
借りる金額は、年金の家計から毎月返せる額を先に決め、そこから逆算して必要な分だけにすると、返済が苦しくなりにくくなります。年金は原則として偶数月の15日に前月までの2か月分が支払われるため、支給のない月にも返済日が来ることを前提にした計画が必要です。(※2026年10月時点)
毎月の返済額は、各社の公式サイトにある返済シミュレーションに借入額と返済期間を入れると確かめられます。出てきた返済額を、年金から生活費を引いた残りで払えるかを見てから、申込額を決めてください。
限度額いっぱいまで借りられる場合でも、必要な分だけを申し込むほうが、利息の負担と返済期間を抑えられます。
短期間に複数社へ申し込まない
短い期間にいくつもの会社へ申し込むより、条件に合う商品に絞って申し込むほうが安全です。
申込みをした事実も信用情報機関に登録され、何社も続けて申し込むと、その記録がほかの申込先の審査でも見られるためです。JICCでは、申込日や申込商品の種類などの情報が照会日から6か月以内の期間、登録されます。(※2026年10月時点)
申し込む前に、年金だけで申し込めるか、何歳まで申し込めるかを確かめておけば、対象外の商品への申込みで記録を増やさずに済みます。
年金を担保にした借入れはできない|代わりの公的な借入先は社会福祉協議会の貸付
年金を担保にして借りられる正規の方法は、いまはありません。年金を担保にお金を借りる公的な制度(年金担保貸付制度)が、2022年3月末で申込受付を終了したためです。
制度の終了後に生活に困った場合は、住んでいる地域の自立相談支援機関などに相談できます。必要に応じて使えるのが、社会福祉協議会の貸付制度です。
年金の「前借り」と老齢年金の繰上げ受給は別物
将来の年金を借金として前借りすることと、老齢年金の「繰上げ受給」は別のものです。繰上げ受給は、原則65歳から受け取る老齢基礎年金・老齢厚生年金を、希望すれば60歳から65歳になるまでの間に早めて受け取る仕組みです。
そのため、すでに65歳を過ぎて年金を受け取っている人は対象外となります。
繰り上げると、請求した時期に応じて年金が減額されます。減額率は1か月あたり0.4%(1962年4月1日以前生まれの方は0.5%)です。(※2026年10月時点)
借入れと違って返済はありませんが、受け取る年金が生涯にわたって減ります。目先の資金のために選ぶ前に、年金事務所で減額後の金額を確かめてから決めてください。
年金を担保に貸す業者や登録のない業者からは借りない
年金を担保に貸す業者や、登録のない業者からは借りないでください。年金を受け取る権利は担保にできないと法律で定められていて(国民年金法24条、厚生年金保険法41条)、「年金を担保にお金を借りられます」と宣伝して借入れを勧誘することは、例外なく違法です。(※2026年10月時点)
年金証書や預金通帳・キャッシュカードを預かって貸し付ける行為も、貸金業法で禁じられています。「審査なし」「必ず借りられる」という広告も、返済能力の調査を義務づけられた正規の貸金業者とは異なるやり方です。
申し込む前に、業者の名前や登録番号を金融庁の「登録貸金業者情報検索入力ページ」で照らし合わせてください。登録が見つからない業者や、SNSなどで個人がお金を貸す「個人間融資」を避けると、違法な貸付けの被害を防げます。
カードローン以外で年金受給者がお金を借りる方法
カードローンの条件に合わない場合も、公的な貸付制度や、持ち家・加入中の保険・貯金・クレジットカード・品物を使って借りる方法があります。どれも借入れなので返済が必要で、使える人や条件はそれぞれ違います。
| 【カードローン以外で年金受給者がお金を借りる方法】 | |||
|---|---|---|---|
| 方法 | 使える人 | 主な条件・注意点 | 資金化までの目安 |
| 生活福祉資金貸付制度 | 低所得者世帯 障害者世帯 高齢者世帯(65歳以上の高齢者がいる世帯) | 窓口は市区町村社会福祉協議会。 貸付条件に加えて返済の見込みも考慮される | 静岡県の例:緊急小口資金は申請書の受理から入金まで概ね1週間程度。 福祉資金は申込みから貸付決定まで1か月以上かかることもある |
| リバースモーゲージ | 自宅などを持っている人 | 自宅を担保に借り、毎月の支払いは利息のみ。 商品ごとに年齢・使いみち・金利の条件がある | 事前審査・本審査(不動産評価)・契約・抵当権設定登記を経てから融資される |
| 生命保険の契約者貸付 | 解約返戻金のある生命保険に加入している人 | 解約返戻金の一定範囲内で借りられる。 元利金が解約返戻金を超えると失効する場合がある | かんぽ生命の例:マイページで平日9:00〜13:59に請求すると当日中、14:00〜23:29の請求は翌営業日中に振込み |
| ゆうちょ銀行の貯金担保自動貸付け | 総合口座に担保定額貯金・担保定期貯金がある人 | 預入金額の90%以内(1口座300万円まで)。 貸付期間は原則2年 | 通常貯金の残高を超えて払い戻すときに、不足分が自動的に貸し付けられる |
| クレジットカードのキャッシング枠 | キャッシング枠を設定済みのカードを持っている人 | 枠の範囲内で借りられる。 総量規制の対象(貸金業法13条の2) | JCBカードの例:MyJCBか電話で申し込むと、最短数十秒で口座に振り込まれる※ |
| 質屋 | 質に入れる品物を持っている人 | 期限までに返せないと、品物が返済に充てられる(質屋営業法) | 査定と契約(初回は本人確認)が済めば、品物と引き換えにその場でお金を受け取れる |
参考:厚生労働省「生活福祉資金貸付制度」
参考:静岡県社会福祉協議会「福祉資金のしおり」「緊急小口資金のしおり」
参考:りそな銀行「リバースモーゲージローン「あんしん革命」(ライフイベントプラン)」
参考:公益財団法人 生命保険文化センター「配当金の引出し・契約者貸付」
参考:かんぽ生命「契約者貸付のご請求」
参考:ゆうちょ銀行「貯金担保自動貸付け」
参考:JCB「キャッシング振り込みサービス」
参考:京都質屋協同組合「質屋のご利用について」
※2026年10月時点
急ぎの出費に向いているのは、質屋・クレジットカードのキャッシング枠・ゆうちょ銀行の自動貸付けのように、早くお金を受け取れる方法です。生活福祉資金とリバースモーゲージは、審査や契約の手続きを経てから受け取るため、時間に余裕がある出費に向いています。
生活福祉資金貸付制度|低所得・高齢者の世帯などが申し込める
生活福祉資金貸付制度は、都道府県社会福祉協議会が実施する公的な貸付制度で、低所得者世帯・障害者世帯・高齢者世帯が対象です。高齢者世帯は、65歳以上の高齢者がいる世帯を指します。
総合支援資金と福祉資金の利子は、連帯保証人を立てれば無利子、立てない場合も年1.5%(緊急小口資金は無利子)で、カードローンより利息の負担を抑えられます。(※2026年10月時点)
相談と申込みの窓口は、住んでいる地域の市区町村社会福祉協議会です。貸付けを決めるときは、貸付条件に加えて、返済できる見込みがあるかも考慮されます。
審査を経るため、申込みからお金を受け取るまでには日数が必要です。静岡県社会福祉協議会の例では、緊急小口資金は申請書の受理から入金まで概ね1週間程度、福祉資金は申込みから貸付決定まで1か月以上かかることもあります。
出費の予定がわかった時点で市区町村社会福祉協議会に相談しておくと、自分の世帯が対象になるかと、総合支援資金・福祉資金などのうちどの資金を借りられるかを、支払いに間に合ううちに確かめられます。
リバースモーゲージ|持ち家があれば自宅を担保に申し込める
リバースモーゲージは、自宅を担保にお金を借り、毎月は利息だけを支払い、亡くなったあとに元本を返すローンです。りそな銀行の「あんしん革命」(ライフイベントプラン)は、申込時50歳以上で、公的年金などの安定した収入がある人が対象で、資金用途は自由です。
りそな銀行の営業エリア内に住み、りそな銀行を年金受取口座などに指定することも条件になります。変動金利のため、金利が上がると毎月の返済額が増える場合があります。
住宅金融支援機構と提携する金融機関の【リ・バース60】も毎月の支払いは利息のみで、年金収入の人も利用している商品です。使いみちはリフォームや建替え、住替えなど住まいの資金に限られ、生活資金は対象外です。
借りられる額は担保評価額で決まり、60歳以上なら原則50%または60%までとなります。相続人が残った債務を返す必要のない「ノンリコース型」も選べます。(※2026年10月時点)
生活費や医療費に充てたいならりそな銀行のような使いみち自由の商品、家の修繕や住替えならリ・バース60が候補です。自宅を家族に残すには、亡くなったあとに相続人が元本を一括で返す必要があるため、家族と話し合ってから申し込むと、相続のときに慌てずに済みます。
生命保険の契約者貸付|解約返戻金の範囲内で借りられる
契約者貸付は、加入している生命保険の解約返戻金の一定の範囲内で、保険会社からお金を借りられる制度です。借りている間も保障は一般的に変わらずに続き、借りたお金はいつでも全額または一部を返せます。
借りたお金には所定の利息(複利)がつき、返さないままにすると、利息が元金に繰り入れられて年々膨らむのが注意点です。返さないまま被保険者が亡くなると、死亡保険金から元金と利息が差し引かれます。
元利金が解約返戻金を超え、保険会社から通知された金額を期日までに払わないと、保険契約が失効します。
手続きの方法や振込みまでの日数は保険会社ごとに違い、かんぽ生命ではマイページで平日9:00〜13:59に請求すると当日中、14:00〜23:29なら翌営業日中の振込みです。
保険の種類によっては利用できないため、加入している保険会社のマイページや窓口で、借りられる金額と利率を確かめておくと、カードローンと比べてどちらで借りるほうが負担が少ないか判断できます。
ゆうちょ銀行の貯金担保自動貸付け|定額・定期貯金を担保に借りられる
年金そのものは担保にできませんが、ゆうちょ銀行の総合口座にある担保定額貯金や担保定期貯金は、担保にして借りられます。通常貯金の残高を超えて払い戻すと、足りない分が自動的に貸し付けられる仕組みです。
借りられるのは預入金額の90%以内で、総合口座1口座につき300万円が上限になります。金利は、担保定額貯金なら返済時の約定金利に0.25%、担保定期貯金なら預入時の約定金利に0.5%を上乗せした率です。
貸付期間は貸付けの日から2年で、その前に担保の貯金が満期を迎える場合は満期までです。(※2026年10月時点)
返すときは通常貯金に入金すれば自動的に返済され、回数や1回の金額も自由に決められます。利子まで返さないまま貸付期間が過ぎると、担保の貯金が払い戻されて返済に充てられます。
定額貯金や定期貯金を解約せずにお金を用意できるため、総合口座に担保定額貯金か担保定期貯金を預けていて、満期まで残したい人に向いている方法です。
クレジットカードのキャッシング枠|設定済みなら枠内で借りられる
手持ちのクレジットカードにキャッシング枠が設定されていれば、その枠の範囲でお金を借りられます。枠があるかどうかを確かめる場所は、カード会社の会員ページや利用明細です。
枠がない場合は先に設定の申込みが必要で、設定や増額には審査があります。JCBのクレジットカードの場合、キャッシング金利は年15.0%〜18.0%で、上限は大手消費者金融のカードローンの多くと同じ年18.0%です。(※2026年10月時点)
枠があれば、ATMで引き出せるだけではなく、口座に振り込んでもらうこともできます。JCBカードなら、MyJCBか電話で申し込むと最短数十秒で入金されます。(※キャッシング振り込みサービスの利用には、事前にキャッシング利用可能枠の設定が必要です。振込時間は金融機関の都合により異なる場合があります。)
クレジットカードのキャッシングも総量規制の対象で、年収の3分の1を超える借入れはできない決まりです(貸金業法13条の2)。使う前に会員ページで返済日と毎月の返済額を確かめ、年金の支給がない月も払えるかを見ておくと、返済の遅れを防げます。
質屋|品物を預けてお金を借りられる
質屋は、品物を預けてお金を借り、期限までに返せば品物が戻ってくる仕組みです。借りられる額は品物の価値で決まり、査定と契約が済めば、品物と引き換えにその場でお金を受け取れるのが特徴です。
期限は原則3か月で、利息(質料)だけを払えば延長もできます。期限までに返せない場合は預けた品物が返済に充てられ、元金や利息の返済義務はなくなります。
質屋を営むには、営業所ごとに都道府県公安委員会の許可が必要です(質屋営業法2条)。利率や利息の計算方法、流質期限は、営業所内の見やすい場所に掲示する決まりです(質屋営業法16条)。
品物を預ける前に、許可を受けた店かと掲示された利率を確かめておくと、期限までに返す額の見当がつきます。返すつもりのない品物なら、質に入れずに不用品として売る方法もあり、返済の負担を増やさずにお金を用意できます。
年金受給者のカードローンQ&A
申込み前の疑問から、借りたあとの返済や万一のときの扱いまで、年金受給者に多い疑問に一問一答で答えます。数値はいずれも公式サイトの表記に基づきます。(※2026年10月時点)
年金収入だけで申し込んだその日に借りられる?
年金収入だけでも、レイクなら申し込んだその日のうちに借りられる場合があります。Web申込みは24時間受け付けていて、Webで最短8分で融資を受けられます。契約後は、銀行振込みを選べば、その日のうちに口座へ振り込んでもらうことも可能です。(※お申込み時間や審査状況により、ご希望にそえない場合があります。)
レイクには満20歳以上70歳以下なら申し込めます。71歳以上なら、5選で紹介したベルーナノーティスが申込先です。申し込む前に年金証書など年金の受給額がわかる書類を用意しておくと、手続きを早く進められます。
年金受給者はいくらまで借りられる?
借りられる金額は、商品の限度額の範囲で、審査の結果によって決まります。消費者金融などの貸金業者から借りられるのは、他社の分も含めて、原則として年金を含む年収の3分の1までです(貸金業法13条の2、総量規制)。
たとえば年金が年180万円なら、貸金業者から借りられるのは合計60万円までです。
銀行の中には、年齢で限度額を変えているところもあります。りそな銀行のカードローンは、申込み年齢が満60歳以上の方の利用限度額が200万円以下です。
審査で決まる額は、商品の限度額より低くなることもあります。希望額は、年金から毎月返せる額をもとに決めておくと、借りすぎを防げます。
障害年金・遺族年金だけでもカードローンに申し込める?
障害年金や遺族年金だけでも、5選のカードローンには年齢の条件を満たせば申し込めます。5選はどれも収入が年金だけでの申込みを認めていて、年金の種類で条件を分けていないためです。
年金受給者向けのローンには、受け取っている年金の種類を条件にしている商品もあります。
たとえば中国ろうきんの年金ローン(会員構成員・提携生協組合員向け)は、老齢または退職を原因とする公的年金の受給が条件です。
障害年金と遺族年金は非課税のため、公的年金等の源泉徴収票の送付対象外です。収入の書類を求められたら、年金証書や年金振込(支払)通知書を用意すると手続きを進められます。
年金受給者向けのローンを選ぶときは、申込条件に「老齢」「退職」など年金の種類の指定がないかを先に見ておくと、条件に合わない申込みを避けられます。
年金受給者がカードローンの審査に落ちたらどうすればいい?
審査に落ちたら、すぐにほかの会社へ申し込むのではなく、申込条件と自分の状況を見直すことが先です。次の3つを順に確かめると、次に申し込む先を絞り込めます。
- 年金だけで申し込める商品か、年齢の上限を超えていないかを見直す
- 延滞などに心当たりがあれば、CICやJICCの本人開示で信用情報を確かめる
- 他社の借入残高と毎月の返済額を書き出し、年収の3分の1の枠と返済の余裕を確かめる
申込みの記録も信用情報機関に一定期間残るため、見直しの前に続けて申し込むのは避けるほうが安全です。すでに返済が苦しい場合は、新たに借りるより先に返済の相談をするほうが、状況を立て直しやすくなります。
年金受給者がカードローン利用中に死亡したら借入れはどうなる?
カードローンの借入れが残ったまま亡くなった場合、その返済義務は預貯金などの財産と同じく相続人に引き継がれます(民法896条)。
相続人は、借金も財産も引き継がない「相続放棄」や、受け継いだ財産の範囲で借金を返す「限定承認」を選べます(民法922条・939条)。限定承認は、相続人が複数いる場合は全員そろっての手続きが条件です(民法923条)。
相続放棄や限定承認の手続き先は家庭裁判所で、期限は原則として相続の開始を知った時から3か月以内です(民法915条・924条・938条)。死亡したときの連絡や手続きは借入先ごとに決まっているため、契約時の書面で確かめておくと、家族が手続きで困らずに済みます。
家族に借入れがあることを伝えておき、迷う場合は弁護士や司法書士に相談すると、期限内に判断しやすくなります。
年金受給者がカードローンの返済に困ったら、どこに相談すればいい?
返済が苦しくなったときの最初の相談先は、契約している借入先です。別の会社から借りて返済に充てると、借入れが増えて返済がさらに重くなります。
借入れが重なって返済が回らない場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00。土・日・祝休日・年末年始休業日を除く)で債務相談ができ、手数料はかかりません※1。
法テラスで借金の問題について弁護士・司法書士の無料法律相談を受けられるのは、収入と資産が一定の基準以下の人で、同じ問題につき3回までです。単身なら、手取りの月収18万2,000円以下(東京都特別区・大阪市などは20万200円以下)、現金・預貯金180万円以下が基準です※2。
銀行のカードローンで借りている場合は、全国銀行協会の「カードローン相談・苦情窓口」や、返済に困った人向けの「カウンセリングサービス」(相談料無料)にも相談できます※3。債務整理に詳しい弁護士を自分で選びたい場合は、ベンナビ債務整理からも相談先を探せます。
※1 参考:日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」
※2 参考:法テラス「無料法律相談のご利用の流れ」
※3 参考:全国銀行協会「全国銀行協会相談室・あっせん委員会」
まとめ|年金だけでも申し込めるカードローンはあり、申込先は年金以外の収入と年齢で決まる
年金受給者は、収入が年金だけでも申し込めるカードローンがあり、申込先は年金以外の収入があるかと年齢で決まります。状況別の申込先は、次のとおりです。
- 年金だけ(銀行):オリックス銀行・auじぶん銀行・バンクイック
- 年金だけ(消費者金融):レイク・ベルーナノーティス
- 年金+パートなど:アコム・SMBCモビット・プロミス・アイフルも
- 条件に合わなければ:地域の金融機関のローンや公的な貸付
年齢の上限は商品ごとに違い、71歳以上で収入が年金だけなら、ベルーナノーティスや住む地域の地方銀行・信用金庫・ろうきんのローンが申込先です。
どの商品にも審査があり、借りられるかどうかはその結果で決まります。すでに返済が苦しい場合は、新たに借りるより先に借入先や日本貸金業協会に相談するのが、状況を立て直す近道です。
年金から返せる金額を先に決め、条件に合う申込先に絞って申し込むと、借りたあとの返済の見通しもつけやすくなります。