いつもの審査は、中小消費者金融だからといって甘くありません。過去の延滞や債務整理の記録も、いつもが加盟する信用情報機関を通じて確認されます。
一方で、条件を満たしていればパート・アルバイトの人も申し込めます。
本記事では、いつもの公式サイトと利用者10人のアンケートをもとに、通過できない人の4つの特徴と、申し込む前にできる5つのことを解説します。読み終えると、いつもに申し込む前に何を見直せばよいかが分かります。
ぜひ参考にしてください。
- 調査主体:編集部
- 調査対象:いつもの利用者10名
- 調査期間:2026年8月12日〜26日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
【結論】消費者金融いつもの審査は甘くない|3つの理由
消費者金融いつもの審査は、甘くありません。審査の基準を公表していませんが、公式の簡単診断で入力する5つの項目(年齢・年収・他社借入の件数・他社借入の金額・事故歴)から、本人属性・他社借入・信用情報の3つを見ていると考えられます。
3つとも、申し込む前に自分で確かめられます。まずは公式の簡単診断で、借りられるかの目安を確かめておきましょう。
理由1:安定した収入があるかを、本人属性で確認している
いつもの審査で本人について見られるのは、安定した収入があるかです。簡単診断で本人について入力するのは年齢と年収の2つで、雇用形態や勤務先の欄はありません。正社員かどうかよりも、収入が続いているかを見ていると考えられます。
収入は、申込フォームに書いた年収だけでなく、書類でも確かめられます。貸金業法で収入証明書の提出が必要になるのは、1社から50万円を超えて借りるときか、他社と合わせて100万円を超えるときだけです。一方いつもは、必要書類のページで借入額の条件を付けずに、収入証明書1点を求めています。少しだけ借りたいときも、自分で書いた年収だけで審査が進むわけではありません。
申込フォームの年収は、手元の源泉徴収票や給与明細書の金額に合わせて書きましょう。
理由2:他社と合わせた借入の合計が、年収の3分の1を超えないかを確認している
収入が安定していても、借りられる金額には法律で上限があります。他社と合わせた借入の合計が年収の3分の1までという、総量規制と呼ばれる貸金業法のルールです。中小の消費者金融であるいつもにも、大手と同じ上限が当てはまります。
他社の借入額は、申込フォームの入力だけでなく、信用情報機関の記録でも把握されます。そのため、いつもで借りられるのは、多くても「年収の3分の1から他社の借入を引いた額」までです。たとえば年収300万円で他社から50万円借りている人は、いつもで借りられるのは多くても50万円です。
申し込む前に「年収÷3−他社の借入」を計算し、希望額がその範囲に収まるか確かめておきましょう。
理由3:延滞や債務整理の記録から、返済能力を確認している
いつもの審査では、延滞や債務整理の記録も確認されます。 確認に使うのは、いつもが加盟する指定信用情報機関の日本信用情報機構(JICC)です。
JICCは、シー・アイ・シー(CIC)や全国銀行個人信用情報センターと、延滞などの情報を共有しています。いつもが照会するのはJICCでも、クレジットカードや銀行のカードローンでの延滞も確認される仕組みです。
中小の消費者金融だからといって、ほかの会社での延滞が見られないわけではありません。記録が残っている間は審査の材料になるので、心当たりがあれば申し込む前に開示で確かめておきましょう。
そもそもいつもとは?
いつもは、高知県知事の登録を受けた正規の貸金業者です。貸金業の登録番号は高知県知事(5)第01519号で、日本貸金業協会にも会員番号第005847号で加盟しています。本社は高知県高知市にあり、1993年2月8日に設立された株式会社いつもが運営する中小消費者金融です。
| 運営会社 | 株式会社いつも(高知県高知市) |
|---|---|
| 貸金業登録番号 | 高知県知事(5)第01519号 |
| 金利(実質年率) | 年4.8〜20.0%※1・※2 |
| 契約限度額 | 500万円まで※1 |
| 審査結果の連絡 | 申込からおよそ30分(18時以降は翌営業日)※3 |
| 無利息期間 | 最大60日間(はじめての契約で、60万円以上を契約した人)※1・※4・※5 |
| 申込条件 | 20歳以上65歳以下 本人に安定した収入がある人 学生は除く |
| 担保・保証人 | 原則不要 |
| 勤務先への在籍確認の電話 | 原則なし(必要な場合も本人の確認を取ってから) |
| カード・郵送物 | カードの発行なし 郵送物は原則なし※6 |
※2 適用される金利は、審査の結果で決まります。
※3 18時以前の申込でも、混雑時は翌営業日になる場合があります。
※4 審査内容によって対象外になる場合があります。
※5 無利息期間が終わった後は、通常の金利が適用されます。
※6 本人が希望した場合や、返済の件で連絡が取れない場合などは、郵送物が届きます。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
※2026年10月時点
参考:いつも「貸付条件」「フリーローン」「最大60日間利息0円」「よくある質問(借りるとき)」「簡単診断」「会社概要」
いつもの審査に通過できない人の4つの特徴
いつもの審査に通過できない人には、次の4つの特徴があります。
4つは、いつもの公式サイトと、いつもが加盟するJICCの登録ルールに書かれている内容をもとにしています。審査の基準そのものは公表されていないため、当てはまっても必ず通過できないとは限りません。
当てはまるものがあれば、申し込む前に見直しておきましょう。
特徴1:他社借入が年収の3分の1に近い
他社借入がすでに年収の3分の1に近いと、いつもで新たに借りられる額はわずかしか残りません。ただし、いつもが扱うおまとめローンは借入残高を段階的に減らすための借換えにあたるため、年収の3分の1を超えていても利用できる場合があります。
特徴2:収入が安定していない
いつもの貸付対象者の条件は、「収入がある」ではなく「安定した収入」があることです。
働き始めて1〜2か月の人は、給与明細書が2か月分そろわず、収入を書類で示しにくくなります。収入証明書は審査で返済能力を確かめるために必要な書類なので、使える書類がないと収入を確かめてもらえません。
給与明細書が1か月分しかない人は、申し込む前にいつもへ相談しましょう。
特徴3:信用情報に延滞や債務整理の記録がある
いつもはJICCに加盟しているので、過去の延滞や債務整理は、記録が残っている間は審査で見られる仕組みです。
延滞や債務整理の記録が残る期間は、契約した日で分かれます。2019年10月以降の契約なら、延滞も債務整理も、契約中と契約終了後5年以内まで残ります。2019年9月以前の契約なら、延滞は遅れた分を払ってから1年以内、債務整理は行った日から5年以内まで残ります。
隠して申し込むことはできないので、申し込む前にJICCの開示で自分の記録を確かめておきましょう。ただしJICCの開示で分かるのはJICCに登録されている情報だけです。クレジットカードや銀行のカードローンの記録まで確かめたいときは、CIC・全国銀行個人信用情報センターにもそれぞれ開示を申し込む必要があります。
特徴4:短い期間に何社も申し込んでいる
申し込んだ記録は、JICCに照会日から6か月以内残る仕組みです。短い期間に何社も申し込むと、申込記録が重なります。各社は審査の基準を公表していないため記録がどう扱われるかは分かりませんが、避けられるなら避けておくのが無難です。
記録が重なるのを避けるなら、1社ずつ結果を待ってから次に申し込みましょう。
いつもの審査に通過するためにできる5つのこと
いつもの審査に通過するために、申し込む前にできることは次の5つです。
5つを順番に全部やる必要はありません。他社借入があるなら1と4、書類がそろっているか不安なら1と2から始めましょう。
対策1:申し込む前に簡単診断で目安を確かめる
公式の簡単診断を使えば、申し込む前に借りられるかの目安が分かります。簡単診断は申込ではないので、名前や電話番号は入力しません。申込の記録は信用情報機関に残らないので、何度試しても記録は重なりません。
結果は借りられる金額ではなく、「ご融資が可能と思われます!」か「今回の診断では判断致しかねます。」のどちらかで出ます。「ご融資が可能と思われます!」と出た人は、本人確認書類と収入証明書をそろえてから申し込みましょう。「判断致しかねます」でも申し込めますが、先に他社借入を減らした金額で試し直し、表示が変わるかを確かめると安心です。(※簡単診断は簡易的な診断で、実際の審査はより詳しい情報をもとに行われます)(※簡単診断は、最大60日間の無利息の対象になるかを診断するものではありません)
対策2:本人確認書類2点と収入証明書を先にそろえる
フリーローンの本人確認書類は、顔写真付きの身分証明書と健康保険証の2点です。顔写真付きの身分証明書は、運転免許証・マイナンバーカード・パスポートなどが使えます。現住所と本人確認書類の住所が違う場合は、公共料金の請求書などの郵便物か住民票の写しも出します。
あわせて、源泉徴収票・確定申告書・所得証明書・給与明細書のうち最新のもの1点を収入証明書として出します。給与明細書で出す場合は最新2か月分が必要で、賞与明細書(夏季・冬季)もあれば一緒に提出します。前年2月以降に今の勤務先へ入社した人は、源泉徴収票と所得証明書が使えないため、給与明細書を出します。また、審査の状況によっては、追加の書類を求められる場合もあります。書類はスマホで撮影して、いつもの公式LINEアカウントかEメールで送ります。
健康保険証の記号・番号・保険者番号と、マイナンバー、本籍地、基礎年金番号は、付箋などで隠してから撮影します。撮るときは、書類の四隅が画面に収まるように真上から撮りましょう。有効期限が切れた書類や、ピンボケで文字が読めない画像は、再提出になります。
対策3:申込に使う電話番号は日中に出られるものにする
いつもでは審査のあと、本人あてに電話がかかってきて、必要書類の確認と契約内容の説明を受けます。契約書類は、電話で契約内容の説明を受けたあとに出す流れです。
電話に出られないと契約書類の提出に移れないので、日中に出られる電話番号を登録しておきましょう。
対策4:他社借入を減らしてから申し込む
他社借入を返した分だけ、いつもで借りられる上限は広がる仕組みです。上限は、他社と合わせて年収の3分の1までと決まっているためです。
急いでいないなら、残高の小さい借入から返してから申し込みましょう。残高の小さい借入なら完済しやすく、他社借入の件数も減らせます。
対策5:結果が出るまでほかに申し込まない
いつもの審査結果が出るまでは、ほかのカードローンに申し込まないようにしましょう。
結果が出る前にほかに申し込むと、申し込んだ社数の分だけ申込の記録が信用情報機関に残ります。記録は6か月残るので、短い期間に何社も申し込んだ状態になります。
いつもで契約できた10人はどんな人だったか
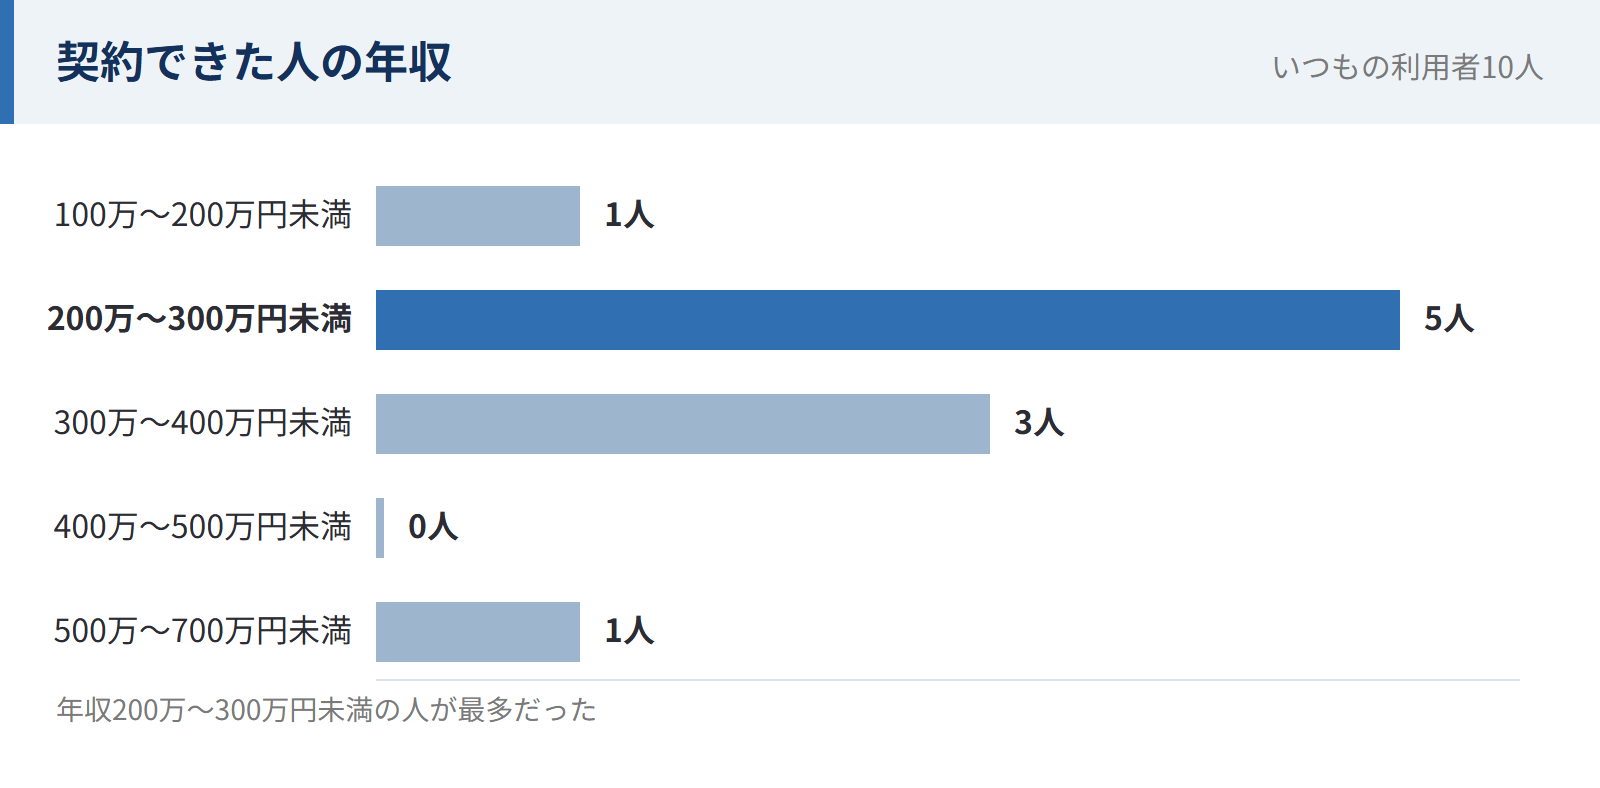
編集部が聞いたいつもの利用者10人は、会社員が5人で最多で、パート・アルバイトも3人いました。年収は200万円台が5人と半数を占め、10人のうち8人がほかのカードローンも使っていました。年収200万円台やパート・アルバイトの人も、実際に契約できています。ただし10人の結果なので、いつもの審査の基準を示すものではありません。
いつもの審査に通過できなかったときの2つの対処法
いつもの審査に通過できなかったときの対処法は、次の2つです。
急いでいないなら1、すぐにお金が必要なら2を選びましょう。
対処1:6か月あけてから申し込み直す
いつもに申し込んだ記録は、JICCに照会日から6か月以内残ります。6か月あけると、前回の申込の記録が消えた状態で申し込み直せます。
6か月の間にできるのは、他社借入を減らすことと、自分の信用情報を開示して記録を確かめることです。
対処2:6か月待てないなら、ほかの中小消費者金融と条件を比べる
6か月も待てずすぐにお金が必要なら、ほかの中小消費者金融も選択肢になります。
比べるときは、上限金利と、収入証明書が要るかどうかの2つを並べましょう。上限金利は返す総額に、収入証明書は給与明細書などがそろわない人でも申し込めるかに関わるためです。
4社の上限金利は、審査が甘い・ゆるいカードローンはある?の比較表で並べて見られます。
いつもの申込から融資までの流れ
いつもの申込から融資までは、4つのステップです。
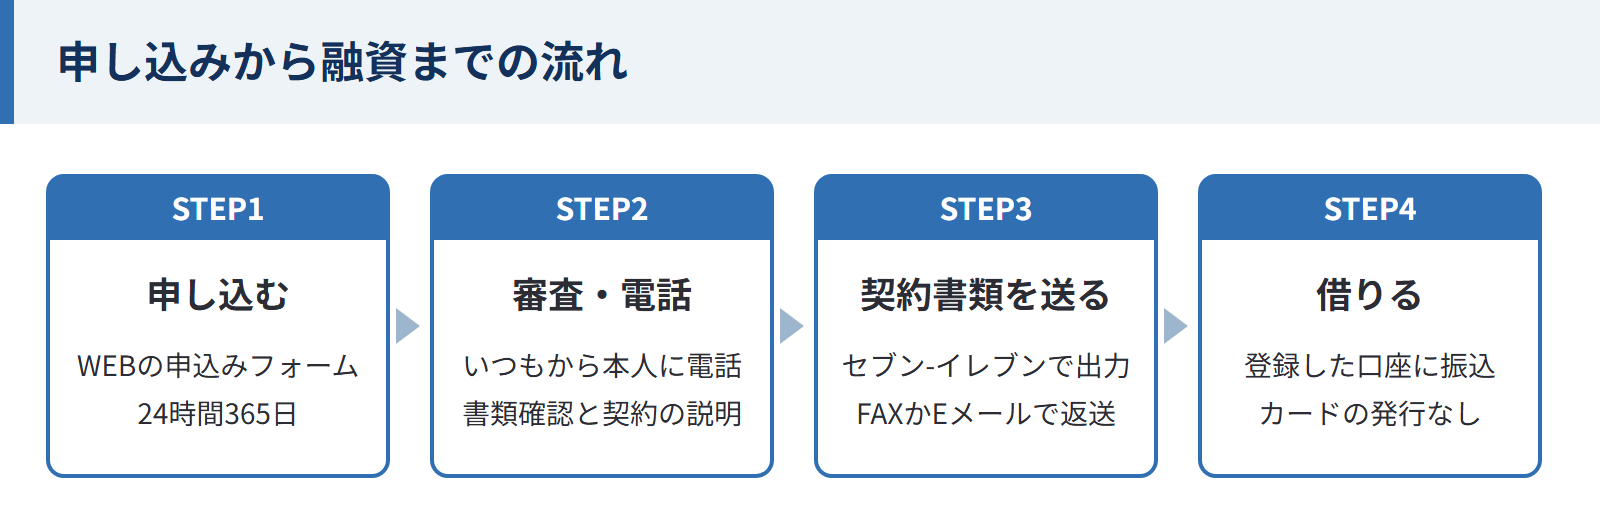
ステップ1:WEBの申込フォームに入力する
はじめていつもに申し込むときは、WEBの申込フォームから申し込みます。WEBからの申込は24時間365日受け付けています。(※2026年10月時点)
申し込んだあとに、申込完了のメールは届きません。必要書類の出し方は受付後にいつもから個別に案内されるので、そのまま待ちます。急いでいることを伝えたいときは、申し込んだあとにナビダイヤル(0570-055-126・平日9:30〜18:00)へ問い合わせましょう。(※18時以降の申込は、翌営業日の連絡です)
ステップ2:審査のあと電話で契約内容の説明を受ける
審査のあとは、いつもから本人に電話があり、必要書類の確認と契約内容の説明を受けます。審査結果は、申し込んでからおよそ30分でメールか電話で届きます。(※18時以降のお申込みは翌営業日のご連絡、18時以前でも混雑時は翌営業日となる場合があります)
ステップ3:セブン-イレブンで契約書類を出力して送る
契約書類は、セブン-イレブンのマルチプリンタで出力して記入し、FAXかEメール(PDF)で送ります。申込と書類の提出はスマホで済みますが、契約書類だけはセブン-イレブンに行く必要があります。出力するときは、審査結果の連絡で伝えられる8桁のプリント予約番号を、マルチコピー機の「ネットプリント」に入力します。印刷料金は、その場で自分で支払います。
カードは発行されず、契約時にいつもから郵送物が届くこともありません。ただし本人が書類の送付を希望した場合やいつもが必要と判断した場合、返済の件で一定期間連絡が取れない場合は、郵送物が送られることがあります。
ステップ4:登録した口座で受け取る
借りたお金は、登録した銀行口座に振り込まれます。カードはなく、コンビニのATMでは借りられません。はじめての融資は、平日9:30〜18:00の審査・振込です。申込の時間帯や振込先の金融機関によっては、翌日の融資になる場合があります。
会員になった後は、土日祝日でも登録した口座に振り込んでもらえます。(※PayPay銀行の口座なら24時間365日、ほかの銀行なら9:00〜21:00)(※銀行やメンテナンスによっては、この時間帯でも利用できない場合があります)
月初・月末・連休明けなどは、アクセスが集中して着金までに時間がかかる場合があります。借りるときの振込手数料は、いつもが負担します。
いつもの審査によくある質問
ここまでで触れていない疑問を、3つまとめます。数値はいずれも公式サイトの表記に基づきます。(※2026年10月13日時点)
専業主婦でもいつもに申し込めますか?
配偶者貸付を希望する場合は、申し込めます。
配偶者貸付は、本人に収入がなくても、配偶者と合わせた年収の3分の1までを上限に借りられる総量規制の例外です。配偶者の同意が必要なため、内緒で利用することはできません。
必要書類のページには、配偶者貸付を希望する専業主婦の人への案内があります。本人確認書類に加えて、配偶者の同意書と、配偶者の本人確認書類もあわせて出します。条件を詳しく知りたい人は、申し込む前にナビダイヤル(0570-055-126・平日9:30〜18:00)で確かめましょう。
いつもで借りたお金の使い道は聞かれますか?
聞かれません。キャッシングローンは、資金使途(利用目的)を問わない商品です。
いつもの限度額は契約した後に増やせますか?
増やせます。増額の申込には審査があり、場合によっては年収証明書の提出も必要です。申込は、LINE公式アカウント・会員ログインのメッセージ・電話のいずれかからできます。
まとめ|いつもの審査は甘くないが、パート・アルバイトでも申し込める
消費者金融いつもの審査は、甘くありません。いつもの審査では、本人属性・他社と合わせた借入の合計・延滞や債務整理の記録の3つが確認されます。
パート・アルバイトの人も申し込めますが、学生は働いていても対象外です。
- 本人属性では、安定した収入があるかを見られる
- 他社と合わせた借入の合計が、年収の3分の1までに収まるかを見られる
- 延滞や債務整理の記録は、加盟するJICCを通じて照会される
- 通過できない4つの特徴のうち、他社借入と申し込み方は自分で見直せる
- 通過できなかったら、6か月あけるか、ほかの中小消費者金融と条件を比べる
申し込む前に簡単診断で目安を確かめ、結果が出るまではほかに申し込まないようにしましょう。
すでに他社の返済が重なっていて、借り増しでは追いつかないなら、債務整理という方法もあります。弁護士や司法書士に依頼して、借金の返済額や返済方法を見直す手続きです。
債務整理の相談先は、ベンナビ債務整理で探せます。