カードローンの審査で見られるのは、申し込む人の情報・信用情報・他社からの借入の3つです。
「自分は審査に通るのか」「落ちたら次の申込に響くのか」と不安な人も多いでしょう。通過の基準は公表されていませんが、3つの項目は申し込む前に自分で確かめられます。
次の申込に響くかどうかに関わるのは、申し込んだ記録です。この記録は審査に通ったかどうかに関係なく信用情報に残り、6か月間は次に申し込んだ会社の審査でも確認されます。短い期間に何社も申し込むと、それが原因で通過できないこともあります。
本記事では、審査で見られる3つの項目・結果が出るまでの時間・必要書類・記録が残る期間を整理しました。今申し込んでよいかと、申し込む前に何を準備すればよいかを判断できます。
- 調査主体:編集部
- 調査対象:大手消費者金融5社(アコム・プロミス・アイフル・SMBCモビット・レイク)と銀行13行のカードローンの利用者216人
- 調査期間:2026年8月5日〜10月16日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
【結論】カードローンの審査で見られるのは3つの項目
カードローンの審査で見られるのは、申し込む人の情報・信用情報・他社からの借入の3つです。3つの項目から、貸したお金をきちんと返せる人かどうかが判断されます。
何を満たせば通過できるかは公表されていませんが、3つとも、申し込む前に自分で確かめられる項目です。先に見直しておけば、入力ミスや書類の住所違いで通過できないことは防げます。
| 項目 | 審査で確認される内容 | 申し込む前に確かめる方法 |
|---|---|---|
| 申し込む人の情報 | 申込フォームに入力する情報 年齢 年収 勤務先 など | 入力する内容を手元の書類と照らす |
| 信用情報 | 返済の履歴 延滞の記録 申し込んだ記録 | 信用情報機関(ローンやクレジットの記録を集める機関)に開示(自分の記録を見せてもらう手続き)を申し込む |
| 他社からの借入 | 他社から借りている 件数 残高 | 借りている会社の会員ページなどで残高を見る |

項目1:申し込む人の情報|年齢・年収・勤務先
審査で見られる1つ目は、申込フォームに入力した年齢・年収・勤務先です。
年齢は、申し込める範囲に入っているかが見られ、範囲は会社ごとに違います。年収は、消費者金融で借りられる額の上限(年収の3分の1)を決める材料です。
勤務先は、在籍確認で確かめられます。在籍確認とは、入力した勤務先で本当に働いているかを確かめる手続きです。勤務先への電話ではなく、申込の内容や書類で確かめる会社もあります。信用情報機関のCICにも過去の契約時の勤務先が記録されているので、実際と違う勤務先を入力すると審査で分かってしまいます。
年齢は申込先の申込条件と見比べ、勤務先と年収は手元の書類に書かれているとおりに入力しましょう。
項目2:信用情報|返済の履歴と申し込んだ記録
審査で見られる2つ目は、信用情報に登録された返済の履歴と、カードローンに申し込んだ記録です。信用情報は、カードローン会社などが「約束どおり返してくれる人か」を判断するために使われます。
信用情報を管理する信用情報機関は3つあり、主な加盟先が違います。
| 信用情報機関 | 主な加盟先 |
|---|---|
| CIC | クレジットカード会社 消費者金融 など |
| JICC(日本信用情報機構) | 消費者金融など |
| 全国銀行個人信用情報センター | 銀行 保証会社 など |
審査で照会されるのは、申込先が加盟している機関の記録です。ただ、延滞の記録は3つの機関の間でやり取りされているので、消費者金融で延滞した記録も銀行の審査で見られます。銀行で延滞した記録も、同じように消費者金融の審査で見られます。
どの機関でも、登録される記録は大きく分けて次の2種類です。
- 契約・返済の記録:契約の内容・利用限度額・残高・返済の状況・延滞の有無など
- 申し込んだ記録:申し込んだ日・申込先など
※参考:CIC「CICが保有する信用情報」、JICC「信用情報の内容と登録期間」、全国銀行協会「センターの概要」
自分の記録は、信用情報機関に開示を申し込むと、インターネットやスマホアプリで見られます。過去に返済が遅れたことがあって不安なときは、申し込む前に開示して確かめておきましょう。
項目3:他社からの借入|借りている件数と残高
審査で見られる3つ目は、他社から借りている件数と残高です。他社での利用限度額(借りられる上限の額)や残高は、信用情報に登録されています。審査では、申込フォームに入力した金額とあわせて、信用情報の残高も確かめられます。
消費者金融では借入の合計が年収の3分の1までなので、他社の残高が多いほど新たに借りられる額は少なくなる仕組みです。他社の残高が多いときは、先に返済して残高を減らしてから申し込みましょう。
カードローンに審査が必ずある2つの理由
カードローンに審査が必ずあるのは、返してもらえるかと、消費者金融では年収の3分の1を超えて貸さないかを確かめるためです。どちらも法律や業界のルールで求められている確認なので、正規の業者から借りるなら必ず審査を受けることになります。
正規の業者は、「誰でも借りられる」のような広告を出すことも法律で禁じられています(貸金業法16条)。つまり、「審査なし」「誰でも借りられる」と宣伝している業者は、国や都道府県に登録していない違法な業者(闇金)の可能性が高いです。違法な業者から借りると、高い金利で返済額がふくらんだり、厳しい取立てを受けたりすることがあります。
どんなに急いでいても、「審査なし」と宣伝する業者には申し込まないようにしましょう。
理由1:貸したお金を返してもらえるかを確かめるため
1つ目の理由は、貸したお金を返してもらえるかを確かめるためです。消費者金融などの貸金業者には、収入や借入の状況などから返済能力を調べる義務があります(貸金業法13条)。返済能力とは、借りたお金を無理なく返せる力のことです。
銀行は貸金業法の対象外ですが、全国銀行協会の申し合わせ(銀行どうしの取り決め)で返済能力を確かめています。さらに銀行カードローンでは、保証会社(返済が滞ったときに代わりに銀行へ返済する会社)も審査をする場合があります。
消費者金融でも銀行でも返せるかが見られるので、申し込む前に毎月無理なく返せる額を考えて、借りる額をしぼりましょう。
理由2:年収の3分の1を超えて貸していないかを確かめるため
2つ目の理由は、年収の3分の1を超えて貸していないかを確かめるためです。消費者金融などの貸金業者から借りられるのは、合計で年収の3分の1までです(総量規制・貸金業法13条の2)。
例えば年収300万円の人は、貸金業者から合計100万円までしか借りられません。すでに別の貸金業者から80万円借りていれば、新たに借りられるのは20万円までです。計算に入るのは消費者金融などからの借入で、住宅ローンや銀行からの借入は入りません。
消費者金融に申し込む前に、「年収÷3−消費者金融などからの借入残高」で、新しく借りられる額の目安を計算しておきましょう。
カードローンの審査にかかる時間は消費者金融と銀行で違う
カードローンの審査にかかる時間は、消費者金融のほうが銀行より短い傾向があります。
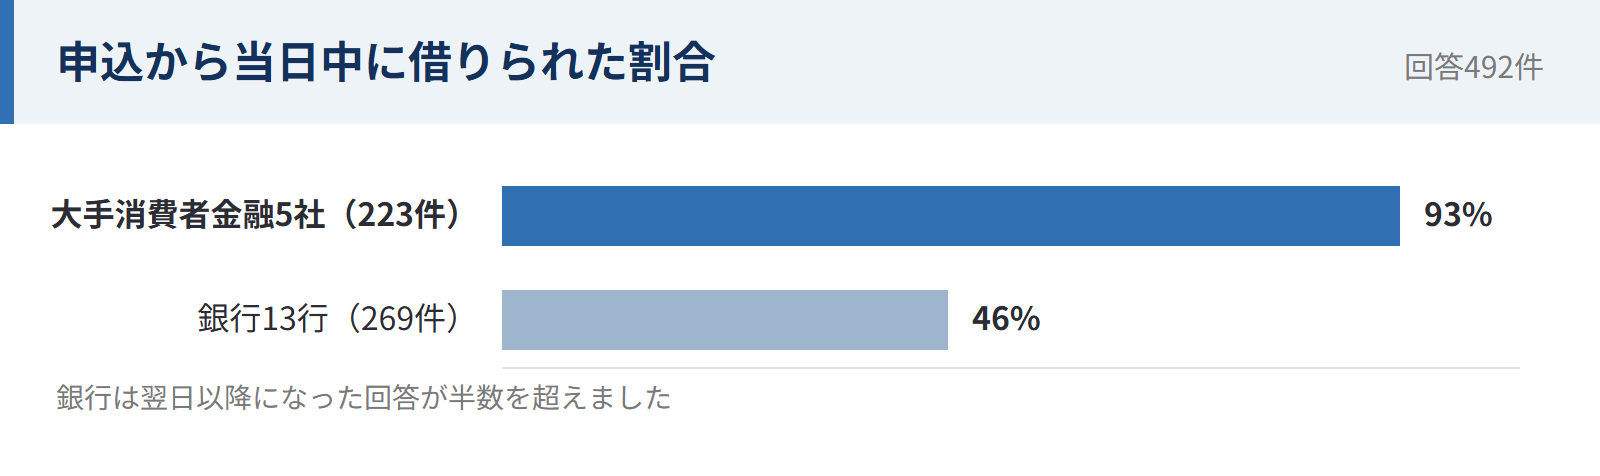
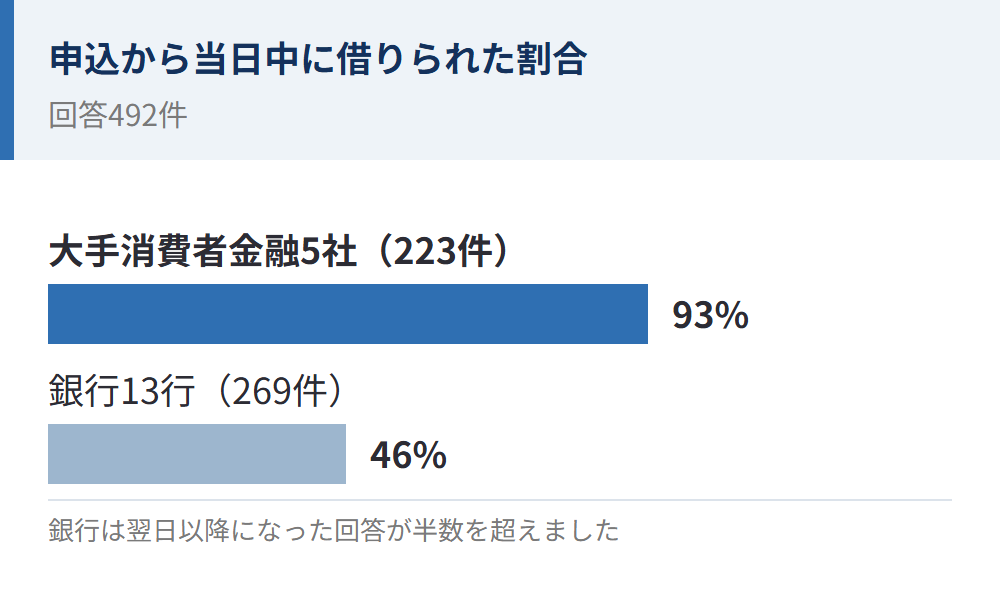
編集部のアンケートでは申し込んだ日のうちに借りられた人が、大手消費者金融5社で93%(223件中208件)、銀行13行で46%(269件中125件)でした。銀行は半数以上が借りられるまで翌日以降かかったので、銀行で借りたい人は日にちに余裕を持って申し込みましょう。
消費者金融|大手5社は融資までの最短時間を分単位で示している
アコム・プロミス・アイフル・レイク・SMBCモビットは、申し込んでから借りられるまでの最短時間が分単位です。
※各社の最短時間の表記は、2026年10月時点の公式サイトにもとづきます
※プロミスはWebで契約した場合
※アコム:お申し込み時間や審査によりご希望に添えない場合がございます。
※プロミス:お申込時間や審査によりご希望に添えない場合がございます。
※アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※レイク:お申込み時間や審査状況によっては、ご希望に添えない場合があります。
※SMBCモビット:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
借りたい日が決まっているなら、最短の時間を前提にせず、余裕を持って申し込んでおきましょう。
銀行|審査結果は最短当日・借りられる日は別に案内される
銀行は審査結果が最短当日に届きますが、借りられるようになる日は別です。
| 銀行 | 審査結果が届くまで | 借りられるまで |
|---|---|---|
| みずほ銀行 | 最短当日(インターネット申込。当日回答は普通預金口座がある人に限る) 翌々営業日以降(電話申込) | 最短当日〜1週間程度(インターネット申込・口座あり) 最短2日〜1週間程度(インターネット申込・口座なし)※3 |
| 三井住友銀行 | 最短当日(本人確認書類の提出後)※1 | 審査結果の連絡後すぐ(口座がある人がパソコン・スマホから申し込んだ場合) |
| 楽天銀行 | 最短当日〜2営業日※2 | カード到着後 (申込時に振込融資の希望額を入れると、カード到着前でも振込で借りられる) |
※2 手続きの状況等によってはさらに時間がかかる場合あり
※3 審査状況や書類の提出状況などで日数がかかる場合あり
※表の内容は、2026年10月時点の各銀行の公式サイトの表記にもとづきます
※参考:みずほ銀行「カードローン申込の審査時間はどのくらいかかりますか」「みずほ銀行 カードローン」「【カードローン】インターネットで申込後、カードローンが利用可能となるまでの目安はどれくらいですか?」、三井住友銀行「三井住友銀行 カードローン」「カードローンのお申込方法・審査について」、楽天銀行「楽天銀行 カードローン」「お申込みから借入までの流れ」
借りたい日に間に合いそうにないときは、消費者金融も申込先の候補に入れましょう。
カードローンの申込から借入までの4ステップ
カードローンの申込から借入までは、申込フォームの入力・本人確認書類の提出・在籍確認・契約と借入の4ステップです。
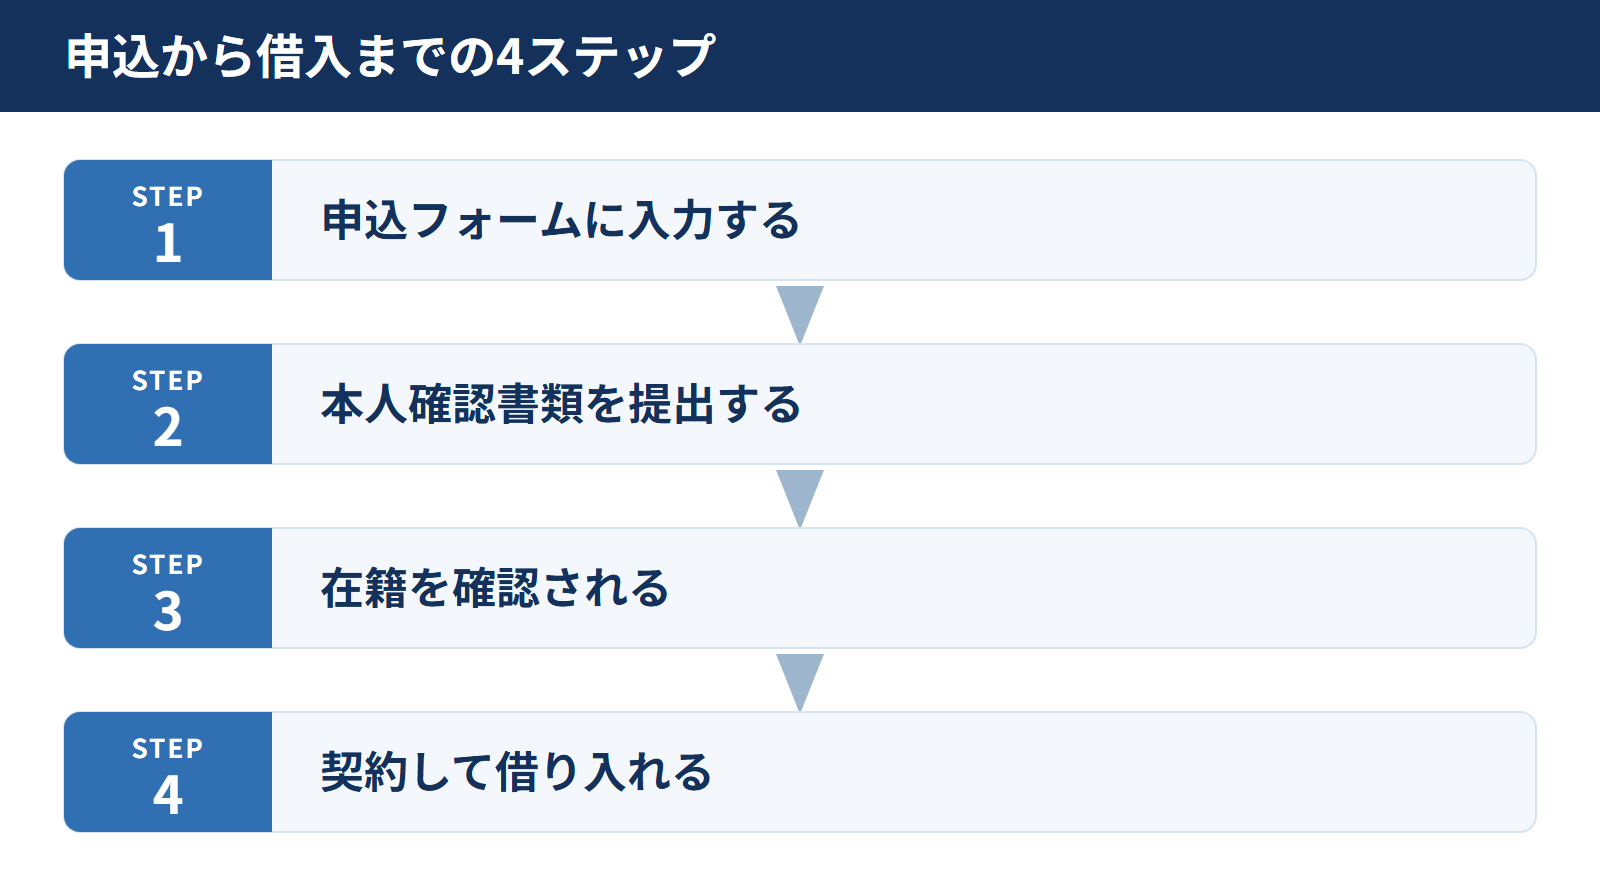
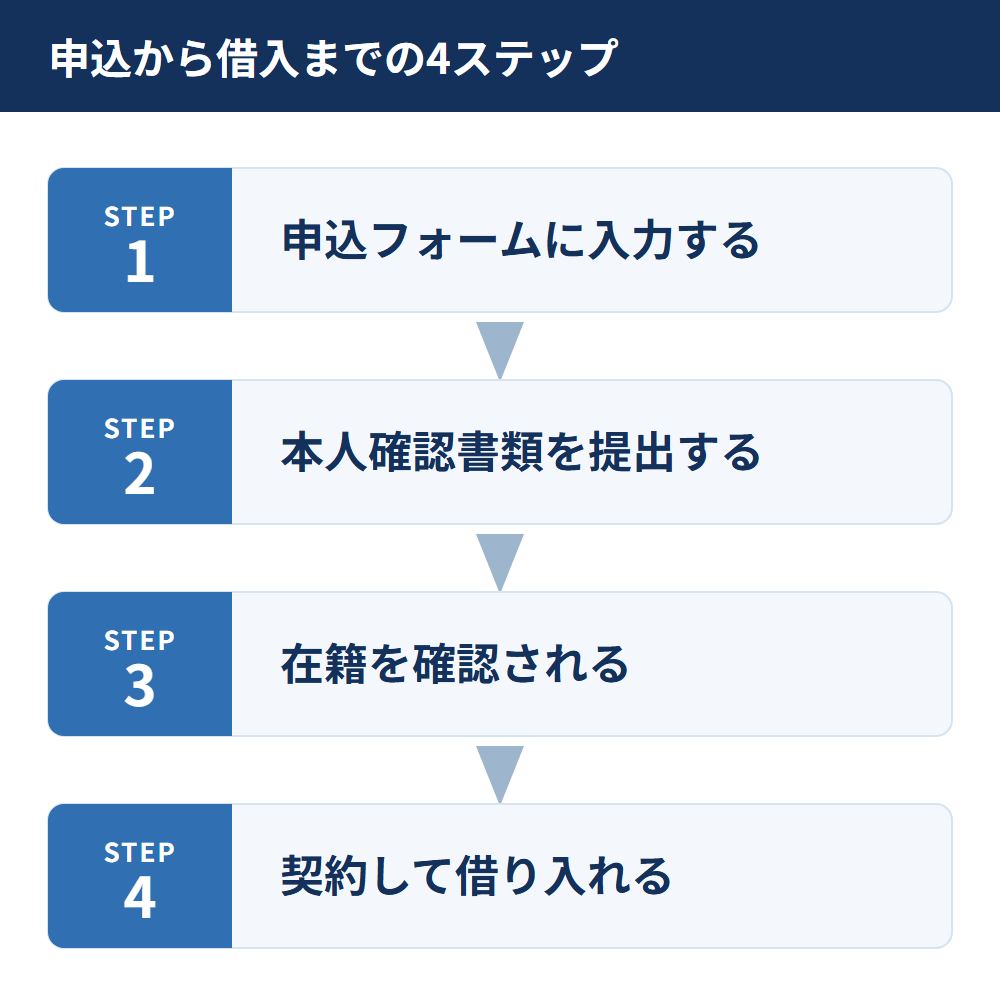
申し込む前に他社の残高を確かめ、本人確認書類を手元に用意しておくと、手続きがスムーズです。
ステップ1:申込フォームに入力する
申込フォームに年齢・年収・勤務先・他社からの借入などを入力します。入力した内容が、あとで出す本人確認書類や収入証明書類と違うと、審査に通過できない原因になります。
他社の残高は、借りている会社の会員ページで今の金額を確かめてから正確に入力しましょう。
ステップ2:本人確認書類を提出する
本人確認書類をスマホで撮影し、アプリやWebから提出します。
すぐに撮影して出せるよう、書類を手元に用意してから申し込みましょう。
ステップ3:勤務先への電話か書類で在籍を確認される
入力した勤務先で働いているかを、勤務先への電話か書類で確認されます。確かめ方は、勤務先への電話が一般的です。ただし消費者金融には、電話をかけずに申込の内容や書類で確かめる会社もあります。
勤務先への電話が気になる人は、申込先の公式サイトで在籍確認の扱いを確かめてから申し込みましょう。
ステップ4:契約を済ませて借り入れる
契約の手続きを済ませてから借り入れる流れです。審査結果はメールなどで届きますが、届いた時点ではまだ契約前です。
審査結果が届いたら、借りたい日に間に合うよう契約の手続きまで済ませておきましょう。
カードローンの審査で必要になる書類は2種類
カードローンの審査で必要になる書類は、本人確認書類と収入証明書類の2種類です。本人確認書類は原則全員が出し、収入証明書類は借りる金額が大きいときなどに求められます。借りたい金額を先に決めておくと、収入証明書類が要るかどうかが分かります。
本人確認書類|会社が指定する書類から選んで出す
本人確認書類は、会社が指定する書類から選んで出すものです。使える書類の例は、運転免許証・マイナンバーカード・パスポートなどです。書類の種類や出す枚数は、会社ごとに違います。
申込先の公式サイトで使える書類の一覧を見て、手元の書類があるかを先に確かめましょう。
収入証明書類|50万円を超える借入で必要になる
消費者金融では、借りる額が大きいと収入証明書類の提出が必要になります。必要になるのは、次のどちらかに当てはまるときです。
- 申し込む1社から借りる額が50万円を超える
- ほかの消費者金融などからの借入と合わせて100万円を超える
2つとも貸金業法で決められた基準なので、どの消費者金融でも当てはまれば提出が必要です。
銀行は、収入証明書類が要る金額の基準が銀行ごとに違います。
| 銀行 | 収入証明書類が要るとき |
|---|---|
| みずほ銀行 | 利用限度額が50万円超の場合 (最初の審査で決まった額が50万円超でも、50万円以下で契約すれば不要) |
| 三井住友銀行 | 申込金額が50万円を超える場合 |
| 楽天銀行 | 利用限度額が50万円以下なら原則不要 (審査の結果、求められる場合あり) |
※参考:みずほ銀行「お申し込みに関するご注意事項」、三井住友銀行「【カードローン】どのような書類が必要ですか?」、楽天銀行「カードローンの審査・ 時間や在籍確認などについて」
収入証明書類として使えるのは、源泉徴収票・確定申告書・給与明細書などで、使える書類は会社ごとに違います。
借りる額が収入証明書類の要る金額を超えそうなときは、最新の源泉徴収票などを申し込む前に用意しておきましょう。
申込のしかたが原因で審査に通過できない2つのケース
申込のしかたが原因で通過できないのは、入力内容と書類の食い違い・短い期間の複数申込の2つです。
申し込む前に、2つのケースに当てはまるものがないかを入力画面と書類で確かめましょう。
ケース1:入力した内容が書類と違っていた
申込フォームに入力した内容が書類と違うと、審査に通過できない原因になります。
書類で確かめられるのは、勤務先名・年収・住所などです。勤務先名を略して入力したり、転職前の勤務先のまま入力したりすると、書類と合わなくなります。本人確認書類の住所が古いままのときや、住所が書かれていないパスポートを出したときは、追加の書類を出すまで本人確認が終わりません。
勤務先名・年収・住所は書類どおりに入力し、本人確認書類は今の住所が書かれたものを出しましょう。
ケース2:短い期間に何社も申し込んだ
短い期間に何社も申し込むと、申し込んだ件数がそのまま信用情報に並び、審査で照会されます。
何社以上で通過できなくなるかは示されていませんが、件数が多いと通過できない原因になることがあります。
申し込む先を1社にしぼってから手続きに進みましょう。
カードローンの審査に通過できなかったときの3つの対処
審査に通過できなかったときの対処は、申込内容を見直す・期間をあける・信用情報を開示するの3つです。通過できなかった理由は会社に聞いても教えてもらえないことがあるので、自分の状況から当てはまるものを選びましょう。
対処1:申込内容と書類を見直してから申し込み直す
入力内容や書類に誤りがあったかもしれない人は、申し込み直す前に入力内容と提出書類の直せるところを直します。確かめるのは、勤務先名や年収が書類どおりか、他社の残高が今の金額か、本人確認書類の住所が今の住所かの3点です。
見直して誤りが見つかったら、書類どおりに直してから1社にしぼって申し込み直しましょう。誤りがなければ原因はほかにあるので、対処2・対処3に当てはまらないかを確かめます。
対処2:続けて申し込まず期間をあける
短い期間に何社も申し込んでいた人は、すぐに次の会社へ申し込まず、期間をあけるのが基本です。
何か月あければ通過できるかは、公表されていません。ただし、申し込んだ記録はカードローンの審査で6か月照会されます。6か月経つまでは申込を重ねないようにしましょう。
対処3:信用情報を開示して登録内容を確かめる
ケースのどちらにも心当たりがない人や、延滞が気になる人は、信用情報を開示しましょう。開示すると、延滞の記録などの登録内容を自分で確かめることが可能です。
| 信用情報機関 | 手数料 | 受け取りまで |
|---|---|---|
| CIC | 500円(インターネット開示) | その場で確認できる (受付は毎日8:00〜21:45) |
| JICC | 700円(スマホアプリ) | 1〜3日程度 (土日祝日・年末年始を除く) |
| 全国銀行個人信用情報センター | 800円(インターネット) | 日数の目安は公表されていない (即時の開示は不可。今は申込が多く、通常より日数がかかっている) |
※手数料と受け取りまでの日数は、2026年10月時点の各機関の公式サイトの表記にもとづきます
※参考:CIC「情報開示とは」、JICC「本人による開示申し込み」、全国銀行協会「本人開示の手続き」
開示で分かるのは申し込んだ機関の記録だけなので、ほかの機関の記録も見たいときはそれぞれに申し込みます。通過できなかった理由までは分かりませんが、延滞の記録が残っているかは確かめられます。
延滞の記録が残っていたら、次の申込は、開示結果にある契約終了日から5年経つ時期を目安にするのが確実です。記録が残っている間は、どの会社に申し込んでも延滞は審査で見られます。今すぐお金が必要なときは、カードローン以外の方法も視野に入れましょう。例えば、借金を減らす手続きの債務整理があります。生活に困ったときに、国や自治体の窓口で借りられる公的な貸付制度もあります。
カードローンの審査で照会される信用情報と、記録が残る期間
申し込んだ記録は6か月、契約と返済の記録は契約が終わってから5年、信用情報に残ります。
| 記録の種類 | CIC | JICC | 全国銀行個人信用情報センター |
|---|---|---|---|
| 申し込んだ記録 | 6か月 | 6か月 | 6か月※1 |
| 契約内容と返済の履歴 | 契約中+終了後5年 | 契約中+終了後5年※2 | 契約中+終了後5年※3 |
| 破産などの記録 | 契約中+終了後5年 | 契約中+終了後5年※2 | 7年(官報に載った破産など) |
※2 2019年9月30日以前の契約は、完済日(破産申立などは発生日)から5年
※3 完済されていない場合は完済日から5年
※参考:CIC「CICが保有する信用情報」、JICC「信用情報の内容と登録期間」、全国銀行協会「センターの概要」
自己破産など官報(国が発行する機関紙)に載った記録だけは、全国銀行個人信用情報センターで最長7年残ります。
※官報情報の登録期間は、2022年11月4日に10年間から7年間に短縮
延滞に心当たりがあるなら、契約が終わった日と記録が残る期間を照らし合わせておきましょう。
申し込んだ記録|カードローンの審査で照会されるのは6か月まで
カードローンに申し込んだ記録が審査で照会されるのは、6か月までです。
CICの申込情報に残るのは「いつ・どの商品に・いくら申し込んだか」で、審査に落ちたかどうかは残りません。落ちても契約しなくても、申し込んだという記録だけは残ります。気をつけたいのは、落ちたことより申込の件数が増えることです。
6か月が過ぎれば、前の申込の記録は次の審査で見られなくなります。
6か月を待つ間に、他社の残高を減らしたり入力内容を見直したりして、審査で見られる内容を整えておきましょう。
返済の履歴と延滞の記録|契約が終わってから5年以内で消える
返済の履歴と延滞の記録が残るのは、契約が終わってから5年以内です。
契約が終わってから5年が過ぎれば、延滞の記録は次の審査で見られなくなります。新しく延滞の記録を残さないよう、今借りている分は返済日までに返しましょう。
カードローンの審査についてよくある質問
ここまでで触れていない疑問を、6つまとめます。
※数値はいずれも公式サイトの表記に基づきます(2026年10月時点)
カードローンの審査は土日や夜間でも進みますか?
土日や夜間もWebから申し込めますが、審査の回答は翌日以降になる場合があります。申込は24時間受け付けていても、審査をする時間は会社ごとに決まっているためです。銀行では、土日に申し込むと結果の連絡まで数日かかることもあります。
急ぐときは、申込先の公式サイトで審査の受付時間を確かめ、受付時間内に申し込みましょう。
カードローンの審査結果が遅いのは、通過できないということですか?
結果が遅いからといって、通過できないわけではありません。申込の内容や時間帯、書類の提出状況で、審査が長引くことがあるためです。
審査結果は、基本的に通過できなかったときもメールや電話で届きます。確認したいことや追加の書類があると、結果の前にメールや電話で連絡が来る場合もあります。
結果を待つ間は、迷惑メールフォルダも含めてメールの受信と電話の着信を見落とさないようにしておきましょう。急ぐときは、申込先の問い合わせ窓口で審査の状況を確かめられます。
カードローンの審査に通過した後、必ず借りなければいけませんか?
審査に通過して契約しても、借りるかどうかを決めるのは自分です。
ただし、契約した事実は信用情報に登録されます。例えば50万円まで借りられる契約なら、1円も借りていなくても「50万円の枠を持っている」ことが記録に残ります。次に申し込んだ会社の審査でも、50万円の枠は見られる情報です。JICCでは、契約してから一度も借りないまま5年経つと、契約中でも契約の記録の登録期間が終わります。
※契約日が2019年10月1日以降の包括契約(カードローンのように枠の中でくり返し借りる契約)の場合
使う予定がないなら、契約まで進むかどうかを申し込む前に決めておきましょう。
カードローンの審査に申し込んだことは家族に分かりますか?
郵送物なしで契約できる会社を選べば、自宅に届く書類から家族に知られる心配を減らせます。大手消費者金融には、Webで申し込んで条件を満たせば、郵送物を原則なしにできる会社があります。
アンケートでも、Web完結を選んで郵送物がなかった人は、大手消費者金融5社で80%(223件中179件)でした。銀行13行では62%(269件中168件)です。郵送物を避けたいときは、申込の途中で郵送物なしの条件(Web明細の登録など)を選びましょう。
ただし会社によっては、返済が遅れて連絡が取れないときに書類が届くことがあります。
カードローンの審査だけ受けることはできますか?
審査だけを受けることはできませんが、申込の前に各社の簡易診断で目安を確かめることはできます。
大手消費者金融の公式サイトには、年齢・年収・他社からの借入などを入れるだけで目安が分かる簡易診断があります。ただし、診断の結果は入力した情報にもとづく目安で、実際の審査結果と同じとは限りません。
申し込むと記録が残るので、まず簡易診断で目安を確かめてから申込先を決めましょう。
カードローンの審査結果が出る前に、申込を取り消せますか?
結果が出る前でも、申込を取り消せる会社があります。取り消しの受付方法は、電話やメールなど会社ごとにさまざまです。取り消す前に信用情報機関への照会がおこなわれていれば、申し込んだ記録は残ります。
取り消すと決めたら、申込先の問い合わせ窓口に連絡しましょう。
まとめ|カードローンの審査では3つの項目から返済能力が確かめられる
カードローンの審査で見られるのは、申し込む人の情報・信用情報・他社からの借入の3つです。3つの項目から、返済能力(借りたお金を無理なく返せる力)が確かめられます。
申し込む前に押さえておきたいのは、次の3つです。
- 通過の基準は公表されていないが、審査で見られる3つの項目は自分で確かめられる
- 正規の業者なら必ず審査があり、消費者金融では原則として年収の3分の1までしか借りられない(総量規制)
- 本人確認書類は今の住所が書かれたものを出し、消費者金融で50万円超(他の貸金業者と合わせて100万円超)を借りるなら収入証明書類も用意する
入力ミスや申込の重ねすぎは自分で防げるので、入力内容と書類を見直してから1社にしぼって申し込みましょう。
審査に通過できなかったときは、思い当たる原因に合わせて次のどれかをおこないます。
- 入力内容や書類に誤りがあったかもしれない:書類どおりに直してから1社に申し込む
- 短い期間に何社も申し込んでいた:6か月経つまで申込を重ねない
- どちらにも心当たりがない・延滞が気になる:信用情報を開示して記録を確かめる
すでに複数の返済が重なっている人や、返済のために借りようとしている人は、新しく借りる前に弁護士へ相談する方法もあります。債務整理(借金を減らす手続き)を無料で相談できる弁護士は、「ベンナビ債務整理」で探せます。