カードローンの借り換えは、別の金融機関の新しいローンで今のローンを完済し、借入先を乗り換えることを意味します。
借り換えが向いているのは、今の金利が年15.0%以上で、残高がまとまって残っていて、延滞なく返している人です。
すでに低い金利で借りている人や完済が近い人、返済そのものが続けられない人には向いていません。借り換えで減る利息は、今と借り換え先の金利差、残高、残りの返済期間で決まることが理由です。
毎月の返済額を下げる使い方もできますが、下げすぎると返済期間が延び、利息の合計が増えます。
借り換えにも審査があり、金利は審査で決まります。借り換え先の候補は上限金利で比べ、1社ずつ申し込みましょう。
本記事では、次の3つを解説します。
- 自分が借り換えに向いているかと、残高別の返済シミュレーション
- 借り換え先の選び方と、おすすめの5つの借り換え先
- 審査の対策と、申込みから元のカードローンの完済までの流れ
カードローンの借り換えとは?
カードローンの借り換えとは、別の金融機関の新しいローンで今のローンを完済し、借入先を乗り換えることです。今の金利が高く、残高がまとまって残っている人ほど利息を減らせます。
借り換えの仕組み
借り換えでは、新しいローンで借りたお金を使い、今のローンを一括で完済します。手順は次の3つです。
- 新しいローンに申し込み、審査を受けて契約する
- 借りたお金で、今のローンを一括で返済する
- 以後は、新しいローンだけを返済する
借り換えをしても、借りている金額そのものは減りません。変わるのは、借入先と、金利・毎月の返済額・返済日といった条件です。金利が下がれば、完済までに支払う利息が減ります。
借り換えローンとおまとめローンの違い
借入先が1社だけなら借り換え、複数社に分かれているならおまとめローンが検討の対象です。
| 比べる点 | 借り換え | おまとめローン |
|---|---|---|
| 対象 | 1社からの借入れ | 複数社からの借入れ |
| 目的 | 金利を下げて、利息を減らす | 借入先を1社にまとめ、返済日と返済額を1つにする |
| 使う商品 | 銀行カードローン、ろうきんのカードローン | おまとめローン |
おまとめローンにも、金利が下がれば利息が減る効果があります。借り換えとの違いは、返済先が1つになり、毎月の返済日と返済額を管理しやすくなる点です。
カードローン借り換えの3つのメリット
借り換えのメリットは、利息が減ること、毎月の返済額を見直せること、返済日や返済方法を変えられることの3つです。
利息の軽減と、毎月の返済額の引き下げは、どちらを優先するかで、借り換えたあとの返し方が変わります。
利息を減らしたい人は毎月の返済額を今と同じにし、月々の負担を軽くしたい人は返済額を下げる形です。返済額を下げると、返済期間が延びる分、利息の合計は増えます。
利息負担を減らせる
借り換えで金利が下がると、毎月の返済額が同じでも、完済までに払う利息が減ります。
たとえば、残高50万円のときに年18.0%から年15.0%へ借り換え、毎月1万5,000円ずつ返すと、完済までの利息は47,504円少なくなります(利息は毎月「残高×年率÷12」で計算し、円未満は切り捨てた試算)。
金利差が大きいほど、減る利息も大きくなります。利息が減った分は元金(借りたお金そのもの)の返済に回り、完済が早まる仕組みです。
毎月の返済額を見直せる
借り換え先によっては、毎月の返済額を今より小さくできます。
カードローンの毎月の返済額(約定返済額)は、商品ごとに決まり方が違います。楽天銀行スーパーローンは、利用残高に応じて返済額が決まる方式(残高スライド方式)であり、100万円超150万円以内なら毎月20,000円、150万円超200万円以内なら毎月3万円です。(※2026年11月時点)
毎月の返済額が借り換え先の返済額より大きい人は、借り換えで月々の負担が軽くなるでしょう。浮いた分は、余裕のある月に多めに返して、完済が遅くなりすぎないようにしましょう。
返済方法を見直せる
借り換えると、返済日や返済方法を、今より自分に合うものに変えられる場合もあります。
たとえば楽天銀行スーパーローンの返済日は、1日・12日・20日・27日の4つから選ぶ形です。27日は、楽天銀行の口座を引落口座に指定した場合のみ選べます。
給料日のすぐあとを返済日にすると、残高不足で 返済が遅れる心配を減らせるでしょう。ATMで返済している人は、口座からの自動引き落としに変えると、返し忘れを防げます。
カードローン借り換えの6つのデメリット・注意点
借り換えでとくに気をつけたいのは、審査に通らなければ利用できないことと、返済期間が延びると総返済額が増えることです。注意点は、この2つを含めて6つあります。
6つとも、先に知っておけば備えられる内容なので、当てはまるものから確かめましょう。
①新規申込みと同じく審査を受ける
現在カードローンを借りていても、借り換えの場合は新しく申し込むときと同じように審査が行われ、結果によっては契約できないこともあります。
審査で確認されるのは、収入や信用情報、今の借入れの状況から見て、返していけるかどうかです。たとえば楽天銀行では、審査の結果によっては、借り換えの希望に添えない場合があります※1。
※1 参考:楽天銀行「返済の見直しにも楽天銀行スーパーローン」
銀行カードローンは総量規制の対象外ですが、審査で返済能力が確認されるため、希望どおりに借りられるわけではありません。
限度額と金利が決まるのは、審査の完了後です。希望より低い限度額や、思ったより高い金利になることもあるため、借り換えるかどうかは、示された条件を見てから決めましょう。
②返済期間が延び、総返済額が増えることがある
金利が下がっても、返済期間が延びると、総返済額(元金と利息を合わせた返済の合計)は増えることがあります。利息は、借りている期間が長いほど積み上がるためです。
残高100万円を年15.0%から年12.0%へ借り換え、毎月の返済額を3万円から2万円に下げた場合で比べます。
| 比べる点 | 借り換え前(年15.0%) | 借り換え後(年12.0%) |
|---|---|---|
| 毎月の返済額 | 3万円 | 2万円 |
| 完済までの期間 | 3年8か月(44回) | 5年10か月(70回) |
| 利息の合計 | 301,674円 | 393,187円 |
| 返済の合計 | 1,301,674円 | 1,393,187円 |
毎月の返済額を1万円下げると、返済回数は26回多くなり、利息の合計は91,513円増えます。
借り換えるときは、金利差で減る利息が、返済期間が延びて増える利息を上回るかを確かめましょう。
③申込情報が信用情報に残る
借り換えを申し込むと、申込情報(申込みの記録)が信用情報機関に登録されます。信用情報とは、ローンやクレジットの契約と支払いの状況の記録です。CICやJICC、全国銀行個人信用情報センター(KSC)といった信用情報機関が管理しています。
CICには、照会日、商品名、契約予定額などが登録されます。登録される期間は、CICが照会日から6か月間、JICCが照会日から6か月以内です。借り換え先が銀行の場合は、全国銀行個人信用情報センターにも照会の記録が残り、利用日から6か月を超えない期間、会員に提供されます。
申込情報は、信用情報機関に加盟するほかの会社からも確認できる状態になります。何社にも続けて申し込むと、その数だけ申込情報が並ぶため、借り換え先の候補を絞ってから申し込みましょう。
④手続きに時間がかかる
借り換えは、書類の準備、申込み、審査、契約、元のカードローンの完済と手続きが続くため、終わるまでに日数がかかります。
審査の結果が出るまでの時間を左右するのは、申込先と申込みの状況です。たとえば楽天銀行スーパーローンでは、土日・祝日をはさむ場合や申込みの状況によって、審査に数日かかる場合があります。(※2026年11月時点)
今の借入先の返済日は、審査の結果を待つ間も変わりません。借り換えが終わるまでは、今の返済を遅れずに続けましょう。
⑤元のカードローンを残すとまた借りてしまう可能性がある
元のカードローンをそのまま残すと、空いた借入枠を使ってしまい、借入れが増えるおそれがあります。完済しても契約は自動では終わらず、借入枠が残るためです。
たとえば、100万円を借り換えたあとに、元のカードローンで30万円を借りると、借入れは合わせて130万円に増えます。借り換えのデメリットは、枠が残ること自体よりも、また借りてしまうリスクを抱える点です。
また借りてしまいそうなら、完済したあとに元のカードローンを解約して、借入枠そのものをなくしておきましょう。
⑥借り換え専用ローンは追加借入れできない場合がある
借り換え専用ローンやおまとめローンのうち、返済だけを行う商品は、契約後に追加で借りられません。たとえばアイフルのおまとめローン「おまとめMAX・かりかえMAX」も、返済専用の商品です。
※カードローンではなく、ご返済のみの商品です。
出典:アイフル「おまとめローン(おまとめMAX・かりかえMAX)」
通常のカードローンなら、急な出費があったときも、限度額の範囲で同じ契約先から借りられます。
借り換えたあとも借りる可能性がある人は、契約の前に、追加で借りられる商品か確かめましょう。
カードローンの借り換えが向いている人・向いていない人
借り換えが向いているのは、今の金利が年15.0%以上で、残高がまとまって残っていて、延滞なく返済している人です。
| 借り換えが向いている人 | 借り換えが向いていない人 |
| 年15.0%以上の金利で借りている人 残高がまとまって残っている人 延滞なく返済している人 | すでに低い金利で借りている人 残高が少なく、完済が近い人 返済そのものが続けられない人 |
借り換えで減る利息は、金利差・残高・返済期間のかけ算でおおよそ決まります。金利差が小さい人や、残高が少ない人、残りの返済期間が短い人は、減る利息も小さめです。
向いている人に当てはまったら、今の金利と借り換え先の金利を比べるところから始めましょう。
借り換えが向いている人
借り換えが向いている人の条件は3つあり、金利と残高は借り換えで減る利息の大きさに、延滞の有無は審査に関わります。
年15.0%以上の金利で借りている人は、借り換え先との金利差が大きくなりやすい人です。利息制限法が定める金利の上限は、元本10万円以上100万円未満が年18.0%、100万円以上が年15.0%と決まっています。今の金利が上限に近い人ほど、今より金利の低い借り換え先を見つけやすいでしょう。
残高がまとまって残っている人は、完済までに払う利息が多い分、金利が下がったときに減る金額も大きくなります。
延滞なく返済している人は、審査の面で借り換えに向いている人です。借り換えにも審査があり、信用情報で返済の状況が確認されます。遅れずに返済してきた記録が、審査で示せる実績です。
借り換えが向いていない人
減る利息が小さい人と、返済そのものが続けられない人には、借り換えは向きません。
すでに低い金利で借りている人は、借り換え先との金利差が小さく、減る利息はわずかです。余裕のある月に多めに返して元金を減らすほうが、利息を減らせます。
残高が少なく完済が近い人は、残りの返済期間が短く、減る利息よりも、申込みや完済の手続きにかかる手間のほうが大きくなりがちです。
返済そのものが続けられない人は、借り換えても、借りている金額が減りません。借り換え先を探す前に、今の借入先の窓口や公的な相談窓口へ相談しましょう。
カードローン借り換えの返済シミュレーション
借り換えたあとも今と同じ金額を返し続けると、利息が減り、完済も早まります。
残高100万円を年15.0%から年12.0%へ借り換え、毎月3万円ずつ返す試算では、利息が約7万9,000円減る結果です。
試算の毎月の返済額は、残高100万円で3万円、200万円で6万円、300万円で9万円にしています。借り換えるとこの金額になるという意味ではなく、今返している金額をそのまま続ける前提の例です。
金額が大きく見える人も、毎月払う金額は借り換えの前と変わりません。今の返済額がもっと少ない人は、完済までの期間が長い分、減る利息も大きくなります。
年15.0%は、利息制限法の上限(元本100万円以上の場合)です。
年12.0%は、銀行カードローンの金利の幅に入る数字として置いたものであり、実際の金利は審査で決まります。楽天銀行スーパーローンの場合、利用限度額が100万円以上200万円未満の金利は年6.6%〜14.5%です。
※2026年11月時点
※変動金利のため、見直されることがあります。
100万円を年15.0%から年12.0%へ借り換えた場合
100万円を年15.0%から年12.0%へ借り換え、毎月3万円ずつ返すと、利息の合計は79,201円減り、完済は3か月早まります。
| 比べる点 | 借り換え前(年15.0%) | 借り換え後(年12.0%) |
|---|---|---|
| 毎月の返済額 | 3万円 | 3万円 |
| 完済までの期間 | 3年8か月(44回) | 3年5か月(41回) |
| 利息の合計 | 301,674円 | 222,473円 |
| 返済の合計 | 1,301,674円 | 1,222,473円 |
毎月の返済額は変えていないので、月々の負担は同じです。金利が3.0ポイント下がった分だけ、返済額のうち元金に回る金額が増え、完済が早まります。
200万円を年15.0%から年12.0%へ借り換えた場合
200万円を年15.0%から年12.0%へ借り換え、毎月6万円ずつ返すと、利息の合計は158,413円減ります。
| 比べる点 | 借り換え前(年15.0%) | 借り換え後(年12.0%) |
|---|---|---|
| 毎月の返済額 | 6万円 | 6万円 |
| 完済までの期間 | 3年8か月(44回) | 3年5か月(41回) |
| 利息の合計 | 603,380円 | 444,967円 |
| 返済の合計 | 2,603,380円 | 2,444,967円 |
月々の負担は変わらず、利息が減った分だけ元金が早く減り、完済は3年8か月から3年5か月に早まります。
300万円を年15.0%から年12.0%へ借り換えた場合
300万円を年15.0%から年12.0%へ借り換え、毎月9万円ずつ返すと、利息の合計は237,622円減ります。
| 比べる点 | 借り換え前(年15.0%) | 借り換え後(年12.0%) |
|---|---|---|
| 毎月の返済額 | 9万円 | 9万円 |
| 完済までの期間 | 3年8か月(44回) | 3年5か月(41回) |
| 利息の合計 | 905,083円 | 667,461円 |
| 返済の合計 | 3,905,083円 | 3,667,461円 |
銀行カードローンには、限度額が大きい区分ほど金利が低くなる商品があります。楽天銀行スーパーローンの金利は、利用限度額が200万円以上300万円未満なら年3.9%〜14.5%、300万円以上350万円未満なら年2.9%〜12.5%です。
この2つの区分はどちらも金利に幅があり、実際の金利は審査で決まります。審査の結果で示された金利で、利息を計算し直しましょう。
カードローンの借り換え先を選ぶ5つのポイント
借り換え先は、今の適用金利より上限金利が低い商品から選びます。金利のほかに、借り換えに使えるか、毎月の返済額、追加で借りられるか、申込方法も確かめましょう。
上限金利が今より低いか
借り換え先の金利は、広告の下限金利ではなく上限金利を、今の適用金利と比べます。
カードローンの金利は「年1.9%〜14.5%」のように幅で示されることが多く、低いほうが下限金利、高いほうが上限金利です。楽天銀行スーパーローンでは、利用限度額が10万円以上100万円未満なら年14.5%、100万円以上200万円未満なら年6.6%〜14.5%と、限度額の区分ごとに金利が決まっています。
※2026年11月時点
※変動金利のため、見直されることがあります。
限度額と適用される金利が決まるのは、審査の完了後です。
申込みの前の段階では、借り換えたい金額が入る区分の上限金利を、今の適用金利と比べましょう。上限金利が今より低ければ、その区分の限度額で契約できたときの金利は、今より下がります。
カードローンの借り換えに利用できるか
借り換え先の候補になる銀行カードローンのうち、楽天銀行スーパーローンとauじぶん銀行カードローンは、使いみちが原則自由(事業性資金を除く)な商品です。楽天銀行スーパーローンは借り換えの申込みも受け付けていて、申込みのときに「資金の使途」で借換を選ぶと手続きがスムーズに進みます。
申し込む前に、公式サイトの商品概要で、使いみちの欄を確かめましょう。
毎月の返済額と完済までの期間が合うか
借り換え先は、毎月いくら返して、何年で完済できるかまで確かめて選びます。
同じ残高200万円でも、毎月の返済額は商品ごとに違い、楽天銀行スーパーローンは毎月3万円です※1。
横浜銀行カードローンでは、同じ残高200万円の返済額が毎月25,000円になります※2。
※1 参考:楽天銀行「カードローン商品概要」
※2 参考:横浜銀行「横浜銀行カードローン」
毎月の返済額が小さい商品は、月々の負担が軽い代わりに、完済までの期間が長く、利息の合計も多くなりがちです。決められた返済額は最低限の金額と考え、公式サイトの返済シミュレーションで完済までの期間を確かめましょう。
追加で借りられるか
完済まで追加で借りる予定がない人は返済専用のローン、借り換えたあとも借りる可能性がある人は通常のカードローンが合います。
返済専用のローンは、残高が減っていくので、完済までの見通しを立てやすい商品です。通常のカードローンは、借り換えたあとに借り足すと、その分だけ残高が増えます。
迷ったときは、「返済が終わるまで新しく借りない」と決められるかで選びましょう。追加で借りてしまいそうな人には、返済専用のローンが向いています。
申込方法が合っているか
来店せずに済ませたい人はWebで申し込める商品、相談しながら決めたい人は相談窓口のある金融機関が合います。
auじぶん銀行カードローンは、来店も口座も不要で、Webから申し込める商品です。
対面で相談したい人には、ろうきんが向いています。中央ろうきんでは、来店やオンラインでの相談を予約できる仕組みです。
地方銀行は、住んでいる地域や勤め先の地域が条件になることがあります。横浜銀行カードローンの場合、申し込めるのは、神奈川県内と東京都内の全地域、群馬県の前橋市・高崎市・桐生市に住んでいるか勤めている人です。
申込方法は、公式サイトの申込みの流れで確かめられます。
Webだけで進めたいのか、相談しながら決めたいのかを先に決めてから、候補を選びましょう。
カードローンの借り換え先おすすめ5選
表の5つは、銀行・ろうきん・消費者金融の中から、借り換えやおまとめに使えることがはっきり示されている商品を選んだものであり、並びは順不同です。どこを選ぶ場合も、毎月の返済額と返済日を確認し、返済できる範囲の金額で申し込みましょう。
| 商品 | 種類 | 金利(年率) | 限度額 | 追加の借入れ | 申込方法 |
|---|---|---|---|---|---|
| 楽天銀行 スーパーローン | 銀行カードローン | 1.9%〜14.5% | 10万円〜800万円 | できる | Web |
| auじぶん銀行 カードローン | 銀行カードローン | 通常金利:1.63%〜17.8% 借り換えコース:1.13%〜13.1% | 10万円以上800万円以内 (借り換えコースは100万円以上800万円以内) | できる | Web |
| 中央ろうきん カードローン (マイプラン) | ろうきん | 団体会員の構成員:4.775%〜8.975% | 最高500万円 | できる | Web(仮審査)・来店 (借り換えを申し込めるのは団体会員の構成員・生協会員) |
| アイフル おまとめMAX・かりかえMAX | 消費者金融のおまとめローン | 3.0%〜17.5% (実質年率) | 1万円〜800万円 | できない | Web・電話 |
| レイク de おまとめ | 消費者金融のおまとめローン | 6.0%〜17.5% (100万円以上の場合、6.0%〜15.0%) | 10万円〜500万円 | できない | 電話 (申込み後、はじめての方は自動契約機、会員の方は会員ページで契約) |
※楽天銀行・auじぶん銀行・中央ろうきんは変動金利のため、見直されることがあります。
※中央ろうきんの金利の低いほうは、取引内容に応じた金利引下げを、上限の年4.2%まで受けた場合の金利です。
※アイフルの貸付条件:貸付利率3.0%〜17.5%(実質年率)、遅延損害金20.0%(実質年率)、契約限度額又は貸付金額1万円〜800万円、返済方式は元利定額返済方式、返済期間及び返済回数は最長13年(156回)、担保・連帯保証人は不要、貸付対象者は満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方(おまとめMAXは年金収入のみの方を除く)。
アイフルの貸付条件の詳細はこちら
参考:楽天銀行「カードローン商品概要」「楽天銀行 カードローン - 楽天銀行」
参考:auじぶん銀行「カードローン(じぶんローン) 商品詳細」
参考:中央ろうきん「カードローン(マイプラン)」
参考:アイフル「おまとめローン(おまとめMAX・かりかえMAX)」
参考:レイク「レイク de おまとめ(貸金業法に基づくおまとめローン)」
楽天銀行スーパーローン|利用限度額100万円未満でも上限金利は年14.5%
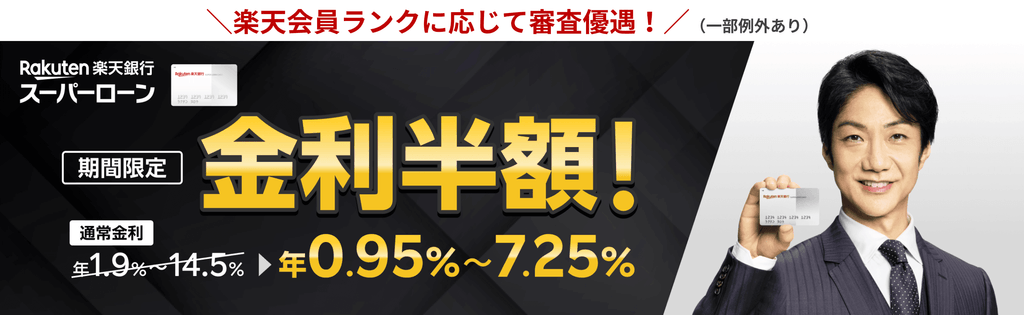
- 利用限度額が100万円未満でも、上限金利は年14.5%
- ほかのカードローンに加え、クレジットカードのキャッシングやリボ払いからの借り換えも申し込める
- 返済日は1日・12日・20日・27日の4つから選べる
※27日は、楽天銀行口座を引落口座に指定した場合のみ選べます。
楽天銀行スーパーローンは、利用限度額が100万円未満でも上限金利が年14.5%の銀行カードローンです。
年18.0%で借りている人が年14.5%で契約すると、金利は3.5ポイント下がります。
ほかの会社のカードローンやクレジットカードのキャッシング・リボ払いからの借り換えにも使えるので、申込みのときは「資金の使途」で借換を選び、今の借入れの状況を正確に入力しましょう。
| 楽天銀行スーパーローンのサービス概要 | |
|---|---|
| 金利 | 年1.9%〜14.5% |
| 限度額 | 10万円〜800万円 |
| 無利息 | 記載なし |
| 融資時間 | 審査結果の案内は最短当日〜2営業日(※1) |
| 申込条件 | 満年齢20歳以上62歳以下の方(パート・アルバイトの方、専業主婦の方は60歳以下)で、 お勤めの方で毎月安定した定期収入のある方、または専業主婦の方 |
| 在籍確認 | 審査の一環として、電話で勤務先への在籍確認を実施 |
| 郵送物 | ローンカードを簡易書留で発送 |
| 返済方法 | 口座振替(自動振替) 提携ATM インターネット(Pay-easy) |
| 借り換え・おまとめの対象 | ほかの会社のカードローン クレジットカードのキャッシング・リボ払い(申込みのときに「資金の使途」で借換を選択) |
| 追加の借入れ | できる(利用限度額の範囲内) |
※変動金利のため、見直されることがあります。
※金利と利用限度額は、審査の結果に応じて決まります。
※1 お手続きの状況等によってはさらにお時間がかかる場合があります。
参考:楽天銀行「カードローン商品概要」「楽天銀行 カードローン - 楽天銀行」「楽天銀行スーパーローン(カードローン・ローン)に関するよくあるご質問を紹介します!」「楽天銀行スーパーローン(カードローン)のご利用がはじめてのかたへ」「返済の見直しにも楽天銀行スーパーローン」「カードローンとキャッシング(クレジット)の違いとは」
auじぶん銀行カードローン|借り換えコースなら通常より金利が低い
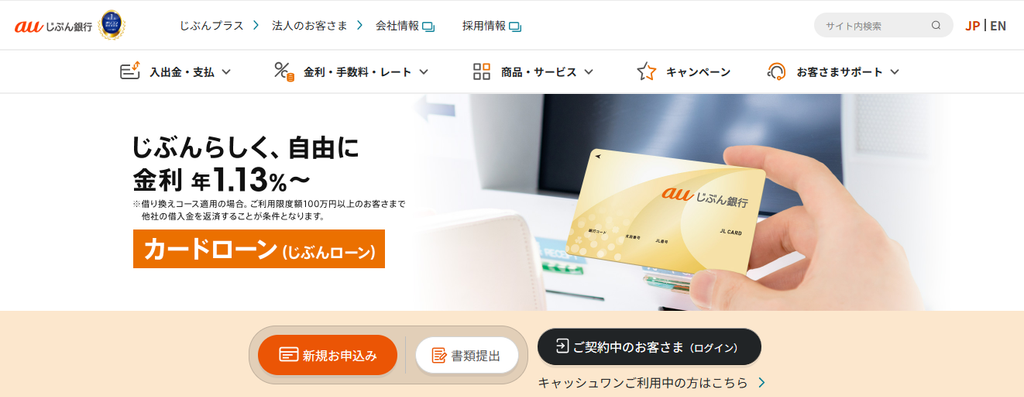
- 借り換えコースの金利は年1.13%〜13.1%で、同じ利用限度額の通常金利より年0.5%低い
- 借り換えコースの条件は、au IDの登録と、審査で利用限度額が100万円以上になること
- 来店も口座も不要で、Webから申し込める
※借り換えコースは、auじぶん銀行からの借入金でほかの会社の借入金を返すことと、毎月末日の判定日にau IDの登録が有効であることも条件です。
auじぶん銀行カードローンは、借り換えで申し込む人向けの「借り換えコース」がある銀行カードローンです。
au IDを登録し、審査で利用限度額が100万円以上になると、同じ利用限度額の通常金利より年0.5%低い金利が適用され、上限は年13.1%です。利用限度額が100万円未満になった場合は誰でもコースの金利になり、上限は年17.7%です。
審査の結果によっては、元の借入先の解約と解約証明書などの提出を求められる場合があるので、元の契約を残したい人は申込みの前に確かめましょう。
| auじぶん銀行カードローンのサービス概要 | |
|---|---|
| 金利 | 通常金利:年1.63%〜17.8% 誰でもコース:年1.53%〜17.7% 借り換えコース:年1.13%〜13.1% |
| 限度額 | 10万円以上800万円以内 (借り換えコースは100万円以上800万円以内) |
| 無利息 | 記載なし |
| 融資時間 | 審査結果の連絡は最短1時間(※1) |
| 申込条件 | ご契約時の年齢が満20歳以上70歳未満で、安定継続した収入のある方 (自営、パート、アルバイトを含む) |
| 在籍確認 | 勤務先へ連絡 (原則、銀行名で連絡。個人名での連絡も可) |
| 郵送物 | ローンカードを簡易書留郵便(転送不要扱い)でお届け |
| 返済方法 | ATM返済 自動支払い(auじぶん銀行の円普通預金口座から引落とし) |
| 借り換え・おまとめの対象 | ほかの会社の借入金 (借り換えコースはau IDの登録、審査で利用限度額100万円以上などが条件) |
| 追加の借入れ | できる(利用限度額の範囲内) |
※変動金利のため、見直されることがあります。
※1 お申込みの時間帯《夜間帯》やお申込みの混雑状況によっては翌営業日の回答になります。
参考:auじぶん銀行「カードローン(じぶんローン) 商品詳細」「【じぶんローン】審査結果はいつごろ、どのように教えてもらえますか?」「カードローン(じぶんローン) 申込方法」「カードローン(じぶんローン) 返済方法」「【リボ払いのお悩みに】auじぶん銀行カードローンau限定割」
ろうきんのカードローン|労働組合員・生協会員なら低金利で借り換えを申し込める
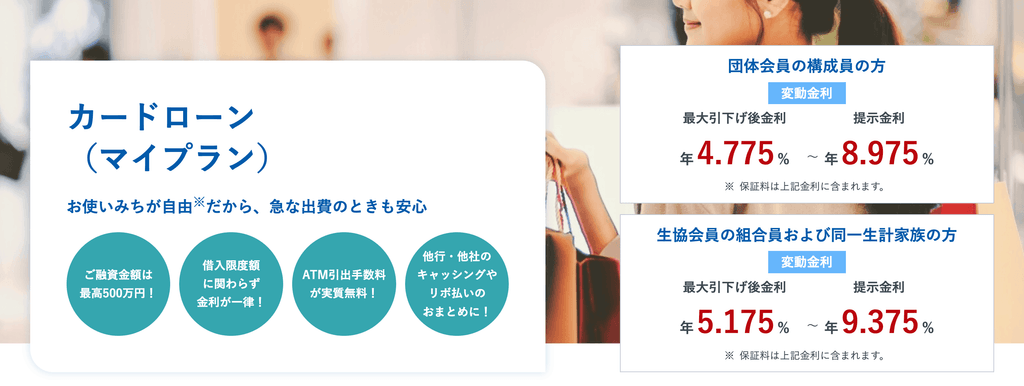
- 団体会員の構成員の金利は、借入限度額にかかわらず年4.775%〜8.975%の一律
- 借り換えを申し込めるのは団体会員の構成員と生協会員(2027年3月31日の融資実行分まで)
- 来店やオンラインでの相談を予約できる
※年4.775%は、給与振込の指定などの取引内容に応じた金利引下げを、上限の年4.2%まで受けた場合の金利です。
ろうきん(労働金庫)は、労働組合や生協などの団体が会員の金融機関です。会員の団体に加入している人(団体会員の構成員・生協会員)は、低い金利で借り換えを申し込めます。
関東の1都7県を事業エリアとする中央ろうきんの「マイプラン」は、借入限度額の大きさにかかわらず金利が一律です。借り換える金額が小さい人も、同じ金利帯で申し込めます。
対象になるかどうかは、勤め先の労働組合や利用している生協が、ろうきんの会員かどうかで決まります。勤め先に労働組合がある人や生協を利用している人は、住んでいる地域のろうきんで条件を確かめましょう。
| 中央ろうきん カードローン(マイプラン)のサービス概要 | |
|---|---|
| 金利 | 団体会員の構成員:年4.775%〜8.975% 生協会員の組合員および同一生計家族:年5.175%〜9.375% 一般勤労者:年6.175%〜10.375% |
| 限度額 | 最高500万円(団体会員・生協会員以外の方は最高100万円) |
| 無利息 | 記載なし |
| 融資時間 | 記載なし |
| 申込条件 | 同一勤務先に1年以上勤務 前年税込み年収150万円以上 申込み時の年齢が満20歳以上で契約時の年齢が満65歳未満 など |
| 在籍確認 | 「お申込みの確認」のため、自宅または勤め先に連絡する場合あり |
| 郵送物 | 記載なし |
| 返済方法 | 毎月の定例返済日に返済(定額型・残高スライド型から選択) 繰上げ返済はいつでも可能 |
| 借り換え・おまとめの対象 | 団体会員の構成員、生協会員が対象 (2027年3月31日ご融資実行分まで) |
| 追加の借入れ | できる(借入限度額の範囲内) |
※変動金利のため、見直されることがあります。
※金利の低いほうは、取引内容に応じた金利引下げを、上限の年4.2%まで受けた場合の金利です。
参考:中央ろうきん「カードローン(マイプラン)」「商品概要説明書「マイプラン」」「マイプラン仮審査申込(新規・極度額増額)」
アイフル|返済だけに専念できるおまとめローン(おまとめMAX・かりかえMAX)
- 返済だけに専念できるおまとめローン
- 返済のみの商品のため、契約のあとに追加で借りることはできない
- 対象は、貸金業者のローン、銀行のカードローン、クレジットカードのリボ払い
アイフルの「おまとめMAX・かりかえMAX」は、ほかの会社の借入れをまとめて返していく返済専用のおまとめローンです。
アイフルを初めて利用する人は「かりかえMAX」、利用中の人や利用したことがある人は「おまとめMAX」が対象で、かりかえMAXは、ほかの会社1社だけを利用している人も申し込める商品です。
おまとめローンを利用しても、借入先がアイフル1社にまとまらない場合もあるため、契約の前に、どの借入れをいくら移せるかを確かめましょう。
| アイフル おまとめMAX・かりかえMAXのサービス概要 | |
|---|---|
| 金利 | 3.0%〜17.5%(実質年率) |
| 限度額 | 1万円〜800万円 |
| 無利息 | 対象外 |
| 融資時間 | WEBで申し込むと、当日もしくは翌営業日にメールか電話で連絡 |
| 申込条件 | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方 |
| 在籍確認 | 原則、電話での在籍確認なし |
| 郵送物 | 原則、契約書類の郵送物なし |
| 返済方法 | 口座引落(毎月のお支払い) 繰上げ返済は、提携ATM・お振込み・インターネット返済 |
| 借り換え・おまとめの対象 | 貸金業者のローン 銀行のカードローン クレジットカードのリボ払い |
| 追加の借入れ | できない(返済のみの商品) |
※在籍確認の電話が必要な場合は、あらかじめ本人に相談があります。
※アイフルの貸付条件:貸付利率3.0%〜17.5%(実質年率)、遅延損害金20.0%(実質年率)、契約限度額又は貸付金額1万円〜800万円、返済方式は元利定額返済方式、返済期間及び返済回数は最長13年(156回)、担保・連帯保証人は不要、貸付対象者は満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方(おまとめMAXは年金収入のみの方を除く)。
参考:アイフル「おまとめローン(おまとめMAX・かりかえMAX)」「無利息期間はどの商品が対象ですか?」「【おまとめローン】 WEBから申込みした場合、いつ連絡が来ますか?」「【おまとめローン】 自宅や勤務先に在籍確認の電話はされますか?」「おまとめローンのご契約後によくある質問」「おまとめローンのご契約前のご案内」「【おまとめローン】 まとめられる借入先は、どこですか?」
※ご契約には所定の審査があります。貸付条件を確認し、借入れと返済のバランスを考えて計画的に利用しましょう。アイフルの貸付条件の詳細はこちら
レイク de おまとめ|銀行カードローンも対象にできる返済専用のおまとめローン
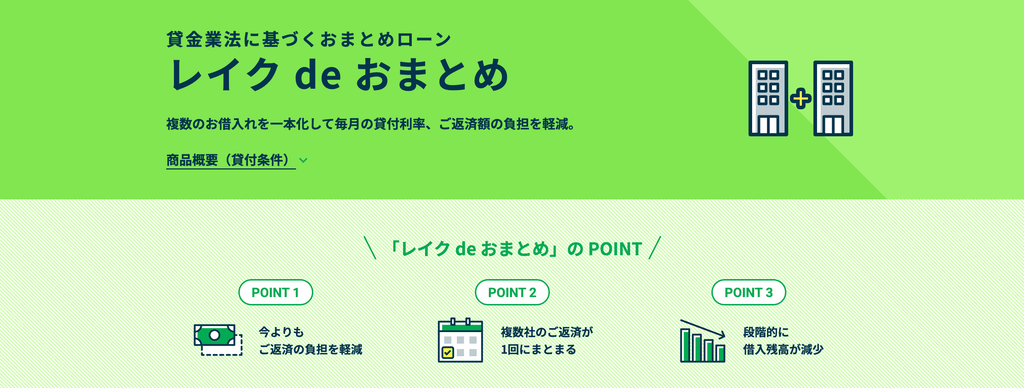
- 消費者金融やクレジットカードのキャッシングに加え、銀行のカードローンもまとめられる
- まとめられるのは、毎月の返済額が固定の定額返済方式の借入れ
- 返済のみの商品のため、契約のあとに追加で借りることはできない
「レイク de おまとめ」は、複数の借入れを1つにまとめる、返済専用のおまとめローンです。消費者金融やクレジットカードのキャッシングに加えて、銀行のカードローンまで対象にしています。
まとめられるのは、毎月の返済額が固定の定額返済方式の借入れです。今の借入れが対象になるかは、申込みのときに確かめましょう。
レイク de おまとめで銀行からの借入れをまとめる場合は、毎月の返済額と返済の合計がどちらも軽減される形です。消費者金融などの借入れをまとめる場合は、返済期間などの返済計画によって、返済の合計が今より増えることもあります。
契約の前に、まとめたあとの毎月の返済額と返済の合計を今の返済と比べ、どちらも今より重くならないかを確かめましょう。
| レイク de おまとめのサービス概要 | |
|---|---|
| 金利 | 6.0%〜17.5%(100万円以上の場合、6.0%〜15.0%) |
| 限度額 | 10万円〜500万円 |
| 無利息 | 記載なし |
| 融資時間 | 記載なし |
| 申込条件 | 満20歳〜70歳までの安定した収入のある方 |
| 在籍確認 | レイクでは、勤務先へ在籍確認の電話がかかることはない (申告内容や書類をもとに確認) |
| 郵送物 | 記載なし |
| 返済方法 | 毎月の返済日を指定できる |
| 借り換え・おまとめの対象 | 銀行のカードローンなど、消費者金融・クレジットカードのキャッシング (毎月の返済額が固定の定額返済方式の借入れに限る) |
| 追加の借入れ | できない(返済のみの商品) |
※遅延損害金(年率)は20.0%、返済方式は元利定額返済方式、返済期間・回数は最長10年・最大120回、担保・保証人は不要、資金使途は他社借入金の返済に限ります。
参考:レイク「レイク de おまとめ(貸金業法に基づくおまとめローン)」「在籍確認はどのようにおこないますか?」「「レイク de おまとめ」を利用すると、返済日はどうなりますか?」「レイクのおまとめローンは、どのように契約できますか?」「レイクにおまとめローン・借換えローンはありますか?」
※ご契約には所定の審査があります。
カードローン借り換えの審査と対策
借り換えの審査で見られるのは、今の借入れを含めて返していけるかどうかです。審査の基準は公表されていないため、確認される3つの点(収入・信用情報・他社借入れ)を、申し込む前に整えておきましょう。
申込みの前に押さえておきたいのは、以下の通りです。
借り換え審査で確認されるのは収入・信用情報・他社借入れ
借り換えの審査で主に確認されるのは、収入、信用情報、他社からの借入れの3つです。
収入では、年収や勤務先、勤続年数などから、返済を続けられるかが見られます。信用情報では、契約と支払いの状況、延滞の有無が確認の対象です。他社からの借入れでは、借入先の件数と残高が確認されます。
銀行は貸金業法の対象外ですが、ほかの銀行や貸金業者からの借入れを含めて返済能力を確かめるよう、全国銀行協会が申し合わせています(2017年)。
信用情報の確認と借入状況の整理は、申込みの前に自分で進められます。
審査前に借入状況を整理する
申込みの前に、延滞があれば解消し、借入先ごとの残高と件数を確かめます。
- 遅れている返済があれば、先に返す
- 申告する残高と件数を、明細や会員ページで確かめる
- 希望額は、今の残高を返すのに必要な金額にする
- 源泉徴収票や給与明細書などの収入証明書類をそろえる
銀行カードローンは、収入証明書類が必要になる金額を各行が決めています。申込先の公式サイトで確かめましょう。
自分の信用情報は、信用情報機関に開示を申し込むと確かめられます。
CICはインターネットで申し込めて、手数料は500円(消費税込)です。JICCはスマホアプリで申し込み、手数料は700円(税込)です。※2026年11月時点
開示で分かるのは、その機関に登録されている契約と支払いの状況です。身に覚えのない延滞や、忘れていた契約がないかを、申込みの前に確かめましょう。
複数社への同時申込みを避ける
借り換えの申込みは、候補を絞って1社ずつ行います。申込情報は、申し込んだ数だけ信用情報機関に登録されるためです。
1社ずつ進めれば、審査の結果で示された金利と返済額を、今の契約と落ち着いて比べられます。条件が合わなかったときは、短期間に申込みを重ねず、申込情報が信用情報機関に残る期間(CICは照会日から6か月間)を目安に間をあけてから、次の候補へ申し込みましょう。
「審査なし」をうたう業者には申し込まない
「審査なし」をうたう業者には、申し込まないと決めておきましょう。貸金業者は、契約の前に返済能力を調査するよう貸金業法第13条で義務づけられていて、登録を受けた貸金業者なら必ず審査を行います。
違法な業者が使う誘い文句として、金融庁が挙げているのは次の言葉です。
「低金利で融資」「他店で断られた方でもOK」「らくらく・簡単」「即日融資」など利用者の心理をついて誘い込んできます。
出典:金融庁「違法な金融業者にご注意!」
審査に不安があるときほど、魅力的に見える言葉です。
カードローンを借り換える流れ5ステップ
借り換えは、今の残高と適用されている金利を確かめることから始めます。そのあと、借り換え先の比較、契約、元のカードローンの完済、新しい借入先への返済の順に進め、最後に元のカードローンを解約するかを決める流れです。
STEP1:現在の借入状況を確認する
最初に、今の残高と、適用されている金利を確かめます。今の条件が分かれば、借り換えでどれだけ利息が減るかを計算できます。
確かめる項目は、次の4つです。
- 借入残高
- 適用されている金利
- 毎月の返済額
- 次の返済日
どれも、借入先の会員ページやアプリ、利用明細に載っています。契約したときの金利を覚えていても、今の適用金利は変わっていることがあるため、今の画面で確かめましょう。
STEP2:借り換え先を比較する
STEP1で確かめた適用金利を基準に、上限金利が今より低い商品を2〜3社に絞り、第一候補の1社に申し込みます。
候補どうしで比べるのは、借り換えに使える商品か、毎月の返済額、追加で借りられるか、申込方法が自分に合うかの4つです。
STEP3:審査結果の金利・返済額を確認して契約する
審査に通ったら、示された条件を今の契約と比べ、借り換えの目的に合うときだけ契約します。確かめる項目は、適用される金利、借りられる金額、毎月の返済額、返済期間の4つです。
利息を減らしたい人は、利息の合計が今より減るかを確かめます。月々の負担を軽くしたい人が見ておくのは、毎月の返済額と、返済期間が延びて増える利息の金額です。
借りられる金額が今の残高に届かなかったときは、残高の一部しか移せないため、移せる金額でも得になるかを計算し直しましょう。
STEP4:元のカードローンを完済する
元のカードローンを完済するには、元金に加えて、返済する日までの利息も払います。完済する日を決めたら、その日の金額を元の借入先に確かめましょう。
完済は、借り換え先の案内に従って、自分で一括返済するか、借り換え先から元の借入先へ直接振り込んでもらう方法で進めます。
自分で一括返済する場合に使うのは、借り換え先から自分の口座に入ったお金です。
アイフルのおまとめMAX・かりかえMAXは、原則としてアイフルが借入先へ本人の名前で振り込みます(振込手数料は無料)※1。アイフルが振り込むのは元金に当たる金額だけなので、元の借入先に残る利息は自分で返済を行います。
レイク de おまとめも、原則としてレイクが借入先へ本人の名前で振り込みを行います(振込手数料は0円)※2。
※2026年11月時点
※1 参考:アイフル「【おまとめローン】 借入先にはどのようにご返済されますか?」「おまとめローンのご契約後の手続きについて」
※2 参考:レイク「レイク de おまとめ(貸金業法に基づくおまとめローン)」
完済のあとは、残高が0円になったことを元の借入先の会員ページで確かめましょう。
STEP5:新しい借入先への返済開始
元のカードローンを完済したら、以後は新しい借入先へ毎月返済します。最初に、返済日、返済方法(口座振替・振込・ATM)、初回の返済日の3つを確かめましょう。
元のカードローンを口座振替で返していた人は、完済のあとに引き落としが続いていないかを、通帳やアプリで確かめましょう。余裕のある月に追加で返して元金を減らすと、利息をさらに減らせます。
完済後は解約も検討する
完済しただけでは契約が残るため、解約は別の手続きです。
カードローンの契約額(極度額)は、契約の内容として信用情報に登録される項目です。住宅ローンなどを申し込む予定がある人は、使わない契約を解約しておくと、借入れの状況を整理できます。
解約したあとにもう一度借りたくなったときは、新しく申し込んで審査を受け直す流れです。解約証明書は、借り換え先から提出を求められることがあるため、受け取って保管しておきましょう。
借り換え以外の選択肢|繰り上げ返済・おまとめローン・相談窓口
借り換えが合わない人や、審査の結果で借り換えられなかった人が次に検討する方法は、繰り上げ返済、おまとめローン、相談窓口の3つです。
繰り上げ返済を検討する
すでに低い金利で借りている人は、借り換えよりも繰り上げ返済のほうが利息を減らせます。繰り上げ返済は、毎月の決まった返済とは別に、追加で返すことです。追加で返した分だけ元金が早く減り、その後にかかる利息も少なくなります。
たとえば、残高100万円を年12.0%で借りていて、毎月の返済を3万円から3万5,000円に増やすと、完済は7か月早まり、利息の合計は38,933円減ります(利息は毎月「残高×年率÷12」で計算し、円未満は切り捨てた試算)。
通信費や保険料などの固定費を見直し、浮いた金額を返済に回す方法なら、無理なく続けられます。繰り上げ返済の方法と手数料の有無は、借入先の会員ページで確かめましょう。
おまとめローンを比較する
2社以上から借りている人は、借り換えではなく、おまとめローンで借入先を1社にまとめましょう。
アイフルの「おまとめMAX・かりかえMAX」と、レイクの「レイク de おまとめ」は、どちらも複数の借入れをまとめるおまとめローンです。
商品を比べるときは、まず、今の借入れがまとめられる種類に入っているかと、まとめたあとの金利を確かめます。どちらも返済専用の商品のため、契約のあとに追加で借りることはできません。
まとめたあとの金利と返済期間で、総返済額が今より減るかどうかを確かめてから契約しましょう。
返済が難しいときは相談窓口へ
毎月の返済で生活が回らなくなってきたら、最初の相談先は、今借りている会社の窓口です。返済日の前に連絡すれば、返済日や返済方法について相談できる場合があります。対応は会社ごとに違うため、延滞してからではなく、遅れそうだと分かった時点で連絡しましょう。
借入先に相談しても返済のめどが立たないときは、次の窓口に相談できます。
- 日本貸金業協会「貸金業相談・紛争解決センター」(電話:0570-051-051。受付時間は9:00〜17:00、土・日・祝休日と年末年始を除く)
- 法テラス・サポートダイヤル(電話:0570-078374。平日は9時から21時、土曜は9時から17時。祝日と年末年始を除く)
※2026年11月時点
窓口に相談したうえで、返済を続けるのが難しい人には、債務整理という選択肢があります。
債務整理は、借金を減らしたり、返済の負担を軽くしたりする手続きです。借り換えが借入先を替える方法なのに対し、債務整理では、返済の負担そのものを見直します。
カードローン借り換えについてよくある質問
リボ払いの借り換えや総量規制、信用情報など、借り換えの前によくある質問は次の6つです。
数値はいずれも公式サイトの表記に基づきます(※2026年11月時点)。
クレジットカードのキャッシングやリボ払いも借り換えできる?
クレジットカードのキャッシングやリボ払いも、審査に通ればカードローンへ借り換えできます。たとえば楽天銀行スーパーローンでも、カードローンやクレジットカードのキャッシング機能、リボ払いなどの借入れを、借り換えの対象にしています。
借り換えの前に、カードの利用明細で今の金利や手数料率(実質年率)を確かめ、借り換え先の金利のほうが低いことを確認しましょう。
借り換えたあとも同じカードでリボ払いを使い続けると、カードローンとリボ払いの両方を返すことになります。借り換えを機に、カードの支払方法を1回払いに変えるなど、使い方も見直しましょう。
年収の3分の1を超えていても借り換えできる?
貸金業者からの借入れが年収の3分の1を超えていても、借り換えを申し込める方法が2つあります。
1つ目は、貸金業者の借り換え専用ローン・おまとめローンです。借り換え後の返済が今より一方的に有利になる借り換え(おまとめローンなど)は、総量規制の例外として、貸金業者からの借入残高が年収の3分の1を超えていても申し込めます。
条件は、借り換え先として検討している会社の商品ページや窓口で確かめましょう。
2つ目は、銀行カードローンです。銀行の貸付けは総量規制の対象外ですが、銀行もほかの銀行や貸金業者からの借入れを含めて返済能力を確かめるよう、全国銀行協会が申し合わせています。
どちらにも審査があり、今の借入れを含めて返していけるかを確かめられます。申し込む前に、借入先ごとの残高と毎月の返済額の合計を確かめておきましょう。
借り換えでも在籍確認はある?
借り換えでも、審査では原則として在籍確認(申告した勤務先で働いているかを確かめる手続き)が行われます。勤務先へ電話するかどうかは、申込先によって異なります。
たとえば楽天銀行スーパーローンでは、審査の一環として勤務先へ電話で在籍確認が行われます。
アイフルのおまとめMAX・かりかえMAXは、原則、電話での在籍確認なしです。
※在籍確認の電話が必要な場合は、あらかじめ本人に相談があります。
勤務先への電話が気になる人は、申し込む前に、公式サイトのよくある質問で方法を確かめましょう。
借り換え審査に通らない理由は?
借り換えの審査では、収入、信用情報、他社からの借入れから、今の借入れを含めて返していけるかが判断されます。信用情報に支払いの延滞や債務整理の記録があると、審査に通らない理由になることがあります。
通らなかった理由を申込先が具体的に教えてくれるとは限らないため、日本貸金業協会が勧めているように自分の信用情報を開示し、延滞の記録や借入れの状況から見当をつけましょう。
審査に通らなかったときは、次の3つを順に進めます。
- 信用情報を開示して、延滞の記録や忘れていた契約がないかを確かめる
- 延滞があれば解消する
- 続けて別の会社に申し込まず、今の返済を遅れずに続ける
毎月の返済そのものが苦しい人は、今の借入先の窓口や公的な相談窓口に相談しましょう。
借り換えは信用情報に影響する?
借り換えをすると、信用情報には、新しいローンの申込みと契約、元のローンの完済が登録されます。延滞の記録とは別の項目であり、遅れずに返済している限り、延滞の記録は付きません。
元のローンを全額返して解約すると、CICでは「終了状況」の欄が「完了」になります。延滞などを示す「異動」は別の欄であり、返済日より61日以上または3か月以上の延滞があった場合などに登録される項目です。
貸金業者の借り換え専用ローンやおまとめローンのように、総量規制の例外に当たる貸付けは、例外であることが分かる形で登録されます。貸金業者が信用情報機関へ提供する項目に、「総量規制の除外・例外の識別」があるためです※1。
※1 参考:JICC「指定信用情報機関制度について」
契約の内容と支払いの状況は、CICが契約期間中および契約終了後5年間、JICCが契約継続中および契約終了後5年以内、登録されます。新しい借入先への返済は、遅れずに続けましょう。
住宅ローンやクレジットカードの審査に影響する?
借り換えたカードローンの返済額と契約の内容は、住宅ローンやクレジットカードの審査で判断の材料になります。
住宅ローンには、カードローンの返済額を審査の計算に入れる商品があり、【フラット35】がその1つです。カードローンを含むすべての借入れの年間合計返済額が年収に占める割合(総返済負担率)に基準があり、年収400万円未満は30%以下、年収400万円以上は35%以下と決まっています。
住宅ローンやクレジットカードの契約は、申込先が信用情報を参考に、それぞれの基準で判断します。借り換えたローンを遅れずに返していくことが、次の申込みへの備えです。
住宅ローンを申し込む予定がある人は、カードローンの残高を減らしておきましょう。
まとめ:カードローンの借り換えは今より金利の低いローンに乗り換えて利息を減らすこと
カードローンの借り換えは、今より金利の低いローンに乗り換えて利息を減らすことです。今の金利が年15.0%以上で、残高がまとまって残っていて、延滞なく返している人が、借り換えに向いています。
借り換えで失敗しないために押さえたいのは、次の4つです。
- 上限金利が今より低い借り換え先を選ぶ
- 借入先が1社なら銀行カードローンかろうきん(労働組合員・生協会員)を選ぶ
- 2社以上から借りているならおまとめローンを選ぶ
- 毎月の返済額を下げすぎると利息の合計が増える
まずは、今の残高と適用されている金利を、会員ページや利用明細で確かめましょう。
借入先を替えても返済が難しい人は、相談窓口や債務整理に詳しい弁護士へ相談するのが近道です。