「勤務先に確認の電話がかかってきて、同僚に怪しまれないだろうか」
「自宅に届いた郵送物を家族に見られたら」
カードローンを利用するとき、誰にも知られたくないという不安はつきものです。
結論からいうと、借入を周囲にバレずに済ませることは十分に可能です。Web完結・原則電話連絡なし・郵送物なし・カードレスの大手消費者金融を選べば、申し込みから借入までスマホひとつで完結でき、周囲に知られるきっかけをほとんど作らずに済みます。
ただし、バレるのを防ぐには、申込時の設定の工夫と、借りたあとの返済管理が欠かせません。
本記事では、カードローンの利用がバレる原因と対策、内緒で借りられる大手5社を選び方のポイントとあわせて解説します。
【結論】家族や会社にバレないカードローンは大手消費者金融から選ぶ
周囲に気づかれるきっかけは、勤務先への電話・自宅への郵送物・ローンカードといった申込時の手続きに集中。大手消費者金融は、いずれも避ける手段を用意しています。
一方、銀行カードローンは勤務先への電話による在籍確認が原則あります。バレにくさを優先するなら、大手消費者金融が有力です。
ただし、契約すれば自動でバレないわけではありません。申込時にカードレスとWeb明細を選び、返済を遅らせないことが条件です。
お金を借りていることが誰にもばれないカードローンの特徴3つ
お金を借りていることが誰にもバレないカードローンには、共通する3つの特徴があります。具体的には、次のとおりです。
一つひとつ見ていきましょう。
① 電話による在籍確認が原則ない
誰にもばれないカードローンには、勤務先への電話による在籍確認が原則ないという特徴があります。在籍確認とは、申込者が申告どおりの勤務先で働いているかを確認する手続きのことです。
「会社に電話が来てバレるのでは」と不安に感じる方は多いですが、大手消費者金融の多くは、給与明細など勤務先名が入った書類の提出で在籍確認を済ませられます。職場に電話がかからないため、同僚に借入れを気付かれるリスクを大きく減らせます。
なお、審査状況によっては電話による在籍確認が行われる場合もあります。その場合も、担当者は会社名を名乗らず個人名で連絡するのが一般的です。
不安な方は、申込後すぐにカードローン会社へ連絡し、電話以外の方法で対応できるか相談しておきましょう。
② Web完結で自宅に郵送物が届かない
家族にバレるのを防ぐには、自宅に郵送物が届かないように、申込から借入・返済までをWebで完結させるのをおすすめします。郵送物が届くタイミングは、大きく分けて契約時と利用中の2通りです。
契約時の契約書類は、Web契約・カードレスを選べば郵送されません。利用中の利用明細も、Web明細サービスに登録すれば自宅に届かないため、家族に見られる心配がなくなります。
ただし返済が遅れた場合は、督促状が郵送で届くことがある点には注意が必要です。
③ スマホATMなどのカードレスで借入できる
カードレスで借入できる借入先を選ぶのも、借入がバレるのを防ぐ方法のひとつです。ローンカードを持ち歩かなければ、財布の中身をうっかり見られても気づかれず、自宅でカードを見られるリスクをなくせます。
多くの大手消費者金融では、カードを使わない借入方法が充実しています。代表的なのが、スマホATMと銀行振込の2つです。
スマホATMなら、アプリを使ってセブン銀行などのATMから直接お金を引き出せます。銀行振込なら、指定した自分の口座に借入金を振り込んでもらえます。
なお、希望すればローンカードの発行もできますが、その場合は簡易書留で自宅に郵送されるので注意が必要です。カードでバレたくないなら、申込時に必ずカードレスを選んでおきましょう。
カードローンの利用がバレる7つの原因と対策
カードローンがバレる原因は、主に7パターンに分けられます。具体的には次のとおりです。
以下では、それぞれの原因と対策をセットで解説します。多くは申込前の設定と日々の返済管理で防げるものなので、順番に確認していきましょう。
① 会社に在籍確認の電話が届く
在籍確認の電話が勤務先にかかると、受け取った同僚に「なぜ金融機関から?」と怪しまれかねません。審査の都合で電話が必要になったり、自宅の固定電話へ連絡が入ったりするのが主な原因です。
在籍確認が原因でバレるのを防ぐためには、原則電話連絡なしと明記された借入先を選びましょう。
そのうえで、給与明細など勤務先名が入った書類の提出で在籍確認を代替できないか、申込前に相談しておくと安心です。
また、勤務先の固定電話ではなく携帯番号のみで申告できるかは、借入先によって扱いが異なります。携帯電話のみの申告でOKかを事前に確認しておけば、電話経由で発覚するリスクを抑えられます。
② 郵送物を家族に見られてバレる
郵送物が届くのは、契約時の契約書類と、利用中の利用明細という2つのタイミングです。どちらも家族に見られれば、そこから借入がバレる原因になります。
家族に見られるリスクをなくすには、郵送物そのものを発生させないのが確実です。カードレスでの契約を選び、Web明細サービスに登録すれば、原則として自宅に郵送物は届きません。
申込時に郵送物なしにできる条件を満たしているか、必ず確認しておきましょう。ただし、簡易書留であっても本人以外の家族が受け取れてしまう点には注意が必要です。
カードや書類の郵送が発生する契約方法は、できるだけ避けておくほうが無難です。
③ 財布のローンカードを見られてバレる
財布の中のローンカードは、支払いの際にうっかり見られると発覚のきっかけになります。自宅に保管していたカードを、家族に見つかってしまうケースも少なくありません。
そもそもカードを持たずに済ませるのが、もっとも確実な対策です。カードレスに対応した借入先を選べば、カード自体が発行されません。
なお、銀行のキャッシュカード兼用型なら、普段使いのカードと見分けがつかず、借入を疑われにくいのも利点です。一方、消費者金融のカードはシンプルなデザインが多いですが、見た目で気づかれる可能性はゼロではありません。
いずれにしても、カードを持つ場合は家族の目に触れない場所で管理しましょう。
④ 自動契約機の利用を目撃されてバレる
自動契約機はロードサイドに設置されているケースが多く、出入りする姿を知人に見られてバレる可能性があります。契約に時間がかかるほど、その分だけ目撃されるリスクも高まります。
人に見られる場面をつくらないことが、そのままバレない対策につながります。申込から契約、借入までを全てWebで完結すれば、自動契約機にわざわざ立ち寄る必要がありません。
どうしても利用する場合は、人目につきにくい立地や時間帯を選ぶと安心です。
特におすすめの方法は、スマホのみで手続きが完了するWeb申込です。誰とも顔を合わせずに契約を完了できるため、目撃されるリスクそのものをなくせます。
⑤ スマホのアプリ通知・利用履歴でバレる
スマホに届くプッシュ通知やアプリ画面、ブラウザの閲覧履歴などを家族に見られたとき、借入に気づかれてしまうおそれがあります。家族にバレないように、気づかれるリスクをひとつずつ潰していきましょう。
まずはアプリの通知をオフにし、ロック画面に借入先の名前が表示されないよう設定してください。スマホ本体にパスコードをかけ、ブラウザの閲覧履歴も残さないようにする方法が有効です。
また、大手消費者金融のアプリは、アイコンや名称がひと目で分からないよう配慮されているケースが多いです。ただし、アプリ通知などで家族に気づかれるリスクもゼロではないので、設定は必ず見直しておきましょう。
⑥ 返済を遅延したせいで督促状が届いてバレる
普段は郵送物なしで利用できていても、返済が遅れれば自宅に督促状が届いたり、督促の電話がかかってきたりして家族に知られるおそれがあります。防ぐ方法は後述しますが、基本は口座振替の設定と、遅れそうなときに放置せず早めに相談することです。
引っ越しや転職で連絡先が変わったら、速やかに届け出ておくことも大切です。もし返済が遅れそうなら、放置するのは厳禁です。
多くの場合は、督促に発展する前に自分から借入先へ連絡すれば、返済日の相談などを柔軟に対応してもらえます。
⑦ 長期滞納による給与差押えで会社にバレる
返済を延滞し続けると、督促→一括請求→裁判所を通じた手続きへと段階的に進みます。最終段階の給与差押えでは勤務先に裁判所から通知が届くため、この時点で借入が会社に知られてしまいます。
多くの場合、給与差押えは早めの相談で避けることが可能です。督促の段階で借入先に連絡すれば、返済日の変更に応じてもらえたりする場合があります。
なお、返済中も信用情報が定期的に確認される途上与信によって、他社での延滞も借入先に把握されます。1社だけ返せていれば安心、とはいかない点には注意が必要です。
周りにバレないカードローンを選ぶ方法6つ
続いて、周りにバレずにカードローンを選ぶ方法を6つ解説します。単一ではなく、複数の方法を取り入れれば周りに借入を知られるリスクを最小限にできます。
順を追ってみていきましょう。
① 郵送物なしで契約・利用できるか確認する
周りにバレないカードローンを選ぶときの最重要ポイントは、契約時・利用中のどちらも郵送物なしにできるかです。郵送物は家族に借入がバレる最大の経路ですが、カードレスを選んでWeb明細サービスに登録すれば、原則として自宅に何も届きません。
郵送物なしの対応が難しい場合は、契約書やカードが郵送されたり毎月の利用明細が届いたりするので注意が必要です。なお、金融機関によっては、初回の契約書類に限っては郵送対応となるケースもあります。
申込時に、郵送物を完全になしにできる条件を必ず確認しておきましょう。
② 電話連絡なしで在籍確認できるか確認する
カードローンの借入先は、「原則電話連絡なし」と明記された業者を選びましょう。公式サイトの在籍確認の項目に、電話連絡についての記載があるので確認してみてください。
書類提出で在籍確認を済ませられるか、事前に相談できるかもチェックポイントです。特にアコムは、電話による勤務先への在籍確認は100%なしと公式サイトに明記しています。
なお、銀行カードローンは原則として電話での在籍確認があるので、バレにくさで選ぶなら消費者金融の方がおすすめです。貸金業者には返済能力の調査が法律で義務づけられており、在籍確認そのものが一切ないカードローンは存在しません。
在籍確認なしを謳う業者は、正規の登録業者でない可能性があるので注意しましょう。
③ カードレス・キャッシュカード兼用に対応しているか確認する
カードでバレたくないなら、そもそもローンカードが発行されないカードレス型を選びましょう。カードレスでの借入は、スマホATMや指定口座への銀行振込でおこなうため、財布や自宅でカードを見られる心配がありません。
また、銀行カードローンの中にはキャッシュカード兼用型もあります。普段使いのキャッシュカードと見た目が同じなので、借入を疑われにくいのが利点です。
なお、ローンカードを発行する場合の受取方法は自動契約機か簡易書留の郵送が一般的です。カードを見られてバレるのを防ぎたいなら、申込時にカードレスを選ぶ方が安心です。
④ Web完結で申込・借入まで完結できるか確認する
Web完結なら、自宅にいながら手続きが終わるので、人目につく心配がありません。大手消費者金融は、申込から契約、借入までをアプリ・Webで完結できます。
自動契約機に立ち寄る必要も、店舗の窓口に行く必要もないのがメリットです。ただし、ローンカードを発行する場合は、受取のために自動契約機や窓口を利用する必要があります。
カードが必要かどうかは、申込時によく検討しましょう。なお、楽天銀行などの一部の銀行カードローンでは、カードの郵送が必須の場合があります。
Web完結を重視するなら、カードの受取方法まで含めて申込前に見ておくと安心です。
⑤ 返済遅延を防ぐ通知サービスがあるか確認する
返済遅延は周囲にバレる大きな原因です。借入先を選ぶ段階で、返済忘れを防ぐ通知サービスがあるかを確認しておきましょう。返済期日前にメールやアプリのプッシュ通知が届けば、忙しい日々のなかでも返済日を見落とさずに済みます。
たとえばプロミスは、ご返済日お知らせメールの配信日と時間帯を自分で設定できます。通知の内容や種類は各社で異なるため、公式サイトで対応状況を見比べておくと安心です。
なお、返済が遅れると郵送での督促状や電話での督促でバレてしまいます。通知サービスに加えて、口座振替を組み合わせるのが確実ですが、具体的な遅延対策は記事後半でくわしく解説します。
⑥ 差出人名・通帳記載名に配慮があるか確認する
差出人名や通帳の記載名への配慮でも、周囲へのバレにくさは大きく変わります。主にチェックしたいのは、郵送物の差出人名・振込時の依頼人名・口座振替の引き落とし名義の3つです。
多くの大手消費者金融は、社名がそのまま出ないよう別名義で配慮しています。たとえばプロミスは、振込人名義を「パルセンター」か「プロミス」から選べます。
ただし、配慮の仕方は会社や手続きによって異なります。振込の依頼人名を本人名義に指定する会社もあり、口座振替の引き落とし名義は決済代行会社名で記載されるケースもあります。
通帳を家族と共有している場合は特に注意し、記載名に配慮のある借入先を選ぶか、自分だけの口座を使いましょう。
バレずに借りられる消費者金融カードローン5選
ここでは、以下の5社を選定基準にもとづいて紹介します。いずれも、「カードローンは家族や会社にバレずに借りられるサービスが多い」で挙げた4条件を満たしており、周囲に知られるリスクを大きく抑えられます。
なお、金利・無利息期間・審査時間は変動するため、申込前に必ず各社公式で最新値を確認してください。
プロミス|Web完結で原則電話連絡なし
- 三井住友グループのSMBCコンシューマーファイナンスが運営
- 原則電話なしの在籍確認で、98%が電話以外の方法で申し込み完了
- 最短3分融資・Web完結で来店不要、カードレスなら郵送物は原則なし
公式サイトでは、98%のお客さまには電話での在籍確認を実施していないと公表。
仮に電話が必要な場合でも、本人の同意なく勤務先へかけることなく、担当者は個人名で名乗るため、職場に知られるリスクを最小限にできます。申込から返済までWEBで完結し、カードレスを選べば、カードも明細も原則として自宅に届きません。
さらに、無利息期間が初回借入の翌日から始まるので、先に契約だけ済ませておき、必要になったときに借りても30日間をフルに活かせます。
誰にもバレずに借入したい方が、まずは検討したい1社です。
| 金利(実質年率) | 2.5%〜18.0% |
|---|---|
| 融資額 | 1万〜800万円※1 |
| 融資スピード | 最短3分※2 |
| 在籍確認 | 原則電話なし(書類・申告内容で確認) |
| WEB完結 | 対応(カードレスOK) |
| 郵送物 | なし (Web完結の「カードレス」と「Web明細」を選択) |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイント返済 コンビニ・提携ATM 銀行振込 |
| 無利息期間 | 初回お借入の翌日から最大30日間初回利用翌日から30日間※3 |
| 申込対象 | 満18〜74歳で安定した収入のある方(高校生を除く)※4 |
参考:プロミス公式サイト(貸付条件ページ)
※1 借入限度額は審査によって決定いたします。
※2 お申し込み時間や審査によりご希望に添えない場合がございます。
※お申込み時間や審査状況によりご希望にそえない場合があります
※3 無利息期間はメールアドレス登録とWeb明細利用の登録が必要です。無利息期間経過後は通常金利が適用されます。
※4 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
アコム|職場への在籍確認の電話が100%なし
- 三菱UFJグループのアコム株式会社が運営
- 勤務先への電話による在籍確認を公式が「100%なし」と明記
- 電磁交付の登録で利用中の郵送物もなしにできる
公式サイトおよびFAQでは、勤務先への電話による在籍確認は「100%ない」と明記されており、書面や申告内容で確認するとしています。
職場への電話をどうしても避けたい方にとっては、方針が明確に示されている点は心強いです。書類が不鮮明だと確認が滞る場合もあるため、勤務先がわかる書類は鮮明に用意しておくと安心です。
利用中の郵送物についても、電磁交付(Web交付)に登録すれば自宅に届かず、契約時のカードレスと合わせれば自宅に何も届かずに済みます。さらに、2026年1月には金利が引き下げられ、上限が年17.9%と大手消費者金融の中でも低水準となりました。
金利の低さとバレにくさを両立したい方が検討したい1社です。
| 金利(実質年率) | 2.4%〜17.9% |
|---|---|
| 融資額 | 1万〜800万円 |
| 融資スピード | 最短20分※1 |
| 在籍確認 | 勤務先への電話は100%行わない |
| WEB完結 | 対応(カードレスOK) |
| 郵送物 | なし (WEB完結やカードレス、Web明細(電磁交付)を選択) |
| 返済方法 | インターネット返済 アコムATM 提携ATM 銀行振込 口座振替 PayPayマネー |
| 無利息期間 | 初回契約日の翌日から最大30日間契約日の翌日から30日間※2 |
| 申込対象 | 満20〜72歳で安定した収入と返済能力のある方 |
参考:アコム公式サイト(貸付条件ページ)
※1 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります
※お申込み時間や審査状況によりご希望にそえない場合があります
※2 30日間無利息は、アコムでのご契約がはじめての方が対象です。無利息期間経過後は通常金利が適用されます。
アイフル|原則、電話連絡と郵送物なし
- 銀行グループに属さない独立系の大手
- 同社調査で99.1%が電話以外の方法で在籍確認を完了
- カードレス+Web明細で郵送物をなしにできる
公式FAQでは、申込時に自宅や勤務先へ連絡をおこなわないと案内されており、同社調査では99.1%の人が電話以外の方法で在籍確認を完了したと公表されています。
仮に電話が必要な場合でも、本人の同意なく勤務先へかけることはないため、職場に知られる不安を抑えて申し込めます。
申込から契約までWEBで完結し、カードレスを選べば契約申込から契約までWebで完結し、カードレスを選んでスマホで本人確認を済ませれば、契約書もローンカードも原則として自宅に届きません。
利用中の郵送物もWeb明細に登録すればなしにでき、カードが必要なときは自動契約機での受取も選べます。金利は年3.0%〜18.0%、最短9分での借入も可能なスピード対応で、バレにくさとスピードの両方を重視する方に向いている1社です。
| 金利(実質年率) | 3.0%〜18.0% |
|---|---|
| 融資額 | 1万〜800万円 |
| 融資スピード | 最短9分※1 |
| 在籍確認 | 原則電話なし(99.1%が電話以外で完了)※2 |
| WEB完結 | 対応(カードレスOK) |
| 郵送物 | なし (Web完結の「カードレス」と「Web明細」を選択) |
| 返済方法 | インターネット返済 口座振替銀行振込 アプリ返済 提携ATM |
| 無利息期間 | 契約日の翌日から30日間※3 |
| 申込対象 | 満20〜69歳で安定した収入と返済能力のある方 |
参考:アイフル公式サイト(貸付条件ページ)
※1 お申込み時間や審査状況によりご希望にそえない場合があります
※2 99.1%は2025年1月1日〜2月28日の同社調査(WEBまたは無人店舗で契約した方が対象)
※3 30日間無利息はアイフルでのご契約がはじめての方が対象です。無利息期間経過後は通常金利が適用されます。
レイク|Web完結で長期の無利息期間がある
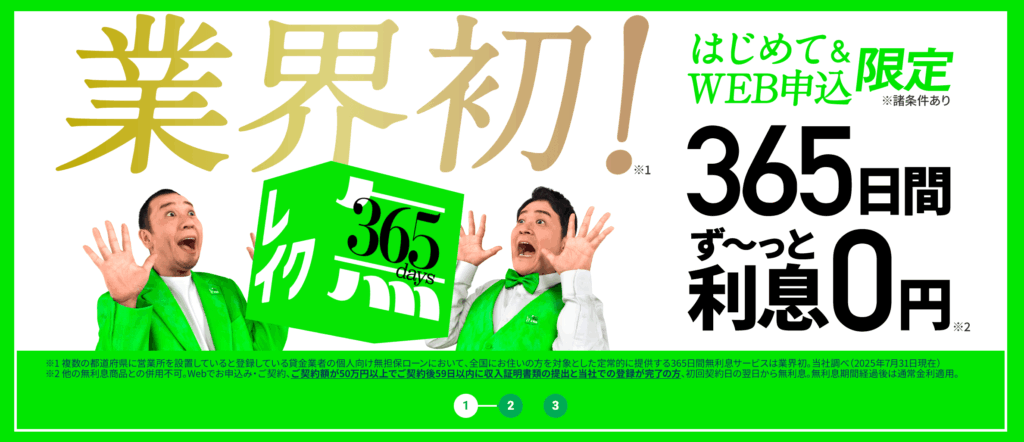
- 条件を満たせば無利息が365日間続く
- 契約額50万円未満なら60日間無利息が適用される
- Web完結で原則郵送物なし、在籍確認も勤務先への電話なし
他社の多くが30日間であるのに対し、レイクは所定の条件を満たせば365日間も利息がかかりません。
365日間が適用されるのは、初回契約かつWeb申込で、契約額を50万円以上(お借入れ額は1万円でも可能)とし、契約後59日以内に収入証明書類を提出・登録した場合です。条件を満たさない場合でも、契約額50万円未満・Web申込なら60日間の無利息を利用できます。
申込から契約までWebで完結し、原則として郵送物なしで利用できるため、周囲に気づかれにくい点も安心材料です。
利息を抑えながら長期でじっくり返済したい方に向いているサービスです。
| 金利(実質年率) | 4.5%~18.0% |
|---|---|
| 融資額 | 1万円~500万円 |
| 融資スピード | 最短8分※1 |
| 在籍確認 | Web完結申込で原則電話なし |
| Web完結 | 対応(カードレスOK) |
| 郵送物 | なし (Web完結申込・カードレス契約・Web明細サービスの3つを設定) |
| 返済方法 | PayPayマネー払い インターネット返済 口座振替 スマホATM 提携ATM 銀行振込 |
| 無利息期間 | 最長365日※2 |
| 申込対象 | 安定した収入のある満20歳以上70歳以下の方 (パート・アルバイトで収入がある方も可) |
参考:レイク公式サイト(貸付条件ページ)
※1 お申込み時間や審査状況により、ご希望にそえない場合があります。
※2 他の無利息商品との併用不可。
Webでお申込み・ご契約、ご契約額が50万円以上でご契約後59日以内に収入証明書類の提出と当社での登録が完了の方、初回契約日の翌日から無利息。
無利息期間経過後は通常金利適用。
SMBCモビット|Web完結で原則電話・郵送物なし
- SMBCグループの三井住友カードが運営
- Web完結申込で原則電話連絡も郵送物もなし
- スマホATM取引・アプリ振込などカードレスに対応
Web完結申込のため、原則として電話連絡も郵送物もなく契約できます。オンラインでの本人確認や口座振替の登録などが条件です。
借入はスマホATM取引やアプリからの銀行振込に対応し、カードを持たずに利用できるため、自宅にカードや明細が届く心配はありません。無利息期間はありませんが、返済額のうち利息分に応じてVポイントが貯まり、1ポイント1円として返済に充てられる仕組みが用意されています。
なお、2026年9月6日をもって、ローン契約機での申込・カード受取と、プロミスATMでの取引は終了しました。借入・返済はMyモビ(アプリ・Web)や三井住友銀行・セブン銀行などの提携ATMで引き続き利用可能です。
| 金利(実質年率) | 3.0%〜18.0% |
|---|---|
| 融資額 | 1万〜800万円 |
| 融資スピード | 最短15分※1 |
| 在籍確認 | Web完結申込で原則電話なし※2 |
| Web完結 | 対応(カードレスOK) |
| 郵送物 | なし(Web完結の「カードレス」を選択) |
| 返済方法 | 提携ATM 口座振替 銀行振込 インターネット返済 ポイント返済(Vポイント) |
| 無利息期間 | なし |
| 申込対象 | 満20〜74歳で安定した定期収入のある方 |
参考:SMBCモビット公式サイト(貸付条件ページ)
※1 お申込みの曜日・時間帯によっては翌日以降の取扱いとなる場合があります
※2 Web完結には所定の金融機関口座などの条件があります。
詳細は公式サイトをご確認ください。※Web完結には所定の金融機関の口座や社会保険証・組合保険証などが必要です
【属性別】カードローンの利用がバレないための対策と注意点
カードローンの利用がバレないための対策は、ケースバイケースです。特に専業主婦・学生・年金受給者は、収入の有無や申込条件が一般の会社員と異なるため、属性ごとの対策を把握しておくことが重要です。
以下では、それぞれの立場に合わせた選び方と注意点を解説します。
専業主婦
消費者金融は貸金業法の総量規制により、年収の3分の1を超える貸付ができません。
本人に安定した収入がなければ借入枠がゼロとなり、原則カードローンの利用は不可能です。配偶者の収入で借りる配偶者貸付もありますが、同意書や婚姻を証明する書類などが必要なので、家族に知られず使うのは困難です。
一方、銀行カードローンは総量規制の対象外で、配偶者に安定収入があれば専業主婦でも申し込める商品があります。郵送物なし・カードレス対応の商品を選べば、バレるリスクも抑えられます。
ただし借入は、限度額を低めに設定して、返済計画を立てて慎重に利用しましょう。
学生
勤務先への電話確認を行わないと公表しているアコムやレイクのように、郵送物なし・カードレスにも対応した借入先を選べば、アルバイト先や実家への連絡を避けられます。
申込から借入・返済まで学生本人のスマホで完結するため、家族に気づかれにくいのが利点です。ただし、申込には年齢と収入の条件があります。申込年齢はサービスによって異なり、紹介した5社で18歳から申し込めるのはプロミス(高校生を除く)だけです。ほかの4社は満20歳以上が条件です。
18・19歳の場合は、収入証明書類の提出を求められるケースが多いです。また、注意したいのがアルバイト先への在籍確認です。
原則電話なしの借入先を選べば、勤務先に借入を知られるリスクを抑えられます。申込前に、在籍確認が書類提出などの電話以外の方法で完結するかを確認しておきましょう。
年金受給者
無利息期間のある商品なら、短期で返済できる範囲の利用にとどめれば、利息の負担も抑えられます。
年金を収入として認めるかどうかは商品ごとに異なり、プロミス・アイフル・SMBCモビットは年金収入のみでは申し込めません。
消費者金融は総量規制の対象で、借入は原則として年収の3分の1までに制限される点は注意が必要です。
ただし、カードローンは商品ごとに申込可能な年齢の上限が決まっており、契約後も一定年齢に達すると新規借入が停止されるおそれがあります。年金受給者は上限に近い年代にあたるケースも多いため、申込前に必ず確認してください。
カードローンの返済遅延で周りにバレるのを防ぐ3つの方法
カードローンの利用がバレる最大の要因は、返済遅延です。周りにバレないためにも、以下3つの方法を必ず押さえておきましょう。
普段は郵送物なしで利用できていても、返済が遅れれば督促状の郵送や督促の電話が発生します。長期化すれば、最終的に給与差押えによって会社に知られるリスクがあります。
方法を具体的に解説します。
① 返済方法を口座振替にする
自分で入金する手間がなく、うっかり期日を過ぎてしまう心配がありません。ATMに入金しに行く姿を、周囲に見られるリスクを減らせるのもメリットです。
たとえば、仕事が忙しく入金を後回しにしがちな人でも、口座振替であれば初回設定さえ終わらせれば、あとは自動で返済できます。ただし、口座残高の不足には注意しましょう。
残高不足で引き落としができなければ、返済遅延となってしまいます。残高に余裕を持たせておくことが、遅延を防ぐうえで不可欠です。
② 返済期日の通知サービスを利用する
うっかりの返済忘れを防ぐには、返済期日を知らせる通知サービスを活用するのが有効です。期日前にメールやアプリのプッシュ通知が届けば、忙しい日々のなかでも返済日を見落とさずに済みます。
人は「覚えておこう」と思っても忘れるものなので、仕組みで思い出せるようにすれば遅延を予防できます。返済日の数日前と当日に通知するサービスなど、内容は各社で異なるため、登録できる通知の種類を確認しておきましょう。
通知サービスを事前に登録しておけば、期日をうっかり過ぎてしまう事態を防ぐことが可能です。
ただし注意したいのは、通知が届くメールアドレスの管理です。家族と共有しているアドレスを登録すると、届いた通知を家族に見られてバレてしまいます。必ず、自分専用のアドレスを登録しておきましょう。
③ 返済が難しいときは早めに相談する
もし返済が苦しくなってきたら、放置せず早めに金融機関へ相談することが大切です。早い段階で事情を伝えれば、返済日の変更(猶予)に応じてもらえる場合があります。
督促を無視して滞納を続けると、最終的には給与差押えに至り、勤務先に借入を知られてしまいます。早めの相談は、最悪の事態を避けるための行動です。
返済のめどが立たないときは、借入先への相談に加え、弁護士・司法書士への債務整理の相談も選択肢です。
一番のNG行為は、督促の放置です。早めに相談すれば、あなたと周囲の生活を守れます。
カードローンがバレないことに関するよくある質問
最後に、カードローンのバレにくさについて読者が抱きやすい疑問にお答えします。
Q1.審査なしで借りられるカードローンはある?
審査なしのカードローンはありません。貸金業者には、返済能力を調査することが法律で義務づけられているため、正規の登録業者であれば必ず審査をおこないます。
「審査なし」「ブラックでもOK」などを謳う業者は、ヤミ金の可能性が高いので絶対に利用しないでください。法外な金利や悪質な取り立てで、かえって生活が破綻します。
審査が不安なら、大手消費者金融を選ぶのがおすすめです。審査が不安な場合も、申込条件を公式サイトで公開している大手消費者金融など、正規の登録業者を選びましょう。
Q2.在籍確認の電話は保証会社からもかかる?
借入先だけでなく、保証会社から電話がかかってくる場合もあります。保証会社による在籍確認でも、担当者は会社名を名乗らず個人名で電話をかけてくれるのが一般的です。
「〇〇と申します」と個人名でかかってくるため、周囲に借入を疑われにくいのでご安心ください。電話は、あなたが在籍していることが確認できれば完了し、本人が不在でも「席を外しております」などの応答があれば在籍が確認できる場合もあります。
バレないかどうしても不安な場合は、申込後すぐに借入先へ相談しておきましょう。
Q3.旅行中や外出先でもバレずに借りられる?
Web完結・カードレスなら、外出先や旅行中でも借りられます。Web経由であれば、申込から借入まで全てスマホで完結するので、自宅や店舗に行かなくてもその場で手続きを進められます。
誰かと一緒でも、スマホを操作するだけなので気づかれにくいのが大きなメリットです。借りたお金は、スマホATMやコンビニATM、指定口座への振込で受け取れます。
ただし、安定した通信環境と本人確認書類は必要なので、申込前にしっかりと準備しておきましょう。
Q4.24時間いつでもバレずに申し込める?
申込は24時間可能ですが、審査・融資には対応時間があります。Web・アプリからの申込自体は24時間365日受け付けているため、深夜や早朝でも周囲を気にせず自分のペースで手続きが可能です。
ただし、即日融資を受けたい場合は注意が必要です。審査や振込には各社の受付時間があり、締切を過ぎると融資が翌日以降になります。
たとえばレイクの場合、当日振込は21時(日曜は18時)までの契約手続き完了が条件です。急ぎで申し込みたい場合は、余裕をもった時間帯に申し込みましょう。
Q5.自分以外の名義の口座に振り込んでもらえる?
マネーロンダリング防止などの観点から、本人名義以外の口座への振込は禁じられています。カードローンの融資は、契約者本人名義の口座に振り込むのが原則です。
特に注意したいのが、他人に自分名義の口座やカードを貸す名義貸しです。名義貸しは、詐欺罪などに問われる可能性があります。
「口座を貸すだけで報酬がもらえる」といった勧誘は闇バイトの入り口なので、絶対に応じないでください。
Q6.借り換えで借入がバレることはある?
原則バレませんが、借換え先の条件次第ではバレる可能性があります。
借換え自体は、信用情報に記録されるものの、その内容が家族や勤務先などの第三者に公開される心配はありません。
ただし、乗り換えた先が郵送物あり・電話ありの借入先だと、そこからバレてしまう可能性があります。借換えをするときも、これまでと同じく郵送物不要・電話連絡なしの業者を選びましょう。
まとめ|バレずに借りるなら消費者金融カードローンが有力
家族や会社にバレずに借りたいなら、Web完結・原則電話なし・郵送物なしの大手消費者金融が有力です。
選ぶときのポイントは、次の4つ。この条件が揃った借入先なら、周囲に知られるきっかけを作りません。
- 郵送物なしで契約・利用できる
- 電話連絡なしで在籍確認できる
- カードレスに対応している
- Web完結で申込・借入まで終わる
ただし、どんなにバレにくい借入先を選んでも、返済が遅れれば督促でバレてしまいます。口座振替や通知サービスを活用し、無理のない借入額に抑えることが大切です。「審査なし」を謳うヤミ金には、絶対に近づかないでください。
なお、専業主婦・学生・年金受給者は収入や年齢の条件が異なるので、自分の属性に合った借入先を選びましょう。
今回紹介した5社は、いずれも「原則電話連絡なし・郵送物なし・カードレス・Web完結」を満たした、バレにくさで選べる大手です。
金利・無利息期間・審査スピードは各社で違うので、「バレずに借りられる消費者金融カードローン5選」の比較表で条件を見比べて、自分に合う1社から申し込んでみてください。