消費者金融アローの審査は、誰でも通るほど甘いわけではなく、かといって大手より厳しいと言い切れる根拠があるわけでもありません。申込条件や返済能力など、申込者一人ひとりの状況をもとに融資の可否が判断されます。
一方で、大手消費者金融の審査に落ちた後でもアローで契約できた例があることなどから、「審査が甘い」と言われることがあります。ただし、申込条件を満たしていても必ず審査に通るわけではありません。
本記事では、アローが公表している8つの申込条件をはじめ、審査が「甘い」と言われる理由、アローの審査に落ちる原因と対策、実際に利用した人の声まで紹介します。申込みを検討する前に、押さえておきたい審査のポイントも確認していきましょう。
- 調査主体:FinSight編集部
- 対象:アローの利用経験がある10名
- 実施時期:2026年8月12日〜8月26日
- 方法:クラウドワークスを用いたインターネットアンケート
【結論】アローの審査は甘くないが「過去より現在」を重視する独自基準
消費者金融アローの審査は、誰でも通るほど甘いものではありません。ただし、申込条件を見る限り、債務整理など過去の経歴だけで申込みや審査の可否を判断していないことが読み取れます。
アローの審査の特徴は、次の2点です。債務整理歴があっても申込対象外とされていないことと、申込条件では現在の返済力に関する確認が中心となっている点です。
債務整理歴があっても申込対象外とされていない
ただし、債務整理歴がある人を積極的に融資対象としている、あるいは審査に通りやすいという意味ではありません。申込み後は、現在の収入や他社借入、返済状況なども含めて審査され、最終的に融資の可否が判断されます。
つまり、アローでは「過去に債務整理をしたか」だけではなく、「現在返済できる状態にあるか」も含めて判断される点が特徴です。
申込条件は現在の返済力を確認する項目が中心
アローが公表する8つの申込条件を見ると、現在の返済力に関する確認が中心となっています。
8つのうち、今の返済力を確かめる項目は次の4つです。
- 他社の返済が遅れていない
- 借入れが年収の3分の1以内である
- 本人に収入がある
- 年収証明を提出できる
残る4つの条件は、年齢・勤続期間・健康保険の加入・過去1年の否決歴で、過去の債務整理歴そのものを問う項目はありません。
ただし、8つの申込条件だけで審査基準のすべてを判断することはできません。少なくとも申込条件上は、過去の債務整理歴よりも、現在の収入や返済状況を確認する項目が多く設けられています。アローが「過去より現在」を重視しているとみられる根拠の一つです。
アローの審査が甘いと誤解される4つの理由
アローは、公式サイトで「審査が甘い」「通りやすい」とは案内していません。それでも「甘い」という声が見られるのは、審査のスピードや在籍確認の扱い、実際の利用者の体験などが、そのような印象につながっているためと考えられます。
ここでは、アローの審査が「甘い」と誤解されやすい4つの理由を紹介します。
理由1:スピード審査を「甘い」と勘違いされやすいため
アローの審査は、最短45分で完了すると案内されています。
※最短45分は審査完了までの時間です。融資(振込)までの時間ではなく、振込はお申込み時間によっては対応できない場合があります。
※2026年10月時点
短時間で結果が出ることから、一般的な審査項目の一部を省略しているのではないかと受け取られることもあります。
しかし、審査時間が短いことと、確認項目が少ないことは同じではありません。アローでも申込条件や収入、他社借入、信用情報などをもとに融資の可否が判断されます。
「最短45分」は審査スピードを示すものであり、審査基準が簡略化されていることや、審査が甘いことを示す数字ではありません。
理由2:申込フォームに債務整理歴を入力する項目があるため
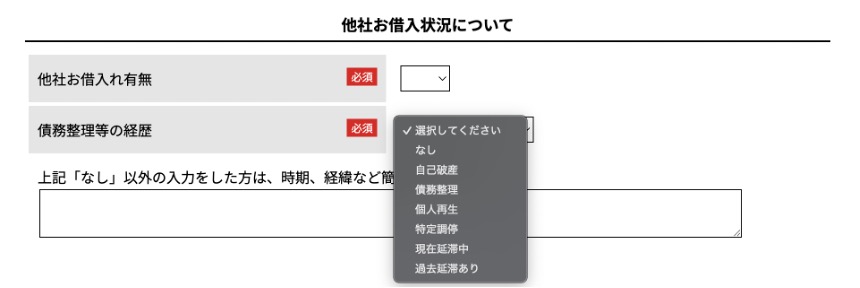
アローの申込フォームには、「債務整理等の経歴」を入力する必須項目があります。選択肢は「なし」のほか「自己破産」「債務整理」「個人再生」「特定調停」「現在延滞中」「過去延滞あり」で、「なし」以外を選んだ場合は時期や経緯も入力する仕組みです。
申込フォームで債務整理についても状況説明ができることから「債務整理の経験があっても、個別の事情を確認してもらえるのでは」と受け取られる可能性があります。
ただし、債務整理歴を入力できることと、審査に通ることは別の話です。アローは、現在他社への返済が遅れている人や勤続6ヶ月未満の人など、申込みの段階で具体的な条件を設けています。審査では申込内容をもとに返済能力が確認されるため、申込フォームの一項目だけから「審査が甘い」と判断するのは避けましょう。
理由3:在籍確認の方法が明確に公表されていないため
アローは在籍確認の方法を公式サイトに書いていないため、「在籍確認をしないのでは」「その分ゆるいのでは」と受け取られることがあります。
実際には、編集部のアンケートで10名のうち9名が「勤務先への在籍確認の電話があった」と答えました。
電話の有無が書かれていないことと、勤務実態を確認しないことは別なので、勤務先に電話が入っても対応できる状況で申し込みましょう。
理由4:他社で審査落ちした人の契約実例があるため
他で借りられなかった人がアローで契約できたという体験談があると、「アローなら審査に通りやすいのでは」と感じる人もいるでしょう。
編集部のアンケートにも、複数社で審査に落ちたあとにアローで契約できたという声がありました。
 40代・男性・会社員
複数の消費者金融からの借り入れが重なり、どこに申し込んでも審査落ちしてしまう絶望的な状況のなかで、アローのおまとめローンに救われました。
(年収300〜400万円未満・他社カードローンの利用経験あり)
この方が利用した「おまとめローン」は、複数の借入れを一本化する「貸金業法に基づく借換ローン」です。借換ローンは、借入れが年収の3分の1を超えていても審査を受けられる総量規制の例外商品で、フリープランとは申込条件が異なります。回答には申込み後に担当者のヒアリングがあったとも書かれており、審査を省いて契約に至ったわけではありません。
カードローンの審査は過去の返済実績や現在の状況を確認したうえでの判断であり、申込時点の収入や借入状況が違えば結果も変わります。また、 契約できた実例でも利用した商品がフリープランとは限りません。 実例だけを根拠に「アローなら通る」と考えて申し込むのは避けましょう。
アローの申込み前に満たすべき8つの条件
アローの申込みは、公式サイトの「お申込み前の重要チェック項目」にYES・NOで答えるところから始まります。1つでも「いいえ」があると申し込めない仕組みです。信用情報の照会や返済能力の審査は、その後の段階で行われます。
「いいえ」に該当する方はお申込みできません。
また、お申込みいただいても審査は通過しませんのでご注意ください。
出典:アロー公式
チェック項目をすべて満たしていても審査に通るとは限りませんが、前提となる重要な条件です。以下では、この8項目を1つずつ確認していきます。
- 年齢は22歳から70歳まで
- 勤続6ヶ月以上であること
- 健康保険に加入していること
- 他社の返済が遅れていないこと
- 借入は年収の3分の1以内であること
- 本人に収入があること(年金収入のみは対象外)
- 年収証明を提出できること
- 1年以内にアローで否決されていないこと
出典:アロー公式
※番号は本記事側で振ったもので、公式の並び順とは異なります。
① 年齢は22歳から70歳まで
アローは、22歳から70歳までの人が申込みの対象です。公式では「年齢が21歳以下及び、71歳以上ではありません」と定めています。年齢の条件は、無担保・保証人なしで貸す以上、返済期間中に収入が続くか(上限)と、収入が安定しにくい若年層が借りすぎないか(下限)を確認するために設けられるのが一般的です。
アローは年齢を設定した理由を公表していませんが、下限が22歳と大手より高く、勤続6ヶ月以上の条件もあることから、社会人として一定期間働き、収入の実績がある人を対象にしていると読み取れます。
また、大手消費者金融と比べると、対象年齢の範囲はやや狭めです。アコムは20歳〜72歳、プロミスは18歳〜74歳※が対象となります。
年齢がアローの条件に合わない場合は、大手の年齢条件とも照らして申込み先を選びましょう。
※プロミス:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
② 勤続6ヶ月以上であること
現在の勤務先で、6ヶ月以上勤務していることも申込条件です。公式では「現在の勤務先で勤続6ヶ月未満(5ヶ月以下)ではありません」と記載されています。
勤続期間は、今の収入がこの先も続くか、つまり収入の安定性を確かめるための条件です。
アローでは現在の勤務先で6ヶ月以上働いていることが求められるため、入社や転職から半年未満の人は、年収などほかの条件を満たしていても申し込めません。
転職したばかりの場合は、現在の勤務先での勤続期間を確認してから申し込みましょう。
③ 健康保険に加入していること
健康保険への加入も条件の1つです。協会けんぽ・組合健保・国民健康保険・任意継続など、保険の種類による区別は公式には示されていません。健康保険の加入は、一般的に勤務先や働き方を確かめる材料になり、加入している保険の種類から会社員か自営業かなどもわかります。なお、資格確認書はアローの本人確認書類としても使えます。
ただし、退職後に任意継続している場合は、勤続期間など別の条件を満たさない可能性があります。判断が難しい場合は、申込み前にアローへ確認するとよいでしょう。
④ 他社の返済が遅れていないこと
カードローンだけでなく、クレジットカードや後払いサービス、自動車ローンや住宅ローンなど、他社への返済が遅れている場合はこの条件を満たしません。公式の条件には「現在、他社の返済が遅れていません」と明記されています。
ただし、遅れが「何日以上なら対象外」といった具体的な基準までは公表されていません。
現在、他社の返済に遅れがある場合はこの項目が「いいえ」になるため、遅れている分を先に支払い、延滞を解消してから申込みを検討しましょう。
⑤ 借入は年収の3分の1以内であること
アローのフリープランでは、貸金業者からの借入総額が年収の3分の1を超えている場合、申込みの対象外となります。この基準は、貸金業法の「総量規制」によるものです。
総量規制では、貸金業者からの借入総額を原則として年収の3分の1までに制限しているため、アロー独自の審査基準ではありません。
フリープランへ申し込む場合は、事前に他社借入残高を確認し、年収の3分の1以内に収まっているか確認しておきましょう。
なお、アローには総量規制の例外となる借換ローンもありますが、フリープランとは申込条件や審査基準が異なります。申込条件を満たしているか、借入後も無理なく返済を続けられるかを別途確認したうえで検討しましょう。
⑥ 本人に収入があること
アローでは、本人に収入があることも申込条件です。アルバイトやパートでも本人に継続した収入があれば申込みを検討できますが、無職の専業主婦(夫)や年金収入のみの人など、本人に収入がない場合は対象になりません。
貸金業者からの個人向け借入れは、原則として本人の年収を基準に総量規制の範囲内か確認されます。配偶者の収入を合算して借りる「配偶者貸付」という例外制度もありますが、通常の貸付けとは別の仕組みです。
アローのフリープランでは本人収入を申込条件としているため、世帯収入ではなく、申込者自身に継続した収入があるかが申込みの前提となります。
⑦ 年収証明を提出できること
アローは契約額にかかわらず、年収証明の提出が必要です。提出できる書類には、源泉徴収票や給与明細書、住民税決定通知書、確定申告書などがあります。
貸金業法では、1社から50万円を超えて借りる場合や、他社借入と合わせて100万円を超える場合に、収入証明書の提出が必要とされています。
アローはこの金額基準にかかわらず年収証明を求めているため、申込時点から本人の収入を確認する仕組みとなっています。申込みを検討する際は、提出できる年収証明書類を事前に確認しておきましょう。
⑧ 1年以内にアローで否決されていないこと
信用情報機関に登録される申込情報は、CICが照会日から6か月間、JICCが照会日から6か月以内です。一方、アローは信用情報上の申込履歴が消えた後も含め、アローの否決から1年間は再申込みの対象外としています。
つまり、「信用情報の申込履歴が消えた=アローへ再申込みできる」というわけではありません。再申込みを検討する場合は、前回の否決から1年以上経過しているかを確認する必要があります。
※参考:CIC「CICが保有する信用情報」
※参考:JICC「信用情報の内容と登録期間」
債務整理後・手続き中にアローを検討する際のポイント
債務整理の経験だけを理由に、アローの申込対象から一律に除外されているわけではありません。申込フォームには債務整理歴を申告する項目があり、経験がある人にも間口が広げられています。
ただし、申込み可能なことと、審査に通ることは別です。債務整理後の状況によって確認すべきポイントが異なるため、3つのケースに分けて見ていきましょう。
任意整理後|完済後に収入と返済状況が安定している
任意整理を完済し、現在の収入や返済状況が安定している場合は、アローの申込みを検討する余地があります。もちろん、年齢や勤続期間、他社借入など、アローが定める申込条件を満たしていることが前提です。
ただし、任意整理を完済したからといって、すぐに審査へ影響しなくなるとは限りません。
※参考:CIC「CICが保有する信用情報」
※参考:JICC「信用情報の内容と登録期間」
アローも審査にあたって信用情報を利用することを公表しています。完済からどの程度期間が経っているかも、申込みを検討する際に確認しておきたいポイントです。
自己破産後|免責後に安定した収入を確保している
自己破産の場合は、免責許可決定を受けた後、安定した収入があり、現在の返済状況にも問題がないことがポイントになります。
ただし、自己破産後の信用情報や官報への掲載状況などは、任意整理とは異なります。信用情報に登録されている情報が残っている場合は、アローの審査で確認される可能性があります。
「自己破産から何年経てば審査に通る」といった一律の基準は公表されていないため、免責後の経過期間だけで判断することはできません。現在の収入や借入状況なども含めて、個別に判断されます。
もし免責後に安定した収入があり、他社の返済に遅れがなければ、8つの申込条件を確認したうえで申込みを検討できます。
手続き中・返済中|新たな借入れは慎重に判断する
債務整理の手続き中や返済中に、新たな借入れを検討する場合は注意が必要です。手続き中は、債務整理の内容が信用情報へ反映される前で、既存の借入残高や返済状況がそのまま登録されている場合があります。
また、新たな借入れの時期や理由によっては、進めている債務整理手続きに影響する可能性もあります。申込みを検討する前に、依頼している弁護士や司法書士へ確認しておきましょう。
一方、任意整理などの返済中は、すでに決めた返済計画を継続できるかが重要です。新たな借入れによって毎月の返済負担が増えると、現在の返済計画を維持できなくなるおそれがあります。
返済が難しくなっている場合は、借入れを増やして補うのではなく、返済計画の見直しを含めて専門家へ相談することも検討しましょう。
アローの審査に落ちる原因と対策
アローは具体的な審査基準を公表していません。ここでは、公式に確認できる情報をもとに、審査に影響する可能性がある6つのポイントを確認します。
返済履歴や残債に問題がある
返済が遅れている人や借入残高が多い人は、申込みの前に自分の信用情報を確かめておきましょう。
アローの申込フォームには、「債務整理等の経歴」の欄で「現在延滞中」「過去延滞あり」を本人が申告する項目があります。アローは審査でCICとJICCの信用情報を利用すると公表しており、申告と記録が食い違うと、確認が必要になる可能性があります。
CICでは、インターネット開示を利用して自身の信用情報を確認できます。
アローはCIC・JICCの両方に加盟しているため、両方の機関に開示を申し込むと、より詳しく確認できます。
借入希望額が返済能力に見合っていない
借入れの希望額は、必要な金額だけに絞り、無理なく返済できる範囲で決めましょう。
アローのフリープランは、申込フォームの「今回のお申込み金額」に希望額を入力して申し込みます。希望額が大きいほど、毎月の返済負担も大きくなります。編集部のアンケートでは、初回の借入額は10名中8名が30万円未満でした。
借入額ごとの返済回数・毎月の返済額・返済総額は、アローの契約事前説明書で確認できます。
| 借入額 | 返済回数 | 毎月の返済額 | 返済総額 |
|---|---|---|---|
| 10万円 | 32回 | 4,000円 | 126,303円 |
| 10万円 | 47回 | 3,000円 | 139,664円 |
| 50万円 | 34回 | 19,000円 | 641,030円 |
事業性資金として申し込んでいる
事業のためのお金は、アローのフリープランでは借りられません。フリープランは使途自由とされていますが、対象は生活費や医療費、冠婚葬祭、引っ越し費用などの個人の用途です。
契約条項にも、借入金を「会員等の事業目的のためには用いません」と定められています。
尚、会員は本契約に基づき借り入れた借入金を会員等の事業目的のためには用いません。
出典:アロー「契約事前説明書同意フォーム」契約条項(極度方式基本契約)第1条(ローンの利用)
会社員でも、副業として続けている物販の仕入れや、個人で請け負う仕事の道具代のように「もうけるために使う」お金も事業目的に含まれると考えられます。
アローの契約条項には、事業目的を伏せて申し込むと虚偽の申告にあたり、 虚偽の申告が判明したときは期限の利益を失い、残高を直ちに返済する定めがあります。事業資金が必要な場合は、日本政策金融公庫など事業者向けの融資制度を検討しましょう。
申込内容に誤りや相違がある
年収、勤務先、他社借入額は、必要書類を手元に用意して、書類を見ながら正確に入力しましょう。
申込フォームに入力した年収と、源泉徴収票や給与明細書の金額が異なると、照合で確認が入ります。
年収証明には源泉徴収票や給与明細書、確定申告書など、本人確認書類には運転免許証や資格確認書、マイナンバーカードなどが利用できます。
資格確認書を提出する場合は、保険者番号や被保険者等記号・番号のマスキングが必要です。提出用ファイルの形式や容量にも指定があるため、アップロード前に確認しておきましょう。
短期間に複数社へ申し込んでいる
短期間に複数社へ申し込むのは避けましょう。アローの申込み前のチェック項目にも、「※短期間に何度も連続でお申込みいただくのはお控えください。」という注意書きがあります。注意書きには続けて「かえって審査が通りにくくなってしまう可能性があります」と書かれています。
複数社への申込みが重なる状態は、俗に「申込みブラック」と呼ばれます。正式な登録区分ではありませんが、申込履歴は信用情報に記録されるため、資金需要を慎重に確認される可能性があります。
申込情報の保有期間は、CICでは照会日から6か月間、JICCでは照会日から6か月以内です。複数社への申込みを考えている場合は、間隔を空けて申し込むことが大切です。
申込後の連絡に対応できない
申込みのあとは、指定した連絡先に入る電話やメールに対応できるようにしておきましょう。
アローの申込フォームでは、携帯電話・自宅・勤務先・メールなどから連絡先を選べます。「連絡希望(可能)時間」も指定する欄がありますが、指定した時間以外にも連絡が入る場合があると案内されています。
編集部のアンケートでも、申込み後に担当者から電話でヒアリングを受けたという声が複数ありました。
申込み後の確認連絡に対応できない状態が続くと、審査が進まない可能性があります。
申込み後は、選択した連絡先をこまめに確認することが大切です。電話に出られなかった場合は着信履歴を、メールの場合は迷惑メールフォルダも見ておくと、連絡の見落としを防げます。
アローの審査を受けた人の口コミ・体験談
編集部のアンケートでは、アローの審査について、他社で審査に落ちたあとでも契約できた、申込みから融資までが早かった、担当者の対応が丁寧だったという回答がありました。ここでは、この3つに分けて回答を紹介します。
※口コミは個人の体験であり、審査結果や対応を保証するものではありません。
他社で審査に落ちたあとでも契約できた
他社で借入れがあり、審査に不安を感じていたものの、アローでは契約できたという声が寄せられました。
30代・男性・会社員大手の銀行と消費者金融から計5社借入している状況で、当時はどこからも借りられない状態でした。
アローに申し込んだところ20万円借りられました。
どこからも借りられないと思っていた状況で、しっかり審査してもらえたのは良かったです。
(年収500〜700万円未満・他社カードローンの利用経験あり)
他社5社からの借入れがある状態でも、契約に至った例です。同様の例で、対応の丁寧さと手続きのスムーズさを評価する声も確認できます。
30代・男性・会社員他社で断られた後でも丁寧に状況を聞いてもらえました。
Webでの申し込みもスムーズで、必要書類の提出もスマホで完結しました。
(年収200〜300万円未満・カードローンの利用は初めて)
他社で断られたあとでも、スマホで手続きを終えられた例です。ここで紹介した2つの声は、どちらも「他社で借りられなかった人がアローで契約できた」例です。
ただし、回答者本人の収入や借入状況をふまえた個別の結果で、 同じ状況の人が同じ結果になるとは限りません。
他社で断られたあとに申し込む場合は、他社の返済に遅れがないことと、貸金業者からの借入れが年収の3分の1以内であることを先に確かめておくと、条件に合わない申込みを避けられます。
申込みから融資までの対応が早かった
融資までの時間については、「当日中だった」という声も「翌日だった」という声もありました。
30代・男性・会社員急な出費で困っていた時に、Web申込から当日中に振込まで進んだのは本当に助かりました。
(年収300〜400万円未満・他社カードローンの利用経験あり)
一方、翌日の振込になった例もあります。
 20代・女性・会社員
申し込みを行った翌日には指定した口座へお金を振り込んでもらうことができ、当座の生活を維持するための資金を確保できました。
(年収200〜300万円未満・他社カードローンの利用経験あり)
審査が完了したあとの契約や振込までの時間は、申込内容や手続きの状況によって変わります。今回の2人は、受け取りが当日と翌日で違いますが、どちらも急な出費や当座の生活費に間に合っています。
審査中のヒアリングや連絡対応が丁寧だった
担当者とのやり取りについては、必要書類の案内やヒアリングが丁寧だったという声が寄せられています。
40代・男性・会社員 Web申込の入力は少し多かったものの、担当者の電話対応は落ち着いていて、必要書類の案内も丁寧でした。
(年収300〜400万円未満・他社カードローンの利用経験あり)
入力項目の多さを指摘しつつ、電話対応と案内は評価している例です。
40代・男性・会社員Webから申し込んだ後、担当者から丁寧なヒアリングがあり、過去の債務状況を含めて親身に向き合ってもらえました。
(年収300〜400万円未満・他社カードローンの利用経験あり)
過去の債務状況まで踏み込んだヒアリングがあった例です。どちらの声も、審査の可否だけでなく申込み後のやり取りに触れている点が共通しています。
今回の回答では、申込み後に担当者からヒアリングを受けたという声が複数ありました。申込みの際は、勤務先や収入、他社借入などの情報を整理しておくと、確認を求められた際にもスムーズに返答できます。
そもそも消費者金融アローとは?
株式会社アローは、愛知県知事の貸金業登録を受けて営業する正規の消費者金融で、いわゆるヤミ金ではありません。
ここでは、会社と商品の基本情報を確認したうえで、大手消費者金融との違いを見ていきます。
アローの基本情報とサービス概要
アローは、2000年11月に設立された貸金業者で、日本貸金業協会に加盟し、CICとJICCの信用情報を利用しています。
取り扱う商品は、個人向けの「フリープラン」と、複数の借入れをまとめる「貸金業法に基づく借換ローン」の2つです。
| サービス概要 | |
|---|---|
| 会社名 | 株式会社アロー |
| 設立 | 2000年11月 |
| 貸金業登録番号 | 愛知県知事(6)第04195号 |
| 加盟団体 | 日本貸金業協会(第005786号) |
| 信用情報機関 | CIC、JICC |
| 取扱商品 | フリープラン(使途自由フリーローン) 貸金業法に基づく借換ローン |
| 実質年率 | 14.95%〜19.94% |
| 融資額上限 | 200万円 |
| 遅延損害金(遅延利率) | 19.94%(実質年率) |
| 返済方式 | 残高スライドリボルビング(契約日より5年・60回) 元利均等返済(2〜180回・最長15年以内) |
| 返済方法 | アロー指定口座への振込 (返済日は毎月5日・10日・15日・20日・25日・月末から選択。休日の場合は翌営業日) |
| 担保・保証人 | 原則不要 |
| 電話番号 | 0570-055-553(各種お問い合わせ・平日9:30〜18:00) |
| 利用対象 | 22歳〜70歳 |
| 収入条件 | 本人に収入があること (無職・専業主婦は対象外) |
| 必要書類 | 本人確認書類 年収証明(契約額にかかわらず必要) |
フリープランは、ATMで引き出すカードローンとは違い、契約した金額を口座振込で受け取る仕組みです。限度額の範囲内で追加の借入れをするときも、会員マイページからの振込予約(電話でも受付)で振り込まれます。
返済もアロー指定の口座への振込であり、返済日は毎月5日・10日・15日・20日・25日・月末から選択できます。
登録の内容は、金融庁の「登録貸金業者情報検索サービス」でも確認できます。
大手消費者金融との違い
大手消費者金融と比べると、アローは上限金利が高く、融資額の上限は小さめで、無利息期間の記載もありません 。
| 項目 | アロー | アコム | プロミス | レイク |
|---|---|---|---|---|
| 実質年率 | 14.95%〜19.94% | 2.4%〜17.9%※4 | 2.5%〜18.0% | 4.5%〜18.0% |
| 融資額上限 | 200万円 | 800万円 | 800万円※5 | 500万円 |
| 無利息期間 | 記載なし | 初回契約日翌日から30日間※1 | 初回最大30日間※2 | 30日間 60日間 365日間※3 |
※1 アコム:初回契約日翌日から30日間無利息。
※金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。(出典:アコム「30日間金利0円サービス(初回30日間無利息)」)
※2 プロミス:初めての契約で、メールアドレス登録とWeb明細の利用が条件。
初回借入日の翌日から無利息適用、無利息期間経過後は通常金利適用。(出典:プロミス「商品内容」「30日間無利息サービス」)
※3 レイク:30日間は自動契約機・電話での申込み、60日間と365日間はWeb申込みの場合。365日間は契約額50万円以上(お借入れ額1万円でも可能)で、契約後59日以内に収入証明書の提出と登録が完了した場合。期限内に完了しない場合は60日間。無利息期間経過後は通常金利適用。(出典:レイク「商品のご案内(貸付条件)」「365日間無利息」)
※4 アコム:2026年1月5日までに契約した場合は年3.0%〜18.0%。2026年1月6日以降に契約内容を変更した場合は下限が年2.4%。(出典:アコム「カードローンの貸付条件」)
※5 プロミス:借入限度額は審査によって決定いたします。
編集部のアンケートでは、アローで適用された金利は「15〜18%未満」が6名、「18%以上」が3名で、10名中9名が15%以上でした。
大手の上限金利に近い水準で契約する人が多いため、無利息期間のある大手の審査に通る見込みがある人は大手を先に検討しましょう。
大手で否決された人や借換えを考えている人は、アローが候補になります。ただし、大手の否決から間を置かずに申し込むと短期間の申込みが重なるため、申込みの時期にも注意しましょう。
アローの申込みから借入までの流れ
アローの新規申込みはWebの申込フォームから行い、一次審査の通過後にアプリか書類提出専用フォームで手続きを進めます。手続きの流れは、以下の6段階に整理できます。
STEP1:申込み|Webから必要事項を入力する
アローの新規申込みはWebから受け付けており、電話での申込みには対応していません。公式の新規お申込みフォームから、8つの申込条件をチェックし、勤務先情報や連絡先情報などの必要事項を入力します。
STEP2:一次審査|申込内容をもとに基本条件を確認される
入力した申込内容をもとに、一次審査が行われます。アローの公式サイトには「一次審査が通過した方に限定されています」という記載があり、一次審査という段階があることは確認できます。
アローが公表する8つの申込条件に加え、年収・勤務先・勤続年数・他社借入など、申込フォームに入力した情報が審査材料になります。
ここでは、アローの申込条件を満たしているかだけでなく、申告内容から返済能力に大きな問題がないかも確認されます。
入力内容に誤りや矛盾があると、その後の確認にも影響するため、申込み時点で正確に入力しておくことが重要です。
STEP3:書類提出|一次審査通過後に必要書類を提出する
一次審査を通過した人には、アローからアプリ登録の案内、もしくは書類提出専用フォームが届きます。案内に沿って、本人確認書類や年収証明などの必要書類を提出します。
本人確認書類には運転免許証、資格確認書、マイナンバーカードなど、年収証明には源泉徴収票、給与明細書、確定申告書などが利用できます。
資格確認書を使う場合は、「保険者番号及び被保険者等記号・番号」にマスキングが必要です。
また、本人確認書類の住所が現住所と異なる場合は、公共料金の領収書などの補完書類を求められることがあります。
提出書類に不備があると、その後の確認に時間がかかる可能性があります。画像の鮮明さや記載内容、ファイル形式・容量を確認してから提出しましょう。
STEP4:二次審査|提出書類や申告内容をもとに確認される
二次審査では、一次審査で申告した内容と提出書類を照合し、年収や勤務先などに相違がないか確認されます。あわせて、在籍確認が必要かどうかなども判断され、融資の可否に向けた最終確認が進められます。
申込内容と提出書類に食い違いがある場合は、追加確認が必要になることがあります。
年収や勤務先、他社借入などは正確に入力し、提出書類の内容と一致しているか確認しておきましょう。
STEP5:契約|アプリなら郵送物なしで手続きできる
二次審査を通過すると、契約手続きに進みます。一次審査通過後に案内されたアプリを利用している場合は、そのままアプリ上で契約手続きを進められ、郵送物も発生しません。ただし、選択した金融機関で本人確認が完了していない場合は、契約書類の郵送が必要になります。
一方、アプリを利用しない場合は、書類に問題がなければ先に指定口座へ振り込まれ、そのあと自宅へ契約書類が郵送されます。郵送で届く書類の差出人には「アロー」の社名は記載されません。
STEP6:借入|指定口座への振込で融資を受ける
審査で決定した融資額が指定口座へ振り込まれます。
実際の入金時刻は、契約が完了した時間や振込先の金融機関によって異なります。
急ぎで資金が必要な場合は、審査時間だけでなく、契約手続きと振込までにかかる時間も見込んで申し込みましょう。
アローの審査時間と進捗の確認方法
まずは公式から確認できる以下の内容を見ていきましょう。
審査時間は最短45分
アローの審査時間は、最短45分です。
※最短45分は審査完了までの時間です。融資(振込)までの時間ではなく、振込はお申込み時間によっては対応できない場合があります。
※2026年10月時点
編集部のアンケートでは、申込みから借入れまでの時間は「当日中」が10名中4名、「翌日」が2名、「2〜3日」が3名、「1週間以上」が1名でした。
当日中に借りられた人は半数に届かず、2〜3日以上かかった人も4名いました。
急ぐ場合は最短45分を前提にせず、その後の手続きも見込んで早めに申し込むとよいでしょう。
審査結果は電話またはメールで届く
アローの審査結果は、電話またはメールで通知されます。公式サイトの申込みの流れにも「審査結果をお電話またはメールにてご連絡します。」と書かれています。(※出典:アロー「キャッシング・消費者金融アロー公式サイト」)
審査の進み具合をWeb上で確認する方法は、公式サイトに案内がありません。申込み後は、登録した電話とメールをこまめに確認しておきましょう。
審査結果が届かないときは問い合わせる
審査結果の連絡が来ないときは、まず迷惑メールフォルダと着信拒否の設定を確認します。メールが振り分けられていると連絡に気づきにくく、知らない番号からの着信を拒否していると電話連絡を受けにくい状態です。申込みを行った時点で設定を確認しておきましょう。
それでも連絡がない場合は、各種お問い合わせの窓口(0570-055-553)に電話します。受付は平日9:30〜18:00です。(※2026年10月時点)
土日や夜間に申し込んだ場合、窓口で確認できるのは翌営業日以降となります。急いでいるときは、問い合わせが必要になる場合に備えて、平日の早い時間帯に申し込むと時間的な余裕も生まれます。
アローの審査に落ちた場合の選択肢
アローの審査に落ちても、次に取れる選択肢はいくつかあります。審査落ちの理由は開示されないため、まず信用情報や現在の借入状況を確認し、再申込みや他社への申込みを判断します。
原因を確認しないまま他社へ申し込むと、申込履歴だけが積み重なることになるため注意が必要です。ここでは、アローの審査に落ちた際に検討できる次の選択肢について解説します。
原因を分析して他社への申込みを検討する
審査に落ちた原因は、アローから具体的に説明されません。まずは自分の信用情報を確認し、延滞の有無や他社借入の状況、最近の申込み件数を確認しましょう。
CICはインターネット、JICCはスマホアプリから信用情報を開示でき、申込み情報や契約内容などを確認できます。
アローはCICとJICCの両方に加盟しているため、必要に応じて両機関の情報を確認すると、自分の信用状況をより詳しく把握できます。
開示した結果を、アローの申込み前の8項目に当てはめてみましょう。
「現在、他社の返済が遅れていません」「貸金業者からの借入れが年収の3分の1を超えていません」の2つは、開示結果の返済状況と借入残高でそのまま確かめられます。
8項目に、すべて事実のとおり「はい」と答えたのに審査に落ちた場合は、申告した年収や勤続年数と提出書類の食い違い、直近の申込み件数の多さなど、8項目の外に原因があると考えられます。
確認した結果、延滞や借入残高などに問題があれば、まずその状況を整理することが先です。
信用情報上に問題が見当たらず、年収の3分の1を超える借入もない場合は、他社への申込みを検討しましょう。他社もアローと同じ貸金業者であれば、年収の3分の1までの総量規制は共通です。申込みの記録は6か月残るため、短期間に申込みを重ねず、申込み先は慎重に絞り込みましょう。
アローへの再申込みは1年後になる
アローの申込条件には、「1年以内にアローに申込みをして否決になっていません」という項目があります。
信用情報の申込情報が消える時期(6か月)と、アローへ再申込みできる時期(1年後)は同じではありません。
アローへの再申込みを考えている場合は、1年間のあいだに延滞や他社借入などの状況を見直し、条件を整えてから再度申し込むことを検討しましょう。
借入れが難しい場合は公的制度や相談窓口を利用する
無料で相談できる公的・業界団体の窓口として、次のような選択肢があります。
返済の継続が難しい場合は、弁護士や司法書士などの専門家に相談し、債務整理を含めた対応を検討することもできます。
\債務整理に詳しい弁護士を探すならこちら/
「審査なし」をうたう業者は利用しない
貸金業者には、貸付けの際に返済能力を調査する義務があります。
「審査なし」「ブラックOK」「極甘審査」といった言葉を掲げる業者には警戒が必要です。
アローの場合、「愛知県知事(6)第04195号」の登録番号で検索すると、株式会社アローが表示されます。
アローの審査に関するよくある質問
ここでは、アローの審査に関する疑問をまとめています。数値はいずれも公式サイトの表記に基づきます。(※2026年10月時点)
家族に知られずにアローから借りることはできる?
アプリから申し込めば、原則として郵送物なしで手続きできます(選択した金融機関で本人確認が完了していない場合は、契約書類の郵送が必要です)。通常の申込みでも、郵送物の差出人に「アロー」という社名は入りません。
ただし、郵送物がないことだけで、家族に知られないと保証されるわけではありません。返済が遅れた場合は、登録した連絡先への確認などが行われる可能性があるため、延滞を避けることも重要です。
アローの審査通過率は公表されている?
アローは、審査通過率や成約率などの具体的な数値を公表していません。申込者のうち何割が審査を通過しているのか分からないため、数値で比較するのは難しいでしょう。
口コミには、大手消費者金融で審査に落ちた後にアローで契約できたという声もありますが、個別の審査結果の例だけで、全体の通過しやすさは判断できません。通過率の数字を探すのではなく、8つの申込条件と現在の返済状況から、自分が申込みの対象になるかを判断しましょう。
他社借入が何件あるとアローの審査に通らない?
他社借入が何件あると審査に通らないのか、一律の基準は公表されていません。申込条件として示されているのは、「貸金業者からの借入れが年収の3分の1を超えていません。」という内容です。
ただし、借入件数が審査に影響しないという意味ではありません。公開情報から確認できる範囲では、件数そのものより借入総額について明確な基準が設けられています。
アルバイトや自営業でもアローに申し込める?
アルバイトや自営業でも、申込条件を満たしていれば申し込めます。雇用形態だけを理由に、申込みを制限する条件は公式には記載されていません。
アローの申込条件では、「無職(専業主婦を含む)ではありません。」「現在の勤務先で勤続6ヶ月未満(5ヶ月以下)ではありません。」「源泉徴収票など年収証明の提出が可能です。」などが示されています。
自営業の場合は確定申告書など、アルバイトの場合は給与明細書などが年収証明として利用できます。雇用形態よりも、申込条件を満たせるかを確認することが重要です。
アローの3秒診断に通れば審査も通る?
3秒診断に通っても、本審査に通過したことにはなりません。
3秒診断では、年齢・年収・他社借入の3項目から融資の可否を簡易的に確認します。診断は融資できるかの事前の目安で、申込み後の審査とは別に行われます。
申込みを検討する際は、3秒診断だけで判断せず、8つの申込条件も確認しておきましょう。
アローで連帯保証人が必要になることはある?
アローの通常のフリープランは、原則として担保・連帯保証人は不要です。 通常の新規申込みフォームでも、連帯保証人の情報を入力する項目は設けられていません。
ただし、アローの公式サイトには「連帯保証人用申込みフォーム」も用意されており、契約内容や審査状況によっては連帯保証人を求められる場合があると考えられます。
アローで増額はできる?
契約後の増額については、専用の申込みフォーム(アロー「限度額増額・再利用のお申込みフォーム」)から申し込めます。
申込みのあとに、改めて審査を受ける流れです。
まとめ:アローの審査は甘くないが、過去の経歴より現在の返済力を確認する
アローは愛知県知事の登録を受けた正規の消費者金融で、審査は誰でも通るほど甘くはありません。一方、8つの申込条件には債務整理歴そのものを対象外とする項目がなく、現在の収入や返済状況を確認する項目が中心です。
申込み前に押さえておきたい点は、次の4つです。
- 8項目は申込み前のチェックで、すべてYESでないと申込画面に進めない。満たしていても審査に通るとは限らない
- 審査は最短45分※で、結果は電話またはメールで届く。届かないときは問い合わせ窓口へ連絡する
- 契約額にかかわらず年収証明が必要。否決されると1年間は再申込みできない
- 債務整理の経験があっても、完済後や免責後に収入と返済状況が安定していれば申込みを検討できる
※2026年10月時点
※最短45分は審査完了までの時間です。融資(振込)までの時間ではなく、振込はお申込み時間によっては対応できない場合があります。
生活を続けながら返済負担を軽くしたい場合は、「ベンナビ債務整理」で債務整理に詳しい弁護士に相談できます。