アコムとアイフルのどっちが向いているかは、重視する条件によって分かれます。融資スピードの公式表記で選ぶならアイフル、電話による勤務先への在籍確認は100%なしと上限金利で選ぶならアコムが向いています。
大手2社まで絞ったものの、両社は金利や限度額などの条件が似ていて、最後の1社を決めきれない人もいるでしょう。
「融資までのスピードにどれくらい差がある?」「審査の通りやすさに差はある?」など、比較するほど気になるポイントも増えてきます。
本記事では、5つの違いと共通点、審査の通りやすさを比べられるかを解説しています。利用者74人の口コミ内容やアコムとアイフル以外の選択肢も提示していますので、読み終える頃には、自分向きの1社を判断できるようになります。
※本記事の数値は2026年10月時点で、各社の公式サイト・IR資料および公的機関のサイトにより確認したものです。
- 実施主体:編集部
- 対象:アコムの利用経験がある39名、アイフルの利用経験がある35名
- 実施時期:2026年8月5日〜8月19日、9月1日〜9月15日(2回)
- 方法:クラウドワークスを用いたインターネットアンケート
- 集計:同じ人が複数回答えた場合は、最初の回答だけを集計
【結論】アコムとアイフルはどっち?スピードならアイフル、金利・在籍確認ならアコム
重視する条件によって、向いている会社が分かれます。両社は限度額・無利息期間※1※2が同水準で、実質的な差は金利・融資スピード・在籍確認・返済日・独自サービスの5つに限られるためです。
※2026年10月時点
※1 アコムは初回契約日翌日から30日間無利息で、金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※2 アイフルは初めての方なら最大30日間無利息で、無利息期間経過後は通常金利(実質年率3.0%〜18.0%)が適用されます。
| アコムが向いている人 | アイフルが向いている人 |
| 勤務先への電話による在籍確認を避けたい人 上限金利をわずかでも抑えたい人 PayPayやACマスターカードもあわせて使いたい人 | 公式表記の最短時間の短さで選びたい人 審査の対応時間(毎日9:00〜21:00)に合わせて申し込みたい人 アプリのアイコンを目立たないものに変えたい人 |
なお、審査の通りやすさは単純に比較できません。両社が公表する新規貸付率・新規成約率などの数値だけでは、個々の申込者が審査に通る確率を判断できないためです。
融資スピードを重視する人はアイフル
公式表記の最短時間は、アイフルのほうが短い設定です。アイフルは「最短9分※3」、アコムは「最短20分※4」を公式サイトで案内しています。
※3 アイフルの最短9分は、申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 アコムの最短20分:お申し込み時間や審査によりご希望に添えない場合がございます。
アコムは計測の起点を公表していないため、11分の差がそのまま借りられるまでの差にはなりません。
そのうえで公式表記の最短時間を基準に選ぶなら、申込手続き完了から最短9分※3と明記しているアイフルが候補です。審査に対応する時間帯も公式サイトで毎日9:00〜21:00と案内されています(年末年始など一部対応外)。当日中に借りたい日は、この時間帯のうちに申込みを済ませましょう 。
在籍確認と上限金利を重視する人はアコム
勤務先への在籍確認の電話を避けたい人に向いているのは、アコムです。
アコムは、電話による勤務先への在籍確認は100%なしです。公式サイトのよくある質問でも、カードローンやクレジットカードの審査で勤務先へ在籍確認の電話は「100%ありません」と案内し、書面や申告内容で確認するとしています。
※参考:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」
アイフルも原則、電話での在籍確認なしで、必要な場合も本人の同意がない限り実施されません。アイフルの調査では、99.1%※5の利用者に電話での在籍確認を実施していません。
※5 調査期間は2025年1月1日〜2月28日、WEBもしくは無人店舗(2026年7月末で全店閉店)で申込後に契約した顧客が対象。
出典:アイフル「申込みの時に、自宅や勤務先(会社)へ確認の電話(在籍確認)がかかってきますか?」
それでも勤務先への電話を避けることを優先するなら、電話による勤務先への在籍確認は100%なしとしているアコムが向いています。
金利にもわずかな差があります。アコムの貸付利率は年2.4%〜17.9%※6、アイフルは年3.0%〜18.0%で、上限金利はアコムが0.1ポイント低い設定です。
※6 アコムは2026年1月5日までに契約した場合は年3.0%〜18.0%。
上限の差は0.1ポイントで利息額への影響は小さめですが、上限金利を少しでも抑えたいなら、年17.9%のアコムが向いています。
アコムとアイフルの5つの違い
アコムとアイフルの主な違いは次の5つです。
| 項目 | アコム | アイフル |
|---|---|---|
| 金利(実質年率) | 年2.4%〜17.9%※1 | 年3.0%〜18.0% |
| 融資スピード(公式表記) | 最短20分※2 | 最短9分※3 |
| 在籍確認 (勤務先への電話) | 電話による勤務先への在籍確認は100%なし | 原則、勤務先への在籍確認の電話なし (99.1%が電話なし※4) |
| 返済日 | 35日ごとまたは毎月指定日※5 | 35日ごとまたは毎月約定日 (毎月決まった返済日)※5 |
| 独自サービス | PayPay連携・ACマスターカード | アプリのアイコン変更(7種類) |
| 融資額の上限・遅延損害金 | 1万円〜800万円・年20.0% | 800万円以内・年20.0% |
| 無利息期間 | 初回契約日翌日から30日間※6 | 初めての方なら最大30日間(契約日の翌日から)※7 |
| Web完結・カードレス・スマホATM | 対応 | 対応※8 |
出典:アコム「カードローンの貸付条件」「インターネットでのお申し込み方法(Web完結)」「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」「ご返済日・ご返済期限」「30日間金利0円サービス(初回30日間無利息)」「アコム公式スマホアプリ「myac」」「PayPayと連携できますか?」「ACマスターカード(クレジットカード)」
出典:アイフル「キャッシングのアイフル」「即日融資(今すぐお金を借りる)」「ご返済期日」「最大30日間利息0円(無利息)サービス」「スマホアプリのご紹介」
※時間は各社で測っている区間が異なるため、数字だけの単純比較はできません。
※1 アコムは2026年1月5日までに契約した場合は年3.0%〜18.0%。
※2 お申し込み時間や審査によりご希望に添えない場合がございます。
※3 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 調査期間は2025年1月1日〜2月28日、WEBもしくは無人店舗(2026年7月末で全店閉店)で申込後に契約した顧客が対象。
出典:アイフル「申込みの時に、自宅や勤務先(会社)へ確認の電話(在籍確認)がかかってきますか?」
※5 期日より早く入金したときの扱いは、アコムは指定日の15日以上前の入金が前月の追加入金扱い、アイフルは約定日を含む21日間より前の入金が繰り上げ返済扱い(当該約定日に再度返済が必要)です。
※6 アコムは初回契約日翌日から30日間無利息で、金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※7 アイフルは無利息期間経過後、通常金利(実質年率3.0%〜18.0%)が適用されます。
※8 カードレス選択時でも、本人確認のための郵送が発生する場合がございます。
金利の違い:アコムは年2.4%〜17.9%、アイフルは年3.0%〜18.0%
アコムの貸付利率は年2.4%〜17.9%、アイフルは年3.0%〜18.0%です。
上限金利は0.1ポイント、下限金利は0.6ポイント、アコムのほうが低く設定されています。
| 項目 | アコム | アイフル |
|---|---|---|
| 実質年率 | 年2.4%〜17.9%※1 | 年3.0%〜18.0% |
ただし、アコムの適用金利は契約極度額(利用枠)によって異なります。下限金利だけを見て実際に適用される金利を判断することはできないため、比較するなら上限金利どうしで見るのが実態に近い見方です。
編集部のアンケートでは、適用された金利は15〜18%未満が多い傾向です(アコム39人・アイフル35人)。
| 金利 | アコム | アイフル |
|---|---|---|
| 15〜18%未満だった人 | 24人 | 16人 |
| 18%以上だった人 | 2人 | 5人 |
| 3〜10%未満だった人 | 2人 | 2人 |
15%以上の人がアコムで26人、アイフルで21人と、どちらの会社でも下限ではなく上限に近い金利で借りている人が多いことが分かります。
上限金利の差は0.1ポイントのため、金利だけでは決め手になりません。融資スピードや在籍確認、返済日の決まり方もあわせて比較しましょう。
融資スピードの違い:アイフルは最短9分、アコムは最短20分
公式表記はアコムが最短20分(※1)、アイフルが最短9分(※2)ですが、数字の起点がそろっていないため、11分の差をそのまま速さの差とは読めません。
| 項目 | アコム | アイフル |
|---|---|---|
| 公式表記 | 最短20分※1 | 最短9分※2 |
| 計測の起点 | 記載なし (「ご融資まで最短20分※1」「最短20分※1で審査が完了」の表記あり) | 申込手続き完了時点から計測 |
| 振込自体の速さ | 最短10秒振込 (金融機関により異なる) | 最短10秒 (※システムメンテナンスの時間帯や一部金融機関を除く) |
| 審査対応時間帯 | 時間帯の記載なし (夜間の申込みは回答が翌日になる場合あり) | 毎日9:00〜21:00 (年末年始など一部対応外) |
出典:アコム「インターネットでのお申し込み方法(Web完結)」
出典:アコム「どの申込方法が最短ですか?また、審査や借入の時間はどのくらいですか?」
出典:アコム「銀行振込(口座振込)で借りる(お客さまの口座に送金)」
出典:アイフル「即日融資(今すぐお金を借りる)」
※時間は各社で測っている区間が異なるため、数字だけの単純比較はできません。
※1 アコムの最短20分:お申し込み時間や審査によりご希望に添えない場合がございます。
※2 アイフルの最短9分は、申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
編集部が利用経験者(アコム39人・アイフル35人)に実施したアンケートでは、申込みから借入れまで30分以内だった人がアコム15人・アイフル5人、当日中までに借りられた人がアコム38人・アイフル33人です。
実際の所要時間は申込みの時間帯や審査状況によって変わります。公式表記の短さで選ぶならアイフルですが、どちらを選んだ場合でも、申込み当日中に借りたい場合は早い時間帯に申し込むのが現実的です。
在籍確認の違い:アコムは電話による勤務先への在籍確認は100%なし、アイフルは原則、電話での在籍確認なし
アコムは、電話による勤務先への在籍確認は100%なしです。アイフルは原則、電話での在籍確認なしで、必要な場合も本人の同意がない限り実施されません。違いは言い切りの強さです。
| 項目 | アコム | アイフル |
|---|---|---|
| 在籍確認(勤務先への電話) | 電話による勤務先への在籍確認は100%なし(※1) | 原則、電話での在籍確認なし(※2) |
※1 アコム公式FAQは、カードローンやクレジットカードの審査で勤務先へ在籍確認の電話は100%なく、書面や申告内容で確認すると回答しています。
※2 アイフル公式FAQは、申込みの際に自宅・勤務先(会社)へ連絡は行っておらず、在籍確認が必要な場合もお客様の同意がない限り実施しないと回答しています。
99.1%は、調査期間2025年1月1日〜2月28日・WEBもしくは無人店舗(2026年7月末で全店閉店)でお申込み後にご契約いただいたお客様が対象。
出典:アイフル「申込みの時に、自宅や勤務先(会社)へ確認の電話(在籍確認)がかかってきますか?」
出典:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」
出典:アイフル「キャッシングのアイフル」
編集部のアンケートでは、勤務先への電話がなかった人はアコム39人中29人・アイフル35人中27人です。
在籍確認そのものがなくなるわけではなく、アコムは書面と申告内容で確認し、アイフルも必要な場合は本人の同意を得たうえで行います。
勤務先への電話を避けることを最優先する人には、電話による勤務先への在籍確認は100%なしとしているアコムが候補になります。
返済日の違い:期日より早く入金したときの扱いと口座振替の引落日が違う
両社で違うのは、毎月指定日の方式で期日より早く入金したときの扱いと、口座振替の引落日の決まり方です。返済日は、両社とも「35日ごと」と「毎月の指定日」の2方式から選べます。
| 項目 | アコム | アイフル |
|---|---|---|
| 選べる方式 | 35日ごと/毎月指定日 | 35日ごと(サイクル制)/毎月約定日(約定日制) |
| 早期入金の扱い | 指定日の15日以上前の入金は前月の追加入金扱い(14日前以降は当月分) | 約定日を含む21日間より前の入金は繰り上げ返済扱い |
| 口座振替の返済日 | 指定の金融機関なら1・6・11・16・21・26日から選択 引き落とし日が固定の金融機関は毎月6日 | 約定日に引落 (口座振替の約定日は郵送登録で毎月6・23・27日、WEB登録で毎月3・26・27・28日のいずれか) |
| 休業日にあたる場合 | 翌営業日 | 翌営業日 |
※アコムの35日ごとの起算日…最初は借入日の翌日から35日目、その後は前回返済日の翌日から35日目
※アイフルの35日ごとの起算日…前回支払日の翌日から35日後(初回は借入日の翌日から35日後)。
アイフルの口座振替を郵送等で登録する場合、現在の約定日が6日・23日・27日でないときは、先に約定日を変更してから登録する必要があります。
出典:アコム「ご返済日・ご返済期限」
出典:アイフル「ご返済期日」「口座振替をご希望のお客様へ」
給料日の直後に返したい人は、アコムなら指定日の14日前以降、アイフルなら約定日を含む21日間が「当月分」として扱われる範囲です。この範囲を外れると当月分の返済が別に必要になる点は、アコムもアイフルも共通しています。
編集部のアンケートでは、主な返済方法に口座振替を選んだ人が、アコム39人中14人、アイフル35人中18人です。
口座振替で返す予定なら、アコムは引き落とし日を選べる金融機関かどうか、アイフルは登録方法(郵送・WEB)ごとに選べる約定日を、申込み前に確認しておくと給料日に合わせやすくなります。
独自サービスの違い:アコムはPayPayマネー・ACマスターカード利用可能、アイフルはアプリ機能に特徴
アコムはPayPayマネーとACマスターカード、アイフルはアプリのアイコン変更に特徴があります。
| 項目 | アコム | アイフル |
|---|---|---|
| PayPayマネー | PayPayマネーで24時間365日 アコムのお借入/ご返済可能 | |
| クレジットカード | カードローンにショッピング機能が付帯した ACマスターカードを提供 | |
| アプリのアイコン変更 | 7種類から選んで変更可能 |
アコムは、アプリとPayPayを連携すると、PayPayマネーで24時間365日アコムのお借入/ご返済可能です。カードの発行手続き中は、PayPayマネーでの借入れ・返済ができません。
アコムではカードローンにショッピング機能が付帯した「ACマスターカード」も提供しています。アコムの「30日間金利0円サービス」※1の対象は無担保カードローンのみで、ACマスターカードなどクレジット契約は対象外です。※1 アコムは初回契約日翌日から30日間無利息で、金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
アイフルのスマホアプリでは、アプリアイコンを7種類から選択できます。目立たないアイコンに変えれば、人目を気にせずに使えます。
PayPayやクレジットカードを日常的に使う人はアコム、アプリの見た目を変えたい人はアイフルと、普段の使い方に合わせて選べます。
審査|アコムとアイフルはどっちが通りやすい?
アコムとアイフルの審査について、次の3点を確認します。
審査基準は非公開|年齢・収入・借入状況・信用情報から判断される
アコムとアイフルの審査基準は非公開で、審査で見られるのは、年齢と安定した収入という申込条件、他社からの借入れの状況、信用情報です。
貸金業者には、貸金業法第13条第1項で、貸付け前に返済能力を調査する義務が定められています。審査があること自体は両社に共通です。
判断材料になるのは、年収・他社借入れ・信用情報といった自分の側の条件だけです。
新規貸付率・新規成約率を比較|指標の定義が違うため単純比較できない
アコムとアイフルは、新規顧客に関する数値を公式資料で公表していますが、名称・数える対象・集計の条件が異なるため、数値だけで審査の通りやすさを比べることは難しい状態です。
アコムは「新規貸付率」、アイフルは「新規成約率」を公表しています。2社の数値は次の表のとおりです。
| アコム | アイフル | |
|---|---|---|
| 指標の名前 | 新規貸付率 | 新規成約率 |
| 申込みの数 | 新規申込数 931,676件 | 申込件数 984,922件 |
| 契約に至った数 | 新客数 362,732件 | 新規獲得件数 299,410件 |
| 割合(2025年4月〜2026年3月) | 38.9%※参考 | 30.4%※1 |
| 割合(2026年4月〜8月の累計) | 38.7%※参考 | 28.4%※2 |
※参考:新規貸付率は提携カード分を除く数値です。
出典:アコム「マンスリーレポート」2026年3月期・2027年3月期
※1 出典:ムニノバホールディングス「アイフル月次推移/AIFUL Monthly Data (2025/4〜2026/3)」
※2 出典:ムニノバホールディングス「アイフル月次推移/AIFUL Monthly Data (2026/4〜2027/3)」
数字だけを見ると差がありますが、両社の数字は基準が別物です。
アコムは新規申込数に対する新客数の割合を「新規貸付率」として、アイフルは申込件数に対する新規獲得件数の割合を「新規成約率」として公表しています。
指標の定義が異なるうえ、どちらの数字も申込者全体の集計値で、個人の通過確率を示すものではありません。数字の差から「アコムのほうが審査に通りやすい」とは言えない、というのが結論です。
成約率が高い=自分も通りやすいとは限らない
新規貸付率や新規成約率は各社の一定期間の集計値で、自分が通るかどうかを示す数字ではないためです。
貸金業者からの借入れがある場合は、現在の借入残高も先に確認しておくと安心です。
アコムとアイフルの共通点|限度額・無利息期間・Web完結はほぼ同じ
アコムとアイフルは、限度額・無利息期間・Web完結の3点が、ほぼ同じ条件です。
限度額はともに800万円まで、遅延損害金は20.0%
利用限度額は、アコムが契約極度額1万円〜800万円、アイフルが契約限度額または貸付金額800万円以内としていて、上限は同じ水準になります。
また、返済が遅れた場合に発生する遅延損害金も、両社とも年率20.0%です。
ただし、実際の利用限度額は審査によって決まります。借入可能上限額の800万円は、あくまで商品上の上限として捉えておきましょう。
初回の無利息期間はどちらも契約日翌日から数え始める
無利息期間は、アコムが初回契約日翌日から30日間※1、アイフルが初めての方なら最大30日間※2で、どちらも契約日を起点に数えます。
| 項目 | アコム | アイフル |
|---|---|---|
| 起算日 | 初回契約日翌日から30日間※1 (借入日の翌日ではない) | 初めての方なら最大30日間※2 契約日翌日から(借入日の翌日ではない) |
| 主な適用条件 | はじめての契約・無担保カードローンが対象 | はじめての契約・無担保キャッシングローンが対象 (30日以内の再借入分も対象) |
※1 アコムは初回契約日翌日から30日間無利息で、金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※2 アイフルは無利息期間経過後、通常金利(実質年率3.0%〜18.0%)が適用されます。
出典:アコム「30日間金利0円サービス(初回30日間無利息)」
出典:アイフル「最大30日間利息0円(無利息)サービス」
無利息期間を活用したい場合は、契約日と実際に借りる日の間隔を開けないことです。
編集部のアンケートでも、アコム利用者から、無利息期間の始まり方を知らずに期間を使い切れなかったという声が寄せられています。
 30代・男性・会社員
無利息期間の開始日など、細かな条件について。
期間を無駄にしてしまった。
(年収200〜300万円未満・他社カードローンの利用経験あり)
契約したら早めに借りると、30日間を使い切りやすくなります。また、最初の30日間で返済しきれない借入れなら、期間後の金利を前提に返済計画を立てておく必要があります。
Web完結・カードレス・スマホATM取引(セブン銀行・ローソン銀行)に対応
アコム・アイフルは、どちらもWebで申し込むことができ、カードレスでの利用にも対応しています(アイフルは、カードレス選択時でも本人確認のための郵送が発生する場合があります)。
スマホATM取引を使えば、カードなしで提携ATMから借入れ・返済が可能です。アコムのスマホATM取引とPayPayマネーは、カードの発行手続き中は使えません。
| 機能 | アコム | アイフル |
|---|---|---|
| Web申込み | 対応 | 対応 |
| 書類提出 | 公式アプリで提出 | アプリのカメラで提出 |
| カードレス | 対応 | 対応※ |
| スマホATM取引 | セブン銀行・ローソン銀行ATM | セブン銀行・ローソン銀行ATM |
| 利用状況の確認 | 対応 | 対応 |
| 郵送物なしの手続き | 原則送付しない (契約に係る書面や明細書をマイページで確認する 「電磁交付」の登録が必要) | 原則郵送物なし (郵送する場合も社名の入っていない封筒) |
※アイフル:カードレス選択時でも、本人確認のための郵送が発生する場合がございます。
出典:アコム「アコム公式スマホアプリ「myac」」「家に契約書などの書類といった郵送物が送られてくることはありますか?」「電磁交付とはどのようなサービスですか?」
出典:アイフル「スマホアプリのご紹介」「キャッシングのアイフル」
編集部のアンケートでは、自宅への郵送物が「なかった」人はアコム39人中27人・アイフル35人中30人です。
自宅への郵送物を減らしたい人は、アコムなら電磁交付の登録で郵送物が原則なし、アイフルも原則郵送物なしで手続きできます。
利用者74人の口コミで比較|実際に使った人はどう評価した?
利用者74人(アコム39人・アイフル35人)のアンケートでは、満足度は両社ほぼ互角で、評価された点はスピード、不満は金利と、どちらも共通しています。
| 項目 | アコム(39人) | アイフル(35人) |
|---|---|---|
| 総合満足度 (「とても満足している」「満足している」) | 30人 | 28人 |
| 人に勧めたい (「ぜひ勧めたい」「勧めたい」) | 20人 | 13人 |
なお、口コミは個人の体験であり、利用時期や審査状況などによって結果は異なります。
スピード|どちらも評価が高い
 40代・女性・パート・アルバイト
【アコム】
スマホのWeb申込から審査完了までが凄くスムーズで、申し込んでから30分ほどで借入可能になったのが一番助かりました。
(年収100〜200万円未満・カードローンの利用は初めて)
 40代・男性・会社員
【アイフル】
Webから申し込みができ、必要書類もスマホで提出できたので、思っていたより手続きは簡単でした。
審査結果の連絡も比較的早く、その日のうちに借りることができたのは助かりました。
(年収300〜400万円未満・他社カードローンの利用経験あり)
どちらもスマホで手続きを済ませられた点を挙げているので、急ぐときは本人確認書類を手元に用意してから申し込むと進めやすくなります。
金利|どちらも不満が多い
40代・男性・会社員【アコム】
「金利が実質年率が高めなので、長期間借り入れると利息の負担が大きくなる点が不満でした。
毎月の返済額はそれほど高くないものの、その分返済期間が長くなりやすく、元金がなかなか減らないと感じました。
(年収400〜500万円未満・カードローンの利用は初めて)
20代・男性・会社員【アイフル】
アイフルを利用して不満だった点は、やはり金利の高さです。
急な出費で一時的にお金を借りられたのは助かりましたが、返済期間が長くなるほど利息の負担が大きくなり、最終的な返済額が思っていた以上になりました。
(年収200〜300万円未満・他社カードローンの利用経験あり)
どちらも返済期間が長くなるほど負担を感じているので、借りる前に何か月で返し終えるかを決めておくと、利息の負担を抑えやすくなります。
アコム・アイフル以外におすすめのカードローン
アコム・アイフルだけでは決められない場合は、無利息サービスや郵送物の条件が異なるカードローンも比較してみましょう。無利息の起算日・無利息期間の長さ・郵送物なしの手続きと、得意分野がそれぞれ異なります。
どこを選ぶ場合も、毎月の返済額と返済日を確認し、返済できる範囲の金額で申し込みましょう。
| 会社 | 強み | 貸付利率 | 融資額 | 在籍確認(電話) |
|---|---|---|---|---|
| プロミス | 無利息(初回最大30日間)※1の起算日が初回借入日の翌日 | 年2.5%〜18.0% | 800万円まで※2 | 原則、電話による在籍確認なし |
| レイク | 契約額50万円未満は60日間 50万円以上は365日間(お借入れ額1万円でも可能)※3 | 年4.5%〜18.0% | 1万円〜500万円 | 勤務先への在籍確認の電話連絡は100%なし |
| SMBCモビット | 郵送物なしの手続きが3パターン明示 | 年3.0%〜18.0% | 最大800万円まで※4 | 原則として勤務先への電話連絡なし |
※1 プロミス:無利息は、メールアドレスの登録とWeb明細の利用が条件です。
無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※2 プロミス:借入限度額は審査によって決定いたします。
※3 レイク:無利息は初めての契約・Web申込み限定です。
365日間無利息は、Webで申込み・契約し、ご契約額が50万円以上(お借入れ額1万円でも可能)で、ご契約後59日以内に収入証明書類の提出とレイクでの登録が完了した方が対象です。
無利息期間は初回契約日の翌日からで、他の無利息商品との併用はできません。無利息期間経過後は通常金利が適用されます。
※4 SMBCモビット:借入限度額は審査によって決定いたします。
出典:プロミス「30日間無利息サービス」「商品内容」
出典:レイク「365日間無利息」「商品のご案内(貸付条件)」「申込み時に勤務先に連絡は来ますか?」
出典:SMBCモビット「SMBCモビットの強み」「利用限度額」「郵送物なしで契約したいのですが、どうしたらいいですか?」
「審査の際に自宅や勤務先に電話がかかってくることはありますか?」
プロミス|無利息の起算日が「初回借入の翌日」
- 初回最大30日間無利息は、契約日ではなく初回借入れの翌日から数える※1
- 融資まで最短3分※2
- 原則、電話による在籍確認なし
※1 無利息は、メールアドレスの登録とWeb明細の利用が条件です。無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※2 お申込時間や審査によりご希望に添えない場合がございます。
プロミスは、初回最大30日間の無利息を、契約日ではなく初回借入れの翌日から数えるカードローンです。契約だけ先に済ませておいても無利息期間は減らないため、借りる日が決まっていない人でも、無利息を使い切りやすくなります。
対象は、プロミスをはじめて利用し、メールアドレスを登録のうえWeb明細を利用する人です。契約だけ先に済ませたい人は、メールアドレスの登録とWeb明細の利用を忘れずに選びましょう。
※無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
| プロミスの貸付条件 | |
|---|---|
| 金利 | 年2.5%〜18.0%(実質年率) |
| 限度額 | 800万円まで※3 |
| 無利息 | 初回最大30日間(初回借入れの翌日から)※1 |
| 融資時間 | 最短3分※2 |
| 申込条件 | 年齢18〜74歳のご本人に安定した収入のある方※4 |
| 在籍確認 | 原則、電話による在籍確認なし |
| 郵送物 | 原則なし |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイントによるご返済 コンビニ・提携ATM |
出典:プロミス「商品内容」「30日間無利息サービス」「即日融資をご希望のお客さまへ(最短3分融資)」「お申込時確認事項」「返済方法・返済期日」
※1 無利息は、メールアドレスの登録とWeb明細の利用が条件です。無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※2 お申込時間や審査によりご希望に添えない場合がございます。
※3 借入限度額は審査によって決定いたします。
※4 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
レイク|契約額50万円未満は60日間、50万円以上は365日間(お借入れ額1万円でも可能)の無利息
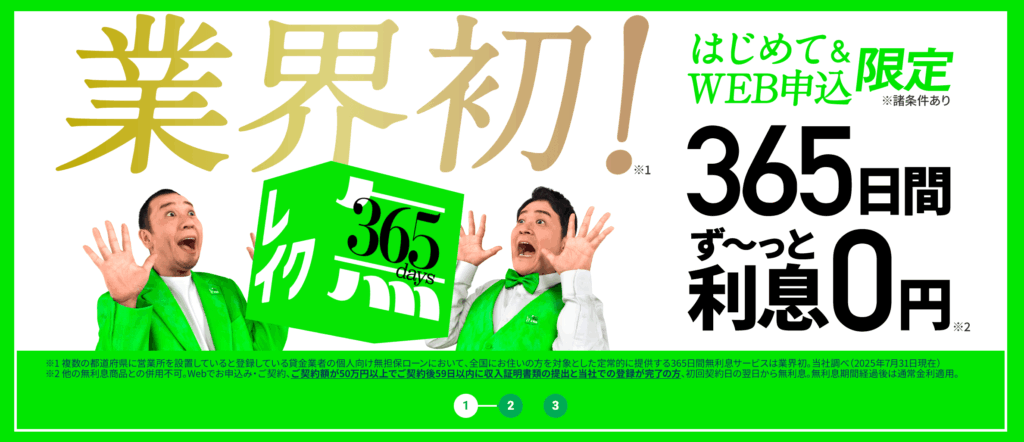
- 無利息は、契約額50万円未満は60日間、50万円以上は365日間(お借入れ額1万円でも可能)※1
- Webで最短8分融資※2
- 勤務先への在籍確認の電話連絡は100%なし
※1 無利息は初めての契約・Web申込み限定です。365日間無利息は、Webで申込み・契約し、ご契約額が50万円以上(お借入れ額1万円でも可能)で、ご契約後59日以内に収入証明書類の提出とレイクでの登録が完了した方が対象です。無利息期間は初回契約日の翌日からで、他の無利息商品との併用はできません。無利息期間経過後は通常金利が適用されます。
※2 お申込み時間や審査状況により、ご希望にそえない場合があります。
レイクは、契約額50万円未満は60日間、50万円以上は365日間(お借入れ額1万円でも可能)の無利息があるカードローンです。
365日間は、はじめての契約でWebから申込み・契約し、契約額が50万円以上(お借入れ額1万円でも可能)で、契約後59日以内に収入証明書類の提出とレイクでの登録が完了した人が対象で、期限内に完了しなかった場合は60日間無利息が適用されます。
365日間を使いたい人は、契約後59日以内に収入証明書類の提出とレイクでの登録まで済ませましょう。
※無利息期間経過後は通常金利が適用されます。
| レイクの貸付条件 | |
|---|---|
| 金利 | 年4.5%〜18.0% |
| 限度額 | 1万円〜500万円 |
| 無利息 | 契約額50万円未満は60日間 50万円以上は365日間(お借入れ額1万円でも可能)※1 |
| 融資時間 | Webで最短8分※2 |
| 申込条件 | 満20歳以上70歳以下で、安定した収入のある方 (パート・アルバイトで収入のある方も可) |
| 在籍確認 | 勤務先への在籍確認の電話連絡は100%なし |
| 郵送物 | 本人確認の方法により、契約時の郵送物なし |
| 返済方法 | Pay払い Web返済サービス 口座振替サービス スマホATM取引(セブン銀行) 提携ATM 銀行振込み |
出典:レイク「商品のご案内(貸付条件)」「365日間無利息(Web申込み限定)」「お急ぎのお客さまへ(最短即日融資)」
「申込み時に勤務先に連絡は来ますか?」「郵送物なしで契約できますか?」「ご返済方法」
※1 無利息は初めての契約・Web申込み限定です。365日間無利息は、Webで申込み・契約し、ご契約額が50万円以上(お借入れ額1万円でも可能)で、ご契約後59日以内に収入証明書類の提出とレイクでの登録が完了した方が対象です。無利息期間は初回契約日の翌日からで、他の無利息商品との併用はできません。無利息期間経過後は通常金利が適用されます。
※2 お申込み時間や審査状況により、ご希望にそえない場合があります。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
SMBCモビット|郵送物なし契約の手続きが具体的
- 郵送物なしで契約できる手続きが3パターンある※1
- 申込みから最短15分で融資完了※2
- 原則として勤務先への電話連絡なし
※1 カードの受取方法を郵送で希望した場合や、審査内容によっては郵送物が発生する場合があります。
※2 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
SMBCモビットは、申込み情報の入力後、次のいずれかの手続きを行うと、郵送物なしで契約できます。
- SMBCモビット公式スマホアプリで本人確認を行う
- 「オンライン本人確認」を行う
- 返済方法を口座振替で登録する
※カードの受取方法を郵送で希望した場合や、審査内容によっては郵送物が発生する場合があります。郵送物を避けたい場合は、手続き方法を確認して申し込みましょう。
| SMBCモビットの貸付条件 | |
|---|---|
| 金利 | 年3.0%〜18.0%(実質年率) |
| 限度額 | 1万円〜800万円 |
| 無利息 | 公式サイトに案内なし |
| 融資時間 | 申込みから最短15分で融資完了※2 |
| 申込条件 | 満20歳以上74歳以下の安定した定期収入のある方(当社基準を満たす方) 収入が年金のみの方は申込不可 |
| 在籍確認 | 原則として勤務先への電話連絡なし |
| 郵送物 | アプリでの本人確認などの手続きで、郵送物なしの契約が可能※1 |
| 返済方法 | ATM 口座振替 銀行振込 インターネット返済 ポイント返済 |
出典:SMBCモビット「貸付条件等」「即日融資の流れ(急ぎ・即日融資をご希望の方)」「お申込いただける方」
「返済の流れ」「審査の際に自宅や勤務先に電話がかかってくることはありますか?」「郵送物なしで契約したいのですが、どうしたらいいですか?」
※1 カードの受取方法を郵送で希望した場合や、審査内容によっては郵送物が発生する場合があります。
※2 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
アコムとアイフルに関するよくある質問
本文で扱いきれなかった疑問に回答します。数値はいずれも公式サイトの表記に基づきます。(※2026年10月時点)
アコムとアイフルは両方借りられる?
アコムとアイフルは、それぞれの審査に通れば、両方と契約できます。どちらも貸金業者のため、借入れは総量規制の対象です。
複数の貸金業者から借りる場合は原則として借入残高の合計が年収の3分の1以内である必要があります(貸金業法13条の2)。
※参考:金融庁「貸金業法Q&A」
申込みをすると、いつ、どの会社に、どの商品を、いくらで申し込んだかが、信用情報機関に登録されます。登録される期間は、CICが照会日から6か月間、JICCが照会日から6か月以内です。この記録は、信用情報機関に加盟する他の貸金業者からも見える状態になります。
※参考:CIC「CICが保有する信用情報」、JICC「信用情報の内容と登録期間」
2社目に申し込む場合も、現在の借入残高や返済状況を確認したうえで検討しましょう。
名前が似ているアコムとアイフルは同じ会社?
アコムとアイフルは別の会社です。アコム(1936年創業)は三菱UFJフィナンシャル・グループの一員で、東京都に本社があります。
アイフルは、京都市に本社がある1967年創業の消費者金融です。
アコムとアイフルはサラ金なの?
アコムとアイフルは「サラ金」と呼ばれることもある消費者金融ですが、いずれも財務局に登録された正規の貸金業者で、無登録で営業する違法業者とは異なります。
「サラ金」は「サラリーマン金融」の略称で、消費者金融を指す俗称です。
| 項目 | アコム | アイフル |
|---|---|---|
| 登録番号 | 関東財務局長(15)第00022号 (登録有効期間:2025/12/21〜2028/12/20) | 近畿財務局長(15)第00218号 |
| 日本貸金業協会の会員番号 | 第000002号 | 第002228号 |
登録の有無は、金融庁の登録貸金業者情報検索サービスで誰でも確認できます。※参考:金融庁「登録貸金業者情報検索サービス」
正規の業者であることと、借りやすさや返済の負担は別の話です。借入条件を確認の上で利用しましょう。
アコムとアイフルは土日・祝日でも借りられる?
両社とも、土日・祝日でも借入れが可能です。アコムは口座送金・PayPayマネー・アコムATMや提携ATMで、土日・祝日も原則24時間利用できます※1。
※1 金融機関・お申込時間帯によってはご利用いただけない場合がございます。
アイフルも、契約後は土日祝問わず24時間365日借入れができ(※システムメンテナンスの時間帯を除く)、審査は毎日9:00〜21:00に対応しています。
土日・祝日に新規で申し込んで当日中に借りたい場合は、早い時間帯に申込みを済ませましょう。アイフルの審査受付は21:00までで、アコムは夜間の申込みだと回答が翌日になる場合があります。
アコムとアイフル、毎月の返済額はどう決まる?
アコムとアイフルは返済方式が異なり、アコムは契約極度額に応じた割合、アイフルは借りた直後の残高ごとに決まった金額が毎月の返済額になります。
アコムの返済方式は「定率リボルビング方式」で、各回の返済額は契約極度額に応じた割合で決まります(契約極度額30万円以下なら借入金額の4.2%)。毎月の返済額を抑えるほど返済期間は延び、利息の負担も増えやすくなります。各回の返済額の決まり方は、公式サイトの「月々のご返済金額の計算方法」で確認できます。
アイフルは、借りた直後の残高に応じて返済額が決まります。10万円以下なら、毎月決まった日に返す約定日制で4,000円、35日ごとに返すサイクル制で5,000円です。
自分が借りる予定の金額で毎月いくらになるかは、各社の返済シミュレーションで確認できます。最低返済額だけを返し続けると元金が減りにくいため、余裕がある月は多めに返すと利息を抑えられます。
学生やパート・アルバイトでも申し込める?
20歳以上で、本人に安定した収入があれば、パート・アルバイト・学生も申込みの対象です。ただし、18歳・19歳は、アコムもアイフルも対象外になります。
アコムは20歳から72歳までで、安定した収入と返済能力があり、アコムが定める基準を満たす人が対象です。学生も、20歳以上で安定した収入があれば対象です。
アイフルは、満20歳以上で定期的な収入と返済能力があり、アイフルの基準を満たす人が対象で、年金収入のみの人は対象外です※。※満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方
収入が安定していることが前提となり、申込後に各社の審査が実施される点も共通です。
どちらも審査に落ちたらどうする?
アコムとアイフルの両方で審査に通らなかった場合は、すぐに借入先を探すのではなく、現在の借入状況や信用情報を確認してみましょう。
CICの情報開示を利用すると、契約内容や支払い状況、残債額などの登録情報を確認できます。※参考:CIC「CICが保有する信用情報」「情報開示とは」
返済がすでに難しくなっている場合は、新たな借入れより先に、相談窓口を利用する方法もあります。※参考:金融庁「多重債務についての相談窓口」
まとめ:アコムとアイフルはどっち?スピードならアイフル、金利・在籍確認ならアコム
次の4点で選びましょう。
- 公式表記の最短時間を重視するなら、アイフル(最短9分※1)
- 勤務先への在籍確認の電話を避けたいなら、アコム(電話による勤務先への在籍確認は100%なし)
- 上限金利をわずかでも抑えたいなら、アコム(年17.9%※2。アイフルの年18.0%より0.1ポイント低い)
- 公表されている新規貸付率・新規成約率は指標の定義が違うため、審査の通りやすさの比較には使えない
※2026年10月時点。
※1 アイフルの最短9分は申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※2 アコムは2026年1月5日までに契約した場合は年3.0%〜18.0%。
最終的な融資の可否や適用される条件を決めるのは、個別の審査です。
すでに返済が難しい場合は、新しい借入れより先に、相談窓口や債務整理に詳しい弁護士へ相談しましょう。債務整理の無料相談窓口は、「ベンナビ債務整理」で確認できます。