フクホーは、担当者が申込者の事情を聞いたうえで審査し、必要な額を口座振込みでまとめて貸す消費者金融です。「やばい」と言われることもありますが、大阪府知事の貸金業登録を受けた正規の業者で、闇金ではありません。
利用者からの評判では、他社で断られた後でも事情を聞いてもらえた点や、申込みの翌日に振込みまで進んだ早さが評価されています。一方で、金利が高く元金が減りにくい点や、契約書類のやり取り、在籍確認の電話・郵送物を気にする声もありました。
【アンケート概要】
- 調査方法:クラウドワークスでのアンケート
- 調査期間:2026年8月12日〜8月26日
- 調査対象:フクホーの利用経験者
- 回答者の人数:10人
フクホーはやばくない!事情を聞いて審査し、振込みで貸す正規の消費者金融
フクホーは、スコアだけで決めずに担当者が申込者の事情を聞いて審査し、契約後に必要な額を口座へまとめて振り込む消費者金融です。
大手と仕組みが違うことから「やばい」と言われることもありますが、大阪府知事の登録を受け、日本貸金業協会にも加盟している正規業者で、闇金ではありません。
※参考:フクホー「貸金業登録されている?信用できる?」「公式サイト」
口コミでは、他社で断られた後でも事情を聞いてもらえた点や、申込みの翌日に振込みまで進んだ点が評価されています。一方で、少額ほど金利が高く元金が減りにくい点や、住民票原本などの契約書類の手間、在籍確認の電話・郵送物を気にする声もありました。
編集部のアンケートでは、借入れのしやすさに満足した人が10人中6人いました。ただし総合満足度で「満足」と答えたのは3人で、6人は「どちらともいえない」と回答しています。
他社の借入れがあり、事情を担当者に伝えたうえで審査を受けたい人や、必要な額を一度に振込みで受け取りたい人には、フクホーが選択肢になります。
反対に、金利の低さを重視する人は銀行カードローン、提出する書類を少なくしたい人は大手消費者金融のほうが合っています。
| フクホーが向いている人 | フクホーが向いていない人 |
|---|---|
| 他社の借入れがあり、事情を担当者に伝えながら審査を受けたい人 必要な額を一度に振込みでまとめて借りたい人 Webと電子契約で、来店や郵送の手間を抑えたい人 | 金利の低さを重視する人 カードやATMで繰り返し借りたい人 提出書類をできるだけ少なくしたい人 |
そもそもフクホーとは?会社概要と商品一覧
フクホーは、大阪に本社を置く消費者金融です。フリーキャッシングと貸金業法に基づく借換えローンを取り扱っています。
会社情報とフリーキャッシングの貸付条件を確認しておくと、口コミの内容も判断しやすくなります。
運営会社はフクホー株式会社で貸金業登録を受けている
運営会社はフクホー株式会社です。公式サイトに掲載されている貸金業登録番号と日本貸金業協会の会員番号は、次のとおりです。
| サービス概要 | |
|---|---|
| 商号 | フクホー株式会社 |
| 本社所在地 | 大阪市中央区博労町3-5-1 御堂筋グランタワー15階 |
| 貸金業登録番号 | 大阪府知事(07)第12736号 |
| 日本貸金業協会会員番号 | 第001391号 |
| 公式サイト | https://fukufo.co.jp/ |
本社は2025年12月15日に現在の住所へ移転しました。新本社では店頭受付を行っておらず、申込みや問い合わせはWebサイト・チャット・電話で受け付けています。
表にある貸金業登録番号と協会の会員番号は、金融庁の「登録貸金業者情報検索サービス」や日本貸金業協会の「協会員検索」で照合が可能です。登録で確かめられるのは正規の業者かどうかで、審査の結果は申込み後に個別に判断されます。
申込み前に番号を公的な情報と照らし合わせておけば、違法な業者でないと納得したうえで審査に進めます。
フクホーの商品一覧
フクホーの商品のうち、ここでは一般的な借入れに使うフリーキャッシングの条件を一覧にまとめました。
| フクホーの貸付条件 | |
|---|---|
| 貸付の種類 | 証書貸付 |
| 実質年率 | 5万円〜10万円未満:7.3%〜20.0% |
| 10万円〜100万円未満:7.3%〜18.0% | |
| 100万円〜200万円:7.3%〜15.0% | |
| 貸付額 | 5万円〜200万円(新規契約時は50万円まで) |
| 遅延損害金 | 実質年率20.0% |
| 返済方式 | 元金自由返済方式または元利均等返済方式 |
| 返済期間・回数 | 借入れ日から最長5年以内・2回〜60回以内 |
| 貸付対象者 | 20歳以上66歳未満で、定期的な収入と返済能力がある人 自営業主・会社役員・現在仕事をしていない人は融資対象外 |
| 担保・連帯保証人 | 原則不要 |
| 必要書類 | 本人確認書類 所得を証明する書類 住民票原本(本籍地記載分) その他フクホーが必要と認めた書類 |
| 契約方法 | まるごと電子契約 郵送契約 |
| 借入れ方法 | 指定した銀行口座への振込み |
| 返済方法 | フクホー指定の銀行口座への振込み |
| 融資スピード | 最短即日融資も可能※ |
※参考:フクホー「どんな商品がありますか?」「お借入れの条件はありますか?」「契約方法はどのような種類がありますか?」「融資はどのように受け取るのですか?」「ご返済の方法を教えてください」「公式サイト」
※2026年10月時点
フクホーは、必要な額を振込みで一度に借り、毎月振込みで返していく証書貸付の消費者金融です。カードでATMから繰り返し借りる大手のカードローンとは使い方が違い、この違いが、口コミで評価が分かれる理由にもなっています。
フクホーの悪い評判・口コミ3選
編集部調査では、フクホーの金利や手続きに不満を感じた声も寄せられました。口コミは利用当時の体験です。今の公式の仕組みを知っておけば、どの不満も、契約方法の選び方や返し方で負担を小さくできます。
悪い評判①:金利が高く、返済しても元金がなかなか減らなかった
 40代・女性
適用された金利が法律上の上限に近い非常に高い利率になってしまい、毎月の返済をコツコツと続けても大半が利息の支払いに充てられてしまい元本がなかなか減っていかないという厳しい現実に直面しました。
(パート・アルバイト/年収100万円台)
 30代・男性
金利が高く、返済額の中で利息の割合が大きいのが気になりました。特に返済中は元金がなかなか減らず、長期化すると負担が大きくなると感じました。 (会社員/年収300万円台)
口コミにある金利の高さは、借入れ額が少ないほど強く表れます。フクホーのフリーキャッシングは貸付額によって上限金利が異なり、5万円〜10万円未満は実質年率7.3%〜20.0%、10万円〜100万円未満は7.3%〜18.0%、100万円〜200万円は7.3%〜15.0%です。(※2026年10月時点)
また、元金が減りにくい理由には、返済方式の仕組みも関係しています。フクホーの返済方式のひとつである元金自由返済方式は、毎月の支払日に最低限の利息を払い、元金は自分のペースで返す方式です。毎月の支払いが利息中心になりやすく、残高を減らすには元金を多めに返す必要があります。
元金を早く減らしたいなら、余裕のある月に毎月の返済額より多く振り込むのが効果的です。多く返した分だけ元金が減るため、翌月以降の利息も小さくなります。
悪い評判②:契約書類の準備ややり取りで借入れまで時間がかかった
30代・男性インターネットを通じて手軽に申し込みができる反面、契約書類のやり取りや必要書類の郵送に日数がかかり、融資が実行されるまでに数日間の待機時間が発生した点が少しもどかしかったです。
(会社員/年収300万円台)
20代・女性また、ウェブでの申し込みだったので契約書類のやり取りが面倒だったのと、タイムラグが発生するので借入までに時間を要してしまうのが、急いでいる人にはネックだと思います。
(パート・アルバイト/年収100万円未満)
口コミにある数日間の待ち時間は、契約書類を郵送でやり取りする郵送契約で起こりやすいものです。現在は、契約書類のやり取りから電子署名までオンラインで完結する「まるごと電子契約」を選べるため、郵送の往復に日数を取られずに契約できます。(※2026年10月時点)
電子契約でも、本人確認書類・所得を証明する書類・本籍地記載の住民票原本などの提出は必要です。急いでいる場合は、まるごと電子契約を選び、住民票原本などの書類を申込みと並行してそろえておくと、書類待ちで契約が止まらずに済みます。
悪い評判③:在籍確認の電話や郵送物があり周囲に知られないか気になった
40代・女性また、審査の段階で勤務先への在籍確認の電話がかかってきたため、職場の同僚に怪しまれていないかと終始ヒヤヒヤして落ち着きませんでした。
(パート・アルバイト/年収100万円台)
30代・男性また、自宅宛てにローン関連の郵送物がどうしても届いてしまうため、同居している家族に内緒で手続きを完結させることが難しい点が不満でした。
(会社員/年収300万円台)
口コミには審査の段階で勤務先に電話があったという声がありますが、フクホーでは、申込み時点で自宅や勤務先へ電話をかけることはありません。契約手続きで在籍確認が必要な場合も、事前に本人の要望を確認してから実施する流れです。(※2026年10月時点)
郵送物が気になるなら、まるごと電子契約を選べば契約書類は届きません。ただし、借入れ後に増額を申し込む場合は、契約書類を郵送やFAXで取り交わします。郵送契約を選んだ場合は、申込み時に選んだ自宅または勤務先へ契約書類が送られ、差出人は「FKサービスセンター」の名前です。
家族や職場に知られたくない人は、電子契約を選び、在籍確認の前に連絡方法の要望を伝えておくと、気になる電話や郵送物を減らせます。
フクホーの良い評判・口コミ3選
編集部調査では、フクホーの手続きの進め方を評価する良い評判も寄せられました。どれも個人の体験です。事情をヒアリングする審査やまるごと電子契約、口座振込みでの融資といった公式の仕組みと照らすと、その良さを受け取りやすい人も見えてきます。
良い評判①:他社で断られた後でも事情を丁寧に聞いてもらえた
 40代・女性
すでに他社からも借り入れがあったためどこに相談しても断られ続けて途方に暮れていたところ、フクホーの電話窓口の担当者の方がこちらの事情を親身になって聞いてくれた上で、どうにか医療費のための現金を融資してくれたことに対しては、当時の切羽詰まった状況を考えると非常に助かりました。
(パート・アルバイト/年収100万円台)
他社で断られた人でもフクホーには申し込めます。定期的な収入があり、他社の返済が延滞中・過去の借入れを放置しているといった融資対象外に当たらなければ、審査の対象です。(※2026年10月時点)
他社の借入れがある人は、総量規制により、貸金業者からの借入れが年収の3分の1までに制限されます(貸金業法13条の2)。融資できるかどうかは、申込み後にフクホーの基準で個別に判断されます。
フクホーは、他社で断られた事情や今の借入れ状況を担当者に話したうえで審査を受けたい人に合う申込先です。
良い評判②:申込みの翌日には振込みまで進んだ
20代・女性日々の生活費のやりくりに完全に行き詰まり、インターネットで見つけたフクホーにすがるような思いで申し込みの手続きを行ったところ、翌日には指定した口座へお金を振り込んでもらうことができ、当座の生活を維持するための資金をどうにか確保できたという一点においては、当時の切羽詰まった状況を救ってくれたため一定の存在意義を感じました。
(会社員/年収200万円台)
 40代・男性
急な医療費が必要になった時、他社では限度額が足りず困っていましたが、フクホーは翌日に振込まで進んだので本当に助かりました。
(会社員/年収300万円台)
融資金が指定の銀行口座に振り込まれるのは、契約手続きが完了したあとです。土日祝や金融機関の営業時間によっては、翌営業日の振込みになる場合があります。(※2026年10月時点)
口コミのように翌日までに受け取りたい人は、平日の早い時間にWebで申し込むのが近道です。契約手続きもまるごと電子契約で進めれば、郵送の往復を待たずに振込みへ進めます。
良い評判③:スマホで書類を提出できて手続きしやすかった
30代・男性担当者の説明も丁寧で、必要書類の提出もスマホで完結できたため、仕事の合間でも手続きが進められました。
(会社員/年収300万円台)
フクホーのまるごと電子契約では、スマートフォンで本人確認書類を撮影して本人確認を行います。収入証明書などの必要書類もアップロードで提出できます。契約内容を確認して電子署名を行うと、手続きは完了です。
まるごと電子契約で使える本人確認書類と所得を証明する書類がそろっていれば、口コミと同じようにスマホで書類の提出まで進められます。郵送でのやり取りを減らし、仕事の合間などに手続きを進めたい人に向いている方法です。
それでもフクホーが「やばい」と言われる理由
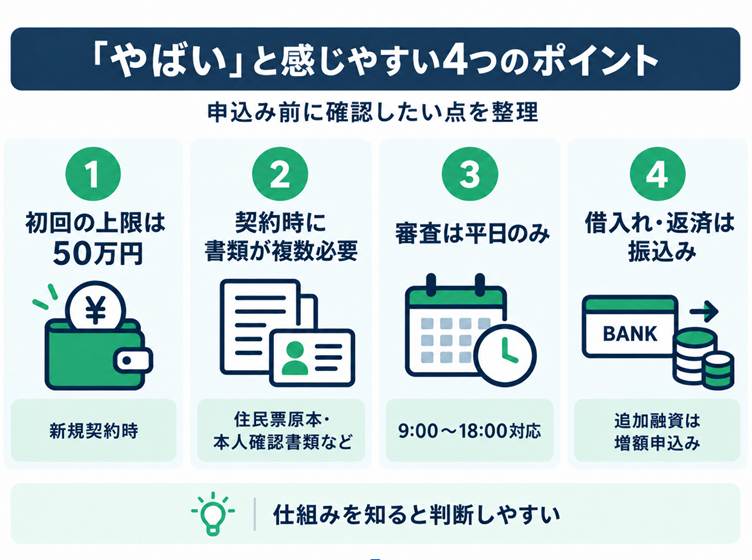
フクホーが「やばい」と言われる理由は、違法な業者だからではなく大手カードローンと仕組みが違う点にあります。大手と同じ感覚で申し込むと戸惑いやすい違いは、次の4つです。
初回の借入れ限度額は50万円まで
フクホーの融資額は5万円〜200万円ですが、新規契約時は50万円が上限です。融資額は審査のうえで決まります。(※2026年10月時点)
「5万円〜200万円」だけを見ると、初回から200万円まで借りられると考えがちです。必要額が50万円を超える場合でも、フクホーの初回の申込みで借りられるのは50万円までです。
50万円を超える額が一度に必要なら、初回から上限の高い借入先を選ぶほうが、一度で必要額をそろえられます。
カードがなく借入れは口座振込みになる
フクホーでは、融資金をカードではなく、契約手続きの完了後に指定した銀行口座への振込みで受け取ります。(※2026年10月時点)
追加借入れを希望する場合は、会員ページから増額を申し込みます。契約した枠の中で繰り返し借りる方式ではなく、追加で借りるたびに増額を申し込む仕組みです。
カードやATMで借りる大手のカードローンと同じつもりで申し込むと、この受け取り方の違いに戸惑う原因になります。必要な額を一度に借りて計画的に返す使い方なら、カードがなくても困ることはありません。
契約時に住民票など複数の書類が必要になる
フクホーでは申込み自体に書類は要らず、契約時に次の書類を提出します。
- 本人確認書類
- 所得を証明する書類
- 住民票原本(本籍地記載分)
- その他フクホーが必要と認めた書類
※2026年10月時点
本人確認書類と所得を証明する書類に加えて、本籍地記載の住民票原本まで求められる点が、負担に感じられやすい理由です。
急がない場合は、審査の結果が出てから住民票を取りに行く順番でも手続きは進められます。
申込時間によっては即日融資できない
フクホーは最短即日融資に対応していますが、申込時間によっては当日中に借りられません。土日祝・休日は審査がなく、審査対応時間は平日9:00〜18:00です。(※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。)
インターネット申込みの受付は24時間365日で、夕方以降の申込みは翌営業日の審査に回ります。夜や休日に申し込んだ人が「即日のはずなのに」と不安を感じやすいのは、このためです。
当日中に借りたい場合は、平日の夕方より前のインターネット申込みが前提です。
口コミ・評判からわかるフクホーのメリット
フクホーのメリットは、申込みから契約までを自分の都合に合わせて進めやすい点にあります。現在の公式の仕組みで使えるメリットは、次の6つです。
申込者の事情を確認しながら個別に対応している
フクホーは、年収・勤務先・返済能力などに加えて、申込者の事情も確認しながら総合的に審査します。スコアによる判定だけで完結させず、申込者へのヒアリングも審査に取り入れている点が特徴です。
事情を伝えても、結果は年収や返済能力を含めて総合的に判断されます。申込み前に、収入の見通しや今の借入れをどう返していくかを整理しておくと、ヒアリングの場で状況を具体的に伝えられます。
まるごと電子契約なら郵送せずに契約できる
まるごと電子契約を選ぶと、本人確認から書類の提出、契約手続きまでをスマートフォンやパソコンで済ませられます。契約に関する郵送のやり取りは一切不要です。本人確認や書類の提出、契約手続きは24時間いつでも行えます。フクホー側の受付時間は平日9:00〜18:00です。(※2026年10月時点)
まるごと電子契約は、郵送物を家族に見られたくない人や、平日の日中に時間を取りにくい人に向いています。
来店不要で全国から申し込める
フクホーは来店不要で、全国どこからでもWebで申し込めます。店頭での申込みや案内はなく、まるごと電子契約を選べば、申込みから契約手続きまでオンラインで完結します。
近くに店舗がない地域の人や、店舗まで足を運ぶ時間や交通費をかけたくない人でも、手元のスマホやパソコンから申込みを始められる点がメリットです。
最短即日融資に対応している
フクホーでは、申込条件や審査状況によっては最短即日で融資を受けられます。インターネット申込みでは、申込時間帯によって最短30分程度で審査結果がメールで届きます。(※2026年10月時点)
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
ここでいう最短30分程度は、申込みから融資完了までの時間ではなく、審査結果が届くまでの目安です。融資金は契約手続きの完了後に指定した銀行口座へ振り込まれ、土日祝や金融機関の営業時間によっては翌営業日の振込みになる場合があります。
支払期限などが決まっている場合は、審査結果が届いたあとの契約手続きや振込時間も含めて逆算しておけば、借入れまでの予定が立てられます。
在籍確認について事前に要望を伝えられる
フクホーでは、在籍確認を行う前に本人の要望を確認するため、勤務先への連絡について気になる点を先に伝えられます。申込みの時点では在籍確認は行われません。
在籍確認を行う場合も契約手続きの際で、プライバシーに十分配慮して実施する方針です。(※2026年10月時点)
勤務先で電話を取りにくい時間帯があるなら、その時間帯を先に伝えておけます。いつ連絡が来るかわからないまま待つより、職場での受け方を準備しやすくなります。
オペレーターと相談しながら手続きを進められる
フクホーでは、平日9:00〜18:00の有人チャットで、専門スタッフにリアルタイムで相談しながら手続きを進められます。営業時間外でも、24時間対応の無人チャットで質問が可能です。
電話はハードルが高いと感じる人でも、ちょっとした疑問を文字で気軽に聞けます。申込み前に気になる点を解消しておけば、納得したうえで手続きに進めるのがメリットです。
口コミ・評判からわかるフクホーのデメリット
フクホーのデメリットは、契約や返済にかかる手間とお金が増えやすい点です。申込みを決める前に知っておきたいのは、次の5つです。
契約時に住民票など複数の書類が必要になる
フクホーでは、契約時に本人確認書類・所得を証明する書類・本籍地記載の住民票原本などを提出します。(※2026年10月時点)
なかでも住民票原本は、自治体の窓口などで取りに行く手間がかかり、発行日から3か月以内のものが必要です。まるごと電子契約を選んでも、必要な書類は同じです。
原本を撮影した画像をアップロードして提出できるため、原本を郵送する手間は省けます。提出する書類を少なくしたい人は、必要書類の少ない借入先と比べてから選ぶほうが確実です。
借入れ額が10万円未満だと上限金利は20.0%
フクホーは、借入れ額の区分によって上限金利が異なります。
| フクホーの貸付金額 | 実質年率 |
|---|---|
| 5万円〜10万円未満 | 7.3%〜20.0% |
| 10万円〜100万円未満 | 7.3%〜18.0% |
| 100万円〜200万円 | 7.3%〜15.0% |
※2026年10月時点
10万円未満で借りる場合の上限は20.0%で、10万円以上の区分より高い設定です。この上限は、利息制限法で借入額ごとに決められた上限金利の範囲内です(利息制限法1条)。
実際の金利は、表の範囲の中で契約内容に応じて決まります。金利の低さを重視するなら、上限金利が低めの銀行カードローンと比べてから選ぶほうが納得して借りられます。
無利息期間がなく借入れ直後から利息が発生する
フクホーには初回の無利息期間がなく、借りた日から利用日数分の利息がかかります。利息は「借入残高×借入利率(実質年率)÷365日×ご利用日数」で計算され、公式の例では10万円を18.0%で30日借りると1,479円です。(※2026年10月時点)
短期間で返す予定でも利息はかかります。無利息期間のある大手の消費者金融も候補に入れておくと、短い借入れなら利息を払わずに済む場合もあります。
カードがなくATMで追加借入れできない
フクホーには、契約した枠の中でATMからその都度借りる使い方がありません。証書貸付のため、追加で借りるときは会員ページから増額を申し込み、仮審査と、郵送やFAXでの契約書類の取り交わしを経てから振り込まれます。
急な出費のたびに少しずつ借りたい人にとっては、この手続きが毎回の手間です。必要なときにATMですぐ借りたい人には、カードで借りられる大手の消費者金融のほうが向いています。
返済方法が銀行振込に限られ手数料負担が発生する
フクホーの返済は、指定された銀行口座への振込みに限られ、振込手数料は利用者の負担です。振込みの方法は、ATMやインターネットバンキングなど自由です。
振込手数料の金額は、使う金融機関や振込方法によって変わります。振込手数料が無料になる回数のある口座を返済用に決めておけば、毎月の返済にかかる費用を抑えられます。
フクホーが向いている人・向いていない人
フクホーが合うかどうかは、借り方の希望で分かれます。必要な額をまとめて借り、計画的に返していきたい人には向いている消費者金融です。
必要なときに少しずつ借りたい人や、休日にすぐ借りたい人には、ほかの借入先のほうが合います。
| フクホーが向いている人 | フクホーが向いていない人 |
|---|---|
| Webと電子契約で、来店や郵送の手間を抑えたい人 事情を担当者に伝えながら審査を受けたい人 必要額が50万円以内で、一度にまとめて借りたい人 平日の日中に審査や契約を進めやすい人 | カードやATMで繰り返し借りたい人 提出書類をできるだけ少なくしたい人 初回無利息サービスを利用したい人 土日祝や夜間に当日中の借入れを希望する人 |
表の左側に多く当てはまる人には、フクホーが選択肢になります。右側の項目を重視する人は、その条件を満たす借入先から選ぶのが近道です。
フクホーの申込みから借入れ・返済までの流れ
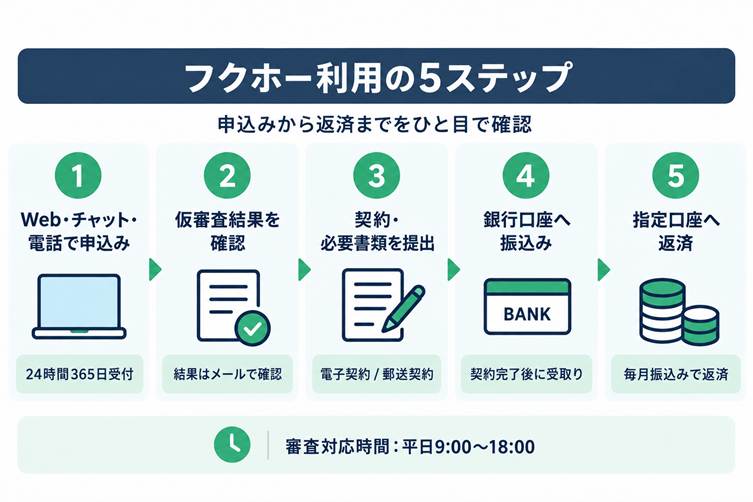
フクホーの手続きは申込みから返済まで5つの段階で進み、選ぶ契約方法によって振込みまでの日数が変わります。それぞれの段階で準備するものと、次に起きることは次のとおりです。
Web・チャット・電話から申し込む
申込みはWebサイト・チャット・電話で受け付けています。Webの申込フォームは、氏名や勤務先、収入などの必要事項を入力して送信する形です。
仮審査の結果を確認する
申込内容をもとに仮審査が行われます。Web・チャット申込みの場合、結果の連絡はメールです。
契約方法を選び、必要書類を提出する
まるごと電子契約または郵送契約を選び、本人確認書類・所得を証明する書類・住民票原本などを提出します。在籍確認が必要な場合は、この段階で事前に要望を伝えたうえで手続きを進める流れです。
指定した銀行口座で融資金を受け取る
契約手続きが完了すると、指定した銀行口座へ融資金が振り込まれます。郵送契約の場合、書類に不備がなければ、契約書類がフクホーに届いてから2営業日以内の振込みです。(※2026年10月時点)
指定された銀行口座へ振り込んで返済する
借入れ後は、フクホーが指定する銀行口座へ毎月振り込んで返済します。返済日と返済額を確認し、毎月の支払い予定に組み込んでおけば、払い忘れを防げます。
フクホーを利用する前に確認しておきたい注意点
フクホーの注意点は、申込み前に準備しておけば契約後に困らずに済むことばかりです。借りる前に押さえておきたいのは、次の5つです。
住民票原本は取得できる日時・方法まで確認しておく
住民票原本は、申込み前に「いつ・どこで取るか」を決めておけば、契約の段階で手続きが止まらずに済みます。フクホーで必要なのは、本籍地の記載がある住民票です。
平日に市区町村の窓口へ行けない人は、マイナンバーカードでコンビニ交付を使えるか確かめておく方法があります。自分の市区町村が対応していれば、毎日6:30〜23:00にコンビニで住民票の写しを取得できます。
※市区町村によっては利用時間が制限されている場合があります。
※参考:コンビニ交付「コンビニエンスストア等における証明書等の自動交付」
追加融資は増額申込みが必要
追加融資を受けられるのは、毎月の返済を3回以上済ませてからです。増額は会員ページから申し込み、仮審査を経て決まります。
返済が3回に届くまでは増額を申し込めないため、追加融資を当てにして初回を少なめに借りると、途中で資金が足りなくなるおそれがあります。追加の資金が必要になりそうなら、初回の申込みの前に必要額を見積もり直しておくのが、いちばんの備えです。
初回に必要な金額を見積もってから申し込む
借入額は、使う予定のお金と毎月返せる金額の両方から決めてから申し込むと、借りすぎも足りなさも防げます。新規契約時の上限は50万円です。(※2026年10月時点)
元金自由返済方式の最低返済額の目安は、契約金額10万円ごとに2,000円で、30万円の契約なら6,000円です。
※契約日や前回支払日からの期間によっては、最低返済額では足りない場合があります。
最低返済額だけでは元金がなかなか減らないため、それより多めに返せる金額を基準に借入額を決めると、無理なく完済まで進められます。
少額借入れほど金利負担が大きくなりやすい
フクホーは少額の区分ほど上限金利が高いため、少ない額でも返済が長引くと利息の負担が重くなります。
公式の返済例では、10万円を実質年率18.0%で借りて毎月3,000円ずつ返すと、完済までは48回(4年)です。(※2026年10月時点)
公式サイトの返済シミュレーションに借入金額・毎月の返済額・金利を入れると、完済までの月数を試算できます。少額だからと必要以上に借りず、試算で無理なく返せるとわかった額に絞ると、利息の総額も抑えられます。
無利息期間がないため返済期間を長引かせない
無利息期間がないフクホーでは、返済期間が1日延びるごとに利息がかかるため、生活に無理のない範囲で早めに返すほど利息の総額を抑えられます。フクホーは途中一括返済や繰り上げ返済も可能です。
ただし、支払日の10日前より早く振り込むと任意返済の扱いになり、その月の支払いはあらためて必要です。多めに返すときは、支払日の10日前から支払日までの間に振り込めば、その月の返済として扱われます。
フクホーの評判に関するよくある質問
ここまでで答えきれなかった、申込み前によく出る疑問に1問ずつお答えします。数値はいずれも公式サイトの表記に基づきます(※2026年10月時点)。
フクホーの審査は厳しいですか?
フクホーの審査の厳しさは一律ではなく、年収・勤務先・返済能力などをもとに申込者ごとに判断されます。申込み前に収入や現在の借入状況を整理し、申告内容を正確に入力することが基本です。
フクホーで在籍確認の電話は必ずありますか?
フクホーでは、契約手続きの際に勤務先への在籍確認が行われます。申込みの時点で自宅や勤務先に電話が来ることはなく、在籍確認をするときも事前に本人の要望を確認する流れです。
フクホーは他社の返済を延滞中でも借りられますか?
他社の返済が延滞中の人は、フクホーの融資対象外です。返済が難しくなっているなら、新たな借入れより先に、日本貸金業協会の貸金業相談・紛争解決センターなどの窓口や専門家に相談する方法があります。
なお、債務整理に対応する弁護士・司法書士は、ベンナビ債務整理で探せます。
フクホーは危ないですか?
フクホーは、大阪府知事の登録を受け、日本貸金業協会にも加盟する正規の貸金業者で、危ない業者ではありません。登録業者は貸金業法や利息制限法に従うため、金利は法律の上限内で、取り立て方も法律で決められています。
注意したいのは、偽の広告やフクホーをかたる違法業者のメールやSMS(ショートメール)です。広告リンクや心当たりのないメッセージは開かず、申込みは公式サイトの正規URL(https://fukufo.co.jp/)から直接行えば、偽業者への個人情報流出を防ぐことができます。
フクホーは債務整理中でも借りられますか?
債務整理中であっても、定期的な収入があり、融資対象外の条件に当たらなければ審査の対象で、借りられるかは審査の結果しだいです。対象外の条件には、他社の返済が延滞中であることや、過去の借入れを放置していることが含まれます。
弁護士や司法書士に債務整理を依頼している場合は、新たな借入れが手続きに影響しないかを、申し込む前に依頼先へ確かめておくと、手続きを崩さずに済みます。
フクホーに断られたら、他社の審査にも影響しますか?
断られたという結果は他社に伝わりませんが、申込みの記録は信用情報機関に登録され、他社の審査で確認されます。
ただし、短期間に何社も申し込むと記録が重なり、不利に見られるおそれがあります。
申し込む前に、総量規制(年収の3分の1まで)など全社共通の基準に照らして、借入れ状況や収入を見直しておきましょう。
まとめ|フクホーの評判は担当者の対応と振込みの早さが好評
フクホーの評判は、担当者が事情を聞いてくれる対応や、翌日に振込みまで進んだ早さが評価されています。一方で、金利の高さや書類の手間、在籍確認・郵送物を気にする声も寄せられていました。
口コミ・評判からわかるポイントは次のとおりです。
- 良い評判:担当者が事情を聞いたうえで審査してくれる
- 良い評判:申込みの翌日に振込みまで進んだという声がある
- 悪い評判:少額帯ほど上限金利が高く、元金が減りにくい
- 悪い評判:契約時に住民票原本など複数の書類が必要
フクホーは正規の貸金業者です。個人の事情をふまえて審査してくれるため、大手の審査や収入などに不安がある人でも相談しやすい消費者金融です。
申し込む前に、適用金利・毎月の返済額・完済までの期間を確かめ、無理なく返せる計画を立てられるかを見ておくと、借りたあとに困らずに済みます。