アコムとレイクは、どちらか一方が全面的に優れているわけではありません。無利息期間の長さを重視するならレイク、上限金利の低さと契約枠の大きさを重視するならアコムが向いています。
「365日間無利息は魅力だけど、自分にも適用されるのか」「広告の最短表記どおりに、本当にその日のうちに借りられるのか」というように、ここまで調べてかえって迷っている方も少なからずいます。
この記事では、レイクの無利息期間がどの条件で何日間になるか 、当日中に借りるための両社の締切時刻、利用者20人ずつに聞いた申込から借入までの所要時間までわかるので、自分に合うサービスを判断できます。
- 調査期間:2026年8月
- 回答者数:40名
- 方法:インターネットによるアンケート
- 調査対象:アコム利用者20人、レイク利用者20人
※ユーザーアンケートより抜粋
【結論】アコムとレイクはどっちもほぼ互角|無利息の長さはレイク、上限金利と契約額はアコム
アコムとレイクはどっちもほぼ互角です。比較した11項目のうち、明確に差が出るのは次の3つです。
- 無利息期間
- 上限金利
- 契約額の上限
※レイクの無利息:初めての契約でWeb申込みの場合に限ります。契約額50万円未満は60日間、50万円以上(お借入れ額1万円でも可能)は契約後59日以内に収入証明書類の提出とレイクでの登録が完了すれば365日間(未完了の場合は60日間)です。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
どちらも担保・連帯保証人は不要で、返済が遅れたときの遅延損害金は年20.0%です。(※2026年9月13日時点。出典:アコム「貸付条件」、レイク「商品のご案内(貸付条件)」)
また、アコムは電話による勤務先への在籍確認が100%なし、レイクも勤務先への電話確認は一切おこなわないと公表しています。(※2026年9月13日時点。出典:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」、レイク「はじめての不安にお答えします」)
急いで借りたい場合は、公式の最短表記だけで選ばないのが確実です。最短表記はレイクのほうが短いものの、編集部の調査で申込から借入までが30分以内だった人は、アコムが20人中6人、レイクが20人中3人でした。実際の所要時間では、レイクのほうが早いとはいえない結果です。
急ぐなら、両社の当日振込みの締切時刻から逆算して申し込みましょう。
レイクは、審査と必要書類の確認を含む契約手続きが21時(日曜日は18時)までに完了すると、当日中の振込みが可能です。アコムは当日中の契約(融資)の期限が21時までで、契約後の振込みの受付時間は金融機関ごとに決まっています。三菱UFJ銀行・三井住友銀行・ゆうちょ銀行・みずほ銀行・PayPay銀行なら、平日は23時49分、土日祝日は19時59分までの受付で当日中の振込みが可能です。(※2026年9月13日時点。出典:レイク「レイクのWeb完結融資」、アコム「銀行振込(口座振込)で借りる(お客さまの口座に送金)」)
無利息期間を長く使いたい人はレイク
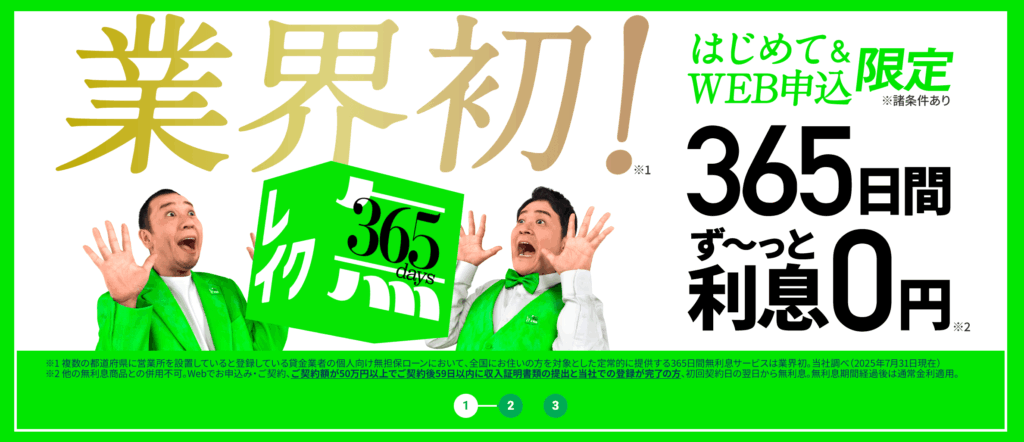
レイクが向いているのは、次のような人です。
- Webで申し込み、契約額が50万円以上(お借入れ額1万円でも可能)に決まり、契約後59日以内に収入証明書類の提出とレイクでの登録を終えられる人
- 契約額が50万円未満でも、60日間無利息を使いたい人
また、レイクは無利息期間の適用区分によって利息の総額が変わります。申込経路と契約額の区分でどちらが適用されるかが決まるため、申し込む前に自分がどちらに入るかを見極めておくのが確実です。
※レイクの無利息:初めての契約でWeb申込みの場合に限ります。契約額50万円未満は60日間、50万円以上(お借入れ額1万円でも可能)は契約後59日以内に収入証明書類の提出とレイクでの登録が完了すれば365日間(未完了の場合は60日間)です。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
上限金利の低さ・契約額の上限を重視する人はアコム
アコムが向いているのは、次のような人です。
- 上限金利を少しでも低く抑えたい人(年17.9%)
- 500万円を超える契約枠を希望する人(契約極度額の上限は800万円)
アコムとレイクの違いを11項目で徹底比較
アコムとレイクで差が出るのは無利息期間・上限金利・契約額の上限の3項目で、ほかの8項目はほぼ同じです。それぞれを比較した表は次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| ①金利(実質年率) | 年2.4%〜17.9% | 年4.5%〜18.0% (ご契約額およびご利用残高に応じて異なる) |
| ②借入限度額 | 契約極度額 1万円〜800万円 | ご融資額 1万円〜500万円 |
| ③無利息期間 | 初回契約日翌日から30日間※1 | 契約額50万円未満は60日間 50万円以上は365日間(お借入れ額1万円でも可能)※1 |
| ④融資スピード(申込から融資完了まで) | 最短20分※3 | 最短8分※4 |
| ⑤申込条件(年齢) | 20歳から72歳まで | 満20歳から満70歳まで |
| ⑥在籍確認 | 電話による勤務先への在籍確認は100%なし (書面や申告内容で確認) | 勤務先への電話確認は一切おこなわない (申告内容や書類で確認) |
| ⑦郵送物・カードレス | Web完結なら原則なし (カードレスの選択も可) | Web完結で自宅への郵送物なし (本人確認方法によっては郵送物が発生する場合あり) |
| ⑧借入方法 | 振込み アコムATM・提携ATM PayPayマネー | Payチャージ 銀行振込み スマホATM取引(セブン銀行) 提携ATM(コンビニ・銀行) |
| ⑨返済方法 | インターネット返済 アコムATM 提携ATM 振込み 口座振替 PayPayマネー | Pay払い Web返済サービス 口座振替サービス スマホATM取引(セブン銀行) 提携ATM 銀行振込み |
| ⑩毎回の返済額 | 定率リボルビング方式 (契約極度額30万円以下なら借入金額の4.2%) | 残高スライドリボルビング方式 または元利定額リボルビング方式 |
| ⑪審査 | アコムの基準で審査(基準は非公開) | 会社ごとの独自基準で、審査基準は基本的に非公開 |
※2 レイクの無利息:初めての契約でWeb申込みの場合に限ります。契約額50万円未満は60日間、50万円以上(お借入れ額1万円でも可能)は契約後59日以内に収入証明書類の提出とレイクでの登録が完了すれば365日間(未完了の場合は60日間)です。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
※3 アコムの最短20分:お申し込み時間や審査によりご希望に添えない場合がございます。
※4 レイクの最短8分:お申込み時間や審査状況により、ご希望にそえない場合があります。
※アコムは初回契約日翌日から30日間無利息。無利息期間終了の翌日から通常金利(年2.4%〜17.9%)が適用されます。
出典:アコム「貸付条件」(2026年1月6日現在)、アコム「カードローン」、アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」、
レイク「商品のご案内(貸付条件)」(2025年3月27日現在)、レイク「お急ぎのお客さまへ」、レイク「365日間無利息」、レイク「はじめての不安にお答えします」、レイク「ご返済方法」(※2026年9月13日時点)
アコムは三菱UFJフィナンシャル・グループのアコム株式会社が取り扱うカードローンです。契約枠の上限が800万円と大きく、上限金利も大手の水準より0.1ポイント低く設定されています。
一方、レイクは新生フィナンシャル株式会社が取り扱うカードローンです。無利息期間の長さと、公式の最短表記の短さが特徴です。
金利の違い:上限はアコム年17.9%・レイク年18.0%、下限はアコムが低い
上限金利の差は0.1ポイントです。アコムが年17.9%、レイクが年18.0%になっています。(※2026年9月13日時点。出典:アコム「貸付条件」、レイク「商品のご案内(貸付条件)」)
下限はアコムが年2.4%、レイクが年4.5%でアコムのほうが低い設定です。
アコムとレイクの金利(実質年率)を比べると、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 上限金利 | 年17.9% | 年18.0% |
| 下限金利 | 年2.4% | 年4.5% |
レイクは契約額と利用残高に応じて利率が決まり、アコムも契約極度額に応じて適用される利率が変わります。(※2026年9月13日時点。出典:アコム「カードローン」)
編集部の調査でも、適用された金利が15〜18%未満だった人はアコムが20人中13人、レイクが20人中7人でした。
一方、初回から下限が適用されるとは限らない点は、両社ともに共通します。
なお、アコムの下限が年2.4%になるのは2026年1月6日以降の契約です。2026年1月5日までに極度方式基本契約を締結した場合は年3.0%〜18.0%が適用されます。(※2026年9月13日時点。出典:アコム「貸付条件」)
借入限度額の違い:アコムは800万円まで、レイクは500万円まで
契約額の上限はアコムが800万円、レイクが500万円です。アコムのほうが300万円大きくなっています。(※2026年9月13日時点。出典:アコム「貸付条件」、レイク「商品のご案内(貸付条件)」)
どちらも下限は1万円からで、少額の契約に対応している点は同じです。
アコムとレイクの借入限度額は、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 契約額の上限 | 800万円 | 500万円 |
| 契約額の下限 | 1万円 | 1万円 |
気をつけたいのは、上限額と実際に決まる利用限度額が別物であることです。審査で決まる金額は、申込者の年収や他社の借入状況によって変わります。
年収300万円なら、貸金業者からの借入れは合計100万円までが目安になります。800万円という数字は、あくまで商品としての上限です。
無利息期間の違い:アコムは初回契約日翌日から30日間、レイクはWeb申込みで条件を満たせば365日間
無利息期間は、アコムが初回契約日翌日から30日間、レイクがWeb申込みで60日間または365日間です。
アコムは初回契約日翌日から30日間です。申込経路や契約額による区分はありません。(※2026年9月13日時点。出典:アコム「カードローン」)
レイクはWeb申込み限定で、契約額50万円未満なら60日間、50万円以上(お借入れ額1万円でも可能)で契約後59日以内に収入証明書類の提出とレイクでの登録が完了すれば365日間です。(※2026年9月13日時点。出典:レイク「365日間無利息」)
起算日は、アコムが初回契約日の翌日、レイクが契約日の翌日です。
アコムとレイクの無利息期間の条件を比べると、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 無利息期間 | 初回契約日翌日から30日間 | 契約額50万円未満は60日間 50万円以上は365日間(お借入れ額1万円でも可能) |
| 申込経路の条件 | なし | Web申込み限定 |
| 365日間の条件 | ― | 契約後59日以内に収入証明書類の提出とレイクでの登録が完了 |
| 起算日 | 初回契約日の翌日 | 契約日の翌日 |
契約してすぐに借りないと、無利息の期間は減ってしまいます。借入れの予定が決まってから申し込みましょう。
期限内に収入証明書類の提出とレイクでの登録が完了しない場合は、50万円以上(お借入れ額1万円でも可能)の契約でも60日間無利息になります。(※2026年9月13日時点。出典:レイク「365日間無利息」)
※アコムは初回契約日翌日から30日間無利息。無利息期間終了の翌日から通常金利(年2.4%〜17.9%)が適用されます。
※レイクの無利息:初めての契約でWeb申込みの場合に限ります。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
融資スピードの違い:最短時間の公式表記はレイクが短い
公式が示す最短の時間は、アコムが20分(※1)、レイクが8分(※2)です。どちらも申込から融資完了までの時間として案内されています。(※2026年9月13日時点。出典:レイク「お急ぎのお客さまへ」、アコム「カードローン」)
しかし、公式の最短表記と実際にかかった時間は、必ずしも一致するとは限りません。
レイクの場合、審査と必要書類の確認を含む契約手続きが21時(日曜日は18時)までに完了すると、当日中の振込みが可能です。アコムは、契約後の振込みが当日中になるかどうかが、振込先の金融機関と受付時間帯によって異なります。(※2026年9月13日時点。出典:レイク「レイクのWeb完結融資」、アコム「銀行振込(口座振込)で借りる(お客さまの口座に送金)」
参考として編集部の調査では、申込から借入までが30分以内だった人はアコムが20人中6人、レイクが20人中3人でした。翌日と答えた人はアコムがゼロ、レイクが3人います。
アコムとレイクの融資スピードを、公式の表記と編集部の調査で比べると次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 公式の最短時間 | 最短20分(※1) | 最短8分(※2) |
| 当日振込みの締切 | 当日中の契約(融資)は21時まで 契約後の振込みは金融機関ごとに受付時間が異なる (例:三菱UFJ銀行など5行は平日23時49分、土日祝日19時59分まで) | 審査と必要書類の確認を含む契約手続きが21時(日曜日は18時)までに完了すると当日中の振込みが可能 |
| 調査:30分以内に借入れ | 20人中6人 | 20人中3人 |
| 調査:翌日に借入れ | 0人 | 20人中3人 |
※2 レイクの最短8分:お申込み時間や審査状況により、ご希望にそえない場合があります。
申込条件の違い:アコムは72歳まで、レイクは満70歳まで申し込める
アコムは年齢の上限が20歳から72歳まで、レイクは満20歳から満70歳までです。71歳、72歳で新規に申し込めるのはアコムだけです。(※2026年9月13日時点。出典:アコム「申し込みの年齢制限はありますか?」、レイク「商品のご案内(貸付条件)」)
レイクは取引期間中に満71歳になった時点で、新たな融資を停止すると明記してあります。
アコムとレイクの申込条件は、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 申込できる年齢 | 20歳から72歳まで | 満20歳から満70歳まで |
| 収入の条件 | 安定した収入と返済能力を有し、 アコムの基準を満たす方 | 安定した収入のある人 (パート・アルバイトで収入のある人も可) |
在籍確認の違い:どちらも勤務先への電話確認はなし
アコムは電話による勤務先への在籍確認は100%なし、レイクは勤務先への電話確認は一切おこなわないと明記しています。(※2026年9月13日時点。出典:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」、レイク「はじめての不安にお答えします」)
在籍確認は、申告内容や書類に基づいて実施するとしています。
アコムとレイクの在籍確認の扱いは、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 勤務先への電話 | 電話による勤務先への在籍確認は100%なし | 勤務先への電話確認は一切おこなわない |
| 確認の方法 | 書面や申告内容で確認 | 申告内容や書類で確認 |
郵送物・カードレスの違い:両社ともWeb完結なら原則、郵送物なし
自宅への郵送物は、どちらもWebの手続きなら原則ありません。
ただし、レイクは本人確認方法によって、郵送物が発生する場合があるとしています。(※2026年9月13日時点。出典:レイク「はじめての不安にお答えします」)
アコムとレイクの郵送物の扱いと、調査の結果は次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 郵送物 | Web完結なら原則なし (カードレスの選択も可) | Web完結で自宅への郵送物なし (本人確認方法によっては郵送物が発生する場合あり) |
| 調査:郵送物がなかった人 | 20人中14人 | 20人中17人 |
借入方法の違い:両社とも振込みとATMに対応し、カードなしでも借りられる
借入方法の数は、どちらもほぼ同じです。カードを持たずに借りる方法もあります。
アコムは口座への振込み、アコムATM・提携ATM、PayPayマネーに対応しています。(※2026年9月13日時点。出典:アコム「カードローン」)
一方、レイクはPayチャージ、銀行振込み、スマホATM取引(セブン銀行)、提携ATM(コンビニ・銀行)から選択できます。(※2026年9月13日時点。出典:レイク「お急ぎのお客さまへ」)
提携ATMの利用手数料は、どちらも取引金額1万円以下で110円、1万円超で220円が目安になります。アコムの自社ATMは無料です。(※2026年9月13日時点。出典:アコム「振込で借りたり、コンビニのATMから借りたら手数料はかかりますか?」、レイク「提携ATMのご案内」)
アコムとレイクの借入方法と提携ATMの手数料は、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 借入方法 | 振込み アコムATM 提携ATM PayPayマネー | Payチャージ 銀行振込み スマホATM取引(セブン銀行) 提携ATM(コンビニ・銀行) |
| 提携ATMの手数料 | 取引金額1万円以下は110円 1万円超は220円(アコムATMは無料) | 取引金額1万円以下は110円 1万円超は220円 |
手数料を抑えたいなら、提携ATMではなく振込みを使う方法があります。
返済方法の違い:口座振替・ATM・振込みなど手段の幅はほぼ同じ
どちらも返済方法はほぼ同じで、生活スタイルに合わせて選べます。
アコムはインターネット返済、アコムATM、提携ATM、振込み、口座振替、PayPayマネーに対応しています。アコムATMは24時間利用でき、手数料も無料です。(※2026年9月13日時点。出典:アコム「カードローン」)
一方、レイクはPay払い、Web返済サービス、口座振替サービス、スマホATM取引(セブン銀行)、提携ATM、銀行振込みから選択できます。手数料無料はPay払い、Web返済サービス、口座振替サービスです。(※2026年9月13日時点。出典:レイク「ご返済方法」)
アコムとレイクの返済方法は、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 返済方法 | インターネット返済 アコムATM 提携ATM 振込み 口座振替 PayPayマネー | Pay払い Web返済サービス 口座振替サービス スマホATM取引(セブン銀行) 提携ATM 銀行振込み |
| 調査で最も多かった返済方法 | 口座振替(20人中9人) | 口座振替(20人中12人) |
編集部の調査で主に使った返済方法を聞くと、口座振替がアコム9人、レイク12人で両社とも最多でした。返済日を忘れる不安があるなら、口座振替を選んでおくと管理が楽になります。
毎回の返済額の違い:返済額の決まり方が両社で異なる
毎回の返済額は、アコムが借入残高に契約極度額ごとの一定の割合を掛けた額、レイクが借入残高の区分で決まる額(または元金と利息の合計が毎回一定の額)です。
アコムは、最後に借入れしたときの借入残高に、契約極度額ごとの一定の割合を掛けて決まります。契約極度額30万円以下なら借入金額の4.2%、30万円超100万円以下なら3.0%です。(※2026年9月13日時点。出典:アコム「貸付条件」)定率リボルビング方式(借入残高に一定の割合を掛けて毎回の返済額を決める方式)を採用しています。(※2026年9月13日時点。出典:アコム「カードローン」、「貸付条件」)
一方でレイクは、残高スライドリボルビング方式(借入残高の区分に応じて毎回の返済額が変わる方式)または元利定額リボルビング方式(元金と利息の合計が毎回一定になる方式)です。公式の主な返済例では、貸付利率18.0%で50万円を借りた場合に毎回13,000円、58回、返済総額745,035円となっています。(※2026年9月13日時点。出典:レイク「商品のご案内(貸付条件)」)
アコムとレイクの毎回の返済額の決まり方は、次のとおりです。
| 項目 | アコム | レイク |
|---|---|---|
| 返済方式 | 定率リボルビング方式 | 残高スライドリボルビング方式 または元利定額リボルビング方式 |
| 返済額の決まり方 | 最後に借入れしたときの借入残高に、契約極度額ごとの一定の割合を掛けて決まる (契約極度額30万円以下なら4.2%) | 借入残高の区分に応じて変わる(残高スライド)、または元金と利息の合計が毎回一定(元利定額) |
審査の違い:基準はどちらも非公開で、通りやすさは比べられない
両社とも審査基準を公表していないため、通りやすさは比較できません。
ただし、申込条件はどちらも公開しています。
アコムは、20歳から72歳までの安定した収入と返済能力を有し、アコムの基準を満たす方です。 一方でレイクは、満20歳以上70歳以下で安定した収入のある人(パート・アルバイトで収入のある人も可)です。(※2026年9月13日時点。出典:アコム「申し込みの年齢制限はありますか?」、レイク「商品のご案内(貸付条件)」)
アコムとレイクの審査については、下記の記事で詳しく解説しています。

アコムとレイクの口コミ・評判を比較
編集部が利用者20人ずつに同じ設問で聞いたところ、満足度の傾向は近い一方、所要時間と無利息期間の使われ方に差が出ました。
ただし、回答者数20人ずつの分布であり、審査状況や利用時期などによる違いがあるのであくまでも参考情報です。
アコムの良い点・気になる点
アコムでは、速さを評価する声が多い一方、金利の高さと元金の減りにくさを挙げる声もありました。良い点は次のとおりです。
 20代・女性・会社員
想像以上のスピードで審査が終わり、その日のうちにアプリを使ってセブン銀行ATMから現金を引き出せたため、希望していた予定に間に合わせることができました。
(Web申込み)
 20代・男性・会社員
急な医療費が必要になり、平日の日中にまとまったお金を用意しなければならなかったため、スマートフォンからWeb申込を行いました。
手続きは驚くほどスムーズに進み、入力から審査結果の連絡、借入金が口座に振り込まれるまでが30分足らずで完了しました。
(Web申込み)
調査全体でも、申込から借入までは30分以内が6人、1時間以内が4人で、残る10人も当日中に借りており、翌日と答えた人はいませんでした。総合満足度は、とても満足が5人、満足が9人、どちらともいえないが6人です。
一方で、返済面を気にする声もありました。
 30代・男性・会社員
金利はやはり高めで、長期間の利用になると負担が大きく感じました。
返済額を抑えるために最低返済額で支払うと、元金がなかなか減らず、結果的に返済期間が長くなる点が不満でした。
(アプリ申込み)
元金が減りにくいのは、定率リボルビング方式の仕組みによるものです。毎回の返済額は最後に借入れしたときの残高に一定の割合を掛けて決まり、最低返済額のままだと利息に充てる分が多く、元金の減りが遅くなります。
負担を抑えるなら、約定返済に加えて随時返済を挟む形が有効です。アコムはインターネット返済とアコムATM・PayPayマネーで、手数料をかけずに追加の返済ができます。(※2026年9月13日時点。出典:アコム「カードローン」)
レイクの良い点・気になる点
レイクでは、無利息期間を使えた点を評価する声が多い一方、所要時間のばらつきと無利息期間終了後の負担を挙げる声もありました。良い点は次のとおりです。
20代・男性・会社員初めてでWeb契約だと、無利息サービスが長くできる点が使いやすかったです。
(Web申込み)
20代・女性・パート・アルバイト借入時に上手くいかなくてサポートセンターに問い合わせをした際に、しっかりと確認をしてくれて、当日中に対応していただけたこと。
増額申請が、ボタン1つでできるのですごく簡単でいい。
(Web申込み)
無利息期間を利用したと答えた人は20人中15人で、アコムの12人を上回りました。総合満足度は、とても満足が4人、満足が12人、どちらともいえないが3人、全く満足していないが1人です。
気になる点として挙げられたのは、時間と利息負担でした。
30代・男性・自営業・フリーランスすぐに審査が完了すると言われていたのに、数時間かかったところは不満でした。
(Web申込み)
30代・男性・会社員無利息期間が終わった後の金利はやはり高く、返済額の中で利息が占める割合が大きく感じました。
毎月1〜2万円の返済でも、元金が思ったほど減らず、長期化すると負担が増える点は不満でした。
(Web申込み)
所要時間の幅は、調査の分布にも表れています。レイクは30分以内が3人、1時間以内が5人、当日中が9人、翌日が3人でした。
また、無利息期間の終了後は通常金利が適用されます。期間中に完済する計画で借りるか、終了前に返済額を上げる前提で借りるかを、契約時点で決めておくと負担を把握できます。
※レイクの無利息:初めての契約でWeb申込みの場合に限ります。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
アコムとレイクは両方借りることはできる?
貸金業者からの借入残高の合計が年収の3分の1を超える新規の貸付けは、原則として行われません。アコムで50万円借りていると、レイクではその分さらに借りられる金額が狭まります。(※2026年9月13日時点。出典:金融庁「貸金業法のキホン」)
申し込んだ事実そのものも記録に残ります。信用情報機関のCICでは、申込情報が照会日より6か月間登録されます。(※2026年9月13日時点。出典:CIC「CICが保有する信用情報」)
短期間に複数社へ申し込むと、この記録が審査で不利に働く場合があります。同時申込みを避けるのは、そのためです。
1社目で希望額に届かなかった場合も、すぐに2社目へ回さず期間を空けるのが現実的です。
返済に不安があるなら、借入れを増やす前に相談できる場所があります。「日本貸金業協会の貸金業相談・紛争解決センター」は、借入れや返済の相談を無料で受け付けています。
アコム・レイク以外でおすすめのカードローン3選
無利息の起算日など、アコムとレイクでは満たしにくい条件がある場合は、他社も検討の対象になります。
アイフル|初めての方なら最大30日間利息0円、最短9分(※2)で融資
- 実質年率は3.0%〜18.0%で、上限金利はレイクと同じ年18.0%
- 初めての方なら、契約の翌日から最大30日間は利息0円
- 審査は最短9分※2。申込前に1秒診断で目安を確認できる(簡易的な診断です)
アイフルは、毎月の返済額をできるだけ抑えたい人におすすめです。10万円までの借入れであれば、毎回の返済は4,000円からと公式が明示しています。(※2026年9月13日時点。出典:アイフル「キャッシングローン」)
余裕がある月に追加の返済や一括返済を重ねる使い方もできます。返済額の下限が低いぶん、最低額だけで返し続けると完済までの期間は長くなります。
| 金利 | 年3.0%〜18.0%(実質年率) |
|---|---|
| 限度額 | 800万円以内 |
| 無利息 | 初めてのご契約で最大30日間 利息0円(※1) |
| 融資時間 | 最短9分(※2)。審査対応は毎日9:00〜21:00(※3) |
| 申込条件 | 満20歳以上の定期的な収入と返済能力を有する方で、アイフル基準を満たす方 (年金収入のみは除く) |
| 在籍確認 | 原則、電話での在籍確認なし(※4) |
| 郵送物 | 申込みから返済までWEBで完結 原則、郵送物なし(※5) |
| 返済方法 | インターネット返済 口座振替 振込み スマホアプリ(セブン銀行ATM、ローソン銀行ATM) 提携ATM(コンビニ、銀行) |
※1 はじめてアイフルと無担保キャッシングローンをご契約されるお客様が対象。ご契約の翌日から30日間が適用期間となります。
無利息期間経過後は通常金利(年3.0%〜18.0%)が適用されます。
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 年末年始など、一部対応外となるケースがあります。
※4 アイフル公式FAQは、申込みの際に自宅・勤務先(会社)へ連絡は行っておらず、在籍確認が必要な場合もお客様の同意がない限り実施しないと回答しています。
※5 本人確認方法によっては、郵送物が発生する場合があります。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:アイフル「キャッシング」「即日融資(今すぐお金を借りる)」「申込みの時に、自宅や勤務先(在籍確認)へ確認の電話がかかってきますか?」
プロミス|初回借入の翌日から30日間無利息
- 無利息期間の起算日が初回借入日の翌日
- 無利息の利用にはメールアドレス登録とWeb明細利用の登録が必要
- 融資時間は最短3分※2
プロミスは、契約から借入れまで日数が空きそうな人におすすめです。レイクは契約日の翌日から、アコムは初回契約日の翌日から無利息期間が始まるため、すぐに借りないと日数が減ります。
プロミスは初回借入日の翌日から起算するため、借りるタイミングを自分で決められます。(※2026年8月29日時点。出典:プロミス「30日間無利息サービス」)
※無利息期間中にご返済期日が到来した場合、借入残高に応じた金額のご返済が必要となります。この場合、ご返済金額のすべてが元金に充当されます。
※無利息期間中であっても、ご返済期日に遅れた場合、その他の事情によりサービスの提供を停止することがあります。
※無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
| 金利 | 年2.5%〜18.0%(実質年率) |
|---|---|
| 限度額 | 800万円(※5) |
| 無利息 | 初回最大30日間 利息0円(※1) |
| 融資時間 | 最短3分(※2) |
| 申込条件 | 年齢18~74歳のご本人に安定した収入のある方。(※3) |
| 在籍確認 | 原則、勤務先への電話確認(在籍確認)はなし(※4) |
| 郵送物 | 原則なし(Web完結時) |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイントによるご返済 コンビニ・提携ATM |
※1 初回借入日の翌日から30日間。メールアドレス登録とWeb明細利用の登録が必要です。
無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※2 お申込時間や審査によりご希望に添えない場合がございます。
※3 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※4 審査状況により電話が必要になる場合もありますが、本人の同意なく勤務先へ連絡することはありません。
※5 借入限度額は審査によって決定いたします。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:プロミス「貸付条件」「30日間無利息サービス」「即日融資」「原則勤務先への電話確認(在籍確認)なし」「ご返済方法」
SMBCモビット|上限金利は年18.0%・最短15分、返済でVポイントが貯まる
- 実質年率は3.0%〜18.0%、利用限度額は最大800万円まで(※2)
- 融資時間は最短15分※1
- 無利息期間はない代わりに、返済でVポイントが貯まる※3
SMBCモビットは、Vポイントを日常的に貯めている人におすすめです。返済額のうち利息分200円につき1ポイントが貯まる仕組みがあります。(※2026年8月29日時点。出典:VPOINT「返済でVポイントが貯まる・使える」)
無利息期間がないぶん、短期で完済する前提なら無利息のある他社のほうが利息を抑えやすく、長期になるほど30日分の差は総額に対して小さくなります。
| 金利 | 3.0%〜18.0%(実質年率) |
|---|---|
| 限度額 | 最大800万円まで(※2) |
| 無利息 | なし |
| 融資時間 | 最短15分(※1) |
| 申込条件 | 20才〜74才の安定した収入のある方 (アルバイト・派遣社員・パート・自営業も対象) 担保・保証人は不要 |
| 在籍確認 | 原則として自宅や勤務先への電話連絡は行わない (審査状況により必要な場合は事前の同意を得て実施) |
| 郵送物 | 所定の手続きによりWEB完結で郵送物なしでの契約が可能 (審査内容等により発生する場合あり) |
| 返済方法 | 口座振替 提携ATM 銀行振込 インターネット返済 Vポイント返済など |
※1 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※2 借入限度額は審査によって決定いたします。
※3 モビットカード(Vポイントカード一体型)を発行するか、会員専用サービス「Myモビ」で「Vポイント利用手続き」を行うと、所定の返済でVポイントが貯まります。
延滞中の返済など、ポイント付与の対象外となる場合があります。
出典:SMBCモビット「キャッシング・カードローン」「貸付条件等」「即日融資の流れ」
アコムとレイクに関するよくある質問
最後に、アコムとレイクについてよく寄せられる質問をまとめました。
アコムとレイクは同じ会社ですか?
同じ会社ではありません。アコムはアコム株式会社、レイクは新生フィナンシャル株式会社が取り扱っています。
アコムは三菱UFJフィナンシャル・グループの一員です。(※2026年9月13日時点。出典:アコム「貸付条件」)
一方、レイクの運営会社はSBI新生銀行グループに属します。(※2026年9月13日時点。出典:レイク「会社概要」)
アコムとレイクで収入証明書類が必要になる条件は違いますか?
基本の3つ(限度額50万円超・他社との合計100万円超・収入証明書類の3年以上経過)は同じで、アコムは増額審査などでも、レイクは365日間無利息の適用でも必要になる点が違います。それぞれの条件は次のとおりです。
- 【アコム】
-
- アコムのご利用限度額が50万円を超える場合
- アコムのご利用限度額と他の貸金業者からのお借入の合計額が100万円を超える場合
- すでに提出済の収入証明書類が3年以上経過している場合
- お借入れの上限額が契約極度額未満の場合(延滞でお借入れが制限されている方を除く)
- 契約極度額の増額審査を希望の場合 など
※2026年9月13日時点
出典:アコム「収入証明書(源泉徴収票や給与明細書)のご提出」 - 【レイク】
-
- 利用限度額の総額が50万円を超える場合
- レイクの利用限度額と他社の借入総額との合計が100万円を超える場合
- 提出した収入証明書類がその発行日から3年以上経過している場合
※2026年9月13日時点
出典:レイク「収入証明書類詳細」なお、レイクで365日間無利息の適用を受けるには、契約後59日以内に収入証明書類を提出し、レイクでの登録を完了させる必要があります。(※2026年9月13日時点。出典:レイク「365日間無利息(Web申込み限定)」)
アコムとレイクは専業主婦(夫)でも申し込めますか?
レイクは申し込めません。公式が、専業主婦・専業主夫と無職は申込みできないと明記しています。(※2026年9月13日時点。出典:レイク「はじめての不安にお答えします」)
アコムも、本人に安定した収入と返済能力があり、アコムの基準を満たすことが条件です。パートなどで本人に収入がある主婦(主夫)なら申し込めます。(出典:アコム「申し込みの年齢制限はありますか?」「主婦(主夫)でも借りられるカードローンは?主婦(主夫)が借入する方法や周囲に知られない方法も紹介」)
アコムとレイクで50万円を借りた場合、完済までの期間はどのくらいですか?
最低返済額のまま返済を続けた場合、どちらも4〜5年かかります。
アコムは、返済金額が借入金額の3.0%以上の場合、最終借入日から最長4年11ヵ月、1〜51回とされています。(※2026年9月13日時点。出典:アコム「貸付条件」)
一方でレイクでは、貸付利率18.0%で50万円を借りて毎回13,000円を返す場合、58回、返済総額745,035円です。(※2026年9月13日時点。出典:レイク「商品のご案内(貸付条件)」)
毎回の返済額を上げるほど、回数と利息の総額は減ります。無理のない範囲で繰上返済を挟むと、負担は軽くなります。
アコムとレイクの審査に両方落ちたらどうすればいいですか?
自分の信用情報を確認しましょう。CICでは、本人が登録内容を開示請求できます。(出典:CIC「情報開示とは」)
落ちた理由は本人には知らされません。他社の借入残高、直近の延滞、申込件数のいずれが影響したかを、開示された記録から推測する形になります。
審査基準は各社非公開のため、通りやすい借入先を探すことはできません。返済に困っている段階なら、「日本貸金業協会の貸金業相談・紛争解決センター」へ相談しましょう。
アコムとレイクは土日・祝日でもその日のうちに借りられますか?
どちらも土日・祝日でも、その日のうちの借入れに対応しています。
ただし、当日中に借りるための締切時刻があります。
レイクは、21時(日曜日は18時)までの契約手続き完了が当日振込みの目安です。(※2026年9月13日時点。出典:レイク「レイクのWeb完結融資」)
一方でアコムは、土日・祝日も審査を受け付けていて、当日中の借入れに対応しています。(※2026年9月13日時点。出典:アコム「カードローン」)当日中の契約(融資)の期限は21時までで、夜間の申込みなど審査状況によっては、回答が翌日になる場合があります。
まとめ:どっちもほぼ互角だが、無利息ならレイク・上限金利と契約額ならアコム
アコムとレイクはどっちもほぼ互角です。比較した11項目のうち、明確に差が出るのは次の3つです。
| 項目 | アコム | レイク |
|---|---|---|
| 無利息期間 | 初回契約日翌日から30日間 | 契約額50万円未満は60日間 50万円以上は365日間(お借入れ額1万円でも可能)※ |
| 上限金利 | 年17.9% | 年18.0% |
| 契約額の上限 | 800万円 | 500万円 |
※レイクの無利息:初めての契約でWeb申込みの場合に限ります。無利息期間はご契約日の翌日から数え、経過後は通常金利が適用されます。他の無利息サービスとの併用はできません。
どちらを選ぶ場合も、申し込む前に貸付条件のページを開いて自分の目で確かめておくと、条件の行き違いを防げます。
返済が長期化しそうなら、上限金利での利息額をあらかじめ計算し、借入額そのものを見直すのが安全です。
すでに複数社の返済が重なっている場合や、返済のために借りようとしている場合は、借入れの前に相談するのがおすすめです。生活を続けながら負担を軽くする方法は、債務整理に対応する弁護士・司法書士に相談して確認できます。相談先は「ベンナビ債務整理」で地域や相談内容から探せます。