レイクは、貸金業法にもとづいて営業する消費者金融のカードローンです。
レイクの利用者37名を対象に行った編集部のアンケートによると、不満が最も多かったのは金利と利息の負担で、次いで最低返済額だけでは元金が減りにくいこと、提携ATMの手数料でした。
「利息はいくらになる?」「住宅ローンの審査に響く?」
こうした不安は、申し込む前に解消しておきたいところです。
この記事では、レイクの6つのデメリットと、損を小さくする借り方と返し方を解説します。あわせて、レイクを選ぶ理由になる3つのメリットと、レイクが向いている人も紹介します。レイクが合わない場合に検討できる他社3社も、最後にまとめました。
- 調査対象:レイクを利用したことがある男女
- 回答者数:37名
- 調査期間:2026年8月5日〜8月19日、2026年9月1日〜9月15日
- 方法:インターネットによるアンケート
- 調査主体:FinghtSite編集部
レイクでお金を借りる前に押さえたいデメリット6つ
6つのデメリットは以下の通りです。前半4つがレイクならではの弱点で、後半2つは他社に変えても避けられない、消費者金融全般に共通する注意点です。
どのデメリットが重くのしかかるかは、借入額と返済期間、利用方法次第です。基本的に、少額を短期で返すならコスト面の影響は小さくなり、返済が長引くと利息の負担が重くなります。
編集部がレイクを利用した37名に聞いたところ、不満として最も多く挙がったのは金利と利息の負担(18名)でした。次いで、最低返済額だけでは元金が減りにくいという声(6名)と、提携ATMの手数料を挙げる声(5名)が続いています。
延滞なく返済していれば、長期延滞などを示す「異動情報」は登録されません。
レイクならではのデメリットを避けたい場合は、他社のカードローンを検討するのも1つの方法です。他社のカードローンについては、このあとの「レイク以外に検討できるカードローン」の章で紹介しています。
デメリット①:銀行カードローンと比べて上限金利が高い
レイクの貸付利率は年4.5%〜18.0%です(※1)。この記事の後半で紹介する楽天銀行スーパーローンは上限が年14.5%(※2)、三菱UFJ銀行 バンクイックは上限が年14.6%(※3)なので、レイクのほうが3%以上高い水準にあります。
編集部の調査では、適用された金利を覚えていると答えた28名のうち15名が「15〜18%未満」または「18%以上」でした。
10万円を1か月(30日換算)借りた場合の利息は、年18.0%ならおよそ1,479円、年14.5%ならおよそ1,191円です。1か月では300円弱の差でも、残高を抱えたまま数年返し続けると差は数万円単位に広がります。
編集部の調査でも、金利を不満に挙げた声が最も多く集まりました。
 30代男性・自営業
銀行カードローン等と比べて高めの金利となっているので総返済額・返済期間の面で不利になってしまうところ。
(年収300〜400万円未満)
借入額が小さく、返済期間が短いほど、この差は小さく収まります。
※1 出典:レイク「商品のご案内(貸付条件)」
※2 出典:楽天銀行「カードローン商品概要」
※3 出典:三菱UFJ銀行「カードローン「バンクイック」の商品詳細」
※2026年9月時点
デメリット②:無利息期間は契約日の翌日から始まり、適用にも条件がある
レイクの365日間無利息は、契約日の翌日から起算されます(※)。借入日の翌日ではありません。
契約してから実際に借りるまで2週間空けば、その2週間ぶんの無利息期間は使わないまま減っていきます。
適用の条件は4つあります。
- レイクでの借入れが初めてであること
- Webから申し込むこと
- 契約額が50万円以上であること
- 契約後59日以内に収入証明書類を提出し、レイクでの登録が完了すること
ここでいう契約額は、借りられる上限(利用限度額)のことで、実際に借りる額とは別です。契約額が50万円以上なら、実際に借りるのが1万円だけでも条件を満たします。
無利息の日数は条件を満たしたかどうかで決まり、申込者が選ぶものではありません。なお、契約額が50万円未満の場合や、契約後59日以内に収入証明書類の提出とレイクでの登録が完了しなかった場合は、無利息期間が60日間になります。
収入証明書類が必要になるのは、レイクだけの決まりではありません。
無利息期間中でも返済日は到来します。返済が滞った場合は無利息期間が終了し、翌日以降は遅延損害金と利息が発生します。
ここを誤解していた人の声が、編集部の調査にもありました。
 30代女性・会社員
無利息期間は返済の必要がないのではなく、期間内の返済日には返済する必要があること。
(年収300〜400万円未満)
利息の計算方法や無利息の使い方は、下記の記事を参考にしてください。
※ 他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上[お借入れ額1万円でも可能]でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方、初回契約日の翌日から無利息。契約後59日以内に収入証明書類の提出とレイクでの登録が完了しない場合は60日間になります。無利息期間経過後は通常金利適用。
出典:レイク「365日間無利息」
※2026年9月時点
デメリット③:提携ATMでの借入れと返済には手数料がかかる
レイクはATMを使うかぎり、取引額に応じた手数料がかかります。1万円以下の取引で110円、1万円を超える取引で220円です(※)。
借入れでも返済でも同じ金額がかかり、セブン銀行ATM限定のスマホATM取引も対象になります。
1万円を10回に分けて引き出せば、手数料だけで1,100円かかります。少額の出し入れを繰り返すほど、利息とは別のコストが積み上がっていきます。
編集部の調査でも、ATMまわりの手数料は不満の3番目に多い論点でした。
20代男性・会社員ATMの利用手数料がかかること。
ATMで直接現金を扱う場合、無料にする方法が無い。
(年収100〜200万円未満)
現金を手元に置きたい人ほど、この制約は重く感じるはずです。
手数料を避けたいなら、借入れは銀行振込みかPayチャージ、返済は口座振替サービスに寄せるのが現実的です。(※ 出典:レイク「提携ATMのご案内」※2026年9月時点)
借入方法ごとの手数料の詳細は「レイクの借入」の記事にまとめています。
デメリット④:スマホATM取引で使えるのはセブン銀行ATMだけ
カードを持ち歩かずに借りられるスマホATM取引は、対応するのがセブン銀行ATMに限られます。ローソン銀行やイーネットのATMでは使えません。
生活圏にセブン銀行ATMが少ない地域だと、スマホATM取引の利点は活かしきれません。
代わりに使えるのは銀行振込みかPayチャージで、どちらも手数料はかかりません。(※ 出典:レイク「スマホATM取引」※2026年9月時点)
借入方法の比較は「レイクの借入」の記事で扱っています。
デメリット⑤:毎月の最低返済額の決まり方で総返済額が膨らむ(消費者金融全般に共通)
レイクの返済方式は残高スライドリボルビング方式と元利定額リボルビング方式です(※)。毎月の返済額は借入残高に応じて決まり、残高が少ないほど返済額も小さくなります。
負担が軽く見える一方で、最低返済額だけを払い続けると元金がなかなか減りません。返済期間は最長10年、返済回数は最大120回まで伸びます。
公式が示す返済例では、年18.0%で50万円を借りて残高スライドリボルビング方式で返した場合、毎回13,000円を58回、返済総額は745,035円です。元金50万円に対して245,035円の利息がかかる計算になります。
編集部の調査では、元金の減りにくさを挙げた人が6名いました。
40代男性・会社員借りるときはすぐに必要だったのであまり気にしていませんでしたが、返済を続けていると利息の負担はそれなりに感じました。
毎月きちんと返していても、思っていたほど元金が減っていないと感じる時もありました。
(年収300〜400万円未満)
ただし、残高に応じて返済額が決まる仕組みは、レイクだけのものではありません。本記事で取り上げたプロミスも残高スライド元利定額返済方式を採用しており、消費者金融のカードローンで広く使われている方式です。
※ 出典:レイク「商品のご案内(貸付条件)」※2026年9月時点
返済方式ごとの利息の違いは「レイクの金利」の記事で詳しく扱いました。実際の金額は次の章で借入額別に見ていきます。
デメリット⑥:希望した限度額どおりに借りられるとは限らない(消費者金融全般に共通)
レイクの融資額は1万円から500万円ですが、実際の限度額は審査で決まります(※)。希望した金額を下回ることがあり、契約前に確定させることはできません。
上限を決める要素のひとつが総量規制です。貸金業者からの借入残高が年収の3分の1を超える場合、新たな借入れはできなくなります(貸金業法)。
金融庁は、次の例を示しています。
年収300万円の方が、貸金業者Aに80万円の借入れがある場合、貸金業者Bからは、20万円(300万円×1/3-80万円=20万円)までしか借りることができません。
出典:金融庁「貸金業法Q&A」Q2-4
判定に使われるのは、利用限度額ではなく借入残高です。複数の貸金業者から借りている場合は、その合計で判断されます。
すでに年収の3分の1を超えていても、超えた分をすぐに返すよう求められるわけではありません。新たな借入れができなくなるだけで、返済は契約どおり続ければ問題ありません。
限度額が審査と総量規制で決まる点は、貸金業者のカードローンに共通します。銀行カードローンは総量規制の対象外ですが、各行が独自に上限を設けています。(※ 出典:レイク「商品のご案内(貸付条件)」※2026年9月時点)
【借入額別】レイクの利息と総返済額シミュレーション
年18.0%という数字だけでは、自分が利息としていくら払うことになるのかイメージしにくいかもしれません。借入額ごとの総返済額を試算しました。
毎回の返済額は、レイクが公表しているご返済額一覧表の金額をそのまま使っています。契約額50万円で借りた場合の設定です。
| 借入額 | 毎回の返済額 | 返済回数 | 総返済額 | 利息 |
| 10万円 | 3,000円 | 47回 | 138,781円 | 38,781円 |
|---|---|---|---|---|
| 30万円 | 8,000円 | 56回 | 440,765円 | 140,765円 |
| 50万円 | 13,000円 | 58回 | 745,035円 | 245,035円 |
10万円を借りて最低返済額だけ払い続けると、返し終わるまでに47回かかります。元金の4割近い38,781円を、利息として払う計算です。50万円なら利息は245,035円にのぼり、返済期間はおよそ4年9か月に伸びます。
毎回の返済額を5,000円増やした場合が次の表です。
| 借入額 | 毎回の返済額 | 返済回数 | 総返済額 | 利息 | 最低返済額のみとの差 |
| 10万円 | 8,000円 | 14回 | 111,383円 | 11,383円 | 27,398円 |
|---|---|---|---|---|---|
| 30万円 | 13,000円 | 29回 | 369,712円 | 69,712円 | 71,053円 |
| 50万円 | 18,000円 | 37回 | 648,664円 | 148,664円 | 96,371円 |
10万円の借入れなら、毎回の返済額を5,000円上乗せするだけで利息は38,781円から11,383円まで下がります。返済回数も47回から14回になりました。
毎月いくらまでなら無理なく返せるかを先に決めておけば、この差はそのまま手元に残ります。
試算の条件は次のとおりです。
- 貸付利率はレイクの上限金利である年18.0%(出典:レイク「商品のご案内(貸付条件)」)
- 返済方式は残高スライドリボルビング方式
- 毎回の返済額はレイク「ご返済額一覧表」の契約額30万円超200万円以下の区分(2026年9月9日時点)
- 30日ごとに返済し、無利息期間は考慮せず
実際の返済額と回数は、契約内容によって異なります。
利息の計算方法は、下記の記事で確認できます 。
レイクでお金を借りる3つのメリット
デメリットを踏まえたうえで、レイクを選ぶ理由になる点も3つあります。無利息期間の長さ、Web申込みでの手続きの速さ、カードレスと郵送物なしへの対応です。
メリット①:無利息期間が用意されている
公式が示す試算では、契約日に20万円を借りて毎月6,000円ずつ返した場合、無利息サービスがない場合と比べて50,670円おトクになります(貸付利率 年18.0%で利用した場合)。
短期で返し切る前提が立っている人ほど、無利息のメリットは大きくなります。
ただし起算日は契約日の翌日で、借入日の翌日ではありません。条件の詳細はデメリット②で整理したとおりです。
※ 他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上[お借入れ額1万円でも可能]でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方、初回契約日の翌日から無利息。契約後59日以内に収入証明書類の提出とレイクでの登録が完了しない場合は60日間になります。無利息期間経過後は通常金利適用。
出典:レイク「365日間無利息」
※2026年9月時点
メリット②:申込みから融資までが短時間で完了する
申込みから契約、借入れまでがWebだけで完結します。借入れの手段も、Payチャージと銀行振込みなら24時間受け付けています。
なお、この時間はあくまで最短のケースです。申込みの時間帯や審査の状況によっては、当日中に間に合わないこともあります。
※ お申込み時間や審査状況により、ご希望にそえない場合があります。申込みの曜日や時間帯によっては翌日以降の取扱いとなる場合があります。
出典:レイク「お急ぎのお客さまへ」※2026年9月時点
メリット③:カードレス・郵送物なしで契約できる
※出典:レイク「はじめての不安にお答えします」「郵送物なしで契約できますか?」「「誰にもバレずに借入れ可能」とありますが、本当に周囲に知られませんか?」
※2026年9月時点
郵送物なしでの契約をするには、本人確認の方法として以下のいずれかを選択します。
- マイナで本人確認
- 運転免許証で本人確認
- 口座登録で本人確認
これ以外の方法だと郵送物が発生する可能性があるため、「同居の家族にバレずに使いたい」などの希望がある場合は注意しましょう。
編集部の調査でも、レイクのプライバシーへの配慮を評価する声がありました。
 30代男性・自営業
Webから簡単に申し込みできて、プライバシーもしっかり配慮されているので周りの人にバレずにお金を借りられるのが良かったです。
(年収200〜300万円未満 )
カードレスを選べば、財布の中を見られて気づかれる心配もありません。家族と同居していても、Web完結で手続きを終えられます。
レイクが向いている人・向いていない人
| レイクが向いている人 | レイクが向いていない人 |
| 短期で完済できる見込みがある人 契約後すぐに借りる予定がある人 借入れを銀行振込みかPayチャージ、返済を口座振替サービスにできる人 少額のみ借りる人 | 長期にわたる借入れを前提にしている人 金利の低さを最優先にしたい人 ATMでの利用をメインにする人 レイクの申込条件に合わない人 |
レイクが向いている人
レイクに向いているのは、無利息期間内に完済できる人です。無利息期間は契約日の翌日から起算されるため、契約後すぐに借り、無利息期間のうちに返し終わる計画が立っている人なら、利息を抑えられるでしょう。
借入れと返済の手段を、手数料のかからない方法にそろえられる人にも向いています。銀行振込みで借りて口座振替サービスで返せば、ATM手数料はかかりません。
また、借入額が小さい人なら、金利の高さというデメリットも一定の範囲に収まります。
レイクが向いていない人
返済が数年単位に伸びる見込みの人には向いていません。レイクの上限金利は年18.0%で、返済期間が延びるほど利息の負担が重くなります。
金利の低さを優先したい人は、別の選択肢を検討したほうが現実的です。例えば楽天銀行スーパーローンは上限が年14.5%(※1)、三菱UFJ銀行 バンクイックは上限が年14.6%(※2)です。
申込条件を満たさない場合も対象外になります。
必要な身分証や収入証明書類の条件は、「レイクの審査」の記事にまとめています。
レイクが向いていないと感じたら「レイク以外に検討できるカードローン」もチェックしてみましょう。
※1 出典:楽天銀行「カードローン商品概要」
※2 出典:三菱UFJ銀行「カードローン「バンクイック」の商品詳細」
※2026年9月時点
レイクのデメリットを小さくする借り方と返済のしかた
デメリットの大半は、借り方と返し方で小さくできます。特に有効な手は次の4つです。
借入額と完済時期を決めてから申し込む
最初に決めるのは、いくら必要かといつまでに返すかの2つです。
必要額を出したら、完済したい時期から逆算して毎月の返済額を決めます。10万円を1年で返すなら、毎月およそ9,200円が目安です。
シミュレーションの章の試算どおり、最低返済額の3,000円で返し続けると4年近くに伸びます。
30万円なら毎回13,000円で29回、およそ2年5か月。50万円なら毎回18,000円で37回、およそ3年が目安になります。
最低返済額との差額が、そのまま利息の削減分です。
借りる前に総額を見ておくと、判断が変わるかもしれません。
「【借入額別】レイクの利息と総返済額シミュレーション」で試算したように、同じ10万円の借入れでも、返し方しだいで支払う利息は11,383円にも38,781円にもなるからです。
また、無理に借りる必要はありません。手元の資金で足りるなら、そちらが先です。
※出典:金融庁「貸金業法Q&A」Q4-1。
無利息期間の起算日に合わせて借入日を決める
無利息の起算日は契約日の翌日です。契約と借入れの間を空けるほど、使える日数が減っていきます。
365日間無利息が適用される場合、契約してすぐに借りれば、365日をほぼ丸ごと使えます。契約から1か月放置すれば、残るのは335日ほどです。
申し込むタイミングは、実際にお金が必要になる時期に合わせてください。
※ 他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上[お借入れ額1万円でも可能]でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方、初回契約日の翌日から無利息。契約後59日以内に収入証明書類の提出とレイクでの登録が完了しない場合は60日間になります。無利息期間経過後は通常金利適用。
手数料のかからない借入方法・返済方法を選ぶ
デメリット③で挙げたとおり、提携ATMとスマホATM取引はいずれも有料になります。少額を何度も出し入れすれば、手数料だけで数千円の負担になる可能性もあります。
口座振替サービスに設定しておけば、返済忘れも同時に防げます。
借入方法ごとの詳細は「レイクの借入」の記事にまとめました。
余裕があるときに追加で返済して利息を減らす
シミュレーションの章の試算では、毎回の返済額を5,000円上乗せするだけで、50万円の借入れで96,371円、10万円の借入れでも27,398円の差が出ました。
ボーナスや臨時収入があったときにまとめて返すのも1つの方法です。
返済が苦しくなったときの相談先
最初の連絡先はレイクの窓口です。返済日の変更や返済額の相談を受け付けています。
次に、日本貸金業協会の貸金業相談・紛争解決センターです。貸金業法にもとづく自主規制機関で、レイクの指定紛争解決機関でもあります。
借入れや返済に困っている人からの相談を受け付けており、レイクの公式サイトでも案内先に挙げられています。
公的な窓口としては、法テラスが弁護士や司法書士への相談の入口になります。金融庁でも、多重債務の相談窓口として複数の相談先を案内しています。
どの方法が合うかは状況によって変わります。ひとりで抱えず、専門の相談窓口で確認してください。
レイク以外に検討できるカードローン
楽天銀行スーパーローンとバンクイックは銀行カードローンです。総量規制の対象にならない一方、銀行は申込みから借入れまでにかかる日数がレイクなどの消費者金融に比べて長くなる傾向があります。
プロミス|初回最大30日間無利息は借入れの翌日から始まる
- 初回最大30日間無利息の起算日は、初回の借入れの翌日
- 無利息の対象はプロミスを初めて利用する人のうち、メールアドレスを登録してWeb明細を利用する人
- 貸付利率は年2.5%〜18.0%(実質年率)
プロミスは無利息期間が「借入れの翌日」からスタートするのが特徴です。
レイクの無利息期間との大きな違いは、無利息の起算日です。レイクは契約日の翌日から数え始めるため、契約だけ先に済ませると、まだお金を借りていない状態でも無利息期間が目減りしていきます。
プロミスは初回の借入れの翌日から数えるので、実際に借りるまで減りません。
借りる日をまだ決めていない人ほど、この差は大きいでしょう。
レイクと同じく、無利息期間中も返済期日は到来します。残高に応じた返済が必要になる点は変わりません。
一方で貸付利率の上限は年18.0%と、レイクと同じ水準です。上限金利そのものを下げたいなら、次の楽天銀行スーパーローンのほうが条件は合います。
| サービス概要 | |
|---|---|
| サービス名 | プロミス |
| 金利 | 年2.5%〜18.0%(実質年率) |
| 限度額 | 800万円まで(※1) |
| 無利息 | 初回最大30日間無利息(※2) |
| 融資時間 | 最短3分(※3) |
| 申込条件 | 年齢18〜74歳のご本人に安定した収入のある方(※4) |
| 在籍確認 | 原則、お勤めされていることの確認は電話では行わない(※5) |
| 郵送物 | 原則なし Web明細を選べば利用明細書も郵送されない(※6) |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイントによるご返済 コンビニ 提携ATM |
※2 プロミスを初めて利用する方のうち、メールアドレスを登録のうえWeb明細を利用する方が対象。
初回借入れの翌日から30日間。無利息期間経過後は通常金利適用。
※3 お申込時間や審査によりご希望に添えない場合がございます。
※4 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
※5 ただし審査の結果によりお電話する場合でも、お客さまの同意を得ずに実施することはございません。
※6 Web明細は、利用明細書や受取証書を会員サービス上で確認するサービスです。
出典:プロミス「公式サイト」、「30日間無利息サービス」、「お申込時確認事項」、「Web明細について」
※2026年10月7日時点
運営はSMBCコンシューマーファイナンス株式会社(SMBCグループ)です。
楽天銀行スーパーローン|上限金利は年14.5%で専業主婦も申込対象
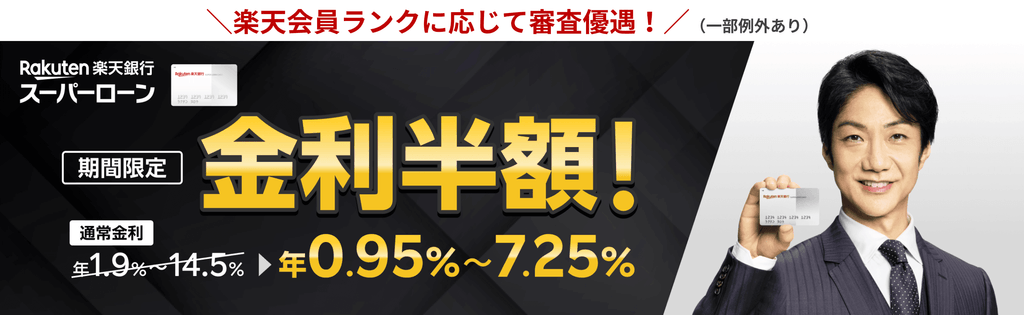
- 利用限度額が10万円以上100万円未満の区分でも、上限は年14.5%
- 専業主婦も申込対象(利用限度額は50万円)
- 無利息期間の設定はなし
少額を借りる場合の上限金利が、レイクより3.5%低く設定されています。レイクは年18.0%、楽天銀行スーパーローンは利用限度額10万円以上100万円未満の区分で年14.5%です(※3)。
差額は具体的な金額で見ると分かりやすくなります。50万円を毎回13,000円ずつ返した場合、年18.0%なら利息は245,035円、年14.5%なら172,824円です(※1)。
同じ返し方でも72,211円の差がつき、返済回数も58回から52回に短縮されます。
申込みの間口も広く、専業主婦が対象に含まれます。
ただし提携ATMは手数料無料のものと有料のものに分かれており、一律で無料ではありません(※2)。
無利息期間がないぶん、数週間で返し切る前提ならレイクのほうが安く済む場面もあります。返済が1年を超えそうなら、レイクよりも金利面で有利になる可能性が高いでしょう。
※1 編集部試算。借入50万円・毎回13,000円・30日ごとの返済で、年18.0%と年14.5%を適用した場合の概算。
※2 手数料無料の提携ATMと有料の提携ATMがあります。
| サービス概要 | |
| サービス名 | 楽天銀行スーパーローン |
|---|---|
| 金利 | 年1.9%〜14.5% (10万円以上100万円未満は年14.5%)(※3) |
| 限度額 | 800万円(10万円単位で選択)(※4) |
| 無利息 | なし(※5) |
| 融資時間 | 審査結果の案内まで最短当日〜2営業日(※6) |
| 申込条件 | 満年齢20歳以上62歳以下 (パート・アルバイトと専業主婦は60歳以下)(※7) |
| 在籍確認 | 勤務先への在籍確認の電話がある |
| 郵送物 | カードが発行・送付される。カード到着前の振込融資も可能(※8) |
| 返済方法 | 指定口座からの自動振替 提携ATM インターネット(Pay-easy) |
※3 お借入利率は変動金利で、適用金利は金融情勢等の変化により見直しされる場合があります。
※4 ご利用限度額およびお借入利率は審査の結果に応じて楽天銀行が決定します。
※5 商品概要説明書に無利息期間の記載はありません。
※6 手続きの状況等によってはさらに時間がかかる場合があります。
※7 専業主婦の利用限度額は50万円です。
※8 申込時に振込融資希望金額を入力すると、カード到着前の融資も可能です。
出典:楽天銀行「カードローン商品概要」(金利のページ内表記は2026年8月17日現在)、
「楽天銀行スーパーローン(カードローン)提携ATMのご案内」、「楽天銀行 カードローン」
※2026年10月7日時点
保証は楽天カード株式会社または三井住友カード株式会社が行います。
三菱UFJ銀行 バンクイック|手数料は不要で、他行口座からの返済も振込手数料0円
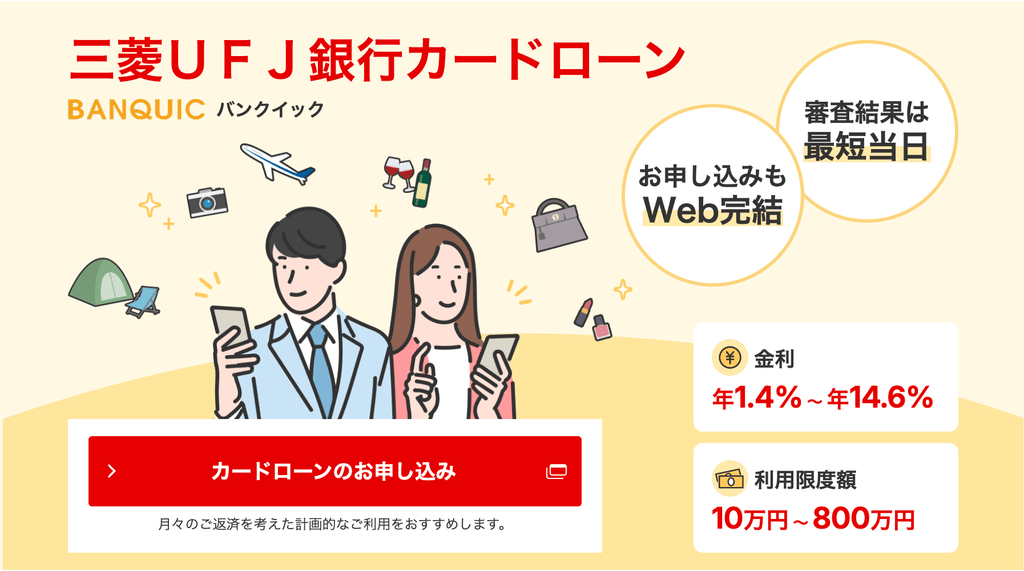
- 商品詳細に「手数料 不要」と明記
- アプリと会員ページからなら、他行口座からの返済も振込手数料が無料
- 保証会社はアコム株式会社
ATMを使うたびに手数料が発生するレイクと、真逆の設計です。バンクイックは商品詳細の手数料欄に「不要」と記載されています。
返済でも手数料はかかりません。三菱UFJダイレクトなら振込手数料は無料、バンクイックのアプリか会員ページを使えば他行口座からの返済でも無料です。
ATMでの出し入れが中心になりそうな人ほど、この差は積み上がります。レイクなら1万円を10回引き出すだけで1,100円かかる計算でした。
保証会社はアコム株式会社です。銀行のカードローンは保証会社が審査を担うのが一般的で、申込み後に銀行と保証会社の両方の審査を経ることになります。
無利息期間はないため、数週間で返し切る前提ならレイクの無利息を使うほうが負担は軽くなります。金利と手数料の両方を下げたい人向けの選択肢といえるでしょう。
カードレスを選ぶとATMは利用できない点も、あわせて確認してください。
| サービス概要 | |
| サービス名 | 三菱UFJ銀行 バンクイック |
|---|---|
| 金利 | 年1.4%〜14.6%(100万円までは年13.6%〜14.6%)(※1) |
| 限度額 | 10万円以上800万円以内 |
| 無利息 | なし(※2) |
| 融資時間 | 審査結果は最短当日(※3) |
| 申込条件 | 満20歳以上65歳未満の国内居住の個人で、保証会社の保証を受けられる方 原則安定した収入がある方 |
| 在籍確認 | 勤務先の確認や申込内容の確認のため、自宅および勤務先へ連絡する場合がある |
| 郵送物 | カードレスなら原則、自宅や勤務先への書類の送付なし ただし取引内容により郵送物を送る場合がある(※4) |
| 返済方法 | 自動支払い(口座引き落とし) ATM お振り込み |
※2 商品詳細に無利息期間の記載はありません。
※3 審査結果は申込日の最短当日(平日9時〜21時、土・日・祝日は9時〜17時)に連絡があり、受付時間や審査状況により翌日以降になる場合があります。
※4 カードの郵送を希望する場合は、審査・契約後およそ1週間で自宅へ届きます。
出典:三菱UFJ銀行「カードローン「バンクイック」の商品詳細」(ページ内表記は2026年3月9日現在)、
「三菱UFJ銀行カードローン「バンクイック」」、「カードローン「バンクイック」のよくあるご質問」
※2026年10月7日時点
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
レイクでお金を借りるデメリットに関するよくある質問
レイクで借りる前によく出る疑問を6つ取り上げ、公式の案内と本文の試算をもとに答えます。気になる質問から読んでください。
レイクはやめたほうがいいですか?
借入額と完済時期を先に決められるなら、やめたほうがよいとは言えません。
決めないまま借りると、利息がいくらになるか分からないまま返済が長引きます。先述の「【借入額別】レイクの利息と総返済額シミュレーション」の試算では、10万円の借入れでも返し方しだいで、支払う利息が3万円近く変わるという結果でした。
先に総額を確かめてから申し込めば、想像以上の負担になることは避けられます。
判断の材料は「レイクが向いている人・向いていない人」の章にまとめました。
レイクで10万円借りたら返済額はいくらですか?
契約額50万円、年18.0%、残高スライドリボルビング方式で10万円を借りた場合、毎回の返済額は3,000円です。最低返済額だけで返し続けると47回かかり、総返済額は138,781円になります。
利息は38,781円かかる計算です。毎回8,000円ずつ返せば14回で完済でき、利息は11,383円まで下がります。
試算の詳細は「【借入額別】レイクの利息と総返済額シミュレーション」の章で解説しています。
レイクで50万円借りたら何年で返せますか?
最低返済額の毎回13,000円だけで返すと、およそ4年9か月かかります。30日ごとの返済で58回という計算です。
試算の条件は「 【借入額別】レイクの利息と総返済額シミュレーション」の章で示した通りです。
毎回18,000円に増やせば37回、およそ3年に縮みます。実際の返済額と回数は契約内容によって変わるため、公式の返済シミュレーションでも確認してください。
レイクの無利息期間はやばいですか?
やばいと言われるような仕組みではありません。条件を満たせば、契約日の翌日から365日間は利息がかかりません。
そう言われるのは、条件が細かいからです。レイクでの借入れが初めてで、Web申込みで契約額50万円以上(お借入れ額1万円でも可能)、さらに契約後59日以内の契約額が50万円未満の場合や、期限内に提出・登録が完了しなかった場合は、無利息期間は60日間になります。
起算日が契約日の翌日である点も見落とされがちです。いずれの場合も、期間の経過後は通常金利が適用されます(※)。
条件の詳細は「デメリット②:無利息期間は契約日の翌日から始まり、適用にも条件がある」で整理しています。
※ 他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上[お借入れ額1万円でも可能]でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方、初回契約日の翌日から無利息。契約後59日以内に収入証明書類の提出とレイクでの登録が完了しない場合は60日間になります。無利息期間経過後は通常金利適用。
出典:レイク「365日間無利息」※2026年9月時点
家族や勤務先に、レイクを利用していることを知られることはありますか?
はじめての契約なら自宅への郵送物なしで契約でき、勤務先への電話確認もないので、家族にも勤務先にも知られにくい形で手続きできます。
勤務先への電話確認について、レイクは「勤務先へのお電話確認は一切おこないません」と公表しています。
ただし本人確認の方法によっては、郵送物が発生する場合もあるので注意してください。
カードレスでの契約にも対応しているため、カードを見られる心配もありません。
レイクで借りると住宅ローンの審査に落ちますか?
レイクの借入れがあるだけで落ちるとは限りません。審査の可否は各金融機関が判断します。
区別しておきたいのは、借入れと返済の履歴が残ることと、いわゆる異動情報が登録されることの違いです。
延滞なく返済していれば、異動情報は登録されません。
まとめ:レイクで借りるデメリットの大半は、借り方と返し方で対策できる
レイクで借りるデメリットは6つあります。上限金利の高さ、無利息期間の起算日と条件、提携ATMの手数料、スマホATM取引の対応範囲の4つが、レイク固有の弱点です。
残りの2つ(最低返済額の決まり方、限度額)は、消費者金融のカードローン全般に共通する点なので、他社に変えても避けられません。
利息の負担は、借入額と完済時期を先に決め、計画的に返済することで大きく抑えられます。本記事内のシミュレーションでは、10万円の借入れなら、毎回の返済額を5,000円上乗せするだけで利息は27,398円減る計算でした。
返済の見通しが立つなら、無利息期間のうちに返し終える計画で申し込む価値はあります。見通しが立たないなら、手元の資金や支援制度(生活福祉資金貸付など)を含め、借入れ以外の方法を先に確認しても遅くはありません。