アコムとプロミスは、金利や無利息期間の制度も似ていて、ほぼ互角です。
早さや無利息期間の使いやすさを重視するならプロミス、上限金利や返済日の自由度を重視するならアコムが候補になります。
本記事では、アコムとプロミスの違いを、金利・融資スピード・無利息期間・在籍確認・返済日などから比較します。
比較には各社の公式情報に加え、編集部が実施した利用者40人への調査結果も使用しています。
※アコム・プロミスの数値は2026年10月時点で、各社の公式サイトにより確認したものです。
※アコムは初回契約日翌日から30日間無利息。金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※プロミスは初回借入日の翌日から初回最大30日間無利息。メールアドレスの登録とWeb明細の利用が条件。無利息期間経過後は通常金利が適用されます。
- 実施主体:FinSight編集部
- 対象:アコムの利用経験がある20名、プロミスの利用経験がある20名
- 実施時期:2026年8月
- 方法:クラウドワークスを用いたインターネットアンケート
【結論】早さと無利息の自由度ならプロミス、金利と返済日の自由度ならアコム
アコムとプロミスは、融資限度額や無利息期間の長さ、原則郵送物なしで契約できる点など共通する部分が多く、ほぼ互角です。
早さや無利息期間の使いやすさを重視する人はプロミス、上限金利や返済日の自由度を重視する人はアコムが向いています。
| アコムが向いている人 | プロミスが向いている人 |
|---|---|
| 上限金利を少しでも抑えたい(年17.9%※1) 返済日を「35日ごと」か「毎月指定日」から選びたい 勤務先への在籍確認の電話を避けたい(電話による勤務先への在籍確認は100%なし) | 申込みから借入れまでの早さを重視したい(Web契約で最短3分※2) 契約だけ先に済ませ、借りる日がまだ決まっていない 18歳・19歳で申し込みたい※3Vポイントを返済に使いたい |
※2 お申込時間や審査によりご希望に添えない場合がございます。
※3 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※アコムは初回契約日翌日から30日間無利息。金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※プロミスは初回借入日の翌日から初回最大30日間無利息。メールアドレスの登録とWeb明細の利用が条件。無利息期間経過後は通常金利が適用されます。
(※2026年10月時点。出典:アコム「カードローンの貸付条件」「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」「ご返済日・ご返済期限」「ご返済方法」)
(※2026年10月時点。出典:プロミス「Webなら最短3分で融資可能!」「商品内容」「30日間無利息サービス」「返済方法・返済期日」)
違いは金利・無利息期間の起算日・融資スピード・申込年齢・在籍確認・返済日・ポイントサービスの7つで、重視する条件に合わせて選べます。
なお、審査の通りやすさは単純に比較できません。プロミスを運営するSMBCコンシューマーファイナンスが2024年12月で業績情報の掲載を終了しており、現在は両社を同じ指標で並べられないためです。(※2026年10月時点。出典:SMBCコンシューマーファイナンス「決算公告および業績情報の掲載は終了しました。」)
急いで借りたい人・契約だけ先に済ませたい人はプロミス
急いで借りたい人と、契約だけ先に済ませたい人は、プロミスが候補です。公式サイトでは、Webで契約すると申込完了から最短3分で借入れができると案内しています。※お申込時間や審査によりご希望に添えない場合がございます。(※2026年10月時点。出典:プロミス「Webなら最短3分で融資可能!」)
また、「今すぐ借りる予定はないが、契約だけ済ませておきたい」という人にもプロミスが使いやすいでしょう。
プロミスの無利息期間(初回最大30日間)は、初回借入日の翌日から始まります。契約後すぐに借りなくても、実際に借りるまで無利息期間がスタートしないため、30日間を活用しやすい仕組みです。(※2026年10月時点。プロミスをはじめて利用し、メールアドレスを登録のうえWeb明細を利用する人が対象。無利息期間経過後は通常金利が適用されます。出典:プロミス「30日間無利息サービス」)
上限金利・返済日の自由度を重視する人はアコム
上限金利と返済日の自由度を重視するなら、アコムが候補です。実質年率はアコムが年2.4%〜17.9%、プロミスが年2.5%〜18.0%で、アコムのほうが上限・下限とも0.1ポイント低く設定されています。(※2026年10月時点。アコムは2026年1月5日までに契約した場合は年3.0%〜18.0%。出典:アコム「カードローンの貸付条件」)(※2026年10月時点。出典:プロミス「商品内容」)
ただし、差は0.1ポイントです。実際の利息差は借入額や利用期間によって変わるため、金利だけで決める必要はありません。
返済日の決め方を選べる点もアコムの特徴です。毎月決まった日に返す「毎月指定日」のほかに、前回返済した日の翌日から35日目が次の期日になる「35日ごと」があります。(※2026年10月時点。出典:アコム「ご返済日・ご返済期限」)
プロミスは5日・15日・25日・末日の4つから選ぶ形のため、返済日を日付で固定したくない人はアコムが合います。(※2026年10月時点。出典:プロミス「返済方法・返済期日」)
アコムとプロミスの7つの違い
アコムとプロミスの違いは7つあり、プロミスは、早さ・無利息期間の起算日・申込年齢・ポイントサービス、アコムは金利・在籍確認・返済日の決め方に特徴があります。
細かな条件まで含めて比較すると、自分がどちらに向いているか判断しやすくなります。
| アコムとプロミスの比較表 | ||
|---|---|---|
| サービス名 | アコム | プロミス |
| 金利(実質年率) | 年2.4%〜17.9%※1 | 年2.5%〜18.0% |
| 無利息期間の起算日 | 初回契約日翌日から30日間※2 | 初回最大30日間(初回借入日の翌日から)※3 |
| 融資スピード(公式表記) | ご融資まで最短20分※4 | 最短3分で融資可能(Web契約の場合)※5 |
| 申込年齢 | 20歳〜72歳 | 18歳〜74歳※6 |
| 在籍確認 (勤務先への電話) | 100%なし※7 | 原則行わない (プロミスの調査では98%※8が電話以外で完了) |
| 返済日 | 35日ごとまたは毎月指定日 | 5日・15日・25日・末日から選択 |
| 返済方式 | 定率リボルビング方式 | 残高スライド元利定額返済方式 (借入後の残高に応じて毎月の返済額が段階的に変わる) |
| ポイントサービス | なし | Vポイントを返済に使える |
| 融資額の上限 | 800万円 | 800万円※9 |
| 郵送物 | 原則なし (契約書類や明細書をマイページで確認する「電磁交付」の登録が必要) | 原則なし (Web完結の場合) |
| 返済方法 | 6種類 | 6種類 |
| 審査に関する数値の開示 | 新規貸付率(新規の申込みに対して貸付けを実行した割合)を開示 | 2024年12月で業績情報の掲載終了 |
| 運営会社 | アコム株式会社 | SMBCコンシューマーファイナンス株式会社 |
※1 2026年1月5日までに契約した場合は3.0%〜18.0%。
※2 金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※3 メールアドレスの登録とWeb明細の利用が条件。無利息期間経過後は通常金利が適用されます。
※4 お申し込み時間や審査によりご希望に添えない場合がございます。
※5 お申込時間や審査によりご希望に添えない場合がございます。
※6 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※7 電話による勤務先への在籍確認100%なし
※8 プロミスの調査による数値です(出典:プロミス「在籍確認なしでカードローンは利用できる?勤務先への電話連絡不要で借入可能か解説」)。
※9 借入限度額は審査によって決定いたします。
出典:アコム「カードローンの貸付条件」「30日間金利0円サービス(初回30日間無利息)」
「インターネットでのお申し込み方法(Web完結)」「審査に通るか不安です・・・」
「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」「ご返済日・ご返済期限」「ご返済方法」
「家に契約書などの書類といった郵送物が送られてくることはありますか?」「企業情報」「マンスリーレポート」2027年3月期
出典:プロミス「商品内容」「30日間無利息サービス」「Webなら最短3分で融資可能!」
「在籍確認なしでカードローンは利用できる?勤務先への電話連絡不要で借入可能か解説」「返済方法・返済期日」「ご返済方法(返し方)」
出典:SMBCコンシューマーファイナンス「決算公告および業績情報の掲載は終了しました。」「会社概要」
金利の違い:アコムは年2.4%〜17.9%、プロミスは年2.5%〜18.0%でアコムがわずかに低い
金利はアコムが年2.4%〜17.9%※1、プロミスが年2.5%〜18.0%※2で、上限・下限ともアコムが0.1ポイント低くなっています。
※1 2026年1月5日までに契約した場合は3.0%〜18.0%。
※2 新規契約の方が対象。
(※2026年10月時点。出典:アコム「カードローンの貸付条件」)
(※2026年10月時点。出典:プロミス「商品内容」)
実際に適用される金利は審査や契約内容によって決まり、0.1ポイントの差が利息額に与える影響は小さいものです。金利だけで決めるより、融資スピードや返済日も含めて比べると、自分に合うほうを判断しやすくなります。
無利息期間の違い:アコムは初回契約日翌日から、プロミスは初回借入日の翌日から30日間
無利息期間はどちらも30日間で、アコムは「初回契約日翌日から30日間」※1、プロミスは「初回お借入の翌日から30日間」(初回最大30日間)※2です。数え始める日が異なります。
アコムははじめて契約する人、プロミスははじめて利用する人が対象です。
プロミスはメールアドレスの登録とWeb明細の利用も条件になります。
| 項目 | アコム | プロミス |
|---|---|---|
| 無利息期間 | 30日間 | 初回最大30日間 |
| 起算日 | 初回契約日翌日 | 初回「借入日」の翌日 |
| 契約後に借りなかった場合 | 借りていなくても期間は進む | 借りるまで期間は始まらない |
| 対象者 | はじめて契約する人(無担保カードローン) | はじめて利用する人 |
| 適用条件 | なし(対象者であれば適用) | メールアドレスの登録とWeb明細の利用 |
| 期間中の返済 | 全額が元金に充当 | 全額が元金に充当 |
| 期間中の追加借入れ | 30日以内の追加借入れも対象 | 初回利用日翌日から30日以内の追加・再利用も対象 |
| 期間経過後 | 通常金利(年2.4%〜17.9%) | 通常金利(年2.5%〜18.0%) |
※1 金利0円適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
※2 無利息期間経過後は通常金利が適用されます。
出典:アコム「30日間金利0円サービス(初回30日間無利息)」
出典:プロミス「30日間無利息サービス」
差が出るのは、契約から最初の借入れまでに日が空く場合です。
アコムは初回契約日翌日から30日間のカウントが進むため、契約後しばらく借りない期間があると、無利息で借りられる日数が減ります。
プロミスは最初に借りた日の翌日から数える方式のため、先に契約だけ済ませておきたい人でも、30日間を使い切りやすくなります。
契約後すぐに借りる場合は、起算日による差はほとんどありません。借りる日がまだ決まっていないなら、プロミスのほうが無利息期間を無駄にしにくくなります。
融資スピードの違い:公式表記はプロミスが最短3分、アコムが最短20分
融資までの最短時間は、プロミスが最短3分※1、アコムが最短20分※2で、公式の表記で比べるとプロミスが早くなっています。
プロミスの最短3分は、Webで契約する場合の申込完了から借入れまでの時間です。
アコムの最短20分は、インターネットで申し込んでから契約が完了し、借入れができるようになるまでの時間を指します。
※1 お申込時間や審査によりご希望に添えない場合がございます。(※2026年10月時点。出典:プロミス「Webなら最短3分で融資可能!」)
※2 お申し込み時間や審査によりご希望に添えない場合がございます。(※2026年10月時点。出典:アコム「インターネットでのお申し込み方法(Web完結)」)
アコムは、契約後の振込が最短10秒※3です。夜間に申し込むと審査が長引き、回答が翌日になる場合があります。※3 金融機関により異なります。
(※2026年10月時点。出典:アコム「銀行振込(口座振込)で借りる(お客さまの口座に送金)」「どの申込方法が最短ですか?また、審査や借入の時間はどのくらいですか?」)
プロミスは、契約後のインターネット振込が最短10秒程度で、原則24時間365日利用でき、振込手数料は0円です。毎週月曜0:00〜7:00はシステムメンテナンスのため、振込予約扱いになります。(※2026年10月時点。出典:プロミス「お借入方法について」)
借入れまでの時間を短くするには、夜間を避けて申し込むのが有効です。
申込年齢の違い:プロミスは18歳〜74歳、アコムは20歳〜72歳
申込年齢は、プロミスが18歳〜74歳※1、アコムが20歳〜72歳です。18歳・19歳で条件を満たす人は、プロミスが選択肢になります。
※1 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。プロミスは18歳から申し込めます。申込時の年齢が19歳以下の場合は、収入証明書類の提出が必要です。
アコムは、20〜72歳で安定した収入と返済能力があり、同社の基準を満たす人を対象としています。(※2026年10月時点。出典:アコム「審査に通るか不安です・・・」)
どちらも年齢条件が前提であり、申込み後に審査があります。
18歳・19歳の人にとっては申込年齢の差が大きなポイントですが、20歳以上なら金利や融資スピード、返済日などほかの条件も含めて比較しましょう。
在籍確認の違い:電話による勤務先への在籍確認はアコムが100%なし、プロミスは原則なし
アコムは電話による勤務先への在籍確認は100%なし、プロミスは原則なしです。
アコムは電話の代わりに書面や申告内容で在籍を確認する仕組みです。(※2026年10月時点。出典:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」)
一方プロミスは、原則、勤務先への電話連絡による在籍確認を行わないと案内しています。審査状況によって電話が必要になった場合も、申込者の同意なく勤務先へ電話することはありません。
プロミスの調査では、申込者の98%※1が勤務先への電話以外の方法で在籍確認を完了しています。※1 プロミスの調査による数値です(出典:プロミス「在籍確認なしでカードローンは利用できる?勤務先への電話連絡不要で借入可能か解説」)
なお、どちらも在籍確認自体が省略されるわけではありません。勤務先への電話をしない場合も、書類や申告内容などで確認が行われます。勤務先への電話を避けたい人は、電話による勤務先への在籍確認は100%なしと明記しているアコムを選ぶとよいでしょう。
返済日の違い:アコムは35日ごとも選べる、プロミスは4つの期日から選択
返済日は、アコムが「35日ごと」または「毎月指定日」、プロミスが5日・15日・25日・末日の4つから選ぶ仕組みです。(※2026年10月時点。出典:アコム「ご返済日・ご返済期限」)(※2026年10月時点。出典:プロミス「返済方法・返済期日」)
アコムの「35日ごと」は、前回返済した日の翌日から数えて35日目が次の返済期日になります。返済した日を基準に次の期日が決まるため、返済日は毎月変わります。
毎月決まった日に返済するのが、アコムの「毎月指定日」とプロミスの4つの期日です。ただし、口座振替(自動引き落とし)で返済する場合は、どちらも金融機関によって引き落とし日が変わります。
アコムは三菱UFJ銀行・三井住友銀行・ゆうちょ銀行・みずほ銀行などでは1日・6日・11日・16日・21日・26日から選べます。引き落とし日が固定の金融機関では毎月6日です。(※2026年10月時点。出典:アコム「口座振替・口座引き落とし(自動引き落とし)で返す(ご返済)」)
プロミスは三井住友銀行・三菱UFJ銀行・みずほ銀行・ゆうちょ銀行・PayPay銀行など以外の金融機関で口座振替を使う場合、返済期日が毎月5日になります。(※2026年10月時点。出典:プロミス「ご返済期日」)
返済した日から次の期日を決めたい人はアコムの「35日ごと」が合っています。給料日に合わせて毎月決まった日に返済したい人は、アコムの「毎月指定日」とプロミスの4つの期日から、給料日の直後に近い日を選ぶのが目安です。
ポイントサービスの違い:プロミスはVポイントを返済に使える
ポイントを返済に使えるのはプロミスです。プロミスではアプリからVポイントを利用して返済できます。(出典:プロミス「返済方法・返済期日」)
プロミスではアプリの案内で「はじめてのご契約、プロミスアプリへのログインや毎月のご返済でVポイントが貯まります!※アプリからのお申込が必要です。」と明記されています。
普段からVポイントを貯めている人にとっては、貯まったポイントを返済に充てられる点がメリットです。(※2026年10月時点。出典:SMBCコンシューマーファイナンス「プロミスのアプリローン。カードレスのローンでお借入 - Google Play のアプリ」)
アコムとプロミスの共通点|限度額・原則郵送物なし・スマホATM対応は共通
アコムとプロミスは、融資限度額の上限、スマホATM取引への対応、原則郵送物なしで契約できる点が共通しています。
主な共通点は次の3つです。
貸付条件の共通点|限度額800万円・遅延損害金20.0%
融資限度額は、アコム・プロミスともに800万円です。※プロミスの借入限度額は審査によって決定いたします。
遅延損害金も、年20.0%となっています。
(※2026年10月時点。出典:アコム「カードローンの貸付条件」)
(※2026年10月時点。出典:プロミス「商品内容」)
使い勝手にも共通点が多い|アプリ・スマホATM・PayPayマネー・原則郵送物なしに対応
アコムとプロミスは、どちらもアプリでの手続き、スマホATM取引、PayPayマネーでの借入れ、原則郵送物なしの契約に対応しています。
どちらもカードを使わず、セブン銀行ATM・ローソン銀行ATMから借入れや返済ができるスマホATM取引に対応しています。借入方法としてはPayPayマネーも両社で利用可能です。
| 機能 | アコム | プロミス |
|---|---|---|
| 借入れ・返済 | 公式アプリとスマホATM取引で可 (カード不要) | アプリとスマホATMで可 |
| PayPayマネー(借入れ) | 対応 | 対応 |
| 郵送物なしの手続き | 原則送付しない (電磁交付の登録が必要) | Web完結なら原則なし |
出典:アコム「アコム公式スマホアプリ「myac」」「借りる(お借入)」「家に契約書などの書類といった郵送物が送られてくることはありますか?」
出典:プロミス「お借入方法について」「在籍確認なしでカードローンは利用できる?勤務先への電話連絡不要で借入可能か解説」
郵送物は、アコム・プロミスとも原則なしです。アコムは契約書類をWebで受け取る「電磁交付」への登録が条件で、プロミスはWeb完結で手続きを進めると、原則郵送物なしで契約できます。
自宅への郵送物を避けたい人は、どちらを選ぶ場合も申込時の受取方法を確認しておきましょう。
制度上の取り扱いも共通|総量規制の対象で担保・保証人は不要
アコムとプロミスは、どちらも貸金業法の総量規制の対象で、担保や保証人は不要です。貸金業者からの借入総額は、原則として年収の3分の1が上限です。
すでに他社の貸金業者から借入れがある場合は、その残高も含めて判断されます。
(※2026年10月時点。出典:金融庁「貸金業法のキホン」)
(※2026年10月時点。出典:アコム「カードローンの貸付条件」)
(※2026年10月時点。出典:プロミス「商品内容」)
制度上の大きな違いはないため、どちらを選ぶかは金利・融資スピード・返済日などの違いを中心に比較しましょう。
審査|アコムとプロミスの審査通過率は比較できる?
アコムとプロミスの審査の通りやすさは、現在の公式データだけでは比較できません。両社とも詳しい審査基準を公表しておらず、同じ時点の成約率・新規貸付率もそろっていないためです。
審査通過率だけでどちらかを選ぶのではなく、自分が申込条件を満たしているか、他社借入れや信用情報に問題がないかを確認することが重要です。
審査の基準はどちらも公表されていない
アコムとプロミスは、具体的な審査基準や審査に落ちる条件を公表していません。
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
(※2026年10月時点。出典:アコム「審査に通るか不安です・・・」)
(※2026年10月時点。出典:プロミス「商品内容」)
一方、すべての貸金業者には、貸付け前に収入や資力、信用、借入状況、返済計画などから返済能力を調査することが義務付けられており、個人への一定の貸付けでは指定信用情報機関の信用情報も利用します。(出典:e-Gov法令検索「貸金業法」第13条第1項・第2項)
個人でできるのは、申込条件を満たしているかを確認し、他社借入れや信用情報など、審査の判断材料になりうる自分の状況を把握しておくことです。
アコムは新規貸付率を開示・プロミスは2024年12月で開示終了
アコムは新規貸付率を毎月開示していますが、プロミスを運営するSMBCコンシューマーファイナンスは、2024年12月で業績情報の掲載を終了しています。新規貸付率は新規の申込みに対して貸付けを実行した割合で、アコムのIR資料「マンスリーレポート」に載っています。
| 項目 | アコム | プロミス(SMBCコンシューマーファイナンス) |
|---|---|---|
| 審査に関する数値の開示状況 | 新規貸付率38.7%を開示 (2026年4月〜8月の累計・提携カード分を除く)※参考 | 2024年12月をもちまして決算公告および業績情報の掲載を終了いたしました。 |
出典:アコム「マンスリーレポート」2027年3月期
出典:SMBCコンシューマーファイナンス「決算公告および業績情報の掲載は終了しました。」
現在は両社の成約率を並べられません。2024年12月より前の数字で比較した情報は、現在の実態を示すものではない点に注意が必要です。
アコムの38.7%(※参考)も、申込者全体に対する集計値であって、個人の通る確率ではありません。年収や他社借入れの状況が違えば結果は変わるため、目安以上の意味を持たせないようにしましょう。
審査項目はアコムもプロミスも共通
詳しい審査基準は、他の金融機関と同様、両社とも公開していません。
収入証明書類が必要になる金額の条件は共通で、違いは年齢による扱いです。
アコムは50万円を超える契約をする場合と、他社を含めた借入総額が100万円を超える場合に、収入証明書の提出が必要です。(※2026年10月時点。出典:アコム「源泉徴収票や給与明細などの収入証明書がないと契約できないのでしょうか?」)
プロミスは、希望借入額が50万円を超える場合と、希望借入額と他社の利用残高の合計が100万円を超える場合に加え、申込時の年齢が19歳以下の場合も収入証明書類が必要です。(※2026年10月時点。出典:プロミス「商品内容」)
アコムの申込みは20歳からのため、18歳・19歳で申し込めるのはプロミスだけです。※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
18歳・19歳でプロミスに申し込むときは、希望額にかかわらず収入証明書類を用意しておきましょう。
申込み前には申込内容を正確に入力し、他社借入れや信用情報の状況を確認しておくことが大切です。
アコムとプロミスの口コミ|利用者40人の評価
編集部が独自に実施したアンケート(アコム利用者20人・プロミス利用者20人)によると、勤務先への電話が「なかった」と答えた人は、アコムの利用者で17人、プロミスの利用者で13人でした。申込みから1時間以内(30分以内を含む)に借入れできたと答えた人は、アコムが10人、プロミスが9人です。
| 質問 | アコム(20人) | プロミス(20人) |
|---|---|---|
| 勤務先への電話(在籍確認)の有無 | なかった 17人 あった 2人 覚えていない 1人 | なかった 13人 あった 4人 覚えていない 3人 |
| 申込みから借入れまでの時間 | 30分以内 6人 1時間以内 4人 当日中 10人 | 30分以内 6人 1時間以内 3人 当日中 10人 翌日 1人 |
口コミは個人の体験で利用時期や契約条件によって異なるため、現在の公式情報と照らし合わせながら紹介します。
アコムの口コミ|手続きの早さと勤務先への電話がなかった声
アコムの利用者20人のうち、10人が申込みから1時間以内(30分以内を含む)に借入れできたと答え、17人が勤務先への電話は「なかった」と回答しました。
審査の早さを評価する声も寄せられています。
 30代・男性・自営業(フリーランス)
審査完了までにかかった時間がとても短くてよかったです。
20分程度で審査を完了してもらえたので、スピード感がありました。
(年収300〜400万円未満)
アコムは、インターネットで申し込むと最短20分※1で審査が完了すると案内しています。※1 お申し込み時間や審査によりご希望に添えない場合がございます。(※2026年10月時点。出典:アコム「どの申込方法が最短ですか?また、審査や借入の時間はどのくらいですか?」)
回答者は審査の早さを評価していますが、実際にかかる時間は申込時間や審査状況によって異なる点に注意しましょう。
在籍確認については、残る3人のうち2人が勤務先への電話は「あった」、1人が「覚えていない」と回答しました。
一方、アコムは現在、電話による勤務先への在籍確認は100%なしと明記しています。(※2026年10月時点。出典:アコム「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」)
「あった」と回答した2人について、いつ・どんな内容の電話だったかまでは調査で聞いていません。
勤務先情報の確認については次のような声もありました。
 20代・パート(アルバイト)
職場に連絡しないと言われても、職場の名前、電話番号や職場の最寄り駅とかを聞かれて、ちょっと不満でした。
(※性別・年収は無回答)
勤務先への電話がなくても、申込みでは勤務先に関する情報の入力・確認があります。申告内容に誤りがないよう、勤務先の名称や電話番号などを確認してから申し込むとスムーズです。
プロミスの口コミ|手続きの早さと金利への意見
プロミスの利用者からは手続きの早さを評価する声と、金利の負担を感じたという声がありました。20人のうち9人が、申込みから1時間以内(30分以内を含む)に借入れできたと答えています。申込みから審査までの早さを評価する声もあります。
40代・男性・自営業(フリーランス)申し込みから審査・可決までがとてもスピーディーで、初めての利用でもスムーズに行えたことが良かったです。
(年収300〜400万円未満)
プロミスは融資までの早さを前面に出しており、Webで契約する場合、申込完了から最短3分※1で借入れができると案内しています。※1 お申込時間や審査によりご希望に添えない場合がございます。(※2026年10月時点。出典:プロミス「Webなら最短3分で融資可能!」)
一方、金利については負担を感じたという声もありました。
30代・男性・会社員金利は高めだと感じました。
少額の借入でも返済期間が長くなると利息負担が思った以上に増えるため、できるだけ早めに繰上返済することが大切だと感じました。
(年収400〜500万円未満)
金利の感じ方は適用金利や借入額、返済期間によって変わりますが、返済期間が長くなるほど利息が増えやすくなります。申込み前に返済シミュレーションで完済までの期間と利息を確認することが大切です。
アコム・プロミス以外のおすすめ消費者金融
アコムとプロミスを比較しても決められない場合は、アイフル・レイク・SMBCモビットも候補になります。原則電話なしの在籍確認・無利息期間の長さ・郵送物なしの手続きと、得意分野がそれぞれ異なります。
アイフル|原則、電話での在籍確認なし・原則郵送物なし
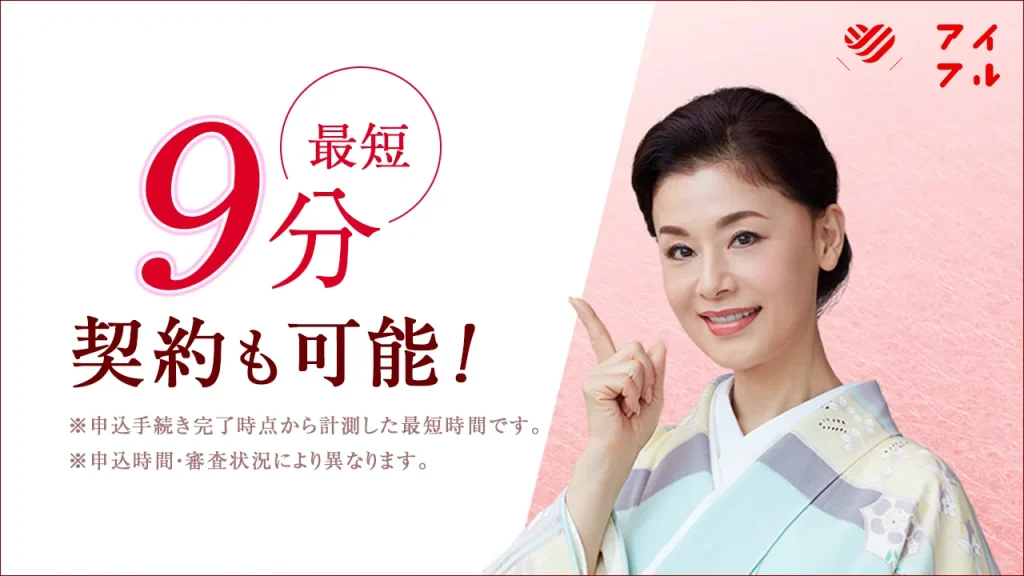
- 原則、電話での在籍確認なし(アイフルの調査では、99.1%※1が勤務先への在籍確認の電話なしで契約)
- 原則郵送物なし
- 返済期日は「毎月1回」と「35日ごと」のどちらかを選べる
※1 99.1%は2025年1月1日〜2月28日にWEBまたは無人店舗(2026年7月末で全店閉店)で申込み後に契約した人が対象。(出典:アイフル「消費者金融のアイフル【公式】」)
(※2026年10月時点。出典:アイフル「WEB完結でお金を借りる」「返済期日」)
アイフルは、勤務先への電話と自宅への郵送物を避けたい人に向いています。
在籍確認は原則、電話では行われず、必要な場合も本人の同意を得てから実施されます。
| アイフルの貸付条件 | |
|---|---|
| 貸付利率(実質年率) | 3.0%〜18.0% |
| 契約限度額 | 800万円以内 |
| 無利息 | 初めての方なら最大30日間利息0円※3 |
| 融資の時間 | 最短9分※2 |
| 貸付対象者 | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方 |
| 在籍確認 | 原則、電話での在籍確認なし |
| 郵送物 | 原則郵送物なし |
| 返済方法 | インターネット返済 口座振替(自動引落) お振込み スマホアプリ 提携ATM |
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 はじめてアイフルと無担保キャッシングローンをご契約されるお客様が対象。ご契約の翌日から30日間が適用期間となります。
無利息期間経過後は通常金利(年3.0%〜18.0%)が適用されます。
出典:アイフル「キャッシングのアイフル」「WEB完結でお金を借りる」「申込みの時に、自宅や勤務先(会社)へ確認の電話(在籍確認)がかかってきますか?」
「最大30日間利息0円(無利息)サービス」「返済方法」
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。アイフルの貸付条件の詳細はこちら
レイク|契約額50万円未満は60日間、50万円以上は365日間の無利息
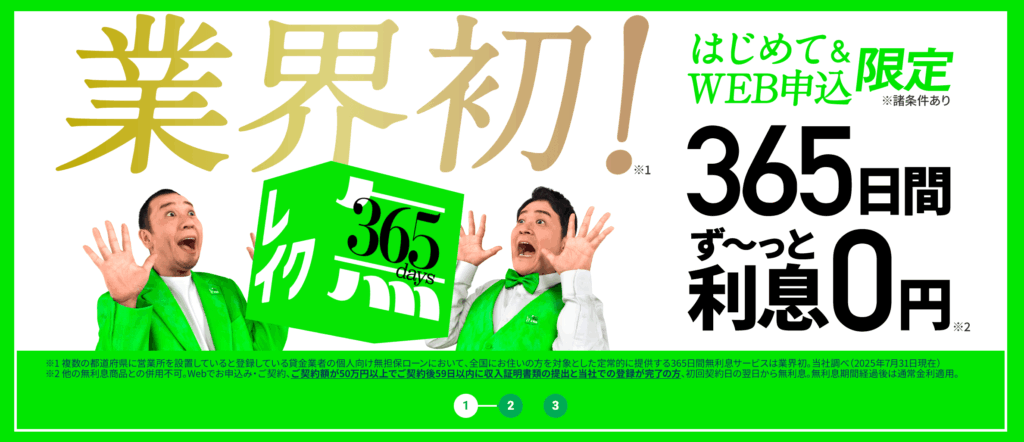
- Web申込みで契約額50万円未満は60日間、50万円以上は365日間の無利息(初回契約日翌日から)※1
- 365日間無利息は、契約後59日以内に収入証明書類の提出とレイクでの登録が完了した場合に適用(お借入れ額1万円でも可能)
- 貸付利率は年4.5%〜18.0%、融資額は1万円〜500万円
レイクは、Web申込みで契約額が50万円未満なら60日間、50万円以上なら365日間の無利息が、初回契約日翌日から適用されます。
アコム・プロミスより無利息期間を長く使えます。
365日間無利息を利用するには、次の条件を満たすことが必要です。
- Webから申し込む
- 契約額が50万円以上
- 契約後59日以内に収入証明書類を提出する
- 期限内にレイクでの登録を完了する
期限内に手続きが完了しない場合は、60日間無利息が適用されます。また、365日間無利息の利用は、契約額が50万円以上であれば、お借入れ額1万円でも可能です。
(※2026年10月時点。他の無利息商品との併用不可。初回契約日翌日から無利息。無利息期間経過後は通常金利適用。出典:レイク「365日間無利息」「60日間無利息(Web申込み限定)とは何ですか?」)
| レイクの貸付条件 | |
|---|---|
| 貸付利率(年率) | 4.5%〜18.0% |
| ご融資額 | 1万円〜500万円 |
| 無利息 | 契約額50万円未満は60日間 50万円以上は365日間(Web申込み)※1 |
| 融資の時間 | Webで最短8分※2 |
| 利用対象 | 満20歳以上70歳以下で、安定した収入のある方 (パート・アルバイトで収入のある方も可) |
| 在籍確認 | 勤務先への在籍確認の電話連絡は100%なし |
| 郵送物 | 本人確認の方法により、契約時の郵送物なし |
| 返済方法 | Pay払い Web返済サービス 口座振替サービス スマホATM取引(セブン銀行) 提携ATM 銀行振込み |
※1 はじめてレイクを契約する人が対象(Web申込み限定)。初回契約日翌日から無利息。
他の無利息商品との併用不可。無利息期間経過後は通常金利適用。
契約後59日以内に収入証明書類の提出とレイクでの登録が完了しない場合は60日間になります。
※2 お申込み時間や審査状況により、ご希望にそえない場合があります。
出典:レイク「商品のご案内(貸付条件)」「365日間無利息」「お急ぎのお客さまへ」
「申込み時に勤務先に連絡は来ますか?」「郵送物なしで契約できますか?」「ご返済方法」
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
SMBCモビット|郵送物なしにする方法が3パターン明示されている
- 郵送物なしで契約する方法が公式に3パターン示されている(アプリでの本人確認・オンライン本人確認・口座振替の登録)
- 勤務先への確認の電話は原則なし(必要な場合は事前に本人の同意を得て連絡)
- 貸付利率は年3.0%〜18.0%、利用限度額は最大800万円まで※借入限度額は審査によって決定いたします。
SMBCモビットは、郵送物なしで契約する方法が公式サイトに明示されている点が特徴です。
申込情報を入力したあと、次のいずれかの手続きを行うことで、郵送物なしで契約できます。
- SMBCモビット公式スマホアプリで本人確認を行う
- 「オンライン本人確認」を行う
- 返済方法を口座振替で登録する
ローンカードの受取方法に郵送を選んだ場合や、審査内容によっては郵送物が発生することがあります。(※2026年10月時点。出典:SMBCモビット「郵送物なしで契約したいのですが、どうしたらいいですか?」)
| SMBCモビットの貸付条件 | |
|---|---|
| 金利(実質年率) | 年3.0%〜18.0% |
| 利用限度額 | 最大800万円まで※1 |
| 無利息 | 公式サイトに案内なし |
| 融資の時間 | 最短15分※2 |
| 利用対象 | 満20歳以上74歳以下の安定した定期収入のある方(当社基準を満たす方) 収入が年金のみの方は申込不可 |
| 在籍確認 | 原則行わない(必要な場合は事前に本人の同意を得て連絡) |
| 郵送物 | 原則なし(カードレス契約の場合) |
| 返済方法 | ATM 口座振替 銀行振込 インターネット返済 ポイント返済 |
※1 借入限度額は審査によって決定いたします。
※2 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※審査により郵送物が発生する場合があります。
出典:SMBCモビット「貸付条件等」「即日融資の流れ」「お申込いただける方」「入会時に郵送される書類」
「返済の流れ」「審査の際に自宅や勤務先に電話がかかってくることはありますか?」
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
アコムとプロミスに関するよくある質問
アコムとプロミスの併用や審査のことなど、比較するときに気になる疑問をまとめました。
アコムとプロミスは「サラ金」だから危ない?
アコムとプロミスは、どちらも貸金業の登録を受けた正規の貸金業者です。無登録で営業する違法な貸金業者とは異なります。
アコムの登録番号は関東財務局長(15)第00022号(登録有効期間:2025/12/21〜2028/12/20)、日本貸金業協会会員第000002号です。
プロミスを運営するSMBCコンシューマーファイナンスも、関東財務局長(15)第00615号の登録を受け、日本貸金業協会に加盟しています。
(※2026年10月時点。出典:アコム「企業情報」「カードローンの貸付条件」)
(※2026年10月時点。出典:SMBCコンシューマーファイナンス「会社概要」)
「サラ金」はもともとサラリーマン金融を指した呼び方で、現在の消費者金融を指して使われることがあります。正規業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。(出典:金融庁「登録貸金業者情報検索サービス」)
アコムとプロミスは学生でも申し込める?
安定した収入があれば、学生も申込みの対象になります。アコムは同社の基準を満たすことも条件です。
プロミスは18歳以上、アコムは20歳以上が条件のため、18歳・19歳の学生はプロミスのみが対象です。※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
アルバイト収入が安定していることが前提で、申し込めることと審査に通ることは別です。20歳以上なら、金利や返済日なども含めて比較しましょう。
(※2026年10月時点。出典:プロミス「商品内容」)
(※2026年10月時点。出典:アコム「審査に通るか不安です・・・」)
アコムとプロミスは同じ会社?
別の会社で、属する企業グループも異なります。
アコムは三菱UFJフィナンシャル・グループの一員です。プロミスを運営するのはSMBCグループのSMBCコンシューマーファイナンス株式会社で、株主は三井住友カード株式会社です。
(※2026年10月時点。出典:アコム「カードローンの貸付条件」)
(※2026年10月時点。出典:SMBCコンシューマーファイナンス「会社概要」)
アコムとプロミスは両方借りられる?
両方に申し込むことはできますが、審査は各社で行われ、貸金業者からの借入残高は他社分を含めて原則として年収の3分の1が上限です。すでに一方から借りている場合は、その残高も含めて新たな借入可能額が判断されます。
2社に申し込むと、それぞれの申込情報が信用情報機関CIC(株式会社シー・アイ・シー)に登録され、各社が審査で確認します。まず1社で申し込み、結果と使い方を見てから次を検討しましょう。
(出典:金融庁「貸金業法のキホン」)
(出典:CIC「CICが保有する信用情報」)
アコムとプロミスで毎月の返済額の決まり方は違う?
はい、返済方式が異なります。アコムの返済方式は「定率リボルビング方式」です。毎月の返済額を抑えるほど返済期間は延び、利息の負担も増えやすくなります。各回の返済額の決まり方は、公式サイトの「月々のご返済金額の計算方法」で確認できます。
プロミスは残高スライド元利定額返済方式で、借入後の残高に応じて毎月の返済額(元金と利息の合計)が段階的に変わる仕組みです。
実際の返済額は借入残高や契約内容によって変わるため、申込み前に各社の返済シミュレーションで確認しておきましょう。
(※2026年10月時点。出典:アコム「カードローンの貸付条件」「月々のご返済金額の計算方法」)
(※2026年10月時点。出典:プロミス「商品内容」「ご返済金額」)
アコムとプロミスの両方で審査に落ちたらどうすればいい?
続けて別のカードローンへ申し込む前に、申込内容や現在の借入状況を確認しましょう。
カードローンへ申し込んだ記録は信用情報機関に一定期間登録されます。CICでは、申込情報の保有期間は照会日から6か月間です。(出典:CIC「CICが保有する信用情報」)
信用情報を開示すると、現在の借入残高や延滞、申込情報など、自分の登録状況を確認できるため、審査に落ちた理由を特定する材料として役立ちます。原因を整理せずに次々と申し込むより、まず自分の状況を確認してから次の申込みを検討することが大切です。
すでに返済が難しい場合は、新たな借入れを増やす前に、債務整理に対応する弁護士・司法書士を探せる「ベンナビ債務整理」などで相談先を確認しましょう。
まとめ:早さと無利息の自由度ならプロミス、金利と返済日の自由度ならアコム
アコムとプロミスはほぼ互角で、早さと無利息の自由度ならプロミス、金利と返済日の自由度ならアコムが向いています。
- プロミス:融資はWeb契約で最短3分※1で、無利息期間(初回最大30日間)は初回借入日の翌日から数える※2
- アコム:金利は年2.4%〜17.9%※3で、返済日は「35日ごと」も選べる
- 審査の通りやすさは、いまの公開情報では比較できない。
※1 お申込時間や審査によりご希望に添えない場合がございます。
※2 メールアドレスの登録とWeb明細の利用が条件。無利息期間経過後は通常金利が適用されます。
※3 2026年1月5日までに契約した場合は3.0%〜18.0%。
(※2026年10月時点。)
どちらを選ぶ場合も、借りられる金額ではなく「無理なく返せる金額」を基準にすることが大切です。
すでに返済が滞っている、借入れを繰り返しているという状況なら、債務整理の相談先を確認することをおすすめします。相談先は対応する弁護士・司法書士を探せる「ベンナビ債務整理」で確認できます。