専業主婦でも申し込めるカードローンはあります。申込先は本人に継続した収入があるかどうかで変わります。
本人に収入がなく配偶者に収入がある場合の申込先は、専業主婦の申込みを受け付けている楽天銀行・イオン銀行・PayPay銀行・セブン銀行の銀行カードローンです。消費者金融では、配偶者の年収と合算して借入上限を計算できる「配偶者貸付」を取り扱うベルーナノーティスも申込先になります。(出典:e-Gov法令検索「貸金業法施行規則」第10条の23第1項第3号)
一方、パート・アルバイトなどで本人に継続した収入がある人は、各社の申込条件を満たせば、本人名義で通常のカードローンに申し込めます。ただし、安定した収入の基準は各社とも公表しておらず、どの申込先でも審査がある点は同じです。
本記事では、専業主婦が申し込めるカードローンや配偶者貸付の仕組み、審査で確認されるポイントを、公式情報と編集部のアンケートをもとに解説します。
- 実施主体:FinSight編集部
- 対象:楽天銀行・イオン銀行・PayPay銀行・三井住友銀行・みずほ銀行・セブン銀行のカードローンの利用経験がある各10名(計60名)
- 実施時期:2026年8月5日〜8月19日
- 方法:クラウドワークスを用いたインターネットアンケート
【結論】専業主婦でもカードローンに申し込める|本人の収入の有無で借りる方法が変わる
申込先は専業主婦の申込みを受け付けている楽天銀行・イオン銀行・PayPay銀行・セブン銀行か、配偶者貸付を取り扱うベルーナノーティスです。
パート・アルバイトなどで本人に継続した収入がある場合は、各社の申込条件を満たせば、通常のカードローンに本人名義で申し込めます。
ただし、どの方法でも審査があり、申し込めることと借りられることは別です。「年収○万円以上なら審査に通る」といった一律の基準も公表されていません。
まずは、自分がどの申込先に当てはまるのかを確認しましょう。
状況別|専業主婦が申し込めるカードローン早見表
本人と配偶者、それぞれの収入の有無によって、申し込める先は3パターンに分かれます。
| 本人・配偶者の収入 | 銀行カードローン | 消費者金融 |
|---|---|---|
| パート・アルバイト収入がある | 通常のカードローンに申込み可能 | 通常のカードローンに申込み可能 |
| 本人に収入がない・配偶者に収入がある | 楽天銀行・イオン銀行・PayPay銀行・セブン銀行が対応 | 配偶者貸付を取り扱うベルーナノーティスなら申込み可能 |
| 本人も配偶者も収入がない | 原則として対象外 | 原則として対象外 |
本人に収入がある場合は、通常のカードローンへの申込みを検討できます。
本人に収入がない場合は、「専業主婦を申込対象としている銀行カードローン」と「配偶者貸付」では仕組みが異なる点に注意してください。とくに必要書類や配偶者の同意の扱いに違いがあります。
出典:e-Gov法令検索「貸金業法施行規則」
出典:楽天銀行「カードローン商品概要」
出典:イオン銀行「イオン銀行カードローン」
収入がない場合|一部の銀行カードローンか配偶者貸付を検討する
銀行カードローンは貸金業法による総量規制の直接の対象ではありません。総量規制とは、貸金業者からの借入残高が年収の3分の1を超えると、新たな借入れができなくなる決まりです。銀行はこの決まりの対象外のため、商品によっては本人に収入がなくても、配偶者に安定した収入がある専業主婦を申込対象としています。
一方、消費者金融などの貸金業者は総量規制の対象です。本人に収入がないと基準になる年収の3分の1がゼロになりますが、例外として、配偶者の年収と合算して上限を計算する「配偶者貸付」が認められています。
両者は同じ「配偶者の収入を前提に申し込める方法」に見えても、制度は別です。配偶者貸付では配偶者の同意などが必要になるため、申込みのハードルにも違いがあります。(出典:金融庁「貸金業法Q&A」)
パート収入がある場合|銀行・消費者金融ともに本人名義で申込み可能
ただし、「月収○万円以上」「年収○万円以上」といった共通の基準があるわけではありません。申込み後は各社の審査があり、収入だけでなく他社借入れや信用情報なども含めて判断されます。
パート収入がある人は「専業主婦でも借りられるか」ではなく、自分の収入で申込条件を満たすカードローンのなかから、金利・限度額・借入れまでの日数を比べて選ぶとよいでしょう。
編集部のアンケートでは、銀行カードローン6行の利用者60人のうち35人が、申込みをした日には借りられず、借入れは翌日以降だったと答えています。パートで銀行カードローンを利用した人からも、借りられるまでの日数を事前に知っておきたかったという声がありました(30代・女性・パート(アルバイト)・年収100〜200万円未満)。
借りたい日が決まっている人は、銀行ごとの審査の時間を次の章にある各行の商品内容の表で比べ、日数に余裕をもって申し込みましょう。
専業主婦でも申し込める銀行カードローンの比較
比較した6行のうち、専業主婦が申し込めるのは楽天銀行・イオン銀行・PayPay銀行・セブン銀行の4行です。専業主婦の限度額は、楽天銀行とイオン銀行が50万円までで、セブン銀行は新規の申込みなら全員が最大50万円です。
銀行カードローンは貸金業法の総量規制の直接の対象ではなく、専業主婦の申込みを認めるかどうかは銀行ごとの判断になります。(出典:金融庁「貸金業法Q&A」)
下の表の金利と限度額は2026年10月時点の数値です。金利・条件は変動するため、申込み前に各行の公式サイトで最新の情報を確認してください。
| 銀行 | 専業主婦の申込み | 専業主婦の限度額 | 50万円以下の金利 | 商品全体の限度額 |
|---|---|---|---|---|
| 楽天銀行 | 申込み可能(申込条件に明記) | 50万円 | 年14.5% | 10万円〜800万円 |
| イオン銀行 | 配偶者に収入があれば申込み可能 | 50万円まで | 年12.8%〜14.8% | 10万円〜800万円 |
| PayPay銀行 | 配偶者に安定収入があれば申込み可能 | 記載なし | 年18.0% | 10万円〜1,000万円 |
| セブン銀行 | 条件を満たせば申込み可能 | 記載なし (新規の申込みは全員が最大50万円) | 年15.0% | 10万円〜300万円 |
| 三井住友銀行 | 公式コラムで「申込が難しい」と説明 | — | — | 10万円〜800万円 |
| みずほ銀行 | 公式コラムで「原則として利用できません」と説明 | — | — | 10万円〜800万円 |
出典:楽天銀行「カードローン」「カードローン商品概要」
出典:イオン銀行「イオン銀行カードローン」「カードローン金利」
出典:PayPay銀行「商品要項」
出典:セブン銀行「ローンサービス(カードローン)」「専業主婦(主夫)ですが、ローンサービスの申込みはできますか?」
出典:三井住友銀行「カードローン」「生活費が足りないときにカードローンで10万円借りるには?利用時の注意点と返済額を解説」
出典:みずほ銀行「カードローン」「カードローンで10万円を借りるには?審査なしの方法や当日借入のポイントも解説」
三井住友銀行は公式コラムで、専業主婦(主夫)の申込みは難しいと説明しています。みずほ銀行の公式コラムにも、カードローンは一般的に安定かつ継続した収入が必要で、専業主婦(主夫)は原則として利用できないとの記載がありました。本人に収入がない人は、上の4行か、配偶者貸付から検討しましょう。
楽天銀行|専業主婦は限度額50万円・年齢60歳以下
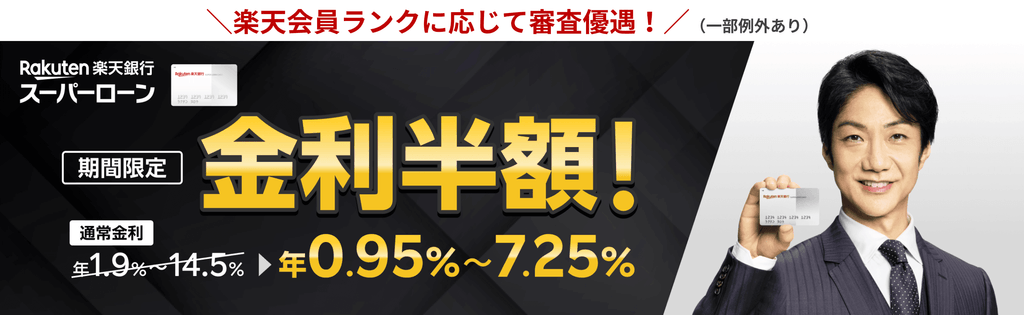
- 申込条件に「専業主婦の方」と明記されている
- 専業主婦の利用限度額は50万円
- 専業主婦は60歳以下が対象で、勤務先への在籍確認はなし
(※2026年10月時点。出典:楽天銀行「カードローン商品概要」「カードローンの審査・時間や在籍確認などについて」)
楽天銀行は、申込条件に「専業主婦の方」と書いている銀行カードローンです。
専業主婦の利用限度額50万円に適用される金利は年14.5%で、ローンカードは簡易書留で自宅に届きます。(※2026年10月時点。お借入利率は変動金利で、金融情勢などにより見直されます。出典:楽天銀行「カードローン商品概要」「楽天銀行スーパーローン(カードローン)のご利用がはじめてのかたへ」)
| 楽天銀行スーパーローンの商品内容 | |
|---|---|
| 金利(年率) | 年1.9%〜14.5%(変動金利) 利用限度額10万円以上100万円未満は年14.5% |
| 利用限度額 | 10万円〜800万円(専業主婦の方は50万円) |
| 無利息 | 公式サイトに案内なし |
| 審査の時間 | 「最短当日〜2営業日」※1 |
| 申込条件 | 満年齢20歳以上62歳以下で、日本国内に居住し、お勤めで毎月安定した定期収入のある方、 または専業主婦の方(パート・アルバイトの方と専業主婦の方は60歳以下) |
| 在籍確認 | 電話で実施(非通知設定・担当者個人名) 専業主婦の方はなし |
| 郵送物 | ローンカードを簡易書留で発送 |
| 返済方法 | 口座からの自動振替(1日・12日・20日・27日から選択)※2 提携ATM・インターネット |
出典:楽天銀行「カードローン商品概要」「カードローンの審査・時間や在籍確認などについて」
「楽天銀行スーパーローン(カードローン)のご利用がはじめてのかたへ」「カードローン」
※1 お手続きの状況等によっては、さらに時間がかかる場合があります。
※2 返済日の27日は、楽天銀行の口座を引落口座にした場合に選べます。
イオン銀行|配偶者に収入があれば50万円まで
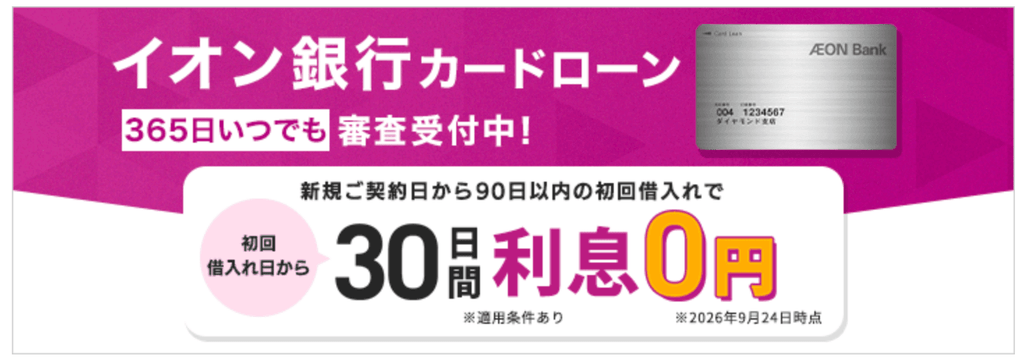
- 本人に収入がなくても、配偶者に収入があれば申込み可能
- その場合の限度額は50万円まで
- 契約時の年齢は満20歳以上、満65歳未満(学生は申込み不可)
(※2026年10月時点。出典:イオン銀行「カードローンの商品概要」)
イオン銀行は、本人に収入がない専業主婦(夫)の申込みと、その場合の限度額を商品概要に明記しています。
新規契約日から90日以内に初めて借りると、初回借入日から30日間は利息がかかりません。(※2026年10月時点。30日間の利息0円期間が終了したあとは、通常の金利が適用されます。出典:イオン銀行「利息0円詳細ページ」)
| イオン銀行カードローンの商品内容 | |
|---|---|
| 金利(年率) | 年4.8%〜14.8%(変動金利) 限度額10万円〜90万円は年12.8%〜14.8% |
| 利用限度額 | 10万円〜800万円 (本人に収入がなく、配偶者に収入のある方は50万円まで) |
| 無利息 | 新規契約日から90日以内の初回借入れで、初回借入日から30日間※1 |
| 審査の時間 | 時間の表記なし(年中無休で審査) |
| 申込条件 | 契約時の年齢が満20歳以上満65歳未満で、日本国内に居住し、安定かつ継続した収入の見込める方 (パート、アルバイト、自営業者、専業主婦(夫)の方も可。学生は不可) 本人に収入のない場合は、配偶者に安定かつ継続した収入が必要 |
| 在籍確認 | 勤務先に電話する場合あり |
| 郵送物 | ローンカードを自宅へ配送 |
| 返済方法 | ATM・口座からの引落し(毎月20日) |
出典:イオン銀行「カードローンの商品概要」「カードローン金利」「利息0円詳細ページ」「イオン銀行カードローン」「お手続きの流れ」
※1 30日間の利息0円期間が終了したあとは、通常の金利が適用されます。すでにイオン銀行カードローンを持っている方は対象外です。
PayPay銀行|配偶者に収入があれば申込み可能
- 配偶者に安定した収入があれば申込み可能
- 専業主婦の限度額は公表されておらず、審査で決まる
- 申込時の年齢は20歳以上70歳未満(PayPay銀行の普通預金口座が必要)
(※2026年10月時点。出典:PayPay銀行「【カードローン】専業主婦なのですが、申し込みはできますか。」「商品要項」)
PayPay銀行はよくある質問で専業主婦の申込みについて答えており、「配偶者に安定した収入があればお申し込みいただけます。」と案内しています。
無利息の特約もあり、初回借入日から30日間は利息が0円です。(※2026年10月時点。無利息は、過去に1度も利用がない方が対象です。無利息期間が終わると、通常の利息がかかります。出典:PayPay銀行「無利息特約」)
| PayPay銀行カードローンの商品内容 | |
|---|---|
| 金利(年率) | 年1.59%〜18.0%(変動金利) 利用限度額100万円未満は年18.0% |
| 利用限度額 | 10万円〜1,000万円 (専業主婦の上限は公表なし) |
| 無利息 | 初回借入日から30日間※1 |
| 審査の時間 | 本審査結果は「最短当日」※2 |
| 申込条件 | 申込時の年齢が20歳以上70歳未満で、仕事をしていて安定した収入のある方(配偶者に安定した収入があれば申込可) 保証会社の保証を受けられる方 |
| 在籍確認 | 勤務先への在籍確認は原則として行わない |
| 郵送物 | カードローンの郵送物はなし (口座を同時に開設する場合は、キャッシュカードを郵送) |
| 返済方法 | 約定返済日に、PayPay銀行の普通預金口座から自動引落し |
出典:PayPay銀行「商品要項」「ローン金利」「無利息特約」「【口座がある方】契約の流れ」「【カードローン】審査にはどのくらいかかりますか。」
※1 過去に1度も利用がない方が対象です。無利息期間が終わると、通常の利息がかかります。
※2 審査状況や書類の提出状況によって、時間がかかる場合があります。
セブン銀行|配偶者の年収で申し込める・新規は最大50万円
- 専業主婦(主夫)も、条件を満たせば申込み可能
- 新規の申込みの利用限度額は最大50万円
- 契約時の年齢は満20歳以上満70歳未満(セブン銀行口座が必要)
(※2026年10月時点。出典:セブン銀行「専業主婦(主夫)ですが、ローンサービスの申込みはできますか?」「限度額の増額について」「ローンサービス商品概要」)
セブン銀行では、専業主婦(主夫)が申し込むときに勤務先の入力が不要で、年収と入社年月日には配偶者の情報を入力します。
新規の利用限度額は申込者全員が最大50万円で、この範囲の金利は年15.0%です。(※2026年10月時点。利率は変動金利で、金融情勢に応じて見直されます。出典:セブン銀行「ローンサービス(カードローン)」「ローンサービス商品概要」)
| セブン銀行ローンサービスの商品内容 | |
|---|---|
| 金利(年率) | 年12.0%〜15.0%(変動金利) 利用限度額10万円・30万円・50万円は年15.0% |
| 利用限度額 | 10万円〜300万円(新規の申込みは最大50万円) |
| 無利息 | 公式サイトに案内なし |
| 審査の時間 | 最短翌日〜3営業日程度 |
| 申込条件 | セブン銀行口座があり、契約時の年齢が満20歳以上満70歳未満で、保証会社の保証を受けられる方 (専業主婦(主夫)は、年収・入社年月日に配偶者の情報を入力) |
| 在籍確認 | 原則、登録の電話番号・勤務先への連絡なし(必要と判断した場合は電話) |
| 郵送物 | 請求書・取引明細書の発行なし (口座を新しく開設する場合は、キャッシュカードを簡易書留で郵送) |
| 返済方法 | 毎月27日に、セブン銀行口座から自動引落し |
出典:セブン銀行「ローンサービス(カードローン)」「ローンサービス商品概要」「カードローン申込方法・審査の流れ・必要書類」「カードローンのご返済」
配偶者貸付とは?消費者金融で利用する条件
| 比較項目 | 銀行カードローン | 配偶者貸付 |
|---|---|---|
| 仕組み | 銀行ごとの申込条件で判断 (総量規制の対象外) | 総量規制の対象だが、例外として年収の合算が認められた制度 |
| 配偶者の同意 | 楽天銀行・イオン銀行の申込書類には含まれない | 必要 |
| 主な必要書類 | 本人の本人確認書類など | 配偶者の同意書 婚姻関係の証明書類 配偶者の収入証明書など |
| 借入上限 | 銀行ごとの上限 (楽天銀行・イオン銀行は50万円まで) | 本人・配偶者の年収を合算した3分の1から既存借入れを考慮 |
本人に収入がない専業主婦でも利用できる場合がありますが、配偶者の同意が必要です。銀行カードローンとは仕組みが異なり、対応している貸金業者も限られます。
年収を合算し既存借入れを含めて計算する
たとえば、本人の年収が0円、配偶者の年収が300万円なら、基準となるのは合計300万円の3分の1にあたる100万円です。
ただし、配偶者に貸金業者から50万円の借入れがあれば、その借入残高も判定に含まれます。「配偶者の年収の3分の1をそのまま借りられる」という制度ではありません。
また、上限まで必ず借りられるわけではなく、実際の借入可能額は審査によって決まります。
必要書類|配偶者の同意書・婚姻関係の証明・収入証明が必要
配偶者貸付では、通常のカードローンよりも提出する書類が増えます。
婚姻関係の確認には、市町村長の証明書や戸籍の抄本などが使われます。事実婚も対象で、施行規則は配偶者を「婚姻の届出をしていないが、事実上婚姻関係と同様の事情にある者を含む」と定義しています。
配偶者の同意書が必要になるため、配偶者に内緒で配偶者貸付を利用することはできません。一方、楽天銀行・イオン銀行の申込時の書類には配偶者の同意書が含まれておらず、この点が配偶者貸付との大きな違いです。(出典:e-Gov法令検索「貸金業法施行規則」)
配偶者貸付に対応している消費者金融は限られる
配偶者貸付は法律で認められた制度ですが、すべての消費者金融が取り扱っているわけではありません。消費者金融の状況は次のとおりです。
| 消費者金融 | 本人に求められる収入条件 | 収入がない専業主婦(夫)の申込み | 配偶者貸付 |
|---|---|---|---|
| プロミス | 本人に安定した収入が必要 (18〜74歳)※1 | 対象外 | 公式案内なし |
| アイフル | 本人に定期的な収入が必要 (満20歳以上)※2 | 対象外 | 公式案内なし |
| ベルーナノーティス | 本人に収入がなくても申込み可能 | 申込可能(配偶者貸付) | 対応あり |
※1 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※2 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方。
出典:プロミス「商品内容」
出典:アイフル「カードローンのご案内」「無職でも申込みはできますか?」
出典:ベルーナノーティス「配偶者貸付」「専業主婦でも借りられるカードローン」
表の3社のうち、本人に収入がない専業主婦(夫)が申し込めるのは、配偶者貸付を取り扱うベルーナノーティスです。申込みには配偶者の同意書と、夫婦それぞれの本人確認書類、住民票の写しが必要になります。審査によっては収入証明書も求められます。
プロミスは本人に安定した収入があること、アイフルは本人に定期的な収入があることを申込条件としており、本人に収入がない専業主婦(夫)は通常の商品では申込条件の対象外です。アイフルはよくある質問の中で主婦・主夫を含む無職の方は申し込めないと案内しています。
なお、銀行カードローンは配偶者貸付制度を使わず、専業主婦が申し込めるかどうかは各行の申込条件で決まります。
専業主婦のカードローン審査で確認されるポイント
専業主婦の審査で確認されるのは、配偶者の収入と借入状況、申告内容と書類の一致、希望額が返済できる範囲かの3点です。詳しい審査基準は公表されていません。
ただし、公式の申込条件や法令から、申込み前に確認しておきたいポイントは整理できます。
本人に収入がない専業主婦の場合は、配偶者に収入があることや、申込条件を満たしていることが重要です。また、配偶者貸付では本人と配偶者の借入残高も借入上限の判定に関係します。
配偶者の収入と借入状況はどこまで見られるか
本人に収入がない場合、配偶者に安定した収入があることを申込条件とするカードローンがあります。
たとえばイオン銀行は「配偶者さまに安定かつ継続した収入」があること、PayPay銀行も「配偶者に安定した収入」があることを条件として案内しています。
年収の具体的な基準は公表されておらず、最終的な判断は各社の審査しだいです。
なお、消費者金融などで配偶者貸付を利用する場合は、本人と配偶者の年収だけでなく、双方の借入残高も借入上限の計算に関係します。
(※2026年10月時点。出典:イオン銀行「イオン銀行カードローン」)
(出典:PayPay銀行「【カードローン】専業主婦なのですが、申し込みはできますか。」)
(出典:e-Gov法令検索「貸金業法施行規則」第10条の23第1項第3号)
申告内容と提出書類が一致しているか
申告する情報は手元の書類を確認しながら正確に入力しましょう。入力内容に誤りがあると、確認や書類の再提出が必要になる可能性があります。年収を実際より多く書くなど、事実と異なる内容は申告しないようにしましょう。
配偶者貸付を利用する場合は、配偶者の同意書や婚姻関係を証明する書類、収入を確認するための書類なども必要です。(出典:e-Gov法令検索「貸金業法施行規則」)
希望額が返済可能な範囲か
借入れの希望額は限度額の上限ではなく、返済できる範囲で決めましょう。
本人に収入がない専業主婦には、通常の申込者とは別に利用限度額が設定されている場合があります。
楽天銀行は専業主婦の利用限度額を50万円、イオン銀行も本人に収入がなく配偶者に収入がある場合の申込限度額を50万円としています。(出典:楽天銀行「カードローン商品概要」)(出典:イオン銀行「イオン銀行カードローン」)
この50万円は「50万円まで必ず借りられる」という意味ではありません。あくまで申し込める限度額の上限で、実際の利用限度額は審査によって決まります。
編集部のアンケートでも、6行の利用者のうち借入当時に専業主婦だった5人のうち4人は、利用限度額が50万円未満でした(回答者が5人のため参考値)。
家族に知られたくない場合に確認しておくこと
カードローンの利用を家族に知られる経路は、配偶者の同意手続きだけではありません。自宅への郵送物や電話連絡、利用明細、口座の履歴などから気づかれる可能性もあります。
家族に知られずに利用できるとは限らないため、申込み前にどのような連絡や郵送が発生するのか確認しておきましょう。
配偶者貸付は同意が前提|内緒では利用できない
さらに、婚姻関係を証明する書類や配偶者の収入を確認する書類も必要になるため、配偶者に知らせずに手続きを進めることはできません。
一方、楽天銀行・イオン銀行の申込時の書類には配偶者の同意書が含まれていませんが、郵送物や本人確認など別の経路から家族に知られる可能性はあります。
WEB完結・郵送物なしにできるか
PayPay銀行はカードローンに関する自宅への郵送物はないと案内しており、セブン銀行も請求書や取引明細書を発行しません。口座を新しく開く場合はキャッシュカードが郵送で届きます。楽天銀行とイオン銀行はローンカードが自宅に届きます。
編集部のアンケートでは、借入当時に専業主婦だった5人のうち3人が、自宅への郵送物が「あった」と答えています(回答者が5人のため参考値)。郵送で届いた書類から家族に気づかれたという声もありました。
 40代・女性・専業主婦
(前略)自宅に契約関連の書類やカードが簡易書留で郵送されてきたため、家族が受け取った際に驚かれてしまい、もう少しプライバシーに配慮した受け取り方法が選べたらより良かったのにと感じています。
(年収100万円未満)
この回答者の場合は、契約関連の書類やカードが簡易書留で届き、受け取った家族を驚かせてしまったといいます。カードや書類がどの方法で届くのかまで、申込み前に確認しておくと安心です。
ただし、郵送物をなくせても、銀行口座の入出金履歴やスマホの通知、利用明細などから家族に気づかれる可能性は残ります。
在籍確認・本人確認で電話が入るか
楽天銀行は専業主婦には勤務先への在籍確認を行わないと案内していますが、本人への電話は別です。
主婦の方についてはご勤務先への在籍確認はございません。
出典:楽天銀行「楽天銀行スーパーローン(カードローン)お申込み」
楽天銀行は契約内容の確認のために本人へ電話をする点を案内しており、イオン銀行も審査の際に電話をする場合があるとしています。(※2026年10月時点。出典:イオン銀行「カードローンの商品概要」)
セブン銀行は原則として登録の電話番号へ連絡せず、電話があるのは必要と判断された場合です。PayPay銀行も、勤務先への在籍確認は原則として行わないとしています。(※2026年10月時点。出典:セブン銀行「ローンサービスの審査にあたって、登録している電話番号や勤務先に電話連絡することはありますか。」、出典:PayPay銀行「【口座がある方】契約の流れ」)
返済が遅れた場合の連絡も確認しておく
申込み時に郵送物や電話を避けられても、返済が遅れた場合は別です。返済期日を過ぎると、登録した電話番号への連絡や書面の送付などが行われる可能性があります。
家族に知られる可能性を抑えるには、申込み時の設定だけでなく、返済期日を守ることも重要です。借りる前に毎月の返済額と返済日を把握し、家計から無理なく返せる範囲かを確認しておきましょう。
引き落とし日の管理について次のような声もありました。
40代・女性・専業主婦(前略)毎月の引き落とし日に向けた口座残高の管理を徹底しないとうっかり延滞扱いになりかねない点を事前にきちんと把握しておくべきでした。(後略)
(年収100万円未満)
この回答者は、引き落とし日に口座の残高が足りないと延滞扱いになりかねない点を、事前に知っておくべきだったと答えています。
家計にお金が入る日と返済日の間隔を確かめ、引き落とし日の前に口座へ入金しておきましょう。
「審査が甘い」「必ず借りられる」カードローンはない
審査に必ず通る正規のカードローンはありません。「審査が甘い」「必ず借りられる」カードローンを探している人もいるかもしれませんが、どこに申し込んでも審査はあります。
「審査なし」「誰でも借りられる」といった広告だけで申込先を決めず、正規の業者か確認することが重要です。
貸金業者には返済能力の調査が義務づけられている
正規の貸金業者に申し込めば、誰でもこの調査の対象です。申込条件を満たしていても、契約できるかどうかは審査の結果で決まります。
「専業主婦だから審査が甘い」「配偶者に収入があれば必ず借りられる」といった基準も公表されていません。申込みができることと、審査に通ることは分けて考えておきましょう。
「審査なし」をうたう業者は登録を確認する
貸金業を営むには登録が必要で、金融庁の「登録貸金業者情報検索サービス」から登録状況を確認できます。SNSなどで勧誘される「個人間融資」についても、安易に利用しないことが大切です。(出典:金融庁「登録貸金業者情報検索サービス」)
カードローン以外でお金を用意する方法
本人にも配偶者にも収入がなく、カードローンの申込条件を満たしにくい場合は、借入れ以外の方法も含めて検討しましょう。
利用できる方法は手元にある資産や生活状況によって異なります。新たに借りる方法だけでなく、返済不要の方法や公的制度もあわせて確認することが大切です。
| 状況 | 選択肢 |
|---|---|
| 急いで少額が必要・担保にできる品物がある | 不用品の売却・質屋の利用 |
| キャッシング枠が設定済みのクレジットカードがある | クレジットカードのキャッシング |
| 解約返戻金のある生命保険に加入している | 契約者貸付の利用 |
| 生活費が不足している | 生活福祉資金・自治体などへの相談 |
| すでに借入れの返済が難しい | 公的・専門相談窓口 |
不用品を売る・質屋を利用する
売れる品物があれば売る、担保にできる品物があれば質屋から借り入れる、という方法があります。
- 不用品を売る|返済不要でお金を用意できる
-
不用品の売却は借入れではないため、返済や利息は発生しません。
フリマアプリのほか、急ぐ場合はリサイクルショップや買取店へ持ち込む方法もあります。
- 質屋を利用する|品物を担保にお金を借りる
-
質屋は品物を預け、その査定額に応じてお金を借りる仕組みです。流質期限までに元金と利息を支払えば品物を受け戻せますが、期限を過ぎると品物の所有権が質屋へ移る「質流れ」となります。
質屋の利率は店舗によって異なり、一般的なカードローンより高い水準になる場合があります。質屋営業法上の上限は年109.5%(うるう年は109.8%)のため、利用前に適用される利率や流質期限を確認しましょう。(出典:e-Gov法令検索「質屋営業法」第1条/第16条・第17条・第18条/第36条)
設定済みのクレジットカードのキャッシング枠を利用する
クレジットカードのキャッシングは貸金業法の総量規制の対象で、金融庁は年収の3分の1を超える借入れがある場合は新たな借入れはできないとしています。本人に収入がない場合は基準となる年収の3分の1がゼロになるため、設定済みの枠があっても新たな借入れができなくなったり、枠が減額されたりする場合があります。
ショッピング枠のみのカードで新たにキャッシング枠を設定する場合は審査が必要で、本人に収入がない場合は原則難しくなります。
家族カードは本会員の契約条件が適用されるため、利用前にカード会社に確認しましょう。(出典:金融庁「貸金業法Q&A」)
生命保険の契約者貸付を利用する
借りたお金には所定の利息がつき、返さずにいると、利息にも利息がかかる「複利」で残高が増えていくのが特徴です。
返済しないまま満期を迎えたり被保険者が亡くなったりすると、満期保険金や死亡保険金から元金と利息が差し引かれます。元利金が解約返戻金を超え、保険会社から通知された金額を期日までに払い込まないと、保険契約が失効する点にも注意が必要です。
利用前に、貸付可能額や利率を保険会社で確認しておきましょう。(出典:生命保険文化センター「生命保険契約の継続|配当金の引出し・契約者貸付」)
生活福祉資金など公的な貸付制度
生活福祉資金貸付制度は、低所得者世帯・障害者世帯・高齢者世帯などを対象とし、資金の目的に応じて「総合支援資金」「福祉資金」「教育支援資金」などが用意されています。
対象者や用途、貸付条件は資金の種類によって異なり、申込み後には審査も行われます。相談窓口は、お住まいの地域の市区町村社会福祉協議会です。
カードローンとは申込みから貸付けまでの仕組みが異なるため、生活や家計に困っている場合は、利用できる制度があるか早めに相談してみましょう。(出典:厚生労働省「生活福祉資金貸付制度」)
返済に困っている場合の相談窓口
すでにカードローンやクレジットカードなどの返済が難しくなっている場合は、新たな借入れで返済を続けるより、相談窓口を頼るのが現実的です。
金融庁は多重債務について相談窓口を案内しているほか、日本貸金業協会には「貸金業相談・紛争解決センター」があります。また、法的な対応が必要な場合は法テラス、生活そのものに困っている場合は自治体の自立相談支援機関なども相談先になります。
(出典:日本貸金業協会「貸金業相談・紛争解決センター」)
(出典:日本司法支援センター法テラス「借金に関するよくある相談」)
(出典:厚生労働省「生活困窮者自立支援制度」)
専業主婦のカードローンに関するよくある質問
専業主婦がカードローンを検討するときに、よく出る疑問に答えます。
専業主婦はいくらまで借りられる?
楽天銀行・イオン銀行では専業主婦(夫)の利用限度額を50万円までとしています。セブン銀行は新規の申込みなら全員が最大50万円で、PayPay銀行は専業主婦の限度額を公表していません。50万円は各銀行が定める商品上の限度額です。(出典:セブン銀行「限度額の増額について」)
一方、消費者金融などで利用する「配偶者貸付」は、本人と配偶者の年収を合算し、その3分の1までを借入れの上限とする仕組みです。すでに貸金業者からの借入れがある場合は、その残高も含めて判定されます。(出典:e-Gov法令検索「貸金業法施行規則」第10条の23第1項第3号)
いずれの場合も、実際の利用限度額は審査をもとに決まります。50万円や年収合算額の3分の1は「借りられる金額」ではなく、上限を考える際の基準として捉えましょう。
(出典:楽天銀行「カードローン商品概要」)
(出典:イオン銀行「イオン銀行カードローン」)
専業主婦が夫に内緒でカードローンを借りられる?
配偶者貸付は配偶者の同意書などが必要なため、夫に知らせずに借りることはできません。
楽天銀行・イオン銀行の申込時の書類には配偶者の同意書が含まれていませんが、自宅への郵送物や口座の利用履歴、スマホの通知などから利用を知られる可能性があります。(出典:e-Gov法令検索「貸金業法施行規則」)
専業主婦の在籍確認はどうなる?
楽天銀行は申込みの案内で「主婦の方についてはご勤務先への在籍確認はございません。」としていますが、契約内容の確認のために本人へ電話をすると案内しています。(※2026年10月時点。出典:楽天銀行「楽天銀行スーパーローン(カードローン)お申込み」)
セブン銀行のように、原則として電話をせず、必要と判断した場合に限って連絡する銀行もあります。
配偶者貸付で申し込む場合は、配偶者の収入を確認する書類の提出が必要です。(出典:金融庁「貸金業法Q&A」)
銀行ごとの電話の扱いは「在籍確認・本人確認で電話が入るか」でも紹介しています。
10万円借りたら、いくら返すことになる?
10万円を年14.5%(楽天銀行の限度額10万円以上100万円未満の金利)で30日間借りた場合、30日間にかかる利息は単純計算で約1,192円です。返済額は適用金利と借りている期間によって変わります。
10万円×14.5%÷365日×30日=約1,192円
約1,192円は30日分の利息で、完済までの利息総額ではありません。実際には毎月返済することで借入残高が減る一方、返済期間が長くなるほど利息が発生する期間も長くなります。
借入れ前には各行の返済シミュレーションを使い、毎月の返済額・返済期間・返済総額まで確認しておきましょう。(出典:楽天銀行「カードローン商品概要」)
パートを始めたばかりでもすぐ申し込める?
申込条件に「勤続○ヶ月以上」といった基準を設けていなければ、働き始めたばかりでも申込み自体は可能です。
みずほ銀行もカードローンについて「各金融機関が定める年齢や収入等の申込条件を満たしていれば、転職直後でも申込が可能」と説明しています。(出典:みずほ銀行「カードローンは転職したばかりでも借りられる?」)
ただし、一部の金融機関では勤続年数の条件を設けている場合があります。
申込みができても、審査に通るとは限りません。勤続期間を含め、審査結果は各社の基準によって決まります。
単発・フリマ収入は「安定収入」になる?
単発の仕事による収入やフリマアプリの売上が「安定した収入」として扱われるかは、各社の判断によります。
たとえば、楽天銀行は申込条件の一つに「毎月安定した定期収入のある方」を挙げています。一方、スポットワークによる収入やフリマアプリの売上をどのように判断するかについて、具体的な基準は示されていません。(出典:楽天銀行「カードローン商品概要」)
単発収入があることだけで申込条件を満たすとは判断せず、収入の継続性や提出できる書類を確認しておくことが大切です。自分の収入が申込条件に該当するか迷う場合は、申込み前に金融機関へ確認しましょう。
まとめ:専業主婦のカードローンは本人の収入の有無で申込先が決まる
専業主婦でもカードローンに申し込めます。申込先は本人に収入があるかどうかで決まります。
- パートなど本人に収入がある→通常の銀行・消費者金融カードローン
- 本人に収入がなく配偶者に収入がある→楽天銀行・イオン銀行・PayPay銀行・セブン銀行、またはベルーナノーティスの配偶者貸付
- 本人にも配偶者にも収入がない→カードローン以外の方法を検討
配偶者貸付を利用する場合は、配偶者の同意が必要です。また、どの方法でも申込条件を満たせば必ず借りられるわけではなく、審査があります。
すでにある返済が難しくなっている場合は、借入れを増やすのではなく、日本貸金業協会や法テラスなどの相談窓口の利用も選択肢です。債務整理を含めて専門家への相談を検討する場合は「ベンナビ債務整理」などの相談先から探すこともできます。