みずほ銀行カードローンは、上限金利が年14.0%の銀行カードローンです。大手消費者金融の年17.9〜18.0%より低く抑えられています。
みずほ銀行カードローンの審査は甘くありません。金利が低い分、審査は慎重で、みずほ銀行と保証会社の2社が審査します。どちらか一方で落ちれば契約できません。
「銀行の審査は厳しいと聞くけれど、自分は通るのか」「落ちて記録が残るのは避けたい」と迷っている人も多いのではないでしょうか。
本記事では、申込条件・審査の項目・落ちる人の特徴・落ちた後の対処を、公式サイトと利用者の声から整理しました。
読み終えると、申し込む前に何を整えればよいかを判断できます。
【結論】みずほ銀行カードローンの審査は甘くない|3つの理由
みずほ銀行カードローンの審査は、次の3つの理由から甘くありません。
一方で、申込条件の3つを満たせば、アルバイト・パート・派遣社員・自営業でも申し込めます。落ちる原因のうち、短期間の複数申込と申込内容の誤りの2つは、申し込み方で防げます。申し込む前に、審査に落ちる人の5つの特徴と、審査に通過するためにできる6つのことを確かめておきましょう。
理由1:金利が低い分審査は慎重になる
金利が低い分、みずほ銀行は貸す相手を慎重に審査します。利息が少ない分、返済が止まったときの損を埋めにくいためです。
みずほ銀行カードローンの上限金利は年14.0%で、大手消費者金融の上限(年17.9〜18.0%)を下回ります。残高30万円のまま1年借りると、みずほ銀行のほうが利息は約1万2,000円安くなる計算です。(※利息の差は、残高が減らないものとして計算した単純な目安です)
※上限金利は2026年9月時点の各社公式サイトの表記です。
※大手消費者金融の数値は、アコム(年17.9%。2026年1月6日以降の契約)とプロミス(年18.0%)の上限金利です。
※参考:アコム「カードローンの貸付条件」、プロミス「お利息(金利・年利)の計算方法」
理由2:保証会社の審査にも通る必要がある
契約に進むには、みずほ銀行と保証会社の2社とも審査に通る必要があります。みずほ銀行は、審査する会社が2社あることを次のように案内しています。
カードローンのお申込に際してはみずほ銀行およびみずほ銀行指定の保証会社であるオリコまたはアイフルの審査があります。審査の結果によっては、カードローンご利用のご希望に沿えない場合があります。
※引用:みずほ銀行「お申し込みに関するご注意事項」
理由3:2017年の申し合わせで審査態勢が厳しくなっている
全国銀行協会が2017年3月に申し合わせを決めてから、銀行のカードローンは審査態勢が厳しくなっています。
きっかけは、銀行が年収に見合わない額を貸していたことが社会問題になったことです。申し合わせの名前は「銀行による消費者向け貸付けに係る申し合わせ」です。申し合わせは各行に、年収を確認する書類を取る基準と審査態勢の整備を求めています。
みずほ銀行も、希望する利用限度額が50万円を超える場合は年収を確認できる書類を求めます。
銀行は貸金業者に当たらないので、借入を年収の3分の1までとする総量規制は適用されません。
総量規制の対象外でも、金融庁の監督指針にもとづいて返済能力は調べられます。
そもそも保証会社(オリコ・アイフル)とは|審査での役割
みずほ銀行と一緒に審査するのが保証会社です。みずほ銀行の保証会社は、オリコとアイフルの2社です。
保証会社は返済できなくなったときに代わりに返済する会社
保証会社は、利用者が返済できなくなったときに、みずほ銀行へ代わりに返済する会社です。みずほ銀行の商品詳細では、「担保・保証人」の欄に次のように書かれています。
不要(保証会社である株式会社オリエントコーポレーションまたはアイフル株式会社が審査のうえ保証します。)
※引用:みずほ銀行「カードローン商品詳細」
オリコはクレジットカードやショッピングローンの会社で、アイフルは消費者金融を営んでいます。
保証会社が代わりに返済しても借金は消えず、返す相手がみずほ銀行から保証会社に変わるだけです。
保証会社がつくおかげで、連帯保証人は不要です。代わりに保証会社が、みずほ銀行とは別の自社の基準で「申込者を保証してよいか」を審査します。
オリコとアイフルのどちらが担当するかは公表されていない
公式にあるのは「オリエントコーポレーションまたはアイフル」という表記だけです。どちらが自分の担当になるかも、落ちた後の扱いも、公式には書かれていません。
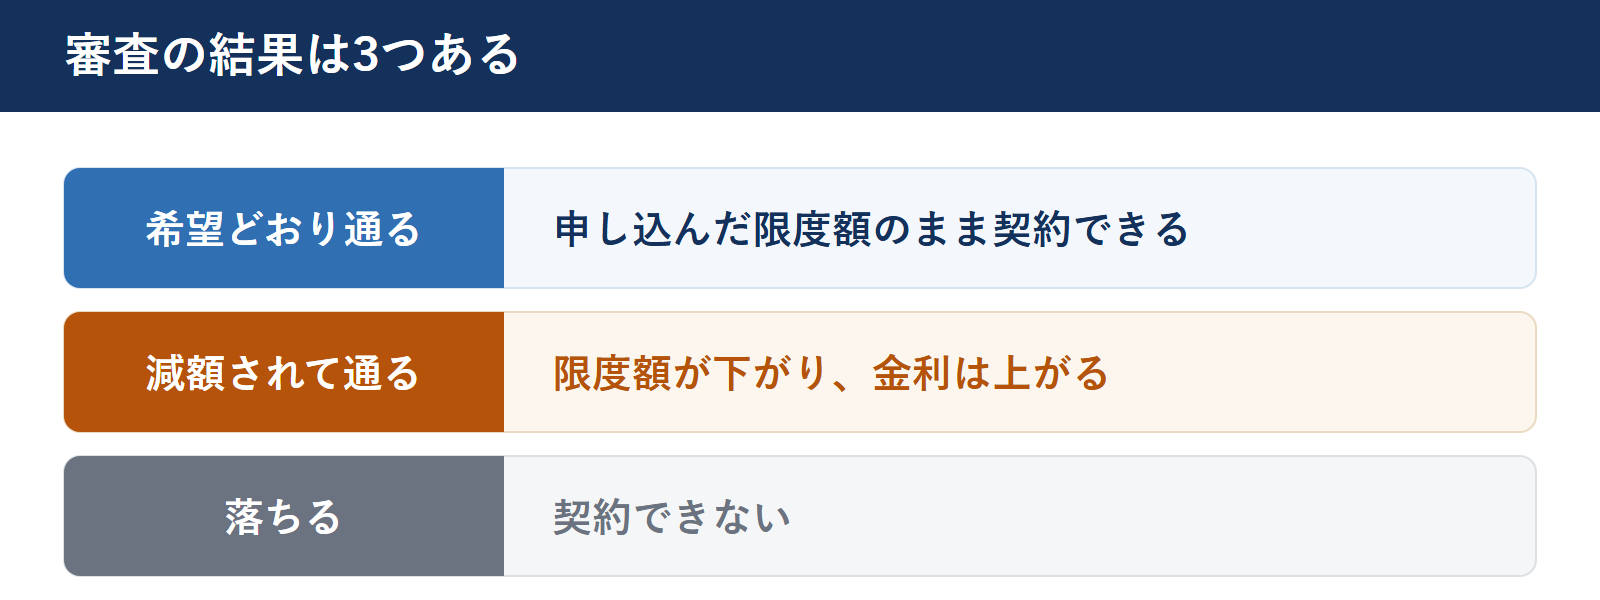
みずほ銀行カードローンの審査の結果は3つある
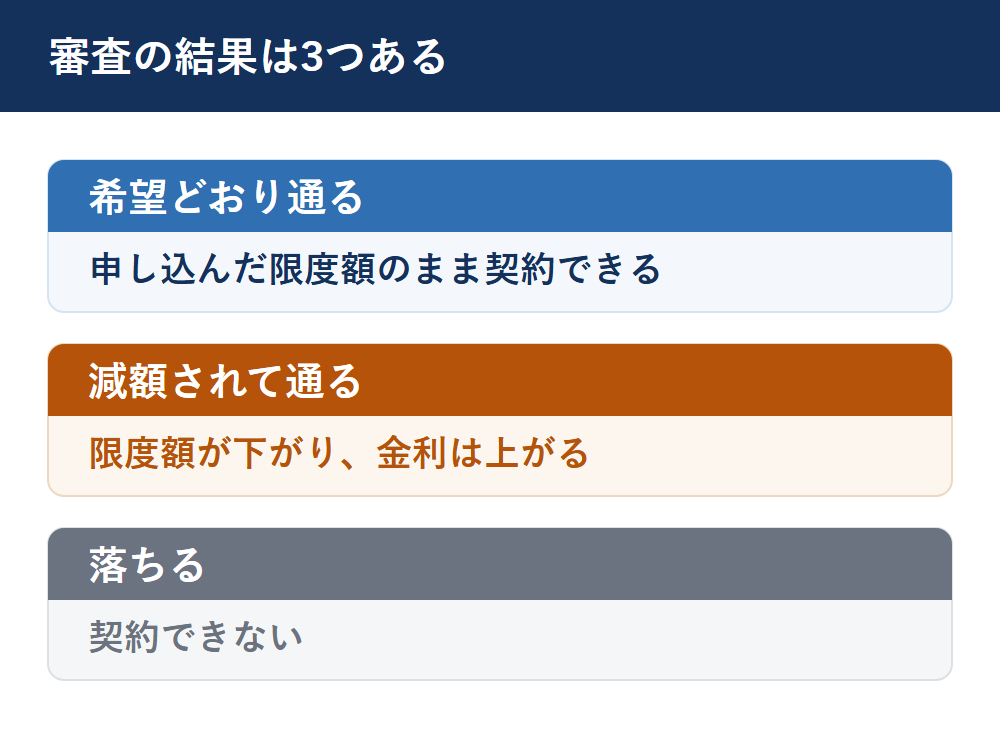
みずほ銀行カードローンの審査の結果は、「希望どおり通る」「減額されて通る」「落ちる」の3つです。
審査に通っても、希望した金額のまま契約できるとは限りません。
みずほ銀行は、商品詳細で次のように注意を促しています。
審査の結果、ご希望のご利用限度額から減額させていただく場合もございます。この場合、ご利用限度額に応じてお借入金利が異なりますのでご注意ください。
※引用:みずほ銀行「カードローン商品詳細」
減額されると金利は上がる
100万円が50万円に減らされると、金利は年12.7%から年14.0%に上がります。借りられる額が減るうえに、利息の負担は重くなります。利用限度額ごとの金利は次のとおりです。
| 利用限度額 | 基準金利 | 引き下げ後 |
|---|---|---|
| 10万円以上100万円未満 | 年14.0% | 年13.5% |
| 100万円以上200万円未満 | 年12.7% | 年12.2% |
| 200万円以上300万円未満 | 年9.7% | 年9.2% |
| 300万円以上400万円未満 | 年7.7% | 年7.2% |
| 400万円以上500万円未満 | 年6.7% | 年6.2% |
| 500万円以上600万円未満 | 年5.7% | 年5.2% |
| 600万円以上800万円未満 | 年4.7% | 年4.2% |
| 800万円 | 年2.0% | 年1.5% |
※金利は2026年9月時点の公式サイトの表記です。
※変動金利のため、金融情勢などにより見直されます。
※この表は2017年7月3日以降に契約した人に適用される金利です。
公式サイトの「年2.0%〜」は、限度額800万円で契約したときの金利を指しています。10万円や30万円で契約するなら年14.0%です。
みずほ銀行カードローンの申込条件は3つ
申し込みには、次の3つをすべて満たす必要があります。
公式の申込条件は次のとおりです。
以下のすべての条件を満たしているお客さまが申し込みいただけます。
- カードローン契約時の年齢が満20歳以上66歳未満の方
- 安定かつ継続した収入の見込める方
- 保証会社の保証を受けられる方
*外国人のお客さまは永住許可を受けている方が対象となります。
※引用:みずほ銀行「カードローンは誰でも申し込みできますか」
条件1:契約時の年齢が満20歳以上66歳未満
18歳や19歳、66歳の誕生日を迎えた人は申し込めません。
契約後は1年ごとに審査のうえ自動更新されます。ただし、更新できるのは満70歳未満までで、それ以上の更新は銀行が特に認める場合だけです。65歳で契約しても、70歳で使えなくなる可能性があります。(※2026年9月時点)
条件2:安定かつ継続した収入が見込める
みずほ銀行が見るのは年収の高さではなく、毎月決まった収入が続いているかです。毎月の収入が続いていれば、正社員でなくても対象に含まれます。みずほ銀行が「お申込可能」として挙げているのは、次の4つの働き方です。
- アルバイト
- 派遣社員
- パート
- 自営業
収入がまったくない人は、条件を満たさないので申し込めません。
なお公式に書かれていないのは、年収の下限と、収入が年金だけの人を対象にするかどうかです。気になる場合は、カードローン専用ダイヤルで確認できます。番号は0120-324-555[1#]で、受付は平日9:00〜18:00です。
条件3:保証会社の保証を受けられる
保証会社の基準は公表されていないので、受けられるかどうかは申し込んでから分かるしくみです。年齢と収入を満たしていても、保証会社の審査で落ちれば契約できません。
審査でチェックされる3つの項目
落ちる原因の多くを占めるのは、次の3つです。
項目1:本人属性|年収・雇用形態・勤続年数・年齢
本人属性は、返済を続けられる状況にあるかを判断するための情報です。みずほ銀行と保証会社が見るのは、年収・雇用形態・勤続年数・年齢などです。公式の申込条件が「安定かつ継続した収入の見込める方」なので、年収の額よりも、収入が続いているかどうかを見られます。
項目2:信用情報|延滞や債務整理の記録
延滞や債務整理の記録が信用情報に残っていると、審査で照会されます。信用情報は、ローンやクレジットカードの利用と返済の履歴です。記録しているのは次の3つの信用情報機関で、加盟している会社が違います。
- CIC:クレジットカード会社・信販会社・消費者金融
- JICC:消費者金融・信販会社
- KSC(全国銀行個人信用情報センター):銀行・信用金庫
カードローン会社は、自社が加盟する信用情報機関の記録を照会します。みずほ銀行が加盟しているのはKSCとCICの2つです。オリコとアイフルは、どちらもCICとJICCに加盟しています。
記録が残る期間は、延滞が5年、債務整理が5〜7年です。自己破産や個人再生のように官報に載る手続きは、銀行が使うKSCだけ7年間残ります。KSCのこの期間は、2022年11月に10年から7年に短縮されました。数え始めるのは延滞した日ではなく、支払いが完了した日です。
債務整理とは、自己破産や任意整理のように、弁護士などを通じて借金を法的に整理する手続きをいいます。
返し終えていないかぎり、記録は何年たっても消えないままです。
項目3:他社借入|カードローンやキャッシングの残高
みずほ銀行の「かんたん10秒お借入診断」で入力するのは、年齢・年収・他社カードローンの借入額の3つだけです。他社借入が判断材料になっていることは、入力項目から読み取れます。
診断で除くよう案内されているのは、住宅ローンと自動車ローンです。入力するのは、カードローンやキャッシングの残高すべてです。
みずほ銀行カードローンの審査に落ちる人の5つの特徴
みずほ銀行と保証会社の審査で落ちる人には、共通する特徴があります。
5つのうち4と5は、申し込み方を変えるだけで直せる特徴です。
特徴1:他社からの借入が多い
すでに他社から借りている額が大きいと、みずほ銀行と保証会社は返済の負担が重いと判断します。みずほ銀行のお借入診断で入力する3項目のうち、1つは他社カードローンの借入額です。
借入先が複数あるなら、返済日も毎月分散します。先に残高を減らしてから申し込むほうが有利です。
特徴2:収入が不安定・勤続年数が短い
申込条件の「安定かつ継続した収入の見込める方」に当てはまらないと、審査は通過できません。当てはまりやすいのは次の3つです。
- 転職や就職の直後で、勤続期間が数か月しかない
- 月ごとの収入の差が大きい
- 収入が一時的なもので、続く見込みがない
勤続年数が何か月以上なら通るという基準は、公式にありません。
働き始めたばかりの時期は不利になりやすいので、数か月働いてから申し込む方法もあります。
特徴3:信用情報や保証会社の記録に問題がある
延滞や債務整理の記録が残っている間は、通過が難しくなります。信用情報機関の記録と保証会社の社内記録の両方が審査の対象です。オリコのクレジットカードやアイフルのカードローンで延滞したことがあれば、社内に記録が残っている場合があります。
信用情報機関の記録は5年で消えても、社内の記録が消える時期は公表されていません。
自分の信用情報は、信用情報機関に申し込んで見せてもらう開示請求で確認できます。ただし保証会社の社内記録は、開示請求では分かりません。心当たりがある人は、最初から別の銀行や消費者金融を検討する方法もあります。
特徴4:短期間に何社も申し込んでいる
短い期間に何社も申し込むと、みずほ銀行と保証会社はお金に困っている状態だと受け取ります。申し込んだ記録は信用情報機関に約6か月〜1年残ります。1社ずつ結果を見てから進めるのが、結果的に早く借りる方法です。
特徴5:申告内容に誤りや虚偽がある
年収や勤務先を実際と違う内容で入力すると、提出書類と照らし合わせた段階で食い違いが出ます。よくあるのは、勤務先の電話番号の打ち間違いや他社借入額の記憶違いです。どちらも故意ではありませんが、虚偽と判断されれば今後の審査にも影響が残る点は同じです。
手元の書類を見ながら入力しましょう。
審査に通過するためにできる6つのこと
みずほ銀行と保証会社の審査に向けて、申し込む前にできることは6つです。
6つすべてをやる必要はないので、自分に当てはまるものから順に進めましょう。
対策1:希望額は10万円を目安に抑える
申し込めるのは10万円からで、そこから10万円ごとに選びます。契約した後はみずほダイレクトから1円単位で借りられるので、10万円で契約して3万円だけ使うこともできます。
希望する利用限度額が50万円以下なら、年収を確認できる書類は不要です。
本人確認書類は、いずれか1通を用意します。
対策2:公式のお借入診断で目安を見る
公式の「かんたん10秒お借入診断」なら、入力は年齢・年収・他社カードローンの借入額の3項目だけです。氏名や連絡先の入力はないので、診断を受けても申込の記録は残らないしくみです。落ちた記録を残したくない人が、最初に試せます。
「借入可能」と出ても、通ることが確定するわけではありません。
対策3:申込情報と提出書類の不備をなくす
申し込む前に確認しておきたいのは次の3つです。
- 本人確認書類の住所と氏名が、現在のものと一致しているか
- 勤務先の正式名称と電話番号が正しいか
- 他社からの借入額を、手元の明細で確認したか
送信する前に、入力内容と手元の書類を並べて見直すのが確実です。
対策4:結果が出るまで他社に申し込まない
結果を待たずに他社へ申し込むと、短期間に複数の申込記録が並びます。1社の結果を確認してから次へ進むのが基本です。
対策5:申込前に自分の信用情報を確認する
過去の延滞に心当たりがある人は、開示請求で自分の記録を確認できます。
| 信用情報機関 | 主な加盟会社 | 開示の方法 | 手数料 |
|---|---|---|---|
| CIC | クレジットカード会社・信販会社・消費者金融 | インターネット | 500円 |
| JICC | 消費者金融・信販会社 | スマートフォンアプリ | 700円 |
| KSC | 銀行・信用金庫 | インターネット | 800円 |
請求先は、延滞した相手が銀行ならKSC、クレジットカード会社や消費者金融ならCICとJICCです。心当たりが複数あるなら、3機関ともまとめて請求すると確実です。記録が残っていても申し込めますが通る可能性は下がるので、消えるまで待つという判断もできます。
対策6:他社借入を減らしてから申し込む
先に他社の残高を返すと、返済に余裕があると判断されやすくなります。みずほ銀行のお借入診断でも入力するのは他社カードローンの借入額なので、減らした分がそのまま数字に出ます。
あわせて減らしたいのが借入先の数です。残高の少ないものから完済していくと、金額と件数を同時に減らせます。
【口コミ・体験談】みずほ銀行カードローンを借りた人の声
みずほ銀行カードローンを利用した人にアンケートを取りました。3人とも審査に通って借りられたと答えています。
- 調査対象:カードローンを利用したことがある人
- 調査方法:インターネットによるアンケート(クラウドワークス経由)
- 調査期間:2026年8月5日〜8月19日
- 回答数:190件(うちみずほ銀行カードローン10件)
- 調査主体:自社調べ
20代・会社員|年収100万円未満でも借りられた
| 当時の職業 | 当時の年収 | 他社の利用経験 | 申込から借入まで |
|---|---|---|---|
| 会社員 | 100万円未満 | あり | 2〜3日 |
良かった点|対応も早く、アプリで完結してスムーズでした。繰上返済もアプリでできて便利でした。
知っておけばよかったこと|自治体の融資も検討すればよかったかなと思いました。
年収100万円未満で他社の利用経験もある状態から、10万〜30万円を借りられた例です。
20代・会社員|口座を持っていたので手続きが簡単だった
| 当時の職業 | 当時の年収 | 他社の利用経験 | 申込から借入まで |
|---|---|---|---|
| 会社員 | 200〜300万円 | あり | 2〜3日 |
良かった点|みずほ銀行の口座を持っていたので、手続きが簡単にできたことです。
不満だった点|審査結果が出るまでに時間がかかったことです。
年収200万円台でも契約できた例です。※みずほ銀行の口座を持っているだけでは、金利は下がりません。
引き下げを受けられるのは、カードローンを契約する店舗と同じみずほ銀行の店舗で住宅ローンを利用している場合です。
40代・自営業|正社員でなくても借りられた
| 当時の職業 | 当時の年収 | 他社の利用経験 | 申込から借入まで |
|---|---|---|---|
| 自営業・フリーランス | 300〜400万円 | なし | 2〜3日 |
良かった点|手持ちの銀行カードに借入の機能をまとめられるので、ローン専用のカードを持たずに済み、周囲に隠しやすい点が利点でした。
不満だった点|みずほ銀行の口座を持っていないと口座開設から始める必要があり、借入まで日数がかかる場合があります。審査基準も厳しく、収入や他社の利用状況によっては通らない場合があります。
自営業でも借入額50万〜100万円で契約できた例です。みずほ銀行の口座を持っていない状態からの申し込みです。
審査に落ちたときにやるべき4つのこと
落ちた後にできることは4つです。
落ちた理由は通知されないため、次にやることは自分で決めます。再挑戦するなら対処1、普段使う銀行があるなら対処2、急ぐなら対処3、返済が回っていないなら対処4です。
対処1:6か月あけてから再申込する
申し込んだ記録が信用情報機関に約6か月残るので、すぐ申し込み直しても同じ結果になりやすいです。6か月の間にできるのは、落ちる原因をつぶしておくことです。他社借入を減らす、書類を最新にする、勤続期間を延ばすといった対策は、数か月あれば進みます。
再挑戦するときは、希望額を前回より下げるのも有効です。
対処2:普段使っている別の銀行を検討する
給与の受取や引き落としに使っている銀行なら、取引の履歴が判断材料として残っています。保証会社は銀行ごとに違うので、審査の基準もみずほ銀行とは変わります。
基準が変わるだけで、銀行を変えれば通りやすくなるわけではありません。
借りられるまでの日数も、銀行は消費者金融より長くかかります。
対処3:再申込まで待てないなら消費者金融を検討する
6か月待たずにすぐお金が必要なら、消費者金融も選択肢です。
審査の基準は会社ごとに違うので、銀行で落ちた人が消費者金融で通ることもあります。
基準は公表されていないため、必ず通るとは言えません。
代わりに上限金利は年17.9〜18.0%と高くなるので、借りる額は必要最小限に抑えましょう。
どの会社も審査をするので、「審査なし」「ブラックでもOK」と宣伝する業者は、候補に入れないことが大切です。貸金業の登録をしている業者は、登録番号を公式サイトに明記しています。上限金利が年20.0%を超えている業者も、法律に違反しています。
対処4:返済そのものが難しいなら債務整理を検討する
どこに申し込んでも通らないなら、いまの収入では返しきれないと各社が見ています。すでに借りている分の返済が難しいなら、借入先を探すより返済の負担を減らすほうが先です。
債務整理には任意整理・個人再生・自己破産の3つがあり、利息のカットや返済額の減額ができます。ただし信用情報に記録が残り、新しい借入ができない期間は5〜7年です。
弁護士や司法書士に相談すると、収入と借入額からどの手続きが向いているかを判断してもらえます。
関連記事:カードローンの債務整理に強い弁護士・司法書士を探す
みずほ銀行カードローンの申込から利用開始までの流れと必要書類
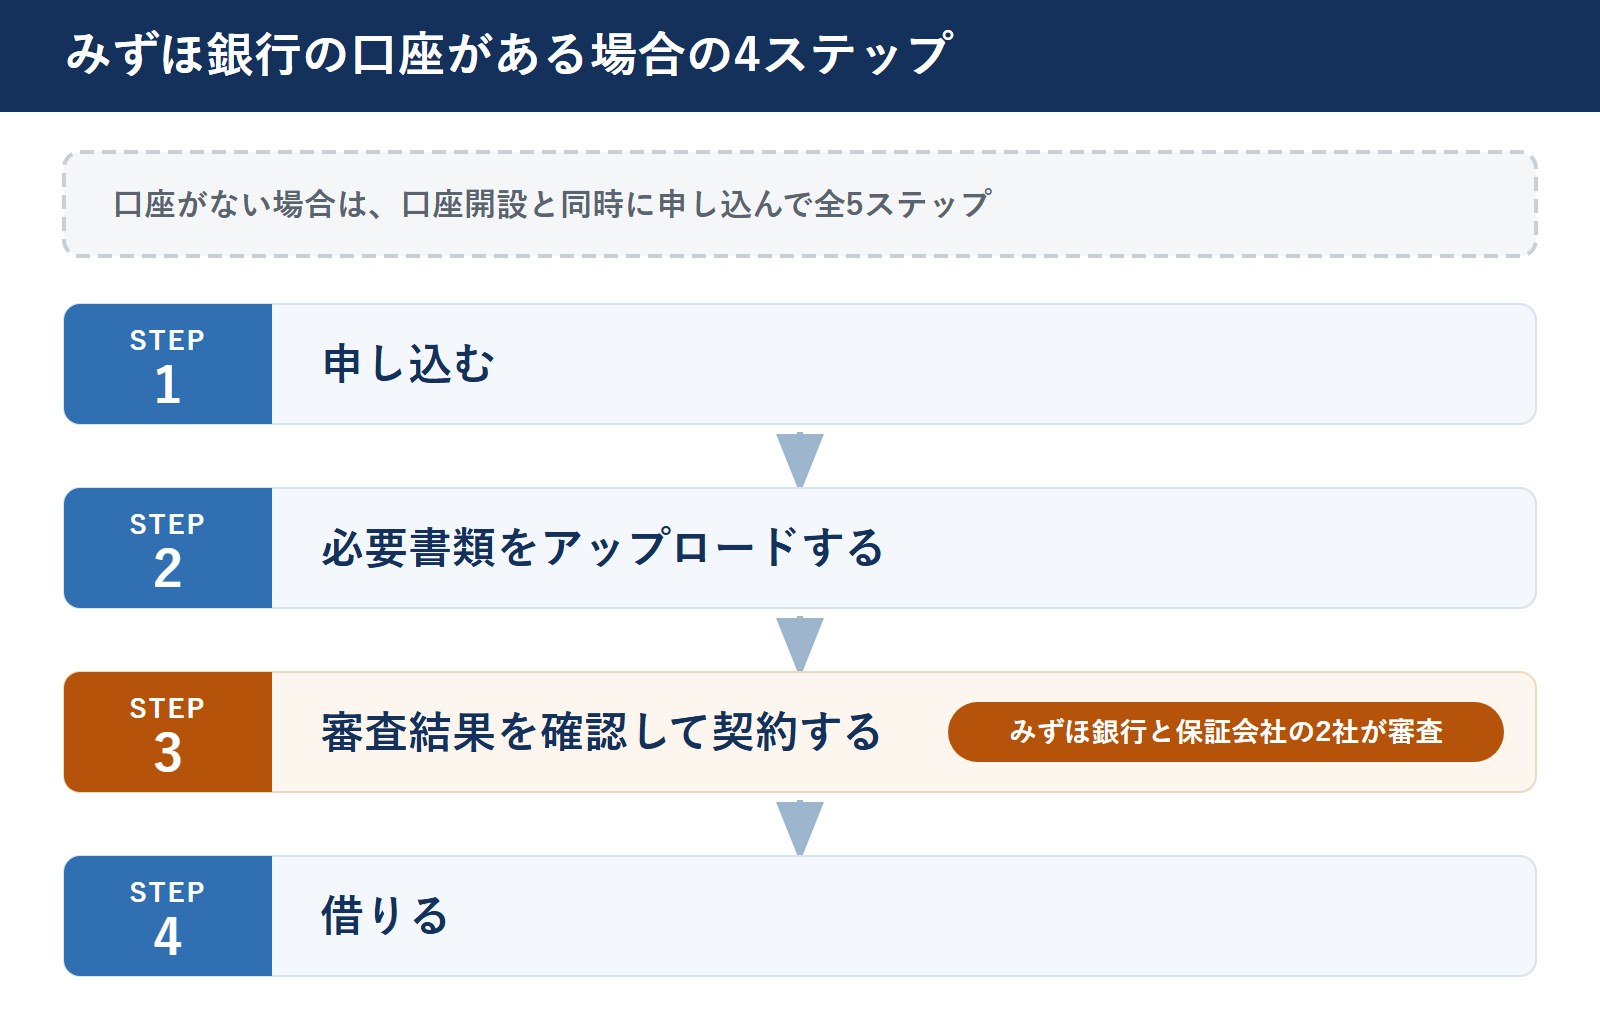
申し込めるのはインターネットと電話の2つです。審査結果の回答は、インターネット申込なら最短当日、電話申込なら申込受付後の翌々営業日以降です。最短当日の回答を受けられるのは、みずほ銀行の普通預金口座を持っている人に限られます。
金利と利用限度額が決まるのは、申し込んだ後の審査です。
STEP1 申し込む|インターネットなら最短3分
みずほ銀行の口座を持っている人なら、インターネット申込は最短3分で完了です。(※2026年9月時点)みずほ銀行の口座を持っていない人は、口座開設とカードローンの申込を同時に手続きします。口座を持っていない場合はステップが1つ増えて5つになります。
STEP2 必要書類をアップロードする
本人確認書類を1通アップロードします。希望する利用限度額が50万円を超えるときは、年収を確認できる書類も必要です。
インターネット申込なら、年収を確認できる書類が要らない場合もあります。仮審査の結果が50万円以下だったときと、50万円超でも50万円以下で契約したいときです。
本人確認書類|口座の有無で使える書類が変わる
本人確認書類は、次のうちいずれか1通を用意します。みずほ銀行の口座があるかどうかで、使える書類が変わります。
| みずほ銀行の口座がある | みずほ銀行の口座がない | |
|---|---|---|
| 使える書類 | 運転免許証 運転経歴証明書 マイナンバーカード パスポート 各種資格確認書 印鑑証明書 住民票 在留カード 特別永住者証明書 | 運転免許証 マイナンバーカード 特別永住者証明書(日本国籍以外の人は在留カード) |
※パスポートは写真と住所のページが必要です。
※印鑑証明書と住民票は発行後3か月以内のものに限ります。
※記載内容に変更がある人は、表と裏の両方を用意します。
※書類の一覧は2026年9月時点の公式サイトの記載にもとづきます。
パスポートしか持っていない人が申し込むには、先にみずほ銀行の口座開設が必要です。
提出した書類はみずほ銀行だけでなく保証会社も確認します。よくある不備は次の3つです。
- 住所や氏名が古いまま更新されていない
- 撮影した画像が不鮮明で読み取れない
- 有効期限が切れている
引っ越しや結婚のあとに書類を更新していない人は、申し込む前に確認しておきましょう。再提出になると、借りられるまでの日数が延びます。
収入証明書類|希望額50万円超で必要
会社員なら源泉徴収票が該当します。
個人事業主と会社経営者は源泉徴収票を使えず、住民税決定通知書・課税証明書・納税証明書のいずれかが必要です。
用意するのは、どの書類も最新のものです。
申込内容の確認で電話が入ることがある
書類の確認とあわせて、みずほ銀行とオリコまたはアイフルから電話が入る場合があります。
みずほ銀行、オリコまたはアイフルより申込内容の確認のため、ご本人さまやお勤め先にお電話を差しあげる場合があります。(中略)なお、ご連絡がとれなかった場合はお申込を取り下げさせていただく場合もあります。
※引用:みずほ銀行「お申し込みに関するご注意事項」
連絡がとれないと、審査に落ちるのではなく申込そのものが取り下げられる場合があります。本人に問題がなくても、次のような場合は勤務先への連絡がとれません。
- 職場が外部からの電話を取り次がない方針である
- シフト制で、確認の電話があった時間に出勤していない
- 支店や現場が分かれていて、本社では在籍を確認できない
思い当たる人は、申し込む前に職場の電話がどう取り次がれるかを確認しておきましょう。
STEP3 審査結果を確認して契約する
審査結果の連絡はメールのみです。内容を確認して最終の申込をすると、契約が成立します。
申し込んだ時間帯によっては、連絡が翌日以降(土日祝は翌営業日以降)になる場合があります。結果が来ないときは、カードローン専用ダイヤルで確認できます。
STEP4 借りる|利用開始までの目安は最短当日から1週間
契約後は、みずほダイレクトとATMから借りられます。みずほダイレクトなら1円から借入できます。
利用開始までの目安は、みずほ銀行の口座がある場合で最短当日〜1週間、口座がない場合で最短2日〜1週間です。消費者金融のように申し込んだ数十分後に借りることはできない点に注意が必要です。審査状況や書類の提出状況によっては、目安より日数がかかる場合もあります。
口座を持っていない人でも、キャッシュカードが届く前にみずほダイレクトで借りられます。
みずほ銀行カードローンの審査によくある質問(FAQ)
数値はいずれも公式サイトの表記に基づきます。(※2026年9月時点)
土日や祝日でもみずほ銀行カードローンの審査は進む?
申し込めるのは24時間ですが、結果の連絡は翌営業日以降になることもあります。カードローン専用ダイヤルの受付も平日9:00〜18:00なので、急ぐなら平日の午前中に申し込むと確実です。
働いていない期間もみずほ銀行カードローンに申し込める?
申し込めません。申込条件が「安定かつ継続した収入の見込める方」なので、働いていない期間は審査以前の段階で対象外です。パートやアルバイトで毎月の収入があるなら申し込めます。
専業主婦(主夫)でもみずほ銀行カードローンに申し込める?
みずほ銀行は専業主婦(主夫)について公式に記載していません。書かれているのは、「安定かつ継続した収入の見込める方」という条件だけです。配偶者に収入がある場合の扱いも公式にないので、申し込めるかどうかはカードローン専用ダイヤルで確認できます。
みずほ銀行カードローンの毎月の返済額はいくらからになる?
毎月10日に、みずほ銀行の返済用普通預金口座から自動で引き落とされます。毎月の返済額は最低2,000円からで、金額は利用限度額と前月10日時点の借入残高で決まります。
- 2012年7月31日以降の契約で利用限度額が200万円以上:借入残高が20万円増えるごとに2,000円ずつ増える
- 上記以外:借入残高が10万円増えるごとに2,000円ずつ増える
みずほ銀行によると、毎月の返済額はみずほダイレクトやATMでは確認できません。確認できるのは、返済額一覧表かカードローン専用ダイヤル([2#])です。
みずほ銀行カードローンの利用限度額はあとから増やせる?
増額の申込はできますが、希望どおりに増えるとは限りません。カードローンに申し込み直す形で、パソコン・スマートフォンか電話で申し込みます。
電話はカードローン専用ダイヤル(0120-324-555・[1#]・平日9:00〜18:00)です。増額のときも、みずほ銀行と保証会社の審査があります。
まとめ|みずほ銀行カードローンの審査は甘くない
みずほ銀行カードローンの審査は甘くありません。みずほ銀行と保証会社の2社が審査するうえに、金利が低い分、判断も慎重になるためです。
ただし落ちる原因の多くは、次の5つに当てはまります。
- 他社からの借入が多い
- 収入が不安定、または勤続年数が短い
- 信用情報や保証会社の記録に問題がある
- 短期間に何社も申し込んでいる
- 申告内容に誤りや虚偽がある
4と5は、申し込み方を変えるだけで直せるものです。1〜3も、次の対策で改善できます。
- 希望額は10万円を目安に抑える
- 公式のお借入診断で目安を確認する
- 結果が出るまで他社に申し込まない
- 申込前に信用情報を開示して確認する
- 他社借入を減らしてから申し込む
落ちた記録を残したくないなら、まず「かんたん10秒お借入診断」を試す方法もあります。
入力は年齢・年収・他社カードローンの借入額の3項目だけで、氏名や連絡先の入力はありません。
みずほ銀行カードローンが向いているのは、急いでいない人とはじめて借りる人です。当てはまる特徴を直してから申し込めば、通る可能性は上がります。