みずほ銀行カードローンは、みずほの口座があれば口座開設なしでWebだけで手続きが終わる銀行カードローンです。
口座がない人は口座開設から始めるため、借りられるまでの日数が長くなります。良い評判は申し込みの手軽さ、悪い評判は借りられるまでの日数に集まりました。
「メガバンクだから安心だと思ったのに、口コミの評価が割れている」「申し込んでから、どれくらいで借りられるのか分からない」、申し込むか迷っている人も多いのではないでしょうか。
本記事では、利用者へ実施したアンケートと公式サイトの記載をもとに、良い評判と悪い評判を紹介します。実際に適用された金利、借入までにかかった日数を検証しました。
読み終えると、みずほ銀行カードローンが自分の借り方に合うかどうかを、日数と金利の両面から判断できます。
- 調査主体:編集部
- 調査対象:みずほ銀行カードローンの利用者20名
- 調査期間:2026年8月5日〜19日、2026年9月1日〜15日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
【結論】みずほ銀行カードローンは口座がある人ほど手続きが簡単|借りられるまでは数日かかる
みずほ銀行カードローンは、口座があればWebだけで手続きが完結する一方、当日中の融資は難しいカードローンです。20人の声で共通していたのも、みずほの口座を持っているかどうかで手続きの重さが変わることでした。口座がある人は、手続きの簡単さを良かった点に挙げています。
一方で、借りられるまでの日数は2〜3日が12人と最も多く、当日中に借りられたのは3人にとどまりました。急ぎでお金が必要な人には向いていません。口座がない人は最短2日から1週間程度かかります。キャッシュカードが届く前でも、みずほダイレクトからは借りられます。(※審査結果の最短当日回答は、みずほ銀行の普通預金口座をお持ちの方に限ります)(※審査状況や書類の提出状況によってはさらに日数がかかります)
上限金利は年14.0%で、大手消費者金融の年17.9〜18.0%より低い水準です。(※2026年9月時点)利息を抑えて、日数に余裕をもって借りたい人に向くカードローンです。
※大手消費者金融の数値は、アコム(年17.9%。2026年1月6日以降の契約)とプロミス(年18.0%)の上限金利です。
※参考:アコム「カードローンの貸付条件」、プロミス「お利息(金利・年利)の計算方法」
なお、みずほ銀行カードローンに無利息期間はありません。短期で借りて早く返す使い方では、金利の低さを活かしにくい点に注意しましょう。
毎月の返済額も、残高と利用限度額で自動的に決まります。手間はかからない一方、早く元金を減らしたい人は任意返済を自分で足す必要があります。
| 向いている人 | 向いていない人 | |
|---|---|---|
| 借りるまで | すでに口座があり、2〜3日待てる人 | 口座がなく、今日中に借りたい人 |
| 利息 | 長めに借りる予定で、金利を抑えたい人 | 短期で返して無利息期間を使いたい人 |
| 毎月の返済 | 自動引き落としに任せたい人 | 自分で返済額を決めたい人 |
みずほ銀行カードローンの良い評判・口コミ4選
良い評判は、口座があるときの手続きの簡単さと、金利の低さに集まりました。
良い評判①:みずほの口座があったので手続きが簡単に終わった
良かった点で一番多かったのは、みずほの口座があったことによる手続きの簡単さでした。20人のうち7人が、口座を持っていたことに触れています。
みずほ銀行の口座を持っていたので、手続きが簡単にできた事です。
(20代・男性・会社員・年収200万円台・他社の利用あり)
みずほ銀行カードローンを使うには、みずほ銀行の普通預金口座が必要です。持っていない人は口座開設から始めますが、カードローンの申込と同時に手続きできます。すでに口座がある人は口座開設の工程がないので、申し込みから借入まで進めやすくなります。
良い評判②:Webで完結して自宅に郵送物が届かなかった
Webやアプリで手続きを終えた人は20人中16人で、自宅への郵送物がなかった人は9人でした。申込方法はWebが14人、アプリが2人で、郵送物はあった人が7人、覚えていない人が4人です。
みずほ銀行のカードローンは、ネットで申し込みが完結できた点が便利でした。必要書類の提出もスマホで済み、翌日には審査結果が届いたため、急な出費にすぐ対応できました。
(30代・男性・会社員・年収500万〜700万円未満・借入ははじめて)
対応も早くてアプリで完結したのでスムーズかと思いました。返済繰上げもアプリでできたので便利でした。
(20代・女性・会社員・年収100万円未満・他社の利用あり)
インターネットから申し込めば、契約時の郵送物は原則ありません。取引明細も送られてきません。
届くとすれば、普通預金口座を同時に申し込んだときのキャッシュカードなどです。口座を持っていない人は、郵送物が届くと考えておきましょう。
良い評判③:消費者金融より上限金利が低くて安心できた
消費者金融より上限金利が低い点を、安心材料に挙げる声もありました。みずほ銀行カードローンの金利は年2.0〜14.0%です。(※2026年9月時点)
過去にいくつかの消費者金融などを利用した経験があったため、それらと比較するとさすがメガバンクというべき金利の低さと、返済時の安心感が圧倒的なメリットだと感じました。
(30代・女性・会社員・年収300万円台・他社の利用あり)
メガバンクとしての高い信頼性と、ノンバンクより抑えられた金利設定(年2.0%〜14.0%)が大きな強み。みずほで住宅ローンを契約していれば年0.5%引き下げられます。
(40代・男性・自営業・年収300万円台・借入ははじめて)
※住宅ローンによる年0.5%の引き下げは、カードローンを契約する店舗と同じみずほ銀行の店舗で住宅ローンを利用している場合に限られます。
大手消費者金融の上限金利は、実質年率17.9〜18.0%です。みずほ銀行カードローンの年14.0%は、大手消費者金融より3.9〜4.0%低い水準です。(※大手消費者金融の数値は、アコム(年17.9%。2026年1月6日以降の契約)とプロミス(年18.0%)の上限金利です)
※参考:アコム「カードローンの貸付条件」、プロミス「お利息(金利・年利)の計算方法」
金利は、実際に借りる金額ではなく、審査で決まった利用限度額で決まります。(※金利は変動金利で、金融情勢等により見直される場合があります)
良い評判④:口座から自動で引き落とされるので返済を忘れずに済んだ
口座からの自動引き落としで返済できる点も、評価されていました。返済のしやすさは、とても満足が5人、満足が11人で、20人中16人が満足以上と答えています。
お金が必要になったときに、Webから申し込みができて、店舗に何度も行かなくても手続きを進められた点は良かったです。初めてだったのですが、実際の借入もATMからできたので、必要な分だけすぐに引き出せて便利でした。返済についても毎月決まった日に口座から自動で引き落とされるため、返済のために毎回手続きをする必要がなく、思っていたよりかなり楽でした。
(40代・男性・会社員・年収300万円台・借入ははじめて)
返済日は毎月10日で、銀行休業日の場合は翌営業日です。前月10日時点の借入残高に応じた金額が、指定のみずほ銀行普通預金口座から引き落とされます。
ただし返済日は選べないので、給料日とずれる月は残高を先に用意しましょう。
みずほ銀行カードローンの悪い評判・口コミ4選
悪い評判は、借入までの日数と、実際に適用された金利に集まりました。
悪い評判①:申し込みから借入まで2〜3日かかった
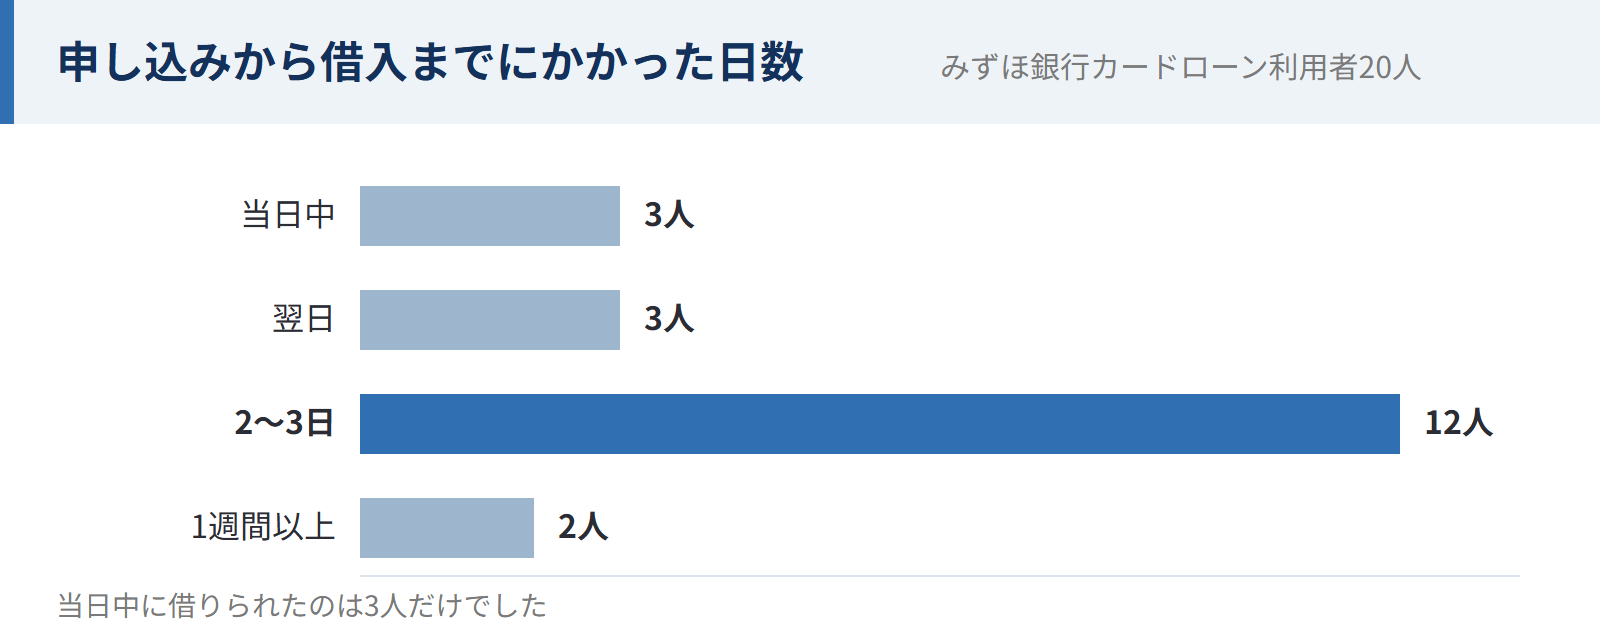
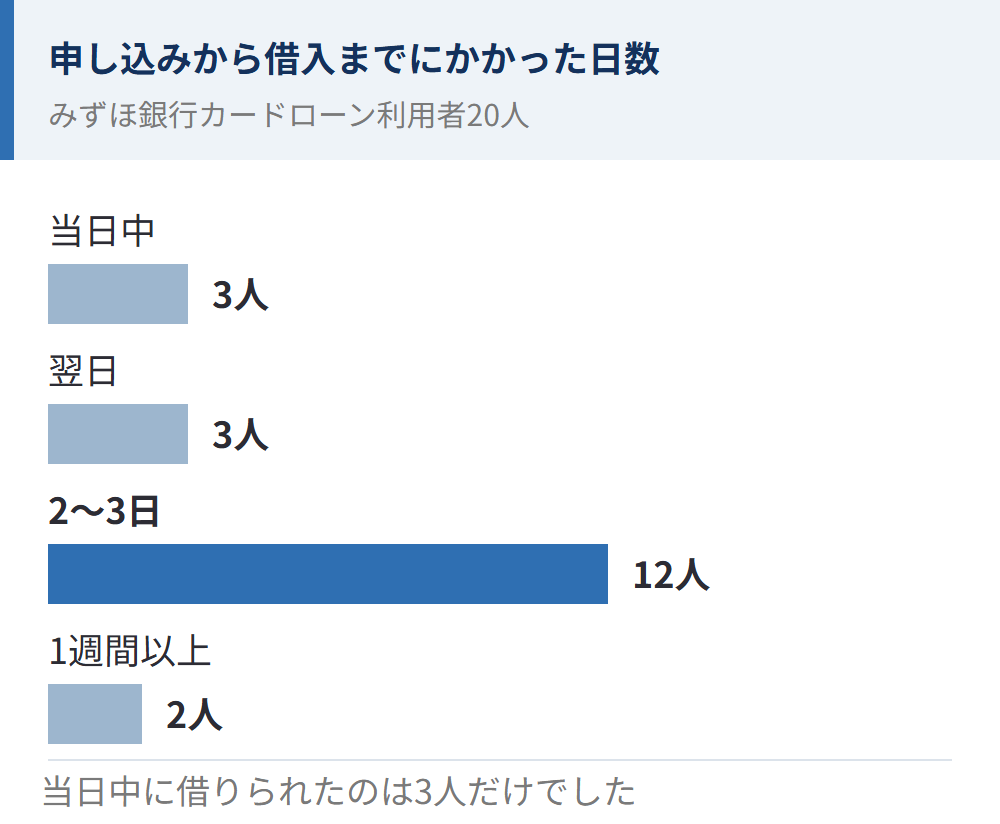
申し込みから借入までにかかった日数は、2〜3日が12人で最多でした。当日中が3人、翌日が3人、1週間以上が2人でした。
審査結果が出るまでに時間がかかったことです。
(20代・男性・会社員・年収200万円台・他社の利用あり)
銀行のカードローンは、消費者金融の即日融資の感覚で申し込むと、審査や必要書類のやり取り、カードの到着までに数日から1週間程度かかるため、今すぐどうしても現金が必要という緊急の場面には少しスピード感が合わない点を事前に把握しておくべきでした。
(30代・女性・会社員・年収300万円台・他社の利用あり)
みずほ銀行の口座がある人でも、借りられるまでは最短当日から1週間程度と幅があります。審査の状況や書類の提出状況で変わるためです。
希望する限度額が50万円を超える場合は、収入証明書も必要です。申し込み前に用意しておくと、日数のブレを抑えられます。急ぎの資金が必要な日から逆算し、3日前までに申し込むのが目安です。
悪い評判②:適用された金利は20人中14人が年10〜15%だった
実際に適用された金利は、年10%以上15%未満が14人で最多でした。年15%以上18%未満が2人、年3%以上10%未満が1人、覚えていないが3人でした。
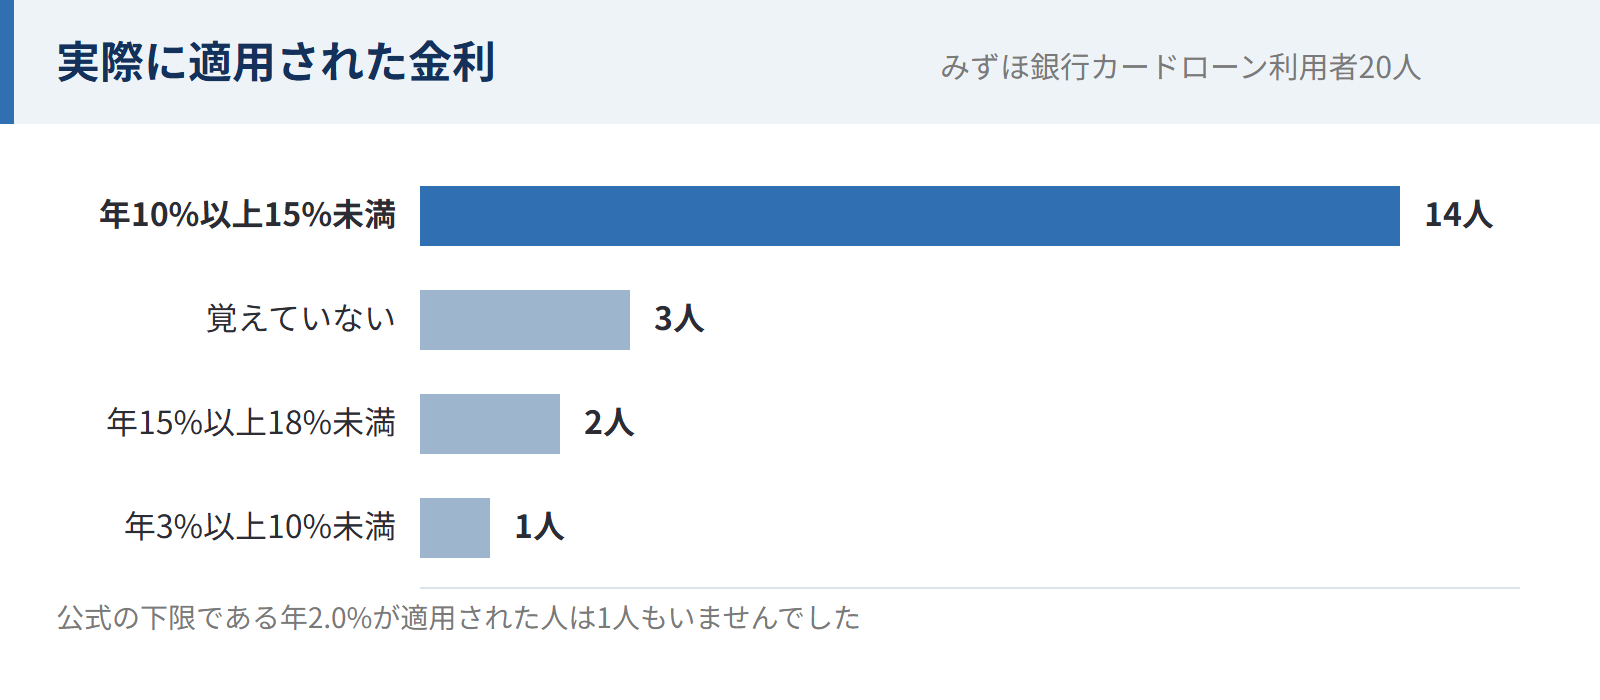
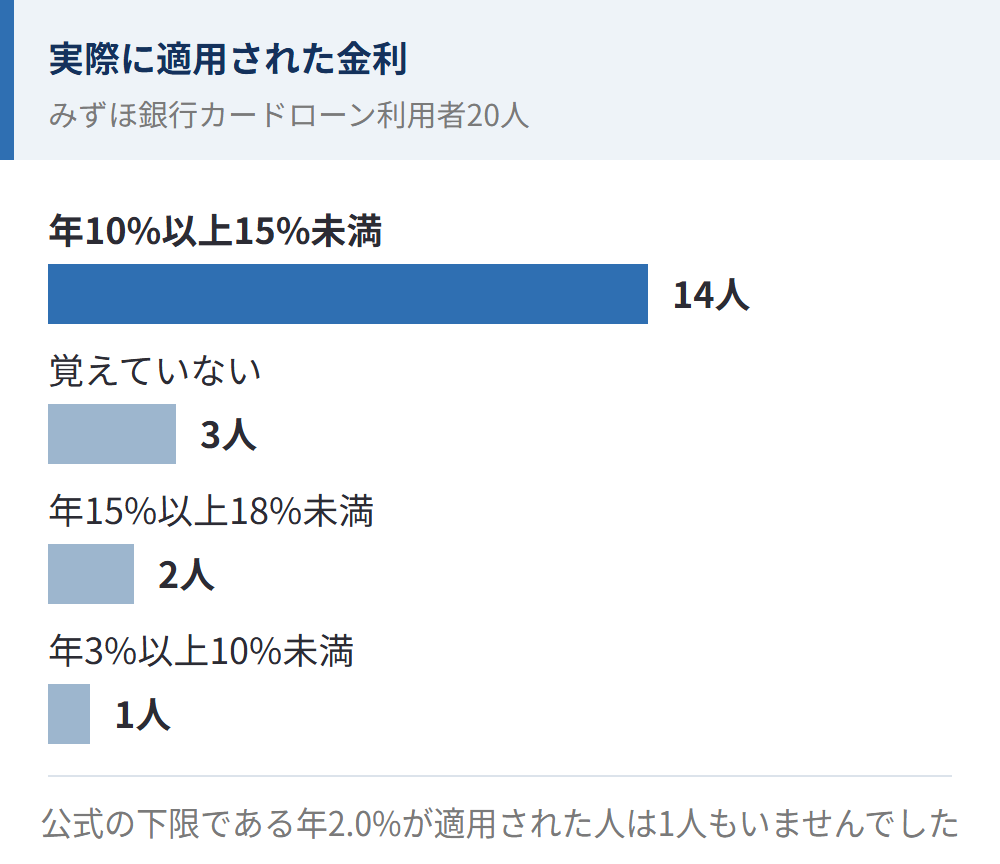
※みずほ銀行カードローンの上限金利は年14.0%です(2026年9月時点)。
※年15%以上と回答した2人については、2017年7月3日より前に契約した人に現在と異なる金利が適用される場合があるほか、回答時の記憶違いの可能性もあります。
金利は15%だった。長年(20年以上)使っているのにこんなに金利が高いのは、他の銀行系ではあり得ないと思う。
(30代・男性・自営業・年収300万円台・他社の利用あり)
みずほ銀行カードローンの金利は、利用限度額によって8つに分かれます。10万円以上100万円未満は年14.0%です。下限の年2.0%が適用されるのは利用限度額が800万円のときだけです。
今回の20人には、契約時に決まった利用限度額が50万円以上100万円未満の人が9人で最多でした。年2.0%が適用される800万円の枠になった人はいません。
利用限度額が100万円未満なら、年14.0%を前提に返済を考えておきましょう。
悪い評判③:毎月の引き落としだけでは元金が減らなかった
毎月の引き落としだけでは元金が減らない、という声も挙がりました。
一番気になったのはやはり、金利です。少額の借入だったので月々の返済額自体はそれほど大きく感じませんでしたが、長く借りていると利息の負担が思ったより積み重なると感じました。また、毎月の返済だけを続けていると元金がなかなか減らないように感じることもあり、もし次利用するときは、余裕があるときは、早めに返済したほうがいいなと思いました。
(40代・男性・会社員・年収300万円台・借入ははじめて)
毎月の返済額は、利用限度額と前月10日時点の借入残高で自動的に決まります。
| 前月10日時点の借入残高 | 限度額200万円以上 | 限度額200万円未満 |
|---|---|---|
| 10万円 | 2,000円 | 2,000円 |
| 20万円 | 2,000円 | 4,000円 |
| 30万円 | 4,000円 | 6,000円 |
| 50万円 | 6,000円 | 10,000円 |
返済額を自分で上げることはできません。元金を早く減らすには、毎月の引き落としとは別に、みずほダイレクトかATMから任意返済をおこなう必要があります。
悪い評判④:勤務先に在籍確認の電話がかかってきた
勤務先への電話は、あったと答えた人が10人、なかったが8人、覚えていないが2人でした。
申し込む前に、銀行カードローンであっても勤務先への在籍確認の電話が個人の名前で行われることをしっかりと把握しておけばよかったと思いました。
(30代・男性・会社員・年収400万円台・他社の利用あり)
申込内容の確認のため、みずほ銀行・オリコ・アイフルのいずれかから、本人か勤務先に電話がかかる場合があります。本人以外の人に、電話の用件が伝えられることはありません。
そもそもみずほ銀行カードローンとは?運営会社とサービス概要
みずほ銀行カードローンは、株式会社みずほ銀行が提供する銀行カードローンです。
| 項目 | 内容 |
|---|---|
| ①金利 | 年2.0〜14.0% 利用限度額に応じて決まる |
| ②限度額 | 10万円〜800万円(10万円単位) |
| ③無利息期間 | なし |
| ④融資時間 | 口座あり:最短当日〜1週間程度 口座なし:最短2日〜1週間程度 |
| ⑤申込条件 | 契約時の年齢が満20歳以上満66歳未満 安定かつ継続した収入の見込める方 みずほ銀行の普通預金口座が必要(口座開設と同時に申込可) 外国人は永住許可を受けている方 |
| ⑥在籍確認 | 本人や勤務先に電話をする場合がある |
| ⑦郵送物 | インターネット申込なら契約時は原則なし 取引明細の発送なし |
| ⑧返済方法 | 毎月10日に普通預金口座から自動引き落とし 毎月2,000円から 遅延損害金:年19.9% |
| ⑨保証会社 | 株式会社オリエントコーポレーション アイフル株式会社 |
| ⑩運営会社 | 株式会社みずほ銀行 |
申し込むと、みずほ銀行と保証会社の両方の審査を受けます。
お申込に際しては、みずほ銀行およびみずほ銀行指定の保証会社である株式会社オリエントコーポレーションまたはアイフル株式会社の審査があります。(後略)
引用:みずほ銀行「カードローンは誰でも申し込みできますか」
金利は利用限度額で8つに分かれます。カードローンの契約店で住宅ローンを契約している人は、基準金利より年0.5%低い金利が適用されます。
| 利用限度額 | 基準金利 | 引き下げ適用後 |
|---|---|---|
| 10万円以上100万円未満 | 年14.0% | 年13.5% |
| 100万円以上200万円未満 | 年12.7% | 年12.2% |
| 200万円以上300万円未満 | 年9.7% | 年9.2% |
| 300万円以上400万円未満 | 年7.7% | 年7.2% |
| 400万円以上500万円未満 | 年6.7% | 年6.2% |
| 500万円以上600万円未満 | 年5.7% | 年5.2% |
| 600万円以上800万円未満 | 年4.7% | 年4.2% |
| 800万円 | 年2.0% | 年1.5% |
1年ごとに審査があり、通れば自動で更新される仕組みです。契約を続けられるのは満70歳未満までで、それ以降は銀行が特に認める場合に限られます。
株式会社みずほ銀行の登録番号は、登録金融機関 関東財務局長(登金)第6号です。
※2026年9月時点
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
みずほ銀行カードローンで後悔しない3つの対策
悪い評判で挙がった日数と元金の減り方は、先に備えておけば避けられます。完済と解約の手続きも、知らないとあとで手間が増えます。
対策①:お金が必要な日の3日前までに申し込む
お金が必要な日の3日前までに申し込んでおけば、間に合う可能性は高くなります。今回の20人では、借入までにかかった日数は2〜3日が最多でした。
銀行のカードローンであるため、消費者金融のような即日での借り入れには対応しておらず、申し込んでから実際に融資を受けるまでに数日間の日数がかかりました。急を要する場面では少し焦る可能性があるため、時間に余裕を持って手続きを進める必要がある点がやや不満でした。
(20代・男性・会社員・年収300万円台・借入ははじめて)
希望する限度額が50万円を超えると、収入証明書も必要です。口座を持っていない人は、口座開設から始まる分借入までに日数がかかるので、書類をそろえて早めに申し込みましょう。
対策②:余裕がある月に任意返済を足す
任意返済とは、毎月の自動引き落としとは別に、自分のタイミングで追加して返すことです。みずほダイレクト(アプリ・ブラウザ版)かATMから手続きできます。
毎月口座から自動で返済されますが、ATMなどから追加で返済することもできるので、もっときちんと確認して、余裕があるときに繰上返済しておけば、より早く完済できたと思います。また追加返済をしても、毎月の約定返済は別に必要だということもしっかり知っておけばよかったです。
(30代・女性・会社員・年収300万円台・他社の利用あり)
なお、任意返済をしても翌月の自動引き落としは止まらない点に注意が必要です。
対策③:完済と解約のやり方を先に調べておく
全額返済と解約は、別の手続きです。
事前口座の保有状況で融資完了までの速度が左右されるため、事前に準備しておくのが賢明です。毎月の最低返済額が低く抑えられている反面、約定返済のみを続けていると完済までの期日が延び、利息の負担が膨らみがちに。スマホ等から自主的な随時返済を意識的に行うことや、全額返済後の解約手続き時に日割り利息の清算が生じる点を意識しておく必要があります。
(40代・男性・自営業・年収300万円台・借入ははじめて)
ATMでは貸越利息を清算できないので、利息まで含めて全額返すには店舗での手続きが必要です。
使う予定がなくなっても、解約しないかぎり契約は1年ごとの審査を経て自動で更新される点に注意が必要です。
みずほ銀行カードローンでお金を借りるときのよくある質問
ここまでで触れていない疑問を、4つまとめます。数値はいずれも公式サイトの表記に基づきます。(※2026年9月時点)
みずほ銀行カードローンの審査は厳しいですか?
みずほ銀行カードローンの審査は、甘くありません。みずほ銀行と保証会社の2者が審査するので、どちらの基準も満たす必要があります。
みずほ銀行カードローンの申し込みはキャンセルできますか?
申し込みをやめたいときは、カードローン専用ダイヤル(0120-324-555)に問い合わせましょう。
契約したあとにやめる場合は、先に借入残高を清算します。解約は、電話(専用ダイヤルの[3#]・平日9:00〜18:00)か店舗で手続きできます。
みずほ銀行カードローンの返済が遅れるとどうなりますか?
返済が遅れた場合の遅延損害金は年19.9%です(2021年3月10日以降)。
返済が難しくなりそうなときは、カードローン相談専用ダイヤルに相談できます。電話番号は0120-324-462で、受付は平日9:00〜18:00です。
みずほ銀行カードローンは限度額を増やせますか?
増額の申し込みはできますが、審査があるため希望どおりに増えるとは限りません。手続きはカードローンへの再申し込みという形で、パソコン・スマートフォンか電話から進めます。
電話はカードローン専用ダイヤル(0120-324-555・[1#]・平日9:00〜18:00)です。
みずほ銀行と保証会社の審査をあらためて受けるため、希望する限度額が50万円を超えるときは収入証明書も必要です。
限度額が200万円以上になると毎月の返済額はむしろ下がるので、完済までの期間が延びやすい点にも注意しましょう。
まとめ
みずほ銀行カードローンは、口座がある人ほど手続きが簡単な一方で、借りられるまでに数日かかるカードローンです。
- 上限金利は年14.0%で、大手消費者金融より3.9〜4.0%低い
- 借入までは2〜3日が12人で最多、当日中に借りられたのは3人
- 勤務先への電話は10人にあり、自宅への郵送物は9人がなかった
- 毎月の引き落としだけでは元金が減りにくい
利息を抑えたい人にとっては、待てるかどうかが分かれ目です。
間に合わないのではないかと不安なら、お金が必要な日の3日前までに申し込みましょう。返し終わらないのではないかと不安なら、余裕がある月に任意返済を足しておくと安心です。