三井住友銀行カードローンは、三井住友銀行に口座がなくても申し込める銀行カードローンです。
三井住友銀行カードローンの審査は甘くありません。三井住友銀行と保証会社の2社が審査するうえに、申込条件も4つあるためです。ただし、落ちる原因の多くは、申し込み方を変えれば直せます。
「三井住友銀行なら審査がゆるいのでは」「自分の収入で通るのか分からない」と迷う人も多いのではないでしょうか。
本記事では、公式サイトと利用者アンケートをもとに、申込条件と落ちる人の特徴を解説します。申込前にできる対策と、落ちた後の選択肢までまとめました。
読み終えると、今の自分が申し込める状態か、申し込む前に何を直せばよいかを判断できます。
【結論】三井住友銀行カードローンの審査は甘くない|3つの理由
三井住友銀行カードローンの審査は、銀行と保証会社の2社がおこなうので甘くありません。三井住友銀行は、審査について次のように案内しています。
お申込に際しては当行および当行指定の保証会社であるSMBCコンシューマーファイナンス株式会社の審査があります。審査結果によっては、ご希望にそえない場合があります。
※引用:三井住友銀行「カードローン」
落ちる原因の多くは、申し込む前に確かめれば防げます。申込条件4つと審査に落ちる人の5つの特徴を確かめ、審査に通過するためにできる7つのことから取り組みましょう。
理由1:金利が低いカードローンほど審査は慎重になる
金利が低いカードローンほど、銀行は貸す相手を慎重に選びます。三井住友銀行カードローンの金利は年1.5〜14.5%です。(※2026年9月時点)上限は年14.5%で、大手消費者金融の上限(年17.9〜18.0%)より低く設定されています。
※大手消費者金融の数値は、アコム(年17.9%。2026年1月6日以降の契約)とプロミス(年18.0%)の上限金利です。
※参考:アコム「カードローンの貸付条件」、プロミス「お利息(金利・年利)の計算方法」
2017年には全国銀行協会が申し合わせを行いました。各行は、年収に対する借入額の比率を意識した審査態勢の整備に努めることになっています。
理由2:三井住友銀行と保証会社の2社が審査する
審査するのは、三井住友銀行と保証会社の2社です。契約に進めるのは2社とも基準を満たしたときです。
理由3:申込条件を4つとも満たす必要がある
三井住友銀行カードローンに申し込めるのは、4つの申込条件をすべて満たした人だけです。三井住友銀行は、申込条件を次のように定めています。
お申込時満20歳以上満69歳以下の方。
原則安定したご収入のある方。(年金収入のみの方はご利用いただけません)
当行指定の保証会社(SMBCコンシューマーファイナンス株式会社)の保証を受けられる方。
お使いみちが事業性資金以外の方。
※引用:三井住友銀行「お申込方法・審査について」
1つ目は、申込時の年齢が満20歳以上満69歳以下であることです。
| 銀行 | 申込年齢 |
|---|---|
| 三井住友銀行 | 満20歳以上満69歳以下 |
| みずほ銀行 | 契約時に満20歳以上66歳未満 |
| 楽天銀行 | 20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下) |
満69歳という上限は、3行のなかで一番高い数字です。年齢を理由に他行で断られた人でも、申し込める場合があります。
2つ目は、安定した収入があることです。収入が年金だけの人は申し込めません。
3つ目は、保証会社のSMBCコンシューマーファイナンスの保証を受けられることです。
4つ目は、使い道が事業性資金以外であることです。
お使いみち/原則自由(ただし、事業性資金にはご利用いただけません)。
※引用:三井住友銀行「カードローン」
仕入れや設備投資には使えませんが、個人事業主でも生活費として借りるなら条件に当てはまります。
そもそも保証会社とは|審査での役割
保証会社は、三井住友銀行とは別に審査をおこない、返済できなくなったときに代わりに返済する会社です。三井住友銀行カードローンの保証会社は、SMBCコンシューマーファイナンス株式会社です。返済を肩代わりする会社がいるので、連帯保証人も保証料もいりません。
ただし、代わりに返済されても借金がなくなるわけではありません。返す相手が三井住友銀行から保証会社に変わるだけで、返済の義務は残ります。
審査でチェックされる3つの項目
カードローンの審査で一般的に見られるのは、次の3つです。なお、三井住友銀行が審査で何を見ているかは公表されていません。
項目1:本人属性|年収・雇用形態・勤続年数・年齢
カードローン会社は、収入・働き方・勤続年数・年齢の4つを見ます。勤続年数とは、いまの勤務先で働いている期間のことです。長く働いているほど、これからも収入が続くと見られます。
三井住友銀行は、年収や勤続年数がいくつ以上なら通るという基準を公表していません。雇用形態も申込条件では問われていないので、公式が数字で示しているのは申込時の年齢だけです。
| 年代 | 構成比 |
|---|---|
| 20代 | 25.1% |
| 30代 | 25.5% |
| 40代 | 23.0% |
| 50代 | 19.2% |
| 60代 | 7.2% |
契約者の73.6%は20代から40代ですが、50代・60代も合わせて26.4%が契約しています。申込条件の満69歳以下に収まっていれば、年代そのもので対象から外れることはありません。
項目2:信用情報|延滞や債務整理の記録
過去の返済でトラブルがあると記録が残るので、審査に影響します。信用情報とは、ローンやクレジットカードの利用と返済の履歴です。記録として残るのは、主に次の3つです。
- 返済の延滞
- 代位弁済(返せなくなって保証会社が代わりに返済すること)
- 債務整理(任意整理・個人再生・自己破産といった、借金を減らす手続き)
延滞の記録は契約終了後5年、任意整理や破産の記録は5〜7年残ります。
項目3:他社借入|残高と件数の両方が見られる
見られるのは、いくら借りているかと、何社から借りているかの両方です。同じ50万円でも、1社から借りている場合と3社から借りている場合では見え方が変わります。借入先が多いほど、返済できるかを厳しく見られるためです。
金額の上限は、借入先によって違います。消費者金融などの貸金業者は貸金業法の総量規制を受けるため、年収の3分の1を超えて借りられません。
銀行のカードローンに、法律で決まった上限はありません。ただし、全国銀行協会の申し合わせにより、各行は年収に対する借入額の比率を意識した審査に努めています。
三井住友銀行カードローンの審査に落ちる人の5つの特徴
落ちる原因の多くは、次の5つに当てはまります。
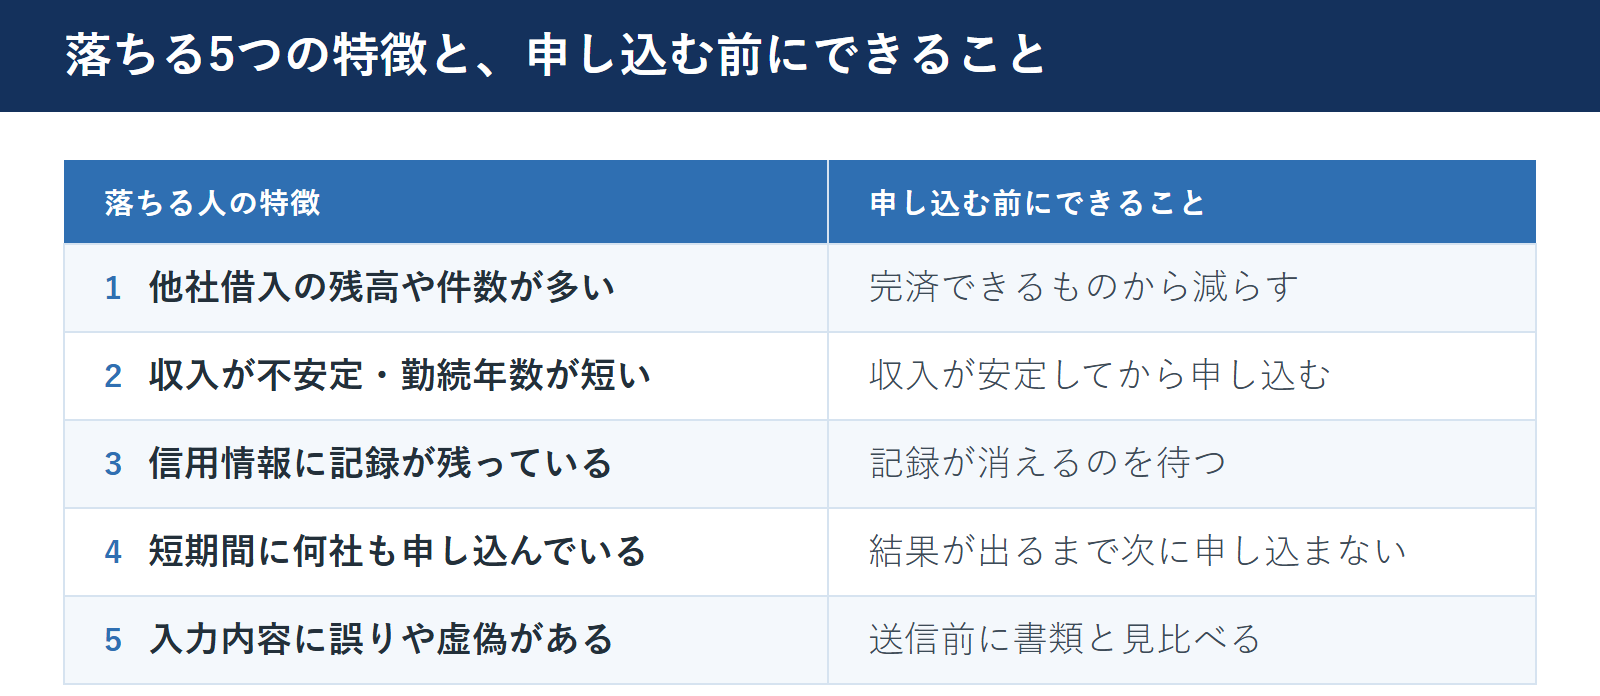
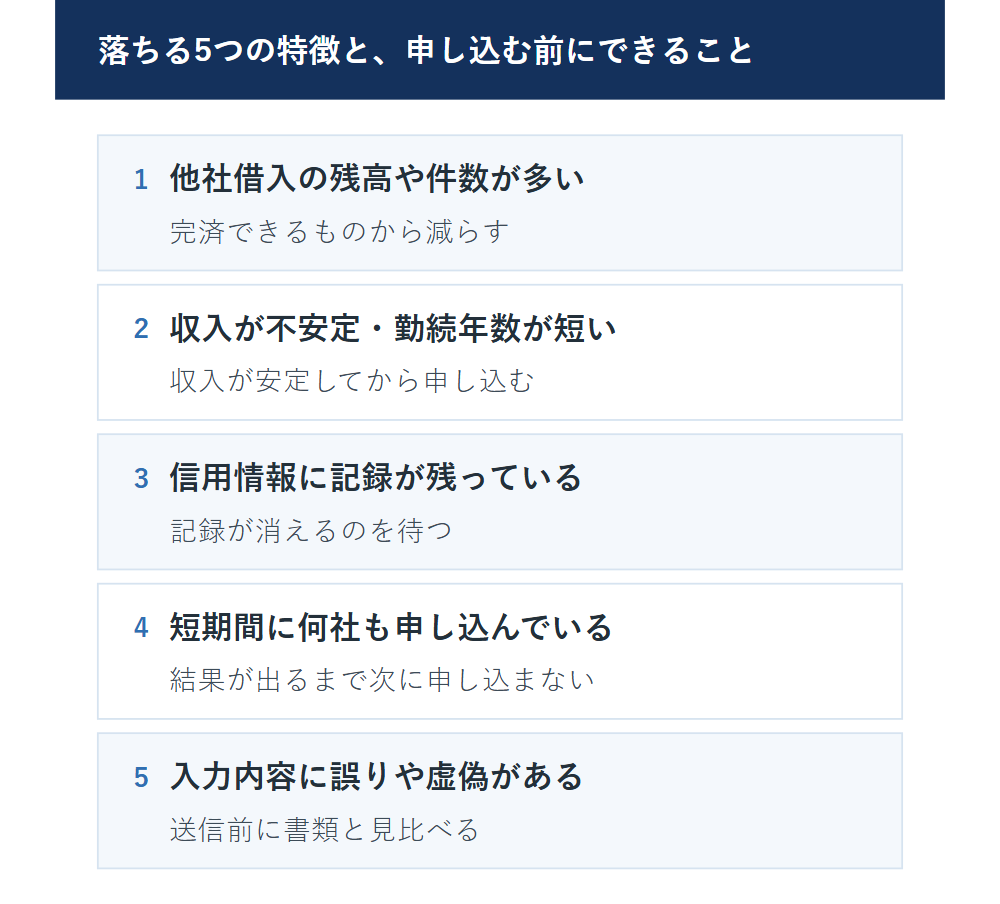
5つとも申し込む前に自分で直せる内容です。
特徴1:他社借入の残高や件数が多い
他社の残高が多いほど、また借入の件数が多いほど不利です。三井住友銀行は、次のように案内しています。
当行にカードローンのご契約があるお客さまは、「三井住友銀行 カードローン」をお申し込みいただけない場合があります。
※引用:三井住友銀行「カードローン」
すでに三井住友銀行でカードローンを契約している人は、申し込めない場合があります。
特徴2:収入が不安定・勤続年数が短い
カードローン会社は、毎月の収入が安定しているかを見ます。不利になりやすいのは、転職した直後や、月ごとの収入の差が大きい働き方です。
ただし、雇用形態そのものが理由で落ちるわけではありません。申込条件は「原則安定したご収入のある方」なので、パート・アルバイトでも毎月の収入があれば申し込めます。勤続年数が何年あれば通るのかも、三井住友銀行は公表していません。
特徴3:信用情報に延滞や債務整理の記録がある
延滞や債務整理の記録が残っている間は、審査に通りにくくなります。記録が消えるのを待ってから申し込むという判断も可能です。
返済が苦しくて借入を考えている場合は、借りる前に専門家へ相談する方法もあります。
関連記事:カードローンの債務整理に強い弁護士・司法書士を探す
特徴4:短期間に何社も申し込んでいる
申込の記録が残るのは、申し込んだ日から約6か月間です。同じ時期に何社も申し込むと、審査で警戒されやすくなります。1社ずつ、結果が出てから次に進みましょう。
特徴5:入力内容に誤りや虚偽がある
勤務先や年収を1つでも間違えて入力すると、確認が取れずに不利になります。間違えやすいのは、勤務先の名称を通称で書く、引っ越し前の住所のまま申し込む、といったケースです。
送信する前に、手元の書類と見比べて確かめましょう。
審査に通過するためにできる7つのこと
申し込む前に自分でできることが7つあります。
全部やる必要はありません。自分に当てはまるものから手をつけましょう。
対策1:申し込む前に10秒診断で目安を確かめる
公式サイトの「お借り入れ10秒診断」に年齢・年収・他社借入額を入力すると、その場で結果が出ます。分かるのは申し込めるかどうかの目安だけで、審査の結果ではありません。
「可能」と出ても審査で落ちることはあるので、目安として使いましょう。
対策2:希望額は50万円以下に抑える
年収が確認できる書類の準備を求められるのは、50万円を超えて申し込むときです。
50万円を超えるお申込には、ご本人さまのご年収が確認できる書類をご準備ください。
※引用:三井住友銀行「お申込方法・審査について」
50万円以下で申し込めば、源泉徴収票などを先に探しておく手間が省けます。
10万円あれば足りるなら、10万円で申し込みましょう。
対策3:他社借入を減らしてから申し込む
他社借入を減らしてから申し込むと、審査で見られる残高と件数の両方が減ります。完済できる少額のものから先に返すと、それだけで借入先が1つ減ります。
対策4:申込前に自分の信用情報を確認する
自分の記録は、3つの信用情報機関で取り寄せられます。
| 機関 | 開示の方法 | 手数料 |
|---|---|---|
| CIC | インターネット | 500円 |
| JICC(日本信用情報機構) | スマートフォンアプリ | 700円 |
| 全国銀行個人信用情報センター | インターネット | 800円 |
記録が消える時期が分かると、申し込むタイミングも決められます。
対策5:指定の3種類から本人確認書類を用意する
三井住友銀行カードローンの本人確認書類は、次の3種類のいずれかです。
- 運転免許証
- 個人番号カード(マイナンバーカード)
- パスポート
別途、ほかの本人確認書類が必要になる場合もあります。3種類のどれも持っていない場合の問い合わせ先は、カードローンプラザ(0120-923-923)です。
2020年2月4日以降に申請されたパスポートには、所持人記入欄がありません。所持人記入欄がないパスポートは、現住所が記載されている書類をあわせて提出します。
対策6:勤務先の電話番号を正しく入力する
勤務先の電話番号が間違っていると、申込が取り下げになる場合があります。三井住友銀行のカードローンのページには、次の注意書きがあります。
お勤め先等へお電話にてお申込のご確認をさせていただく場合があります。また、ご連絡がとれなかった場合は、お申込を取り下げさせていただく場合もあります。
※引用:三井住友銀行「カードローン」
申し込む前に、入力する勤務先の電話番号が合っているかを確かめましょう。
対策7:結果が出るまで他社に申し込まない
同時に何社も申し込むと不利になります。1社目の結果が出てから次に申し込むのが基本です。待っている間に本人確認書類をそろえておけば、結果が出た後の手続きが早く終わります。
【口コミ・体験談】三井住友銀行カードローンを借りた人の声
実際に三井住友銀行カードローンを借りた人にアンケートを取りました。掲載した3人は、いずれも審査に通って借りられたと答えています。
- 調査対象:三井住友銀行カードローンを利用したことがある人
- 調査方法:インターネットによるアンケート(クラウドワークス経由)
- 調査期間:2026年8月5日〜8月19日、2026年9月1日〜9月15日
- 回答数:20件
- 調査主体:自社調べ
50代・会社員|生活費のために借りて当日中に借りられた
年収400〜500万円の会社員が、Webからの申込で当日中に借りられた例です。
| 当時の年収 | 借りた金額 | 申込方法 | 申込から借入まで |
|---|---|---|---|
| 400〜500万円 | 30〜50万円 | Web | 当日中 |
良かった点|大手銀行の安心感があり、Webだけで完結しました。審査も比較的早く、コンビニのATMで借りられて、返済も口座振替なので手間がかかりませんでした。
不満だった点|利息の負担はそれなりにありました。在籍確認の電話があった点は、人によっては気になると思います。ATM手数料がかかる場合がある点も少し不満でした。
知っておけばよかったこと|銀行だからといって金利が低いとは言い切れません。ATM手数料のような細かいコストも含めて考えて、早めに繰上返済すればよかったです。
50代・男性・会社員・年収400万円台・借入ははじめて
30代・会社員|口座があったのでアプリだけで申し込めた
普段から口座を使っていたので、アプリだけで申込が終わった例です。
| 当時の年収 | 借りた金額 | 申込方法 | 申込から借入まで |
|---|---|---|---|
| 300〜400万円 | 10〜30万円 | アプリ | 翌日 |
良かった点|資格取得スクールの費用に使いました。普段から三井住友銀行の口座を使っていたので、SMBCダイレクトから簡単に申し込めました。消費者金融と比べて金利が低く、中長期の返済でも利息の負担を抑えられました。
不満だった点|即日融資に対応している消費者金融と比べると、丸1日かかりました。初回無利息のサービスがないので、数日で返すような使い方だと得をしません。
知っておけばよかったこと|口座と連携しておけば、アプリで残高の確認から追加の借入・返済まで完結します。
30代・女性・会社員・年収300万円台・他社の利用あり
30代・専業主婦|10万円未満を借りて負担なく返せた
10万円未満の借入で、申込から当日中に借りられた例です。
| 当時の年収 | 借りた金額 | 申込方法 | 申込から借入まで |
|---|---|---|---|
| 200〜300万円 | 10万円未満 | アプリ | 当日中 |
良かった点|借りた金額が少なかったので、負担なく借りて返せました。手続きがネットで早く終わりました。
不満だった点|金利が高いのかどうかが分かりませんでした。
知っておけばよかったこと|他行と比較せずに、一番よく使っている三井住友銀行で借りました。他行のほうが安かったかもしれません。
30代・女性・専業主婦・年収200万円台・借入ははじめて
※職業は回答のまま記載しています。三井住友銀行は、専業主婦(主夫)の申込について公式サイトに記載していません。
3人とも、不満には金利や利息に関わることを挙げています。
審査に落ちたときにやるべき3つのこと
落ちても、次にできることがあります。
3つとも順にやるものではありません。急いでいないなら1、普段使っている銀行があるなら2、再申込まで待てないなら3を選びます。
三井住友銀行は「審査内容につきましてはお答えいたしかねます」と公表しています。落ちた理由は教えてもらえないので、当てはまる特徴を自分で探して、直してから次に進みましょう。
※引用:三井住友銀行「お申込方法・審査について」
対処1:6か月あけてから再申込する
申込の記録は信用情報機関に約6か月残るため、間をあけてから申し込むのが基本です。落ちたときと同じ状態のまま申し込み直しても、結果は変わりません。6か月の間にできるのは、他社の借入を減らすことと、信用情報を開示して記録を確認することです。
対処2:普段使っている別の銀行で申し込む
給与の受取や公共料金の引き落としに使っている銀行があるなら、そこも選択肢です。審査の基準は銀行ごとに違うので、三井住友銀行に落ちても、別の銀行で通る場合があります。
対処3:再申込まで待てないなら消費者金融も選択肢になる
6か月待たずにすぐお金が必要なら、消費者金融も選択肢です。金利は銀行より高くなるので、借りる額は必要な分だけにしましょう。
どの会社も審査をするので、「審査なし」「誰でも借りられる」とうたう業者は、候補に入れないことが大切です。
三井住友銀行カードローンの審査の流れ
パソコン・スマートフォンから申し込む場合、利用開始までは4つのステップです。ローン契約機や電話から申し込む場合もステップは4つですが、カードを受け取る順番や方法が変わります。
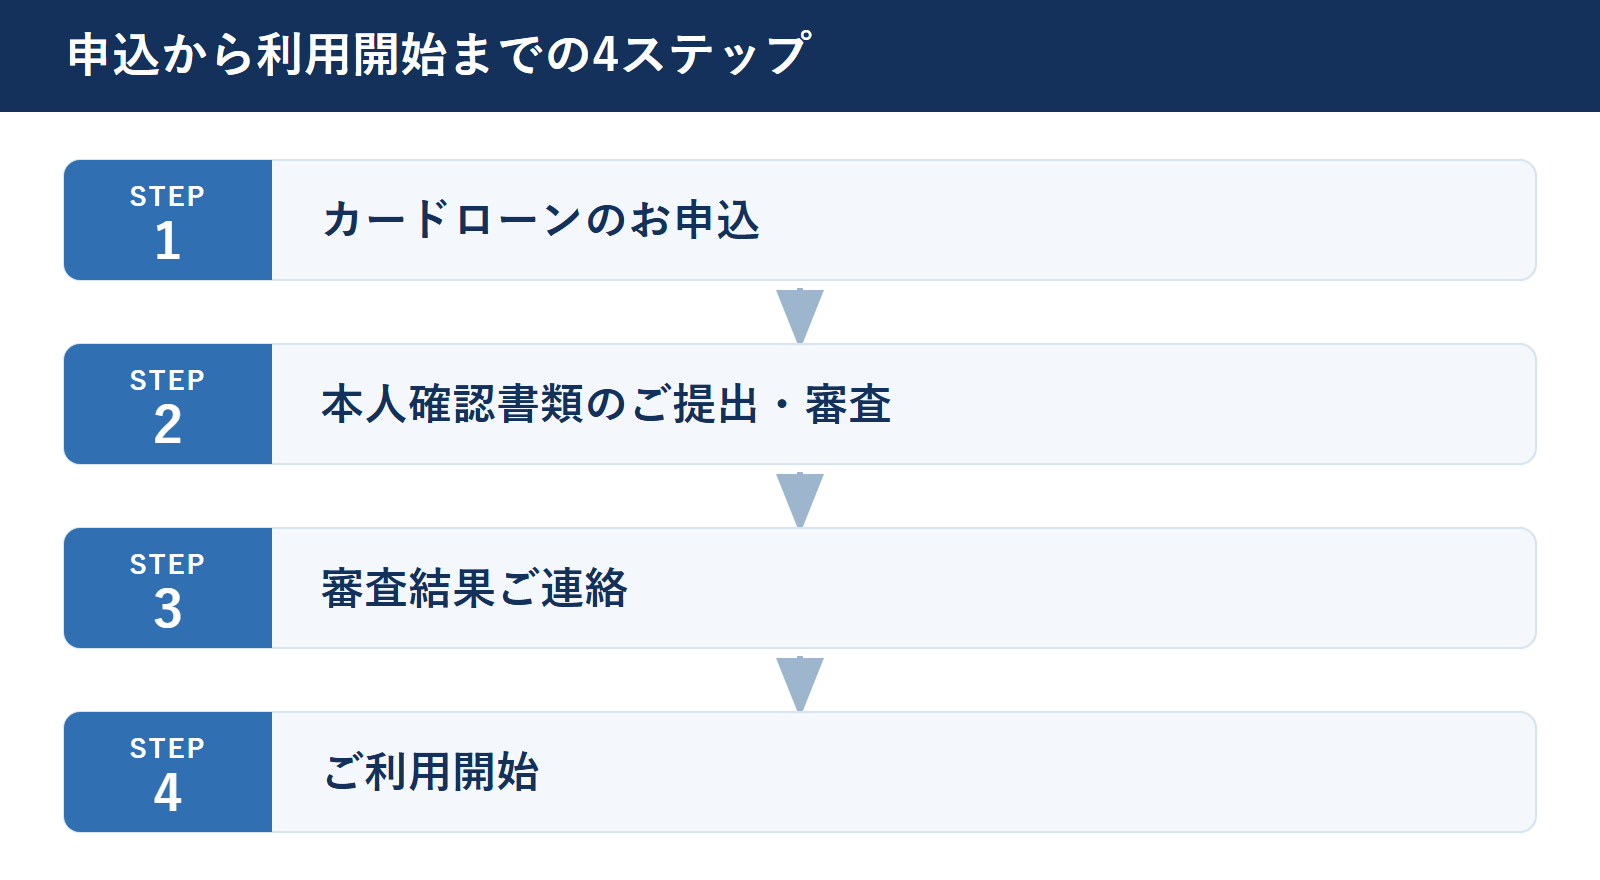
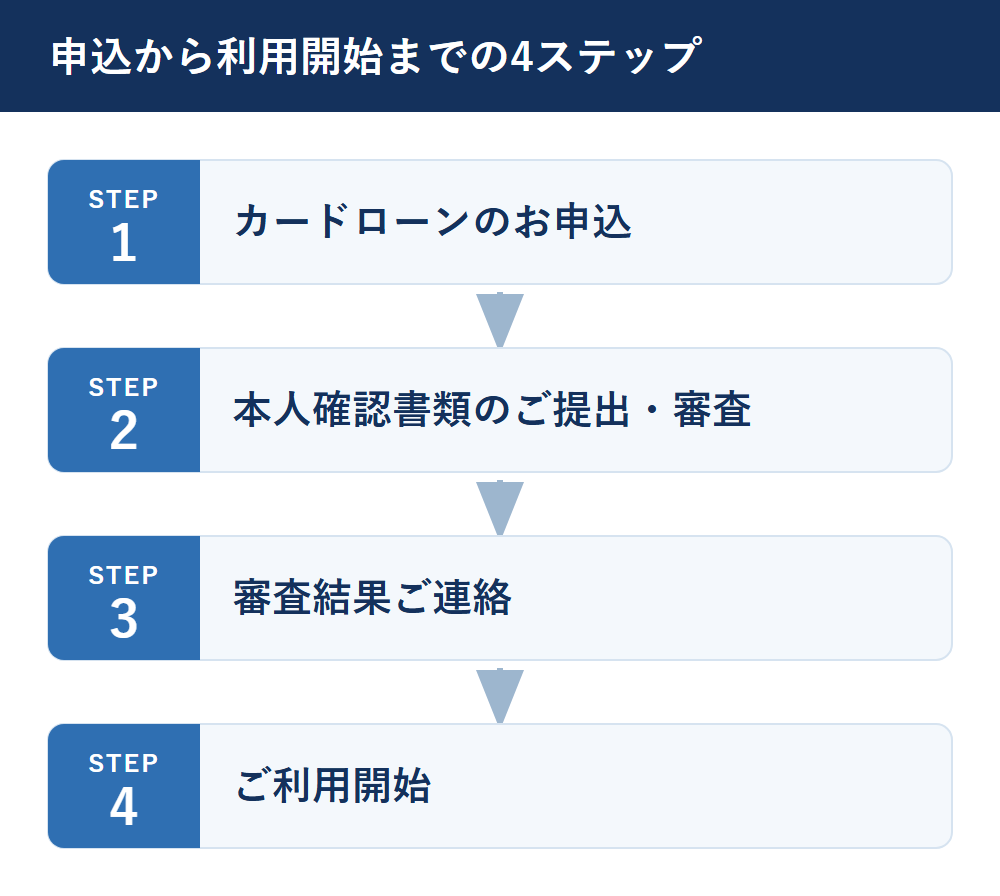
STEP1 カードローンのお申込
パソコンやスマートフォンから申し込みます。入力するのは氏名・年収・勤務先・希望する利用限度額などです。ローン契約機や電話からも申し込めます。
STEP2 本人確認書類のご提出・審査
提出できる書類について、三井住友銀行は次のように案内しています。
下記の本人確認書類いずれかをご提出ください。
- 運転免許証
- 個人番号カード
- パスポート
別途、他の本人確認書類等が必要となる場合がございます。
各種健康保険証等、上記以外の本人確認書類については、カードローンプラザ(0120-923-923)までお問い合わせください。
※引用:三井住友銀行「お申込方法・審査について」
希望する利用限度額が50万円を超える場合は、年収が確認できる書類も必要です。書類はWebの書類提出サービスから出せるほか、郵送やローン契約機からも提出できます。
STEP3 審査結果ご連絡
審査結果は、本人確認書類を出した後最短で当日に届きます。(※申込の受付時間などにより、審査結果の連絡が翌営業日以降になる場合があります)(※審査結果の連絡時間は9:00〜20:00。2026年9月時点)
三井住友銀行の案内は次のとおりです。
正式な審査結果のご連絡は、本人確認書類をご提出いただいた後、最短で当日となります。
※引用:三井住友銀行「お申込方法・審査について」
審査結果が届くのは、申込時に入力した電話番号かメールアドレスです。進み具合は、公式サイトの審査マイページで確認できます。
STEP4 ご利用開始
普通預金口座を持っている人は、手元のキャッシュカードでそのまま借り入れできます。口座がない場合は、ローン契約機か郵送でローン専用カードを受け取ります。
三井住友銀行カードローンの審査によくある質問(FAQ)
数値はいずれも公式サイトの表記に基づきます。(※2026年9月時点)
三井住友銀行カードローンの審査は土日や祝日でも進む?
インターネットからの申込は土日・祝日も24時間できますが、審査結果の連絡は遅くなります。申込や審査が土日にかかる場合の連絡は3日〜5日後で、祝日も時間がかかります。
審査結果の連絡時間は9:00〜20:00(12月31日〜1月3日を除く)です。ローン契約機の受付時間は9:00〜18:00です。
契約後に三井住友銀行カードローンの限度額を増やせる?
増額の申込はできますが、希望どおりに増えるとは限りません。申し込むたびに改めて審査を受ける必要があります。
増額は、カードローンアプリかSMBCダイレクトの「ご契約極度額変更」ボタンから申し込めます。ボタンが表示されない場合は電話で受け付けていて、本支店のローン契約機でも手続きできます。
働いていない期間も三井住友銀行カードローンに申し込める?
申し込めません。申込条件が「原則安定したご収入のある方」なので、収入がない期間は対象外です。退職して次の職場が決まっていない時期は、収入が戻ってから申し込みましょう。
専業主婦は三井住友銀行カードローンを利用できる?
本人に収入がない専業主婦(主夫)は、申し込めません。申込条件が「原則安定したご収入のある方」なので、本人に安定した収入があることが前提です。パートなどで本人に安定した収入があれば、条件を満たします。
収入の条件に当てはまるか迷うときは、カードローンプラザ(0120-923-923)で確認できます。
紹介業者を通して三井住友銀行カードローンに申し込める?
申し込めません。三井住友銀行は、紹介業者がかかわる申込を受け付けていません。申し込めないケースとして挙げられているのは、次の4つです。
- ローン会社を紹介して手数料をとる業者または個人を通じてのお申込
- 名義貸しの借入を誘導して、手数料を渡す業者または個人を通じてのお申込
- 不当な物品販売を行う悪質なマルチ商法に関係する業者または個人を通じてのお申込
- 第三者によりローンの借入を強要されたお申込
※引用:三井住友銀行「カードローン」
「審査に通してあげる」と持ちかけてくる業者に、手数料を払ってはいけません。
まとめ|三井住友銀行カードローンの審査は甘くない
三井住友銀行カードローンの審査は甘くありません。三井住友銀行と保証会社の2社が審査し、申込条件も4つあるためです。ただし、落ちる原因の多くは申し込み方で直せるものです。
- 他社借入の残高や件数が多い
- 収入が不安定・勤続年数が短い
- 信用情報に延滞や債務整理の記録がある
- 短期間に何社も申し込んでいる
- 入力内容に誤りや虚偽がある
- 申し込む前に10秒診断で目安を確かめる
- 希望額は50万円以下に抑える
- 他社借入を減らしてから申し込む
- 申込前に自分の信用情報を確認する
- 指定の3種類から本人確認書類を用意する
- 勤務先の電話番号を正しく入力する
- 結果が出るまで他社に申し込まない
申し込む前に、10秒診断で目安を確かめましょう。心当たりのある特徴を直してから申し込めば、結果は変わってきます。