LINEポケットマネーの審査は厳しいのでしょうか。
LINEアプリだけで申込みが完結するぶん、ラインポケットマネーは審査も甘い、ゆるいのではと考える人もいるはずです。
結論として、LINEだから審査が甘いとはいえません。LINEスコアの点数だけで結果が決まるわけではなく、信用情報の照会も含めて総合的に判断されます。
とはいえ、申込む前に整えられる項目はあります。自分の信用情報や他社からの借入れ状況を把握しておけば、見直すべき点がわかります。
2026年3月末時点で、累計申込件数は300万人を突破しています。
この記事では、審査基準と落ちる人の特徴、通過の可能性を高めるコツ、落ちてしまった場合の選択肢までを解説します。
出典:LINE Credit「LINEポケットマネー、累計貸付実行額3,000億円・累計申込件数300万人を突破」
【結論】LINEポケットマネーの審査は甘くない|厳しいといわれる3つの理由
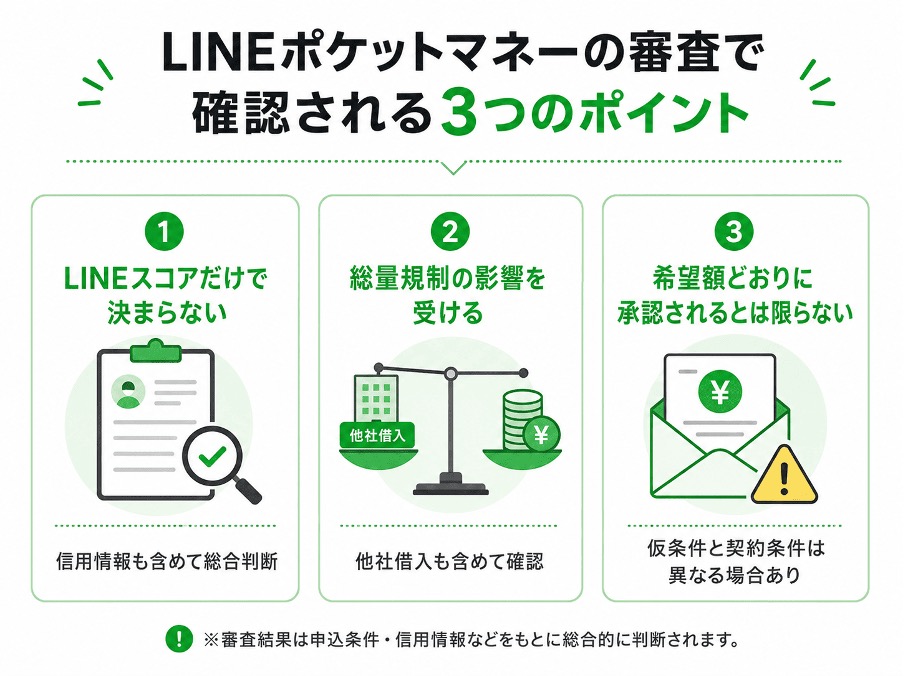
LINEポケットマネーの審査は、LINEスコアだけで決まるものではありません。
信用情報の照会も含めて総合的に判断されるため、LINEのサービスだから甘い、とはいえない仕組みです。
甘いとはいえない理由は3つあります。まずは、いまの自分の状態を確認してください。
| 申込みを進めてよい人 | 条件を整えてからが現実的な人 |
| 安定かつ継続した収入がある 貸金業者からの借入残高が年収の3分の1に達していない 勤務先や年収、他社借入額を書類どおりに申告できる 返済の遅れなく取引できている 直近に他社へ申し込んでいない | 収入が不安定、または申込時点で収入がない 貸金業者からの借入れの件数と残高が多い 他社借入れの件数と残高を把握できていない 延滞や債務整理の記録が残っている可能性がある 短期間の申込履歴が信用情報に残っている |
理由1:LINEスコアだけで審査結果が決まるわけではない
LINEスコアは審査材料のひとつです。
申込みを受けたあとには、指定信用情報機関に登録された個人信用情報の照会も行われます。
スコアが高く出ていても、信用情報の内容や申告された収入の状況によっては、希望どおりの結果にならないことがあります。
スコアの点数だけで申込みの可否を判断することはできません。点数は判断材料の一部で、返済能力に関する情報を含めて審査されます。
出典:LINEポケットマネー公式「審査はどのように行われるの?」
理由2:他社借入れを含めて総量規制の影響を受ける
貸金業者からの借入残高の合計が年収の3分の1を超える貸付けは、原則として受けられません。貸金業法の総量規制と呼ばれる仕組みで、LINEポケットマネーの借入れも対象に含まれます。
判定に使われるのは、1社ごとの残高ではなく貸金業者からの借入れの合計額です。消費者金融やクレジットカードのキャッシングなどの残高も合算して判断されます。
年収の3分の1という数字は、LINEポケットマネー単体の限度額を意味するものではありません。
申込む前に、いま借りている会社と残高を一度書き出しておくと、無理のある金額での申込みを避けられます。
出典:金融庁「貸金業法のキホン」
出典:金融庁「貸金業法Q&A」
理由3:希望した限度額どおりに承認されるとは限らない
LINEスコアで表示される仮条件は、確定した契約条件ではありません。本審査の結果によって利用限度額や金利などの条件が変わる場合があり、利用できない場合もあると公式FAQが説明しています。
マイペースプランで契約した場合は、LINEスコアの点数によらず貸付利率が実質年率18.0%、利用限度額が3万円になります(※2026年8月時点)。
出典:LINEポケットマネー公式「LINEポケットマネーのプランについて」
LINEポケットマネーの審査基準と仕組み
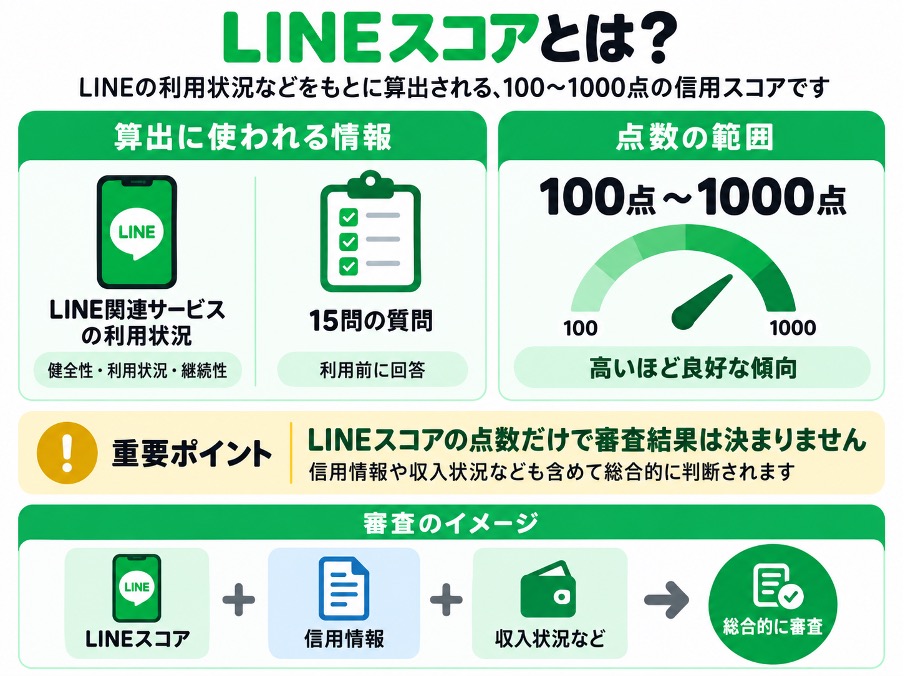
LINEポケットマネーの審査では、申込条件を満たしているかを確認したうえで、LINEスコアと信用情報をもとに返済能力が判断されます。
誰が審査するのか、どの条件を満たす必要があるのか、何を見られるのか。順に確認すると、自分に足りない要素がはっきりします。
審査を行うのはLINEヤフー・みずほ銀行・オリコが出資するLINE Credit
LINEポケットマネーの審査と貸付けを行うのは、LINE Credit株式会社です。LINEヤフーとみずほ銀行、オリエントコーポレーションの3社が共同出資しています。
同社の貸金業登録番号は東京都知事(3)第31721号、日本貸金業協会の会員番号は第006067号です。
加盟している指定信用情報機関は、株式会社日本信用情報機構(JICC)と株式会社シー・アイ・シー(CIC)の2社。申込みを受けた際は、加盟する機関に登録された情報を照会できる立場にあります。
審査では、従来の信用情報と、みずほ銀行・オリコが有する与信審査ノウハウ等に、LINEスコアで算出されたスコアを掛け合わせて判断されます。
しかし、LINE Credit株式会社は2026年8月18日に東京都から業務改善命令を受けました。
出典:LINE Credit株式会社
出典:LINE Credit「LINE Credit株式会社に対する業務改善命令の行政処分について」(※本セクションの数値と登録情報は2026年8月時点)
出典:LINEポケットマネー公式FAQ「LINEポケットマネーとは?」
出典:LINE Credit「無担保ローン『LINEポケットマネー』」
LINEポケットマネーの申込条件
申込みの入り口では、年齢、収入、居住要件などを満たしているか確認されます。申込条件を満たしていない場合は、LINEポケットマネーを利用できません。
| 年齢 | 新規契約時は満20歳から満65歳まで |
|---|---|
| 収入要件 | 安定かつ継続した収入の見込めること |
| 居住要件 | 日本国内在住であること |
| その他 | LINE Credit所定の条件を満たすこと |
| 貸付利率 | 実質年率3.0%〜18.0%※ |
| 契約極度額 | 3万円〜300万円※※ |
| 総量規制の対象 | 対象(貸金業者からの借入れに該当) |
| 必要書類 | 本人確認書類 |
| 申込時に収入証明書が必要になる条件 | 極度額が50万円を超える場合、または他の貸金業者からの借入分と合わせて100万円を超える場合 |
| 対象プラン | スタンダードプラン・マイペースプラン |
※※スタンダードプランの新規契約時の利用限度額は最大50万円です。契約後に増額して55万円以上になった場合は、プレミアムプランが適用されます(※2026年8月時点)。
学生や主婦(主夫)でも、アルバイトなどで安定した収入があれば申込みできます。収入証明書は、増額を申請する場合などにも提出を求められることがあります。
出典:LINE Credit「無担保ローン『LINEポケットマネー』」
出典:LINEポケットマネー公式「お申込に必要な書類」
出典:LINE Credit「プランとは何ですか?」
LINEスコアとは?点数の算出に使われる項目
算出に使われるのは、LINE関連サービス上の行動傾向と、利用開始前に回答する15問の質問への回答です。
審査を通過する目安の点数は公表されていません。何点あれば通る、という基準を外部から示すことはできず、点数だけで結果を判断できません。
インターネット上には、友だちの数やトーク量が点数に影響するといった説明も見られます。ただし、LINEスコア公式では、友だちとのトークや通話の内容は暗号化されており、スコアの算出には利用しないと説明しています。
出典:LINE Credit株式会社
出典:LINEスコア公式ページ
信用情報で確認される主な3つの情報
信用情報機関に登録されているのは、大きく分けて返済や支払いの状況と、契約や借入れの状況、そして申込みの情報です。
| 信用情報で確認される主な情報 | 登録される内容の例 | 審査との関係 |
| 返済・支払いの状況 | 入金状況、延滞など | 期日どおりに返済できているかを確認する材料になる |
|---|---|---|
| 契約・借入れの状況 | 契約先、契約額、借入残高など | 現在の借入状況や返済負担を確認する材料になる |
| 申込みの情報 | 信用情報を照会した会社、照会日など | 短期間の申込状況などを確認する材料になる |
出典:JICC「信用情報の内容と登録期間」
※2026年8月時点
申込みの情報は、加盟する会社が信用情報を照会した事実として登録されます。CICは照会日から6か月間、JICCは申込みに関する情報を照会日から6か月以内としています。
登録期間や項目は機関ごとに異なります。自分の記録がどうなっているかは、開示請求で確認できます。信用情報に不安がある場合でも、返済が難しい状況を抱えたまま借入れを増やす前に、相談できる窓口があります。
LINEポケットマネーの審査に落ちる人の5つの特徴
LINEポケットマネーは、審査に落ちる具体的な条件を公表していません。それでも、申込条件と信用情報の仕組みから、確認しておきたい要素は整理できます。
5つのうち、申込条件そのものに関わるのは収入の要素です。残りは、返済能力の判断材料として確認される情報にあたります。
特徴1:信用情報に延滞や債務整理の記録が残っている
返済の延滞や債務整理に関する情報は、信用情報機関に一定期間登録されます。LINEポケットマネー公式でも、他社で返済が長期間滞っている場合などは、ルールベース審査で融資を断るケースがあるとしています。
CICでは、延滞や保証履行、破産などが登録対象です。JICCにも、延滞や債務整理などの取引事実が登録されます。ただし、登録期間は情報の種類や契約時期によって異なるため、一律ではありません。
信用情報は審査における判断材料の一つです。そのため、記録の内容だけを見て、審査に通るかどうかを予測することはできません。
出典:CIC「CICが保有する信用情報」
出典:JICC「信用情報の内容と登録期間」
※2026年8月時点
特徴2:他社からの借入れ件数・金額が多い
貸金業者からの借入残高は、信用情報の照会によって確認されます。
件数についても、契約ごとに信用情報へ登録されます。ただし、契約件数だけでは返済負担を判断できません。残高や毎月の返済額とあわせて確認する必要があります。
何件までなら通る、という基準は公表されていません。申込み前に確認しておきたいのは、いまの返済額の合計と収入のバランスです。
特徴3:収入が不安定、または申込時点で収入がない
申込条件に「安定かつ継続した収入の見込めること」が含まれます。仕事を離れていて収入がない、いわゆる無職の状態では、条件を満たしません。
アルバイトやパートでも、継続した収入があれば申込みの対象です。学生や主婦(主夫)が対象から外れるわけではありません。
収入が安定していない時期は、まず申込条件を満たしているか確認してください。急ぎでなければ、安定かつ継続した収入を見込める状態になってから申し込む選択肢もあります。
特徴4:申込内容に入力ミスや事実と異なる記載がある
勤務先や年収、他社借入額などの申告内容は審査に用いられ、必要に応じて提出書類や信用情報も確認されます。入力ミスや事実と異なる記載を避け、正確な情報を入力してください。
ミスが起きやすいのは、転職直後の勤務先や勤続年数の欄です。入社日を基準に、いまの勤務先の情報を書きます。
他社借入額も間違えやすい項目です。記憶で入力せず、各社のアプリや明細で残高を確認してから入力してください。
特徴5:短期間に複数社へ申し込んでいる
ローンなどへ申し込むと、申込みに関する情報が信用情報機関に一定期間登録されます。短期間に複数社へ申し込んだ場合は、その分の申込情報が記録に残ることになります。
ただし、LINEポケットマネーが申込件数をどのように審査へ反映しているかは公表していません。そのため、「何社以上なら審査に不利になる」といった判断はできません。
複数社へ同時に申し込むのではなく、借入れが本当に必要かを確認したうえで、申込先を慎重に検討しましょう。
LINEポケットマネーの審査を受けた人の口コミ
ここまでは、公式に公表されている情報をもとに審査の仕組みを見てきました。
実際に申し込んだ人の投稿も確認します。審査に通った人・落ちた人がどのような状況だったのか、投稿内容から確認してみましょう。
まずはYahoo!知恵袋から審査に通った人2件、落ちた人2件の計4件を紹介します。
個人の投稿なので、申込時期や本人の状況は人によって異なります。なお、同じ条件で申し込んでも同じ結果になるとは限りません。
審査に通った人の口コミ
通過を報告する投稿では、契約できた枠の金額に触れているものがあります。
5万円の枠で申し込み、審査に通過したという投稿です。
先週、LINEポケットマネーを申込5万の枠で審査に通過しました。
今朝、ポケットマネーから「特別なご案内」が届き50万まで増枠が可能ときました。ヘルプなどを見ると「利用限度額の引き上げ申込が可能です」が表示されると記載がありましたが今回ポケットマネーの画面を見ると「50万まで増枠の申込が可能です」と表示されていました。
仕様が変わっただけでしょうか?
5万の審査が通った時に一旦全て借入を行い1000円だけ戻しました。初めの返済日が来月なのですが、今月から少しずつ随時返済していこうと思っています。
出典:Yahoo!知恵袋 2021年11月6日投稿
50万は必要ないのですが、もし何かあったときのために限度額20万は欲しいなと思っているのですが、今はまだ増額の申込しないほうがいいでしょうか?
他に、ローンの借入はありません。
CICは携帯分割で5年以上前に異動がありますが、時効手続き中です。
※2026年8月27日時点
この投稿では、CICに過去の異動情報があると自己申告する一方、他のローン借入れはない状態でLINEポケットマネーの5万円枠の審査に通過し、その後50万円までの増額案内が表示されたと述べています。
また、10万円の枠で契約できたという投稿もあります。
私はものすごくブラックなのですが、LINEポケットマネーの審査に通って10万円の枠を貰いました!
なぜだと思いますか?
クレジットも作れないし、消費者金融のローンも通らないのですが。
事故破産はしてないですが、アコム、アイフル、オリコクレジットを長期滞納してます。
こんな私でも他に借りれる所あるのですかね?
誰か教えてください!
LINEポケットマネーの審査通った後に、プロミス、オリコを審査出したら落ちました!
出典:Yahoo!知恵袋 2022年1月30日投稿
※2026年8月27日時点
この投稿では、複数社で長期滞納があると自己申告し、LINEポケットマネーでは10万円の枠で審査に通った一方、その後申し込んだプロミスとオリコでは審査に落ちたと述べています。
利用限度額は審査によって決まります。
LINEスコアで表示される仮条件は確定した契約条件ではなく、スタンダードプランの利用限度額は最大50万円です。申し込んだ金額がそのまま承認されるとは限りません。
審査に落ちた人の口コミ
落ちた側の投稿では、結果の連絡を受け取ったという報告が見られます。
過去に申し込んで否決の連絡を受けたという投稿です。
LINEポケットマネーについてです。
以前に申し込んで落ちています。
その際は審査申し込みすると否決と連絡が来たのですが、今回は否決の連絡ではなく収入証明の提出の連絡が来ました。
内容としては契約には収入証明がいりますので提出してくださいとあるのですが、これは審査通ったと思って良い野でしょうか?審査否決の場合は収入証明の提出もなく否決の連絡がくるのでしょうか?
出典:Yahoo!知恵袋 2023年1月11日投稿
※2026年8月27日時点
この投稿では、以前の申込みでは否決の連絡を受けたけれど、再申込みでは収入証明書の提出を求められ審査に通ったのか分からない状況だったと述べています。
また、繰り返し申し込んだという投稿もあります。(2023年3月投稿)
LINEポケットマネースタンダードに何度申し込みしても審査落ちだったのですが、先日久しぶりに申し込みしたら、マイペースプランに通りました。
出典:Yahoo!知恵袋 2023年3月14日投稿
3万円使い、まだ返済期日にはなっていませんが、マイペースプランを完済したらスタンダードの審査に通ると思いますか??
又、落ちたら再度マイペースプランに戻せますでしょうか?
せめて5万ほどの枠が欲しいのですが、マイペースプランを1度解約しないとスタンダードに申し込み出来ないので迷っています。
また、同じような経験のある方いらっしゃいますか?
※2026年8月27日時点
この投稿では、スタンダードプランの審査に複数回落ちた後、期間を空けて申し込んだ際にマイペースプランで契約できたと述べています。
LINEポケットマネーは融資を断るケースの一例を公表していますが、個別の審査結果について否決理由までは示していません。
信用情報が気になる場合は開示請求で内容を確認し、他社からの借入れがある場合は残高や返済状況を整理してから申込みを検討しましょう。返済が難しい状況では、新たな借入れを増やす前に相談窓口を利用する方法もあります。
LINEポケットマネーの審査通過の可能性を高める5つのコツ
審査の結果を保証する方法はありません。ただし、申込み前に自分で確認できる項目はあります。
5つとも申込み前に確認できる内容です。先に整理しておくと、入力や書類の確認漏れを防ぎやすくなります。
コツ1:信用情報を自分で開示して内容を確認する
CICは、スマートフォンからインターネット開示を申し込めます。初回開示にはマイナンバーカードとマイナPocketアプリが必要で、利用手数料は500円(税込)です。
JICCは、専用スマホアプリから開示を申し込めます。手数料は700円(税込)で、開示結果は通常1〜3日程度でアプリから受け取れます(※土日祝と年末年始を除く)。
確認したいのは、入金状況の記録と、契約が残っている会社、そして直近の申込履歴です。身に覚えのない記録があれば、各機関の窓口に問い合わせできます。
出典:CIC「インターネットで開示する」
出典:JICC「本人による開示申し込み(スマホ申込)」
コツ2:他社からの借入れ件数を整理する
借入先と残高を紙かメモに書き出します。会社名や残高、毎月の返済額、金利の4項目がそろえば、申込みの入力で迷いません。
返済できる分がある場合は、申込み前に完済すると借入残高を減らせます。完済しても契約が継続している間は契約情報が登録されるため、今後使わない契約は解約するかどうかも確認しておきましょう。
新たな借入れで別の借入れを返すと、返済負担が増えるおそれがあります。
コツ3:LINEスコアを診断して仮条件を確認する
LINEアプリのウォレットタブからLINEポケットマネーを開き、左上のメニューからLINEスコアへ進みます。年齢や職業などのライフスタイルに関する15問に回答すると、点数が算出されます。あわせて、貸付利率と利用可能額の仮条件が表示されます。
表示された仮条件は、確定した契約条件ではありません。点数を上げれば審査に通る、という関係でもありません。
仮条件で示された金額を見てから、次のコツ4で申し込む金額を決めます。
出典:LINEスコア公式ページ
出典:LINEポケットマネー公式「審査はどのように行われるの?」
コツ4:希望限度額を必要な額まで下げる
必要な金額を先に決めてから申し込みます。何に使うか、いつまでに返すかを書き出すと、必要額がはっきりします。
極度額などが一定額を超える場合は、収入証明書の提出が必要です。極度額が50万円を超える場合、または他の貸金業者からの借入分と合わせて100万円を超える場合が該当します。
希望限度額と実際に借りる金額は別ですが、必要額を超える希望限度額にする必要はありません。実際の借入額も、返済計画の範囲内に抑えましょう。
コツ5:必要書類を公式サイトの一覧と照合してから申し込む
申込みに必要なのは本人確認書類です。日本国籍の方と特別永住者は、運転免許証、運転経歴証明書、マイナンバーカード、特別永住者証明書のいずれかを用意します。
在留外国人の場合は在留カードを使い、在留資格が永住者であることが条件です。
収入証明書が必要になるのは、極度額が50万円を超える場合と、他の貸金業者からの借入分と合わせて100万円を超える場合です。増額を申請する場合などにも提出を求められることがあります。
収入証明書として使えるのは、源泉徴収票、直近2か月分の給与明細書、確定申告書、納税通知書や年金証書などです。
出典:LINEポケットマネー公式「お申込に必要な書類」
出典:LINEポケットマネー公式「Q.受付可能な収入証明書を教えてください。」
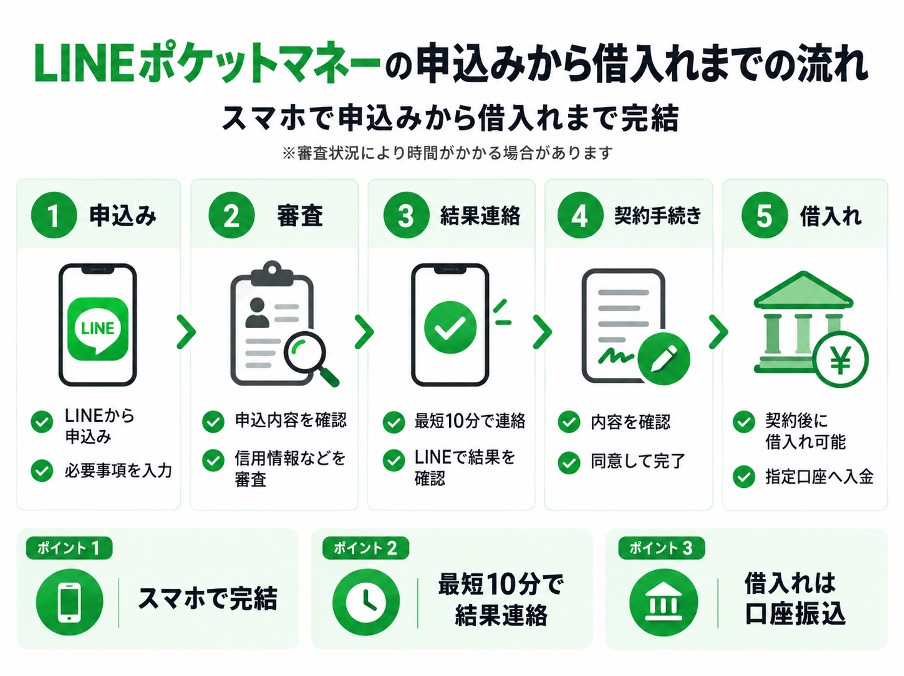
申込みから借入れまでの流れ
手続きは5つのステップに分かれます。各ステップで自分が何をするのかを、先に確認しておいてください。
申込み
LINEアプリからサービスを開き、氏名や勤務先、年収、他社借入額を入力
本人確認
指定の本人確認書類を撮影して提出
審査
入力内容と提出書類、信用情報をもとに審査が行われます。結果はLINEのトークで届く
契約
提示された利用限度額と貸付利率を確認し、契約手続きを進める
借入れ
金額を指定して申し込むと、指定した本人名義の銀行口座へ入金
LINEポケットマネー公式FAQでは、ほとんどの申込者が勤務先への電話確認なしで契約・借入れまで完了していると案内しています。
審査上必要な場合などは電話することがあり、その場合も会社名は名乗らず担当者の個人名で連絡するとしています。
出典:LINEポケットマネー公式サイト「お申込の流れ」
出典:LINEポケットマネー公式FAQ「自宅や勤務先へ確認(在籍確認)の電話がかかってきますか?」
審査に落ちた場合に検討したい選択肢
審査に通らなかった場合に取れる行動は3つあります。すぐに別の会社へ申し込む前に、順に確認してください。
短期間に申込みを重ねると、その分だけ申込履歴が信用情報に登録されます。すぐに次へ申し込まず、時間を置いて状況を確認する選択肢もあります。
選択肢1:期間を空けてから再度申し込む
再度申し込む場合も、申込みに関する情報は信用情報機関に一定期間登録されます。公式サイトでは、再申込みの回数や期間について明確な基準は確認できません。
再申込みを検討する前に、申込条件や信用情報など、自分で確認できる要素を見直しておきましょう。他社の借入残高や収入の状況、申告内容に誤りがないかを順に確認することが大切です。
翌日に申し込み直しても、申込条件や信用情報の内容がすぐに変わるとは限りません。審査に落ちた直後に繰り返し申し込むのではなく、状況を整理したうえで再申込みを検討してください。
出典:CIC「CICが保有する信用情報」
出典:JICC「信用情報の内容と登録期間」
選択肢2:マイペースプランの案内が届いた場合の考え方
マイペースプランの案内が届いた場合は、条件を確認したうえで利用するか判断しましょう。
マイペースプランの貸付利率は実質年率18.0%、利用限度額は3万円で、利息は借入れの翌日から発生します。一定の利用実績がある場合は、スタンダードプランへの変更を申し込めます。変更後の最高限度額は10万円です。
返済の見通しが立たない場合や使う予定がない場合は、契約しないという選択肢もあります。
出典:LINEポケットマネー公式「LINEポケットマネーのプランについて」
出典:LINEポケットマネー公式FAQ「マイペースプランからスタンダードプランへ変更できますか?」
選択肢3:相談窓口や他社のカードローンを検討する
すでに返済が苦しい場合や、返済のために新たな借入れを考えている場合は、別のカードローンへ申し込む前に相談窓口を利用してください。
| 日本貸金業協会の貸金業相談・ 紛争解決センター | 借入れや返済に関する相談を受け付けています |
|---|---|
| 法テラス | 借金に関する法制度や手続きの情報提供を行い、 条件を満たす場合は無料の法律相談を利用できます |
| ベンナビ債務整理 | 債務整理を扱う弁護士・法律事務所を探せるサイトで、 無料相談に対応する事務所も掲載しています |
一方、現在の返済に無理がなく、LINEポケットマネー以外のカードローンも比較したい場合は、実質年率の上限、無利息期間の有無、融資までの時間、申込条件を確認します。
「最短○分」といった融資時間は、申込時間帯や審査状況によって変わります。無利息期間にも各社で適用条件や起算日があるため、数字だけでなく条件まで確認してください。
出典:日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」
出典:法テラス「借金に関するよくある相談」
出典:ベンナビ債務整理
LINEポケットマネー以外におすすめのカードローン
LINEポケットマネーの審査に通らなかった場合でも、返済に無理がないのであれば、ほかのカードローンを検討する方法があります。
ここでは、アコム・アイフル・プロミスの3社について、それぞれの特徴や貸付条件を紹介します。申込条件やサービス内容を比較し、自分に合う借入先を検討する際の参考にしてください。
アコム|最短20分で融資可能
- 融資時間:インターネット申込みから審査完了・融資まで最短20分(注2)
- 無利息:初回契約日の翌日から30日間無利息(金利0円)(注1)
- 在籍確認:電話による勤務先への在籍確認は100%なし(公式FAQ)
アコムは、20歳から72歳までで本人に安定した収入がある方が申込みの対象です。
2026年1月6日以降の契約では、借入利率は実質年率2.4%〜17.9%、契約極度額は1万円〜800万円となっています。
電話による勤務先への在籍確認は100%なしと、アコム公式FAQで案内されています。
返済方法はインターネット、ATM、振込、口座振替、PayPayマネーなどから選べます。
| 金利 | 実質年率2.4%〜17.9% |
|---|---|
| 限度額 | 1万円〜800万円 |
| 無利息 | 初回契約日の翌日から30日間無利息(金利0円)(注1) |
| 融資時間 | インターネット申込みから審査完了・融資まで最短20分(注2) |
| 申込条件 | 20歳〜72歳で本人に安定した収入がある方 |
| 在籍確認 | 電話による勤務先への在籍確認は100%なし(公式FAQ) |
| 郵送物 | 原則送付なし 契約方法や電磁交付の登録状況等により送付される場合あり |
| 返済方法 | インターネット、ATM・スマホATM、振込、口座振替、PayPayマネー |
注1:30日間金利0円サービスは、アコムでの契約がはじめての方が対象です。
初回契約日の翌日から30日間が適用期間で、適用期間終了の翌日から通常金利(実質年率2.4%〜17.9%)が適用されます。
注2:インターネット申込みから審査完了・融資までの最短時間です。
お申し込み時間や審査によりご希望に添えない場合がございます。
- 登録番号:関東財務局長(15)第00022号
- 日本貸金業協会会員番号:第000002号
- 電話番号:0120-07-1000
- 返済期間・回数:最終借入日から最長9年7ヵ月・1回〜100回。追加借入れや繰上返済などにより変動します
- 遅延損害金:年率20.0%
- 担保・連帯保証人:不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:アコム「商品内容のご説明」
出典:アコム「30日間金利0円サービス」
出典:アコムFAQ「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」
出典:アコムFAQ「急いで利用したいのですが、どの申込方法が早いですか?また、審査時間、借入までの時間はどれくらいかかりますか?」
出典:アコムFAQ「どのような返済方法がありますか?」
アイフル|はじめての方は最大30日間利息0円
- 無利息:はじめて無担保キャッシングローンを契約する方は契約日の翌日から最大30日間(注3)
- 融資時間:申込手続き完了から最短9分(注4)
- 在籍確認:勤務先への電話連絡は原則実施しない
アイフルのキャッシングローンは、満20歳以上で定期的な収入と返済能力があり、同社基準を満たす方が申込みの対象です。取引中に満70歳になった時点で新たな融資は停止されます。
貸付利率は実質年率3.0%〜18.0%、契約限度額は800万円以内です。
WEB完結では、勤務先への在籍確認の電話や郵送物は原則ありません。ただし、審査状況によって電話確認が必要になる場合や、本人確認方法などによって郵送物が発生する場合があります。
| 金利 | 実質年率3.0%〜18.0% |
|---|---|
| 限度額 | 800万円以内 |
| 無利息 | 初回契約日の翌日から最大30日間(注3) |
| 融資時間 | 申込手続き完了から最短9分(注4) |
| 申込条件 | 満20歳以上で定期的な収入と返済能力があり、アイフルの基準を満たす方 (年金収入のみは除く) |
| 在籍確認 | 勤務先への電話連絡は原則なし 必要な場合は同意を得て実施 |
| 郵送物 | WEB完結は原則なし 本人確認方法等により発生する場合あり |
| 返済方法 | インターネット返済、口座振替、振込、スマホアプリ、提携ATM |
注3:無利息サービスは、アイフルをはじめて契約し、無担保キャッシングローンを利用する方が対象です。
契約日の翌日から30日間が適用期間で、適用期間終了の翌日から通常金利(実質年率3.0%〜18.0%)が適用されます。
注4:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
- 登録番号:近畿財務局長(15)第00218号
- 日本貸金業協会会員番号:第002228号
- 電話番号:0120-201-810(はじめてのお申込み専用)
- 返済期間・回数:1回の支払いにつき35日以内または毎月約定日払い。借入直後最長14年6ヶ月(1〜151回)※500万円を年12.0%で借りた場合。追加借入れや繰上返済などにより変動します
- 遅延損害金:年率20.0%
- 担保・連帯保証人:不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:アイフル「カードローンのご案内」
出典:アイフル「カードローンの商品概要」
出典:アイフル「最大30日間利息0円(無利息)サービス」
出典:アイフル「WEB完結でお金を借りる」
出典:アイフル「返済方法」
プロミス|勤務先への電話連絡は原則なし
- 在籍確認:勤務先への電話連絡は原則行わないと公式サイトで案内
- 融資時間:申込完了から最短3分で借入可能(注7)
- 無利息:条件を満たす初回利用者は初回借入日の翌日から30日間(注6)
プロミスは、18歳から74歳までで本人に安定した収入がある方が申込みの対象です。(注8)
フリーキャッシングの借入利率は実質年率2.5%〜18.0%、融資額は800万円まで(注5)となっています。
勤務先への電話連絡は原則行わず、電話が必要な場合でも申込者の同意なく実施しないと公式サイトで案内しています。
Webで契約し、契約時に「カード不要」を選択した場合は、原則として郵送物もありません。
| 金利 | 実質年率2.5%〜18.0% |
|---|---|
| 限度額 | 800万円まで(注5) |
| 無利息 | 初回借入日の翌日から30日間(注6) |
| 融資時間 | 申込完了から最短3分(注7) |
| 申込条件 | 18歳〜74歳で本人に安定した収入がある方 高校生・高等専門学校生、年金収入のみの方は不可(注8) |
| 在籍確認 | 勤務先への電話連絡は原則なし 必要な場合も本人の同意なく実施しない |
| 郵送物 | Web契約で「カード不要」を選択した場合は原則なし |
| 返済方法 | インターネット返済、口座振替、スマホATM、ポイント、コンビニ・提携ATM、プロミスATM、銀行振込 |
注5:借入限度額は審査によって決定いたします。
注6:30日間無利息サービスは、プロミスをはじめて利用し、メールアドレスを登録のうえWeb明細を利用する方が対象です。
初回借入日の翌日から30日間が適用期間で、適用期間終了後は通常の借入利率(実質年率2.5%〜18.0%)が適用されます。
注7:お申込時間や審査によりご希望に添えない場合がございます。
注8:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
また、収入が年金のみの方はお申込いただけません。
- 登録番号:関東財務局長(15)第00615号
- 日本貸金業協会会員番号:第000001号
- 電話番号:0120-24-0365(プロミスコール)
- 返済期間・回数:最終借入後原則最長6年9ヶ月・1〜80回。追加借入れや繰上返済などにより変動します
- 遅延損害金:年率20.0%
- 担保・連帯保証人:不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:プロミス公式サイト
出典:プロミス「Webなら最短3分で融資可能」
出典:プロミス「原則勤務先への電話確認(在籍確認)なし」
出典:プロミス「カードローンのWeb完結とは?メリットと注意すべきポイントを確認」
出典:プロミス「ご返済方法」
LINEポケットマネーの審査に関するよくある質問
申込みの前後で寄せられる質問をまとめました。本文で扱っていない実務的な疑問を中心に取り上げます。
行政処分を受けたLINEポケットマネーに申し込んでも大丈夫ですか?
LINEポケットマネーへの申込みは可能です。今回の行政処分は業務改善命令であり、業務停止ではないため、サービス提供と申込み受付は継続しています。
LINE Credit株式会社は、2026年8月18日に東京都から業務改善命令を受けました。
処分の理由は、以下の3点です。
- 返済能力の調査義務違反
- 過剰貸付け等の禁止違反
- 基準額超過極度方式基本契約に係る調査義務違反
同社は、本件違反行為の確認後にシステム不具合を解消し、類似事案を調査したと公表しています。あわせて、システム開発態勢の見直しと継続的なモニタリング、経営管理・ガバナンス態勢の強化を再発防止策として挙げています。
申込むかどうかは、処分の内容と会社の対応を確認したうえで判断してください。
出典:東京都産業労働局「貸金業法に基づく行政処分について」
出典:LINE Credit「LINE Credit株式会社に対する業務改善命令の行政処分について」
LINEポケットマネーの審査が「瞬殺」で終わるのはなぜですか?
申込みからすぐに結果が届いたとしても、その理由を外部から特定することはできません。
LINEポケットマネー公式は、審査プロセスの大部分をシステムで自動化し、一部を人の手で確認していると説明しています。また、一定の条件に当てはまった場合に融資を断る「ルールベースの審査」も行っています。
結果が早いことが、そのまま否決を意味するわけでもありません。届いた結果の内容を確認してください。
出典:LINEポケットマネー公式「審査はどのように行われるの?」
LINEポケットマネーを利用すると自宅に郵送物は届きますか?
LINEポケットマネーは申込みから借入れまでLINEで完結し、公式サイトでは書類の郵送が不要と案内されています。公式の解説記事でも、自宅への郵送物はないと説明されています。
ただし、返済が滞った場合などは、通常とは異なる対応が行われる可能性があります。
出典:LINEポケットマネー公式「LINEポケットマネーは怖い?安心して利用できる理由や審査のポイントを解説」
LINEポケットマネーの増額審査も厳しいですか?
増額を申し込む場合にも、所定の審査があります。
ただし、新規申込みと増額審査のどちらが通りやすいか、また審査基準にどのような違いがあるかは公表されていません。
出典:LINEポケットマネー公式「利用限度額は変更できますか?」
LINEポケットマネーの審査に落ちたことは他社に知られますか?
審査に落ちたという結果そのものは、信用情報機関に登録されません。登録されるのは、加盟する会社が信用情報を照会した事実や申込みに関する情報です。
そのため、他社が信用情報を確認した際に申込みの履歴は確認できますが、「LINEポケットマネーの審査に落ちた」という結果までわかるわけではありません。
出典:CIC「CICが保有する信用情報」
出典:JICC「信用情報の内容と登録期間」
まとめ|LINEポケットマネーの審査は甘くないため事前準備が大切
記事の要点を振り返ります。
- 審査を行うのはLINE Credit株式会社で、JICCとCICに加盟している
- 申込条件は満20歳から満65歳までで、安定かつ継続した収入が必要
- 貸付利率は実質年率3.0%から18.0%で、審査によって決まる
- 貸金業者からの借入れは総量規制の対象になる
- 申込みの情報はCICで照会日から6か月間、JICCで照会日から6か月以内登録される
- LINEスコアの仮条件は、確定した契約条件ではない
申込条件を満たしているか、借入額が無理なく返済できる範囲かを確認したうえで検討してください。
気になる要素があれば、信用情報の開示や他社残高の確認を先に行えます。返済に不安がある場合は、新たに借りず相談窓口を利用する選択肢もあります。