レイクが「やばい」と言われる中身を、公表されている貸付条件と利用者20人の調査で確かめました。
結論から言うと、レイクはSBI新生銀行グループの新生フィナンシャル株式会社が運営する、財務局の登録を受けた正規の貸金業者で、会社そのものが違法・危険というわけではありません。
「消費者金融って取り立てが怖いんじゃないの」「検索結果にやばいの文字があった」のように、申込みボタンの手前で止まっている人も少なくありません。
この記事では、「やばい」と言われる3つの理由と安全に利用できる4つの根拠に加えて、無利息期間の条件と返済負担の実態を紹介します。読み終えるころには、レイクに申し込むか、他社と比べるかを自分で判断できます。
- 調査期間:2026年8月
- 回答者数:20名
- 方法:インターネットによるアンケート
- 調査対象:レイク利用者
※ユーザーアンケートより抜粋
【結論】レイクは貸金業登録を受けた正規のカードローンでやばい会社ではない
レイクを運営する新生フィナンシャル株式会社は、関東財務局長(11)第01024号の貸金業登録を受けています。
貸付利率(年率)は4.5%〜18.0%で、利息制限法が定める上限の範囲内です。(※2026年9月5日時点。出典:レイク「商品のご案内(貸付条件)」)※貸付利率はご契約額およびご利用残高に応じて異なります。
そのうえで、レイクが向いているのは無利息期間内に返済する計画があり、Web完結で申し込める人です。
一方、無利息期間が終わったあとも最低返済額で長く借り続けそうな人は、利息負担が重くなりやすいため向いていません。
レイクがやばいと言われる3つの理由
「やばい」と検索されている理由は、大きく3つに分かれます。
いずれもレイク固有の問題ではなく、業界全体に向けられたものです。
理由1:消費者金融へのイメージが残っている
かつての消費者金融に対する高金利や強引な取り立ての印象が、そのまま現在のサービスへと引き継がれている人は少なからずいます。
現在のレイクが公表している貸付利率は年4.5%〜18.0%、遅延損害金は年20.0%です。法律で定められた上限金利の範囲内で運営されています。
理由2:ヤミ金や無登録業者と混同している
正規の貸金業者と違法業者の見分け方を知らないまま、名前だけで判断してしまうケースがあります。
見分ける手がかりは、財務局または都道府県の登録番号があるかどうかです。無登録での営業は、法律で禁止されています。
レイクは登録番号を公表しており、その内容は金融庁の「登録貸金業者情報検索サービス」で照合できます。
理由3:借りたら信用情報に傷がついて終わりだと思われている
「一度でも借金をすると住宅ローンが組めなくなる」という声もよく見かけます。
信用情報機関のCICが保有する「クレジット情報」には、契約日や契約額といった契約内容のほか、残債額や入金履歴、異動(延滞・保証履行・破産)の有無が登録されます。(※2026年9月5日時点。出典:CIC「CICが保有する信用情報」)
登録されるのは客観的な取引の事実であって、借りたこと自体が「傷」になるわけではありません。
レイクが安全に利用できる4つの根拠
不安をなんとなくで終わらせないためにも、確認できる4つの事実を紹介します。
いずれも公式サイトか公的機関のページで、自分の目で確かめられる内容です。
運営はSBI新生銀行グループの新生フィナンシャル株式会社
レイクの運営会社は、新生フィナンシャル株式会社です。主要株主は株式会社SBI新生銀行で、創業は1994年10月です。
| レイクの会社情報 | |
|---|---|
| 商号 | 新生フィナンシャル株式会社 |
| 本社 | 東京都千代田区外神田三丁目12番8号 |
| 主要株主 | 株式会社SBI新生銀行 |
| 貸金業登録番号 | 関東財務局長(11) 第01024号 |
| 登録有効期間 | 2024年11月23日〜2027年11月22日 |
| 所属団体 | 日本貸金業協会(会員第000003号) |
出典:新生フィナンシャル株式会社「会社概要」
この登録が本物かどうかは、金融庁の「登録貸金業者情報検索サービス」で照合できます。登録番号または商号を入力すれば、登録の有無と有効期間が表示されます。
名前を聞いたことがない会社から借りるときにも使える手順です。
貸付利率は年4.5%〜18.0%で利息制限法の範囲内
レイクが公表している貸付利率は、年4.5%〜18.0%です。利息制限法の上限は貸付額に応じて年15.0%から20.0%と定められており 、その範囲に収まっています。
| レイクの貸付条件 | |
|---|---|
| ご融資額 | 1万円〜500万円 |
| 貸付利率(年率) | 4.5%〜18.0% |
| 遅延損害金(年率) | 20.0% |
| 年齢制限 | 満20歳〜70歳 |
| ご返済方式 | 残高スライドリボルビング方式、元利定額リボルビング方式 |
| ご返済期間・回数 | 最長10年・最大120回 |
| 担保・保証人 | 不要 |
※貸付利率はご契約額およびご利用残高に応じて異なります。
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:レイク「商品のご案内(貸付条件)」
初回の契約でどの利率が適用されるかは、契約額と利用残高によって決まります。最初のうちは、上限の年18.0%で考えておくのが賢明です。
取立て行為は貸金業法で規制されている
「返済が遅れたら、自宅や職場に押しかけられるのではないか」という不安を抱えている人は少なくありません。
禁止行為の具体例として、次のようなものが挙げられています。
- 正当な理由なく午後9時から午前8時の時間帯に取立てを行うこと
- 正当な理由なく、勤務先など居宅以外の場所に電話や訪問を行うこと
※2026年9月5日時点
出典:金融庁「ヤミ金融対策」
連絡なく返済が遅れると、レイクから連絡が入る場合があります。(※2026年9月5日時点。出典:レイク「返済に関するご案内」)
勤務先への在籍確認の電話連絡は行わないと公表している
「職場に電話がかかってきて同僚に知られる」という心配について、レイクは勤務先への電話確認を一切行わないと公表しています。
レイクでは、勤務先へのお電話確認は一切おこないません。
在籍確認は、ご申告内容や書類をもとにおこないます。
出典:レイク「はじめての不安にお答えします」
在籍確認そのものがなくなるわけではありません。申告した勤務先の情報と提出する書類の内容が食い違っていると、確認に時間がかかります。
参考までに、編集部の調査では勤務先への電話が「なかった」が15人、「あった」が4人、「覚えていない」が1人でした。回答者が利用した時期はそれぞれ異なり、現在公表されている運用より前の利用も含まれます。
在籍確認の詳しい流れは、【レイク 在籍確認】で解説しています。
レイクの利用者20人の調査でわかったこと
回答者が実際に利用した時期は、それぞれ異なります。
総合満足度は、20人中16人が「満足している」以上と回答しました。
| 総合満足度 | 人数 |
|---|---|
| とても満足している | 4人 |
| 満足している | 12人 |
| どちらともいえない | 3人 |
| 全く満足していない | 1人 |
一方で、人に勧めたいかという質問では評価が割れました。「どちらともいえない」が9人と最多で、「勧めたい」が8人、「ぜひ勧めたい」が2人、「全く勧めたくない」が1人でした。
なお、回答者は20人と限られており、この数値をレイク利用者全体の傾向として一般化することはできません。以降の分布も、20人の範囲での結果です。
不満が集中したのは金利と返済負担
自由回答で挙がった不満は、金利の高さと元金の減りにくさに集中しました。20件の回答を分類したところ、金利や利息負担に触れたものが11件、最低返済額では元金が減りにくいという趣旨のものが4件でした。
選択式の設問でも、金利・手数料の納得度は評価が分かれています。
| 金利・手数料の納得度 | 人数 |
|---|---|
| とても納得している | 1人 |
| 納得している | 7人 |
| どちらともいえない | 8人 |
| あまり納得していない | 3人 |
| 全く納得していない | 1人 |
 30代・女性・会社員
無利息期間が明けた後の通常金利は年18.0%と、大手他社と変わらず高めです。
無利息期間中に返し切れる計画があれば最強だと思いますが、ダラダラと分割で返し続けてしまうと後半から一気に利息負担が重くなります。
(Web申込み・1時間以内)
 30代・男性・会社員
無利息期間が終わった後の金利はやはり高く、返済額の中で利息が占める割合が大きく感じました。
毎月1〜2万円の返済でも、元金が思ったほど減らず、長期化すると負担が増える点は不満でした。
(Web申込み・当日中)
40代・男性・自営業適用された金利が一般的な銀行融資と比較すると割高であり、毎月の返済負担が自身の事業経営を圧迫する要因の一つになっている点に強い不満があります。
(自動契約機申込み・当日中)
不満の多くは、利息の重さと返済の長期化に向けられています。
利息や返済額を減らす方法は、「レイクの返済負担を増やさないための3つのコツ」でまとめています。
取立てや督促を不満に挙げた回答はなかった
自由回答では、取立てや督促に関する不満は1件も挙がりませんでした。
ただし、督促が行われないという意味ではありません。連絡なく返済が遅れた場合には、会社側から連絡する場合があると明記されています。
返済日に間に合わないと分かった時点でやりたいのは、期日の変更か、レイクへの連絡です。
知っておけばよかったことの最多は無利息期間の条件
「利用前に知っておけばよかったこと」の自由回答では、無利息期間の条件や仕組みに関する回答が7件で最多でした。次に多かったのが、返済額と元金の減り方に関するもので4件です。
30代・女性・会社員契約金額を50万円以上にすれば無利息期間が延びるものの、収入証明書を提出する必要があり、ハードルが高くなってしまう。
(Web申込み・30分以内)
30代・男性・会社員無利息期間の仕組みをもっと細かく理解しておけばよかったと感じました。
期間が終わった後の返済ペースをしっかり考えておかないと、利息が一気に増えるため注意が必要です。
(Web申込み・1時間以内)
20代・性別不明・パート・アルバイト無利息期間に関する決まり。
(Web申込み・当日)
無利息サービスの条件は、「レイクの無利息期間は契約額と収入証明書類の提出で日数が変わる」で解説しています。
レイクで借入するメリット
公表されている条件を踏まえると、レイクで借入するメリットは次の3点です。
いずれも公式サイトに条件が明記されている項目です。
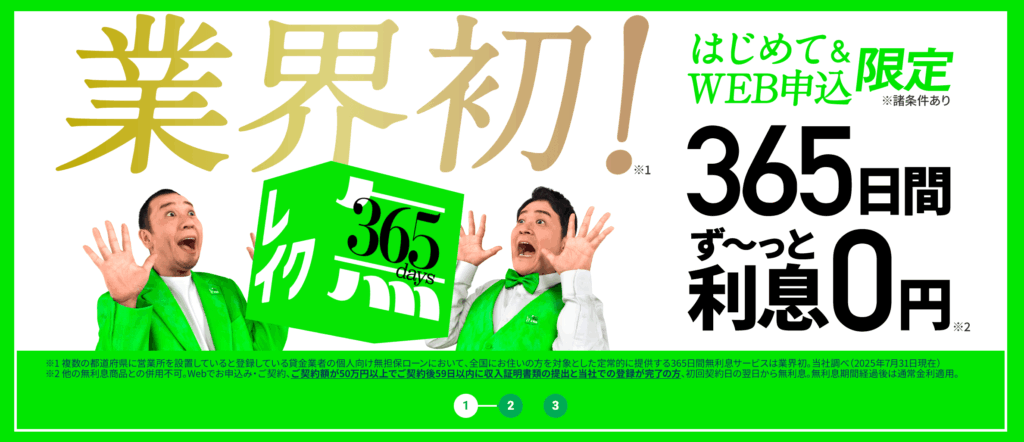
Web申込みで契約額50万円以上なら365日間無利息
※レイクの無利息:他の無利息商品との併用不可。レイクではじめてご契約の方で、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方は365日間、ご契約額が50万円未満または期限内の提出と登録が未完了の方は60日間、初回契約日の翌日から無利息。無利息期間経過後は通常金利適用。
大手消費者金融の無利息期間は30日間が主流のなかで、1年という長さは珍しいです。
 30代・女性・会社員
友人と旅行に行くタイミングで出費が重なり利用しました。
レイクの最大の魅力は、Webからの申し込みで無利息期間が長い点でした。
(Web申込み・1時間以内)
適用条件や起算日については、無利息期間の章でまとめて解説します。
Web完結なら郵送物がなくカードなしで借入れできる
家族に知られたくない人にとって、郵送物とローンカードの送付は最大の不安要素です。
利用明細書についても、「Web明細サービス」に登録すれば会員ページでの確認になり、自宅への郵送はなくなります。借入方法のうちPayチャージ、銀行振込み、スマホATM取引(セブン銀行)はカード不要です。
参考として編集部の調査でも、自宅への郵送物が「なかった(Web完結を選んだ)」と答えた人は20人中17人でした。
 30代・男性・自営業
Webから簡単に申し込みできて、プライバシーもしっかり配慮されているので周りの人に知られずにお金を借りられるのが良かったです。
(Web申込み・当日中)
ただし、絶対に知られないとは言い切れません。本人確認の方法によっては郵送物が発生することがあります。
返済が滞ったときは、本人の希望によらず、原則として担当者の個人名で連絡が入る場合があります。(※2026年9月5日時点。出典:レイク「はじめての不安にお答えします」)
Payチャージと銀行振込みは手数料無料で借入れできる
借入れ方法は4つあり、それぞれ手数料の有無が異なります。
| レイクの借入れ方法 | 手数料 |
|---|---|
| Payチャージ(PayPay連携) | 無料 |
| 銀行振込み | 無料 |
| スマホATM取引(セブン銀行) | 取引額に応じて発生 |
| 提携ATM(コンビニ・銀行) | 取引額に応じて発生 |
出典:レイク「お借入れ方法」
提携ATMとスマホATM取引の手数料は、借入れ・返済ともに1万円以下で110円、1万円超で220円です。借入れ時に発生した手数料は、次回の返済時に清算されます。(※2026年9月5日時点。出典:レイク「提携ATMのご案内」)
手数料を無料にしたいなら、選択肢はPayチャージか銀行振込みの2つです。
レイクで借入するデメリット
申込み前に把握しておきたい注意点は、以下の3つです。
無利息の365日間は収入証明書類の提出が条件になる
365日間無利息は、無条件で適用されるものではありません。
- 初めての契約である
- Webでの申込み・契約、契約額50万円以上(お借入れ額1万円でも可能)
- 契約後59日以内の収入証明書類の提出
- レイクでの登録完了
※2026年9月5日時点
※レイクの無利息:他の無利息商品との併用不可。レイクではじめてご契約の方で、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方は365日間、ご契約額が50万円未満または期限内の提出と登録が未完了の方は60日間、初回契約日の翌日から無利息。無利息期間経過後は通常金利適用。
出典:レイク「365日間無利息」
期限内の提出と登録が未完了の場合や、契約額が50万円未満の場合は60日間となります。審査結果によっては、契約額が50万円未満になることもあります。
自分がどの条件に当てはまるかは、「レイクの無利息期間は契約額と収入証明書類の提出で日数が変わる」で確認できます。
上限金利は年18.0%で大手と同じ水準
レイクの貸付利率は、年4.5%〜18.0%(実質年率)です。アイフルが年3.0%〜18.0%、アコムが年2.4%〜17.9%で、大手消費者金融の上限金利はほぼ同じ水準です。(※2026年9月5日時点。出典:レイク「商品のご案内(貸付条件)」、アイフル「キャッシング」、アコム「カードローン」)
一方、銀行カードローンの上限は14%台が多い傾向にあります。
最低返済額のままでは元金が減りにくい
最低返済額のままだと元金が減りにくく、返済が長期化する原因になります。
30代・男性・会社員無利息期間が終わると通常の金利が適用されるため、長期利用になると負担が大きく感じました。
最低返済額で支払うと元金が減りにくく、返済期間が長引く点は不満でした。
(アプリ申込み・当日中)
毎回の返済額を上げると総返済額は下がり、負担を軽減できます。
レイクの無利息期間は契約額と収入証明書類の提出で日数が変わる
レイクの無利息期間は、契約額と収入証明書類の提出によって異なります。
| レイクの契約条件 | 無利息期間 | |
|---|---|---|
| Web申込み・契約額50万円以上 | 契約後59日以内に収入証明書類の提出と登録が完了 | 365日間 |
| 期限内の提出と登録が未完了 | 60日間 | |
| Web申込み・契約額50万円未満 | 60日間 | |
※審査結果によっては契約額が50万円未満になる場合がございます。
※レイクの無利息:他の無利息商品との併用不可。
レイクではじめてご契約の方で、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方は365日間、ご契約額が50万円未満または期限内の提出と登録が未完了の方は60日間、初回契約日の翌日から無利息。
無利息期間経過後は通常金利適用。
出典:レイク「365日間無利息」
無利息期間を利用する際に押さえておきたいのは、以下の3つです。
- 無利息期間は契約日の翌日から始まる(借入れ日の翌日ではない)
- 無利息期間中も返済日はある
- 返済が滞ると無利息期間は終了し、返済日の翌日以降は遅延損害金(年率20.0%)と利息が発生する
実際に編集部の調査でも、無利息期間内であっても返済する必要があることを、後から知ったという声がありました。
30代・女性・会社員無利息期間は返済の必要がないのではなく、期間内の返済日には返済する必要があること。
(Web申込み・30分以内)
金利や利息の計算方法については、【レイク 金利】で解説しています。
レイクの返済負担を増やさないための3つのコツ
契約前に返済計画を決めておくことで、負担の見通しは変わります。編集部の調査でも、不満が集中したのは金利と返済負担でした。
コツ1:毎回の返済額を最低額のままにしない
返済方式は2種類あり、毎月の返済額の決まり方が異なります。
| 残高スライドリボルビング方式 | 借入残高に応じて毎月の最低返済額が変動する方式 |
|---|---|
| 元利定額リボルビング方式 | 元金と利息を合わせて毎月一定額を返済する方式 |
どちらも返済期間は最長10年、返済回数は最大120回です。追加借入や繰上返済によって総返済額は変動します。
自分の借入額でどう変わるかは、公式の「ご返済シミュレーション」で借入額と返済額を入れて確かめられます。契約前に決めておきたいのは、毎月いくらなら無理なく出せるかという金額です。
コツ2:余裕のある月に繰上返済する
利息は残高に対して日割りで計算されます。元金を早く減らせば、その後に発生する利息もそのぶん小さくなります。
返済回数が複数回残っていても、一括での返済が可能です。完済金額は会員ページの「完済金額の確認」でシミュレーションできます。
完済金額は利用残高・利息・その他費用の合計で、利息は日割り計算のため毎日変わります。
編集部の調査では、繰上返済や一括返済を「した」人が11人、「していない」人が9人でした。半数以上の人が前倒しで返済しています。
20代・男性・会社員初めてカードローンを利用したため、無利息期間を過ぎて通常の適用金利に切り替わった後の利息負担がやや重く感じられました。
計画的に繰上返済を行わなければ元金がなかなか減っていかないため、金利の仕組みをもっと慎重に意識しておくべきだったと感じています。
(Web申込み・30分以内)
無利息期間中に完済できれば、利息はかかりません。ボーナスや臨時収入があった月に、まとまった額を入れておくと後が楽になります。
コツ3:返済が難しくなったら返済日前に連絡する
返済期日は、返済日の3日前から会員ページの「ご返済情報の確認」で変更できます。会員ページから変更できない場合の連絡先は、フリーダイヤル0120-09-09-09です。(※2026年9月5日時点。出典:レイク「返済に関するご案内」)
返済の見通しそのものが立たない場合に避けたいのは、追加の借入れです。借金を借金で埋める形になると、残高だけが増えていきます。
公的な相談先としては、日本貸金業協会の「貸金業相談・紛争解決センター」や「法テラス」があります。生活を続けながら負担を軽くする方法は、債務整理の無料相談窓口「ベンナビ債務整理」でも確認できます。
ここまでの条件と調査結果をもとに、レイクが向いている人と向いていない人を整理します。
| レイクが向いている人 | レイクが向いていない人 |
|---|---|
| 無利息期間内に返し切れる計画がある人 Webで申込み・契約まで済ませられる人 勤務先への電話や自宅への郵送物を避けたい人 | 無利息期間が終わったあとも最低返済額で長く借り続けそうな人 Web以外の方法で申し込みたい人(365日間・60日間の無利息はWeb申込み限定) 契約だけ先に済ませて、借りるのはしばらく先になる人(無利息期間はご契約日の翌日から数える) |
レイクではじめてご契約の方で、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方は365日間、ご契約額が50万円未満または期限内の提出と登録が未完了の方は60日間、初回契約日の翌日から無利息。
無利息期間経過後は通常金利適用。
レイクの申込みから借入れまでの流れ
申込みから借入れまでは3ステップです。ここでは、申込み・審査と契約手続き・借入れに分けて、それぞれ何をするのかを確認します。
STEP1:Web・アプリから申込み、本人確認書類を提出する
まずは、自分が申込み条件を満たしているかを確認します。
| レイクの申込条件 | |
|---|---|
| 年齢制限 | 満20歳〜70歳 |
| 収入の条件 | 安定した収入のある方 (パート・アルバイトで収入のある方も可) |
| 必要書類 | 運転免許証等 収入証明書類(契約額に応じて、レイクが必要とする場合) |
| 担保・保証人 | 不要 |
| 貸付利率(年率) | 4.5%〜18.0% |
| 遅延損害金(年率) | 20.0% |
※お取引期間中に満71歳になられた時点で新たなご融資を停止させていただきます。
※貸付利率はご契約額およびご利用残高に応じて異なります。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:レイク「商品のご案内(貸付条件)」
申込みは、Webなら24時間受け付けています。申込フォームに入力する際は、本人確認書類を手元に置き、記載どおりに転記しましょう。
STEP2:審査と契約手続き
申込み後は審査に進み、結果を確認したうえで契約手続きに移ります。
在籍確認は電話ではなく、申告内容と書類の照合で行われます。申告した内容が書類と異なると、確認に時間がかかります。
STEP3:契約手続きが完了したら借入れ
当日中に受け取れるかどうかは、契約手続きが完了した時刻で決まります。
編集部の調査では、申込みから借入れまでにかかった時間は「当日中」が9人で最多でした。
| 申込みから借入れまでの時間 | 人数 |
|---|---|
| 30分以内 | 3人 |
| 1時間以内 | 5人 |
| 当日中 | 9人 |
| 翌日 | 3人 |
※お申込み時間や審査状況により、ご希望にそえない場合があります。
※一部金融機関およびメンテナンス時間等を除きます。
レイク以外におすすめの消費者金融カードローン
レイクの条件が自分に合わない場合は、大手他社も選択肢になります。
以下で紹介する3社は、これまでに確認した「財務局の登録番号」「勤務先への電話の有無」「郵送物の有無」という3つの軸で比べることが可能です。そのうえで、レイクではなくその会社を選ぶ理由を1つずつ紹介します。
登録番号はいずれも公表されており、レイクと同じく金融庁の「登録貸金業者情報検索サービス」で照合できます。勤務先への電話と郵送物の扱いも各社が公式に示しているため、職場や家族に知られる経路をどこまで減らせるかを、レイクと同じ目線で比べられます。
アコム|上限金利は年17.9%でレイクより0.1ポイント低い
- 登録番号は関東財務局長(15)第00022号(登録有効期間:2025年12月21日〜2028年12月20日)
- 電話による勤務先への在籍確認は100%なし。郵送物も原則なしで、希望すればカードも郵送されない
- 上限金利は年17.9%。大手が18.0%で並ぶなか0.1ポイント低い
レイクと同じ大手消費者金融のなかで、少しでも金利を抑えたいならアコムが候補になります。上限金利は年17.9%で、レイクの年18.0%より0.1ポイント低い水準です。
| 金利 | 年2.4%〜17.9%(実質年率) |
|---|---|
| 限度額 | 800万円まで |
| 無利息 | 初回契約日翌日から30日間無利息(※1) |
| 融資時間 | 最短20分(※2) |
| 申込条件 | 20歳〜72歳で本人に安定した収入がある方かつ、アコムの基準を満たす方 パート・アルバイトでも安定した収入のある方は申込可 |
| 在籍確認 | 電話による勤務先への在籍確認は100%なし |
| 郵送物 | 原則なし(希望すればカードも郵送されない) |
| 返済方法 | インターネット アコムATM 提携ATM 振込 口座振替 PayPayマネー |
※1 アコムは初回契約日翌日から30日間無利息。無利息期間終了の翌日から通常金利(年2.4%〜17.9%)が適用されます。
※2 お申し込み時間や審査によりご希望に添えない場合がございます。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:アコム「貸付条件」「30日間金利0円サービス(初回30日間無利息)」
「今すぐお金を借りたいお客さま(最短即日融資)」「ご返済方法」
アイフル|セブン銀行とローソン銀行のATMがカードなしで使える
- 近畿財務局長(15)第00218号の登録貸金業者
- 原則、電話での在籍確認なし。在籍確認が必要な場合も本人の同意がない限り実施されず、WEB完結なら郵送物も原則なし
- アプリでセブン銀行ATMとローソン銀行ATMの両方がカードなしで使える。カードなしの出金がセブン銀行のスマホATM取引に限られるレイクより、現金を引き出せるコンビニが広がる
ローソン銀行ATMでもカードなしで借りたいなら、アイフルが候補になります。アイフルアプリを使えば、全国のセブン銀行ATMとローソン銀行ATMから、カードなしで出金できます。(※2026年9月5日時点。出典:アイフル「キャッシング」)
WEB完結にも対応しており、原則として郵送物はありません。ただし、本人確認の方法によっては郵送物が発生する場合があります。
| 金利 | 年3.0%〜18.0%(実質年率) |
|---|---|
| 限度額 | 800万円以内 |
| 無利息 | 初めての方なら最大30日間 利息0円(※1) |
| 融資時間 | 最短9分(※2) 審査対応は毎日9:00〜21:00(※3) |
| 申込条件 | 満20歳以上の定期的な収入と返済能力を有する方で、アイフル基準を満たす方 (年金収入のみは除く) |
| 在籍確認 | 原則、電話での在籍確認なし(※4) |
| 郵送物 | 申込みから返済までWEBで完結。郵送物は原則なし(※5) |
| 返済方法 | 口座振替 コンビニ・提携ATM インターネット 振込 |
※1 はじめてアイフルと無担保キャッシングローンをご契約されるお客様が対象。ご契約の翌日から30日間が適用期間となります。無利息期間経過後は通常金利(年3.0%〜18.0%)が適用されます。
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 年末年始など、一部対応外となるケースがあります。
※4 公式FAQの回答は「お申込みの際に自宅・勤務先(会社)へのご連絡は行っていません。在籍確認が必要な場合でも、お客様の同意がない限り実施しません。」
※5 本人確認方法によっては、郵送物が発生する場合があります。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:アイフル「キャッシング」「即日融資(今すぐお金を借りる)」
「申込みの時に、自宅や勤務先(在籍確認)へ確認の電話がかかってきますか?」
プロミス|無利息は初回借入日の翌日から数えるので契約だけ先に済ませやすい
- 関東財務局長(15)第00615号の登録貸金業者
- 原則電話による在籍確認なし。電話が必要な場合も本人の同意なく勤務先へ連絡されることはなく、Web完結なら郵送物も原則なし
- 初回最大30日間無利息は初回借入日の翌日から。契約日の翌日から数えるレイクと違い、契約だけ先に済ませても無利息の日数が減らない(メールアドレス登録とWeb明細利用の登録が必要)
契約だけ先に済ませておきたいなら、レイクよりプロミスの無利息サービスが向いています。無利息期間の起算日は、初回契約日ではなく初回借入れの翌日です。(※2026年9月5日時点。出典:プロミス「はじめてのお申込」)
契約してすぐに借りなくても無利息の日数が減らないため、いざというときに備えて枠だけ確保するという使い方ができます。
※無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
| 金利 | 年2.5%〜18.0%(実質年率) |
|---|---|
| 限度額 | 800万円(※5) |
| 無利息 | 初回最大30日間 利息0円(※1) |
| 融資時間 | 最短3分(※2) |
| 申込条件 | 年齢18~74歳のご本人に安定した収入のある方。(※3) |
| 在籍確認 | 原則、勤務先への電話確認(在籍確認)はなし(※4) |
| 郵送物 | 原則なし(Web完結時) |
| 返済方法 | インターネット返済 口座振替 スマホATM ポイントによる返済 コンビニ・提携ATM 銀行振込 |
※1 初回借入日の翌日から30日間。メールアドレス登録とWeb明細利用の登録が必要です。無利息期間経過後は通常金利(年2.5%〜18.0%)が適用されます。
※2 お申込時間や審査によりご希望に添えない場合がございます。
※3 主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
※4 審査状況により電話が必要になる場合もありますが、本人の同意なく勤務先へ連絡することはありません。
※5 借入限度額は審査によって決定いたします。
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
出典:プロミス「貸付条件」「30日間無利息サービス」「即日融資」
「原則勤務先への電話確認(在籍確認)なし」「ご返済方法」
レイクに関するよくある質問
レイクについてよく寄せられる質問をまとめました。
レイクは総量規制の対象ですか?
はい、対象です。レイクは貸金業者にあたるため、貸金業者からの借入残高が年収の3分の1を超える場合、原則として新規の借入れはできません。
総量規制が適用されるのは、貸金業者から個人が借入れを行う場合です。銀行からの借入れや法人名義での借入れは対象外で、住宅ローンなど一部の貸付けにも適用されません。
レイクは契約だけしておいて借りなくても問題ありませんか?
契約自体は可能ですが、無利息で使える日数は減ります。レイクの無利息期間は契約日の翌日から起算し、借入れ日の翌日からではないためです。
契約した事実は、信用情報機関に契約情報として登録されます。借入残高がなくても契約枠があること自体は、他社の審査で見られることになります。
レイクを解約したいときはどうすればいいですか?
会員ページ内のチャットサービスや電話で解約できます。
完済後に解約せず契約を継続しても、年会費などの費用は発生しません。契約が残っていれば、再度の借入れもスムーズです。(※2026年9月5日時点。出典:レイク「解約したい場合はどうすればよいですか?」)
参考として編集部の調査では、解約後に再び借りるときの手続きが手間だったという声がありました。
20代・女性・パート・アルバイト完済し、1度解約したあとにもう一度借りるときの手続きが少し面倒だった。
(Web申込み・当日中)
レイクは専業主婦や無職でも申し込めますか?
申込みできません。専業主婦(夫)と無職の方は申込みできないと明記されています。(※2026年9月5日時点。出典:レイク「はじめての不安にお答えします」)
パートやアルバイト、派遣社員で安定した収入がある方は申込みが可能です。外国籍の方は、日本の永住権があり安定した収入があれば申込みができます。(※2026年9月5日時点。出典:レイク「外国籍でもレイクのカードローンに申込みできますか?」)
収入がない期間があり、生活資金に困っている場合の相談先としては、厚生労働省の「生活福祉資金貸付制度」のような公的制度や自治体の窓口があります。
レイクは家族や勤務先に知られずに利用できますか?
勤務先への電話確認は行わないとレイクが公表しており、Web完結なら契約時の自宅への郵送物もなく、カードなしで借りられます。
ただし、本人確認の方法によっては郵送物が発生することがあり、返済が滞ると原則として担当者の個人名で連絡が入る場合があります。
レイクがやばいと言われる理由のまとめ
レイクは財務局に登録された正規の貸金業者で、会社としての違法性は確認できませんでした。
「やばい」と言われる理由として、以下のことが挙げられます。いずれもレイク固有の問題ではなく、業界全体に向けられたものです。
- 消費者金融へのイメージが残っている
- ヤミ金や無登録業者と混同している
- 借りたら信用情報に傷がついて終わりだと思われている
借りたあとに残るのは返済です。借入額を決める前にやっておきたいのは、貸付条件を読むことと、毎月いくらなら無理なく返せるかを計算することです。
すでに複数社の返済が重なっている場合や、返済のために借りようとしている場合は、借入れを増やす前に相談する選択肢があります。生活を続けながら負担を軽くする方法は、債務整理の無料相談窓口「ベンナビ債務整理」で確認できます。