auじぶん銀行カードローンは、申し込みから契約までアプリやWebで完結する銀行カードローンです。
利用者に対して実施したアンケートでは、良い評判としてアプリで済む手続きの手軽さ、悪い評判として利用限度額が小さいときの金利の高さが集まりました。
「ネット銀行だから、金利は低いはず」「申し込んで、今日中に借りられるのか」と、申し込むか迷っている人も多いのではないでしょうか。
本記事では、利用者アンケートと公式サイトの記載をもとに評判を解説。あわせて、実際に適用された金利と、借入までにかかった日数も検証しました。
読み終えると、auじぶん銀行カードローンが自分の借り方に合うかどうかを、金利と日数の両面から判断できます。
- 調査主体:編集部
- 調査対象:auじぶん銀行カードローンの利用者20名
- 調査期間:2026年8月5日〜19日、2026年9月1日〜15日
- 調査方法:インターネットによるアンケート調査(クラウドワークス)
【結論】auじぶん銀行カードローンはアプリで完結|金利は消費者金融と同水準になりやすい
auじぶん銀行カードローンは、アプリだけで手続きが済むカードローンです。手続きは申込から契約までアプリで完結し、店舗に行く必要はありません。
ただし、auじぶん銀行カードローンは銀行カードローンですが、利用限度額100万円以下の場合に適用される金利は年13.5〜17.8%です。
大手消費者金融とほとんど変わらないため、金利の低さを目当てに選ぶ人には向いていません。(※2026年9月時点。年13.5〜17.8%は新規契約者の金利で、適用金利は審査完了後に個別に案内されます。出典:auじぶん銀行「金利一覧」)
利用者の声で共通していたのも、手続きの手軽さに比べて、金利は思ったほど低くないことでした。
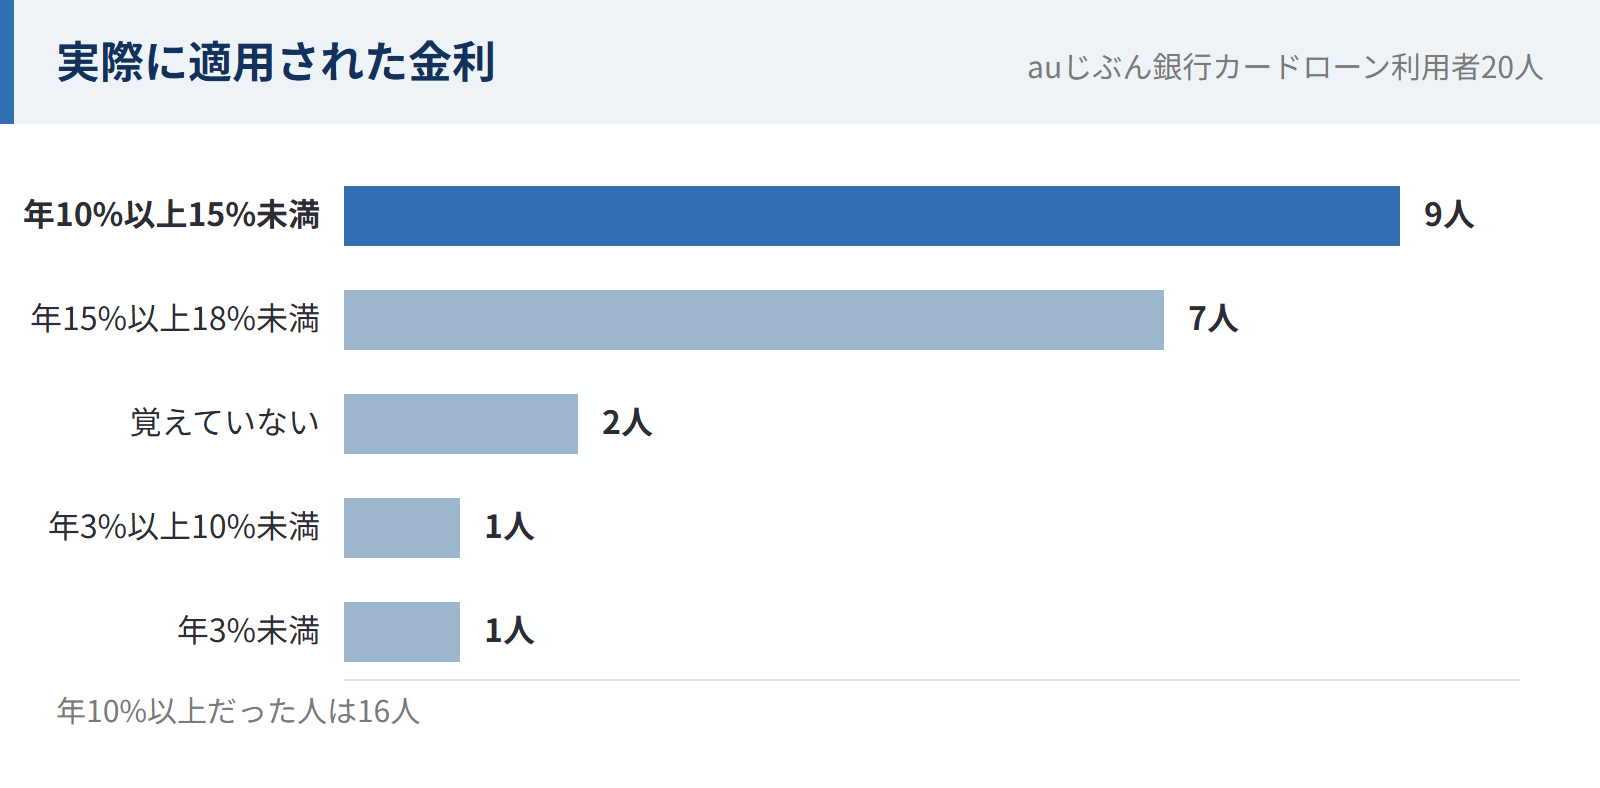
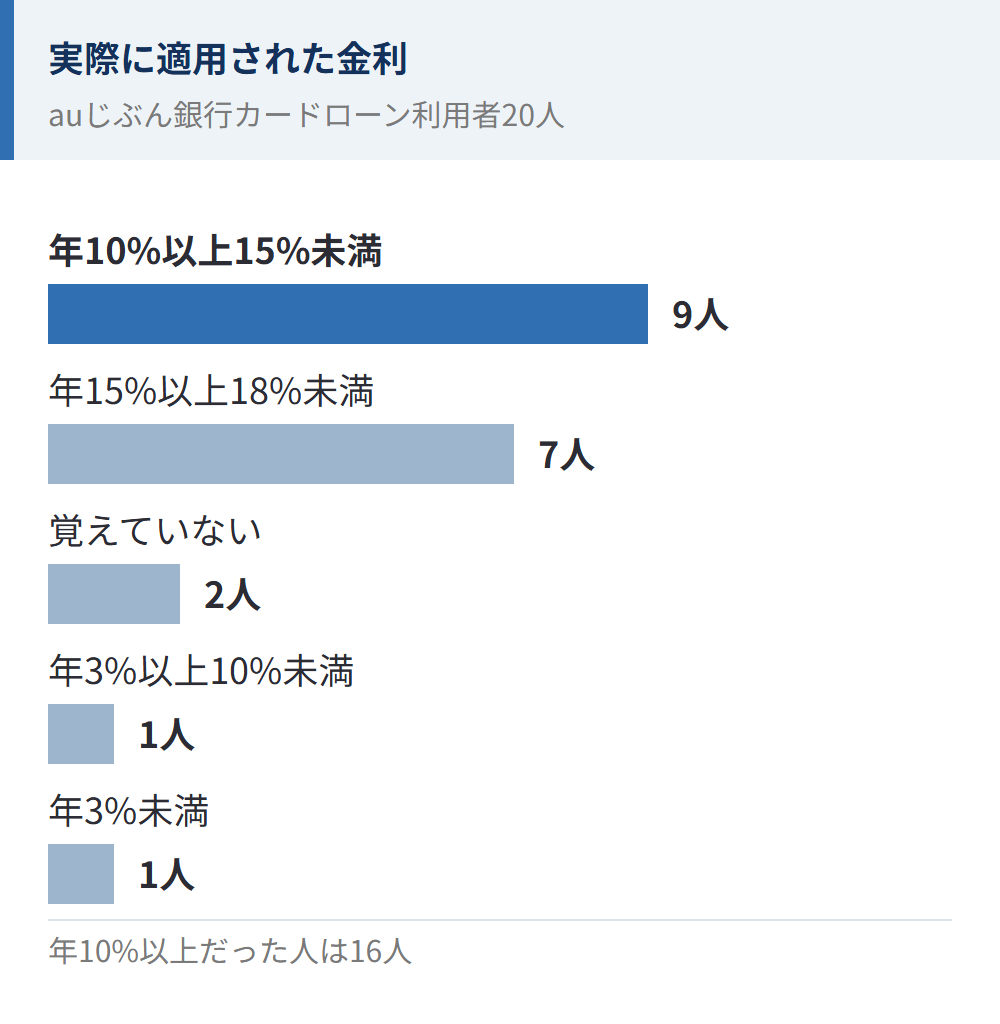
回答した20人中15人は、契約時の利用限度額が100万円未満に該当しており、 大半の人は年13.5〜17.8%が適用されると考えておくといいでしょう。
また、申込日時や混雑状況、書類の提出状況によっては、申込当日に借りられない場合があります。(※2026年9月時点。出典:auじぶん銀行「カードローン(じぶんローン)」)
アンケートでも、当日のうちに借りられた人は11人で、翌日以降だった人は9人。お金が必要な日が決まっているなら、前日までに申し込んでおきましょう。
| 向いている人 | 向いていない人 |
|---|---|
| 100万円を超える額を借りたい人※ | 10万〜30万円を低い金利で借りたい人※ |
| 翌日以降に借りられれば間に合う人 | 申し込んだその日のうちに必ず借りたい人 |
| 提携ATMで少額をこまめに出し入れしたい人 | 契約した直後にATMで借りたい人 |
※ATMで借りるにはローンカードが必要で、カードは契約のあと1週間程度で届きます。
参考:auじぶん銀行「カードローン(じぶんローン)」「カードローン 商品詳細」「金利一覧」 ※2026年9月時点
auじぶん銀行カードローンの良い評判・口コミ4選
良い評判は、アプリで済む手続きと、au IDとの連携や郵送物のなさに集まりました。
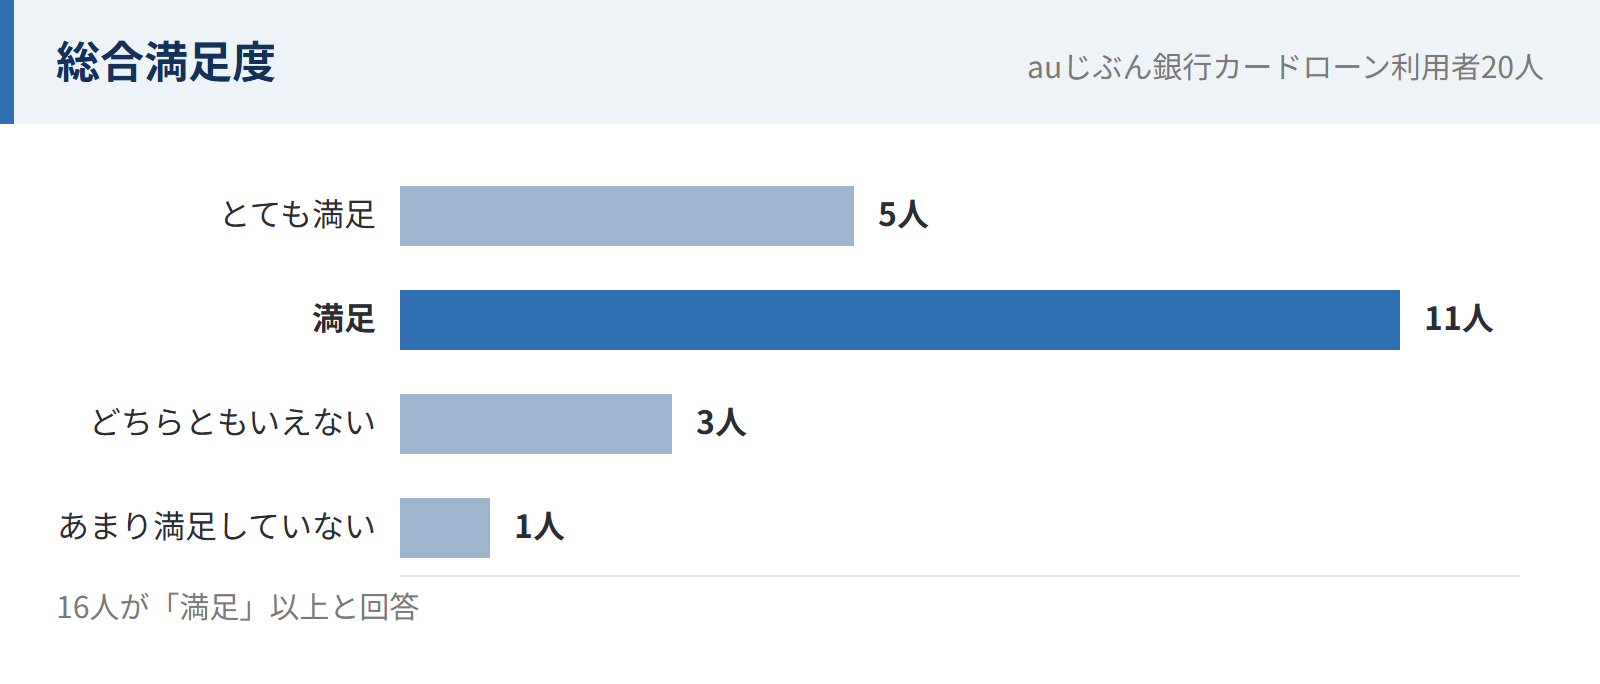
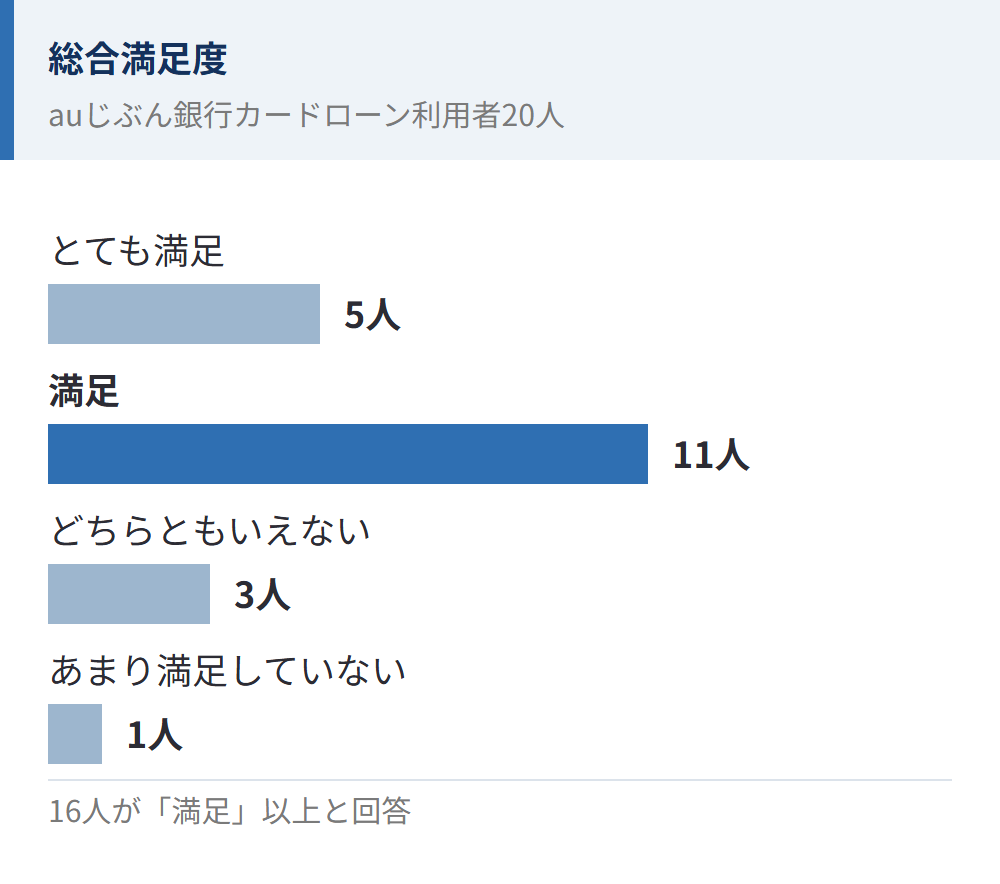
総合満足度で「満足」以上と答えた人は、20人のうち16人でした。
16人が良かった点にいちばん多く挙げたのは、アプリやWebで済む手続きの手軽さで、10人でした。
手続きの手間をできるだけ減らしたい人に向いているカードローンです。
良い評判①:申し込みから契約までアプリだけで済んだ
良かった点では、申し込みから契約までアプリで済む手続きの手軽さを挙げる声が目立ちました。
普段からau回線を利用しており、au IDを活用してスムーズにスマートフォンアプリから申し込むことができました。
(20代・男性・会社員・年収300万円台・借入ははじめて)
アプリで申し込みから借入まで完結できた点がとても便利でした。必要書類の提出もスマホで撮影するだけで済み、手続きがスムーズでした。
(40代・男性・会社員・年収500万〜700万円未満・借入ははじめて)
auじぶん銀行カードローンは申込から契約までアプリで完結し、受付は24時間。
利用者アンケートでも20人中13人がアプリを利用したと回答しました(他7人はWebを利用)。
申込手続きのために平日の時間を空けて、店舗に行く必要がないのは魅力のひとつでしょう。
良い評判②:au IDを登録するだけで金利が年0.1%下がった
au IDを登録するだけで金利が年0.1%下がる点も、良かった点に挙がりました。
au IDを利用していると金利の優遇を受けられる特典があり、銀行ならではの安心感がありながらも他社よりお得な条件で借り入れができた点が非常に嬉しかったです。
(30代・男性・会社員・年収400万円台・他社の利用あり)
一番良かった点はau PAYと連携できて、借入や返済でPontaポイントが貯まることです。(中略)金利の優遇もあったので満足しています。
(20代・女性・パート・アルバイト・年収100万円台・借入ははじめて)
auじぶん銀行カードローンの優遇には「誰でもコース」と「借り換えコース」の2つがあり、金利も条件も違います。
| コース | 金利(実質年率) | 条件 |
|---|---|---|
| 誰でもコース | 年1.28〜17.7%(通常より年0.1%低い) | 申込時に、申込と同じ名義のau IDを登録する |
| 借り換えコース | 年0.88〜13.0%(通常より年0.5%低い) | 借り換えを目的に申し込み、利用限度額が100万円以上になる |
※借り換えコースの年13.0%は利用限度額が100万円の場合のみ適用
au IDは、au回線を契約していなくても作れるので、auを使っていない人も優遇の対象です。(※2026年9月時点。出典:auじぶん銀行「カードローン(じぶんローン)」)
良い評判③:提携ATMの手数料が回数も時間も関係なく0円だった
提携ATMの手数料が0円である点を良かった点に挙げる声もありました。
全国の多くのコンビニATMと提携しているため、営業時間や場所を選ばずにいつでも手数料無料で引き出しや追加の返済が行える利便性の高さは、日々の忙しい業務の合間でもまったく負担になりません。
(40代・男性・自営業・年収300万円台・他社の利用あり)
auじぶん銀行カードローンの提携ATMの手数料は、回数にも時間帯にも条件が付かず0円です。(※2026年9月時点。一部で利用できない店舗があります。出典:auじぶん銀行「借入方法・借り方」)
使えるのは、セブン銀行・ローソン銀行・イオン銀行・イーネット・三菱UFJ銀行・ゆうちょ銀行の6つのATMです。
アンケートでも、20人のうち6人が主な借入方法に提携ATMを挙げ、ネット振込の8人に次ぐ多さでした。
借入と返済は1,000円単位なので、必要な分だけ引き出し、余裕がある日に少しずつ返しても手数料はかかりません。(※2026年9月時点。出典:auじぶん銀行「お手続きでお困りの場合」)
ただし、ATMで借りるにはローンカードが必要で、auじぶん銀行のキャッシュカードでは借りられません。(※2026年9月時点。出典:auじぶん銀行「借入方法・借り方」)
ローンカードは契約のあと1週間程度で届き、届くまでは自分名義の口座への振込で借ります。(※2026年9月時点。出典:auじぶん銀行「カードローン(じぶんローン)」)
良い評判④:明細が自宅に届かず家族に気づかれずに使えた
利用明細書が自宅に届かず、家族に気づかれずに使えた点も評価されていました。
自宅のパソコンやスマートフォンから必要書類をカメラで撮影してアップロードするだけで簡単に申し込みが完了し、郵送物が一切自宅に届かない仕組みになっていた点が最も良かったと感じています。
(20代・女性・パート・アルバイト・年収100万円台・他社の利用あり)
自宅への郵送物も一切なく、周囲や家族に知られるリスクを完全にシャットアウトして利用できた点が本当に良かったです。
(30代・女性・会社員・年収300万円台・他社の利用あり)
auじぶん銀行カードローンでは利用明細書が郵送されず、ネットで確認する仕組みです。(※2026年9月時点。出典:auじぶん銀行「はじめてのお客さまへ」)
自宅に届くのは、契約手続きの完了後に郵送されるローンカードだけです。
アンケートでも、自宅への郵送物がなかったと答えた人は20人のうち13人と、半数を超えました。
ローンカードを自分で受け取れば、家族に知られずに使えます。
auじぶん銀行カードローンの悪い評判・口コミ4選
悪い評判は、利用限度額が小さいときの金利と、借りられるまでの日数に集まりました。
悪い評判①:10万〜100万円の枠は年13.5〜17.8%で消費者金融と変わらなかった
auじぶん銀行カードローンの悪い評判でいちばん多かったのは、ネット銀行なのに金利が思ったほど低くなかったという声でした。
ネット銀行にしては適用金利が高いなと思ったことです。
(20代・男性・会社員・年収300万円台・他社の利用あり)
金利については、少額の借入だったこともあり、特に低いとは感じませんでした。
(30代・女性・会社員・年収300万円台・他社の利用あり)
auじぶん銀行カードローンの金利は、審査で決まる利用限度額によって変わります。
消費者金融よりも低い金利が適用されるのは利用限度額が110万円以上の枠で、上限は年13.5%。利用限度額が100万円以下の枠では、金利は年13.5〜17.8%と高くなります。
銀行カードローンですが、上限の年17.8%は、大手消費者金融のアコムの年17.9%とほぼ同じ金利です。(※2026年9月時点。出典:アコム「カードローン」)
契約時の利用限度額は100万円以下の枠が適用されることが多く、アンケートでも、20人のうち15人は、契約時の利用限度額が100万円未満と回答。
年13.5%以上の金利を前提に返済を考えておくと安心でしょう。
悪い評判②:最短即日とあったが当日には借りられなかった
auじぶん銀行カードローンでは「最短即日」とあっても、当日のうちには借りられなかったという声も挙がりました。アンケートに回答した20人のうち、約半数の9人は当日に借りられませんでした。
ネット銀行のカードローンであるため、消費者金融のように申し込んだその日のうちにすぐ融資を受けることは難しく、審査結果や借り入れまでに翌日以降の日数がかかりました。
(20代・男性・会社員・年収300万円台・借入ははじめて)
審査結果の連絡が来るまでに丸一日ほどかかったため、今すぐその場でお金を工面しなければならないような緊急の状況においては、審査の待ち時間がやや長く感じられてしまう点が少し不便なポイントだと感じました。
(20代・女性・パート・アルバイト・年収100万円台・他社の利用あり)
auじぶん銀行カードローンは、申込日時や混雑状況、書類の提出状況によっては、当日の融資ができない場合があります。(※2026年9月時点。出典:auじぶん銀行「カードローン(じぶんローン)」)
審査結果は最短1時間でメールが届きますが、夜間の申込や混雑時は翌営業日の回答です。(※2026年9月時点。出典:auじぶん銀行「よくあるご質問」)
借入を急ぐ理由がある場合は、前日までに申し込みましょう。
悪い評判③:返済額は月1,000円からだが、追加返済をしないと元金は減らなかった
auじぶん銀行カードローンでは、追加返済をしないと元金がなかなか減らず、返済が長引くという声も挙がりました。
返済方式が毎月一定額のため、追加返済をしないと元金が思ったより減らない点を事前に理解しておくべきでした。
(30代・男性・会社員・年収400万円台・借入ははじめて)
最低返済額で支払うと元金が減りにくく、返済期間が長引く点は銀行系共通の不満です。
(30代・男性・会社員・年収400万円台・借入ははじめて)
auじぶん銀行カードローンの最少返済額は、借入残高が同じでも利用限度額で3段階に分かれます。
| 借入残高 | 利用限度額10万〜90万円 | 利用限度額100万〜250万円 | 利用限度額260万〜800万円 |
|---|---|---|---|
| 10万円 | 2,000円 | 1,500円 | 1,000円 |
| 30万円 | 6,000円 | 4,500円 | 3,000円 |
| 50万円 | 10,000円 | 7,500円 | 5,000円 |
| 90万円 | 18,000円 | 13,500円 | 9,000円 |
| 100万円 | — | 15,000円 | 10,000円 |
利用限度額が260万円以上の場合、公式にある「月1,000円から」の返済額が適用されます。
月々の返済負担が少なくすむのは魅力にも見えますが、auじぶん銀行カードローンでは返済額はまず利息に充てられ、元金が減るのは残りの分だけです。(※2026年9月時点。出典:auじぶん銀行「カードローン 商品詳細」)
毎月の返済額が少ないほど、元金はゆっくりと減少。元金が減らないと利息の支払いも長期化し、返済総額が膨らんでしまうので注意が必要です。
元金を早く減らすには、毎月の返済とは別に、手数料のかからない提携ATMから追加返済を入れましょう。(※2026年9月時点。出典:auじぶん銀行「カードローン(じぶんローン)」)
悪い評判④:アプリの画面が分かりにくく、目的の項目にたどりつけなかった
auじぶん銀行カードローンでは、アプリの画面が分かりにくく、目的の項目にたどりつけなかったという声もありました。
口座開設からカードローンの契約までの流れの中で、アプリの操作画面やメニューの導線が少し多岐にわたるため、初めて利用する際にはどこをタップすれば目的の項目にたどり着くのか迷ってしまう瞬間が何度かありました。
(30代・男性・会社員・年収400万円台・他社の利用あり)
問い合わせ窓口がチャット中心で、細かい相談をしたい時にやや物足りなさを感じました。
(30代・男性・会社員・年収400万円台・借入ははじめて)
auじぶん銀行カードローンは、auじぶん銀行の口座を持っているかどうかで、手続きをする場所が分かれます。
口座がない人は、借入や返済日の確認を「じぶんローン会員ページ」で行います。
ローンカードが届いたあとの振込での借入は、[各種お手続き]→[取引メニュー]→[振込サービス]から申し込めます。
返済日や返済額は、[利用状況照会]で確認できます。(※2026年10月時点。出典:auじぶん銀行「お手続きでお困りの場合」)
手続きごとの手順は公式サイトの「お手続きでお困りの場合」にまとまっているので、迷ったら先に手順を確認しましょう。
それでも分からないときや細かい相談をしたいときは、auじぶん銀行ローンセンターに電話で相談できます。
申込前・申込中は0120-926-800、契約後は0120-926-222です。(※2026年9月時点。受付は平日9:00〜20:00、土日祝9:00〜17:00。12月31日〜1月3日を除く。出典:auじぶん銀行「カードローン 商品詳細」)
そもそもauじぶん銀行カードローンとは?運営会社とサービス概要
auじぶん銀行カードローン(正式名称「じぶんローン」)は、auじぶん銀行が提供し、アコムが保証するカードローンです。
運営会社は2008年設立のauじぶん銀行株式会社で、登録金融機関は関東財務局長(登金)第652号です。(※2026年9月時点。出典:auじぶん銀行「会社概要・組織図」)
| 項目 | 内容 |
|---|---|
| 商品名 | じぶんローン |
| 金利(実質年率) | 通常金利:年1.38〜17.8% カードローンau限定割 誰でもコース:年1.28〜17.7% カードローンau限定割 借り換えコース:年0.88〜13.0% 変動金利。適用金利は審査完了後に個別に案内 |
| 利用限度額 | 通常金利・誰でもコース:10万円以上800万円以内(10万円単位) 借り換えコース:100万円以上800万円以内 |
| 無利息期間 | 公式サイトに記載なし |
| 融資時間 | 最短即日 申込日時・混雑状況・書類の提出状況によっては当日の融資ができない場合あり |
| 申込条件 | 契約時の年齢が満20歳以上70歳未満 安定継続した収入がある(自営・パート・アルバイトを含む) 保証会社のアコム株式会社の保証を受けられる 外国籍の人は永住許可を受けている場合に対象 利用限度額が60万円以上なら収入証明書類が1点必要 |
| 在籍確認 | 登録した勤務先へ電話連絡あり 原則は銀行名(希望すれば個人名に変更可) |
| 郵送物 | 申込から契約までネットで完結 契約手続きの完了後、1週間程度でローンカードが届く 利用明細書の郵送なし |
| 返済方法 | 自動支払い返済・ATM返済 返済期日は「期日指定返済」か「35日ごと返済」 借入残高10万円なら月1,000〜2,000円(利用限度額で3段階) 遅延損害金:年18.0% |
| 保証会社・運営会社 | 保証会社:アコム株式会社(保証料・担保・保証人は不要) 運営会社:auじぶん銀行株式会社 |
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
金利は審査で決まった利用限度額に連動し、利用限度額が小さいほど高くなります。無利息期間はないので、借りた日から利息がつきます。
| 利用限度額 | 通常金利 | 誰でもコース | 借り換えコース |
|---|---|---|---|
| 710万〜800万円 | 年1.38〜4.0% | 年1.28〜3.9% | 年0.88〜3.5% |
| 510万〜700万円 | 年4.0〜5.5% | 年3.9〜5.4% | 年3.5〜5.0% |
| 310万〜500万円 | 年5.5〜7.5% | 年5.4〜7.4% | 年5.0〜7.0% |
| 110万〜300万円 | 年7.5〜13.5% | 年7.4〜13.4% | 年7.0〜13.0% |
| 10万〜100万円 | 年13.5〜17.8% | 年13.4〜17.7% | 年13.0% |
auじぶん銀行カードローンで後悔しない4つの対策
申し込む前と申し込んだ直後にやっておけば、あとで困らずに済むことが4つあります。
対策①:申し込む前にau IDを作っておく
auじぶん銀行カードローンでau IDの登録画面が出るのは、申込の入力が終わったあとです。
先に用意しておけば、手続きが途中で止まりません。
au回線を契約していない人でも作れるので、他社の携帯を使っていても対象です。
au IDは、申込と同じ名義で作っておく必要があります。(※2026年9月時点。出典:auじぶん銀行「auじぶん銀行カードローン借り換えau限定割」)
対策②:申込後にローンセンターへ電話して在籍確認を個人名にしてもらう
auじぶん銀行カードローンでは、勤務先への電話をなくせません。ただし、電話をかけてくる担当者は原則「auじぶん銀行」と名乗りますが、希望すれば個人名で名乗ってもらえます。(※2026年9月時点。出典:auじぶん銀行「よくあるご質問」)
お勤めされていることを確認するため、ご登録いただいた勤務先へご連絡させていただきます。原則、「銀行名(auじぶん銀行)」でご連絡いたしますが、個人名でのご連絡も可能です。ご希望の際はauじぶん銀行ローンセンターまでお問い合わせください。なお、プライバシーには十分配慮し、ご本人さま以外にじぶんローンに関する内容についてお話しすることは一切ありませんので、ご安心ください。
引用:auじぶん銀行「【じぶんローン】申込みや、契約時に勤務先に電話連絡が入ることはありますか?」
ローンセンターへ電話をかけるのは、申し込んだあとです。専用の番号は0120-926-603です。(※2026年9月時点。出典:auじぶん銀行「よくあるご質問」)
職場で銀行名を出されたくないなら、申し込んだ直後にかけておきましょう。
対策③:追加返済は返済期日の14日前から当日までに入れる
auじぶん銀行カードローンでは、返済期日の14日前より早く入金すると、前回の追加入金として扱われ、当月の返済になりません。(※2026年9月時点。出典:auじぶん銀行「返済期日 ご返済額」)
当月の返済期間は、返済期日からさかのぼって1〜14日前です。
返済日が毎月20日なら、6日から20日まで(返済期日を含めて15日間)に入れた分が当月の返済です。
期日指定返済を選んだ場合は、返済期日の14日前から当日までに入れましょう。
対策④:期日指定返済と35日ごと返済のどちらにするか決めてから申し込む
auじぶん銀行カードローンの返済サイクルを決めるのは、契約のときです。
選べるのは、次の2つです。
| 期日指定返済 | 35日ごと返済 | |
|---|---|---|
| 返済日 | 希望する日にちを毎月の返済日として指定できる | 初回は借入日の翌日から35日目 2回目以降は直近の返済日の翌日から35日目 |
| 使える返済方法 | ATM返済 自動支払い返済 | ATM返済のみ |
期日指定返済なら、給料日のあとに来る日付にしておけば、残高不足による延滞を避けられます。
契約後に変更もできますが、利息の清算が必要になる場合があるので、申し込む前に決めておきましょう。
auじぶん銀行カードローンでお金を借りるときのよくある質問
ここまでで触れていない疑問を、5つまとめます。
auじぶん銀行カードローンの審査は厳しいですか?
auじぶん銀行カードローンの審査は、甘くありません。
auじぶん銀行と保証会社のアコムが審査するので、2社の基準を満たす必要があります。
ただし通過率も審査基準も公表されていないので、厳しさを数字で示すことはできません。(※2026年9月時点。出典:auじぶん銀行「カードローン 商品詳細」)
auじぶん銀行カードローンの保証会社はアコムですか?
アコム株式会社です。
保証会社とは、返済ができなくなったときに契約者に代わって銀行へ返済する会社です。
返済が滞ってアコムが銀行へ立て替えた場合は、以降の取引の窓口がアコムに移ります。(※2026年9月時点。出典:auじぶん銀行「カードローン 商品詳細」)
auじぶん銀行の口座がなくても申し込めますか?
口座は必要ありません。
ただし口座があると本人確認書類は1点で済み、入力項目も減ります。口座がない場合は、スマートフォンで完結する「カンタン本人確認」か、本人確認書類2点のどちらかです。
auじぶん銀行カードローンの限度額を増やすにはどうすればいいですか?
増額の申し込みはできますが、改めて審査があるため、希望どおりに増えるとは限りません。(※2026年9月時点。出典:auじぶん銀行「カードローン 商品詳細」)
申し込みは、auじぶん銀行ローンセンター(0120-926-222)への電話から始めます。(※2026年9月時点。受付は平日9:00〜20:00、土日祝9:00〜17:00。出典:auじぶん銀行「お手続きでお困りの場合」)
選ぶメニュー番号は「1」の「ご利用限度額・利率の見直しに関するお問い合わせ」です。電話のあと、指定した携帯電話番号にSMSで申込フォームが届きます。
auじぶん銀行カードローンで200万円を借りたときの返済額はいくらですか?
契約した利用限度額で変わります。
利用限度額が200万〜250万円なら毎月30,000円、260万〜800万円なら毎月20,000円です。
最少の返済額だけを返していると、元金はゆっくりとしか減りません。(※2026年9月時点。2024年1月14日以降に契約した人の返済早見表にもとづきます。出典:auじぶん銀行「返済期日 ご返済額」)
まとめ
auじぶん銀行カードローンは、アプリだけで手続きが済む一方で、利用限度額が小さいと金利が消費者金融とほぼ同じカードローンです。
- 申込から契約までアプリで完結し、満足した人が最も多く挙げた良い点も手続きの手軽さ
- 利用明細書は郵送されず、自宅に届くのはローンカードだけ
- 利用限度額100万円以下の金利は年13.5〜17.8%で、大手消費者金融とほとんど変わらない
- 申込日時や混雑状況で当日に借りられないことがあり、20人のうち9人は翌日以降
返し終わらないのが不安なら、返済期日の14日前から当日までに追加返済を入れると元金が減ります。
急ぎの日があるなら、前日までに申し込んでおきましょう。
借りる額と返し方を決めてから申し込めば、後悔せずに使えます。