セゾンファンデックスは、クレディセゾングループの貸金業者で、個人・法人・個人事業主向けに不動産を活用したローンを提供しています。不動産を担保に資金調達を検討している方にとって、選択肢の一つです。
「実際に利用した人の評判はどう?」「銀行で融資を断られた場合でも相談できる?」と気になっている方もいるでしょう。
この記事では、セゾンファンデックスの良い評判・悪い評判を確認したうえで、メリット・デメリットや向いている人を解説します。
口コミと現在の商品条件を照らし合わせながら、自分の状況に合う借入先なのかを判断していきましょう。
- 調査期間:2026年08月12日~2026年08月26日
- 回答者数:10名
- 方法:インターネットによるアンケート(クラウドワークス)
- 調査対象:セゾンファンデックスを利用したことがある男女
※編集部実施のユーザーアンケートより抜粋
【結論】セゾンファンデックスは正規登録の貸金業者で、銀行で断られた個人・事業者が相談できる不動産担保ローン
セゾンファンデックスは、クレディセゾンが100%出資する貸金業登録を受けた正規の貸金業者です。
利用者からは「住宅ローンに落ちた物件でも担保評価が付いた」「Web申込と担当者の説明が分かりやすい」といった口コミがあります。
一方で、「金利は銀行より高い」「融資まで1週間以上かかった」といった不満の声もあります。
担保にできる不動産があり、金利と日数を承知で銀行がダメだった案件を通したい人に向いている会社です。ただし相談できても審査はあり、希望どおりの金額や金利で借りられるとは限りません。
※口コミには新規受付を停止した無担保ローンの利用者の声も含まれます。
セゾンファンデックスの良い評判・口コミ
セゾンファンデックスの口コミでは、不動産の担保評価や銀行融資が難しい場合の相談先として評価する声が見られました。
編集部調査では、申込手続きのわかりやすさや担当者の対応を評価する回答もあります。ただし、編集部調査では具体的な利用商品名まで取得していないため、現行の不動産担保ローンの評価として一般化せず、個別の利用体験として紹介します。
※編集部調査には、回答内容や借入額などから過去に提供されていた無担保商品に関する利用体験とみられる口コミが含まれます。ただし、調査では具体的な利用商品名を取得していません。これらの口コミは現在の不動産担保ローンの利用体験としては扱っていません。
良い評判①:住宅ローンに落ちた物件でも不動産の担保評価が付いた
住宅ローン滑りまくってるなかセゾンファンデックス不動産担保ローンに不動産評価出してもらって買い700万円に対して520万円ついてきた(T_T)!
出典:X
ただし、投稿から確認できるのは不動産評価が出たことまでで、融資実行や審査通過を意味するものではありません。
セゾンファンデックスは、不動産担保ローンの審査で不動産の担保力を重視しています。
良い評判②:銀行に断られた不動産投資家の最初の融資先として勧められている
不動産初心者が最初に使うべき融資先、これ一択。
「セゾンファンデックス」
・築古物件にも対応
・融資期間最大25年
・評価の目安は相続税路線価×土地面積×最大1.5倍くらいまで
・特に駅近物件との相性が強い
銀行融資が難しい人でも使える。
俺自身、決算書がボロボロで属性もない状態でセゾンファンデックスでスタートが切れた。
出典:X
※投稿の内容は投稿者個人の見解です。「これ一択」「銀行融資が難しい人でも使える」は投稿者の評価で、実際に融資を受けられるかは審査によって決まります。「相続税路線価×土地面積×最大1.5倍」という評価方法も、セゾンファンデックスが公式に公表している担保評価基準ではありません。
銀行の融資条件に当てはまらない場合でも相談でき、築古・狭小物件なども申込み可能です。(※2026年9月時点。出典:セゾンファンデックス[「不動産投資ローン」)
実際に融資を受けられるかは、物件や返済能力などを含めた審査によって決まります。
 40代男性・会社員
お恥ずかしながら、銀行系で断られた経験があるが、こちらでは審査が通ったのが良かった。
(年収500〜700万円未満)
ただし、回答内容や借入額から過去の無担保商品に関する利用体験とみられるため、現在の不動産担保ローンでも同様の審査結果になることを示すものではありません。
良い評判③:自営業で機材購入資金を早く調達できた
 30代女性・自営業
銀行からの融資では時間がかかっていた機材購入資金を迅速に調達することができました。
手続きの画面や事前の説明が非常にわかりやすく、スピーディーに対応してくれたおかげでビジネスチャンスを逃さずに済みました。
(年収400〜500万円未満)
事業資金を比較的早く用意できたことを評価する口コミです。
なお、現在の不動産担保ローンでも同じスピードで融資されるとは限りません。
良い評判④:Web申込の入力と書類提出が分かりやすい
30代女性・会社員Webから申し込めたので、自宅から手続きを進められた点が良かったです。
必要書類を準備してからの手続きも大きく迷うことはなく…
(年収300〜400万円未満)
30代男性・会社員Webから申し込めたので、自宅で必要事項を入力して手続きを進められたのは楽でした。
(年収400〜500万円未満)
20代女性・会社員セゾンファンデックスを利用して良かった点は、手続きが思っていたよりも簡単で、スムーズに進められたことです。
(年収100〜200万円未満)
30代男性・会社員Web申込は分かりやすく、必要書類の案内も丁寧で迷うことがありませんでした。
(年収300〜400万円未満)
回答者からも、申込みの流れや必要書類の案内が分かりやすかったという回答が寄せられています。
現在のセゾンファンデックスでも、申込みはインターネットまたは電話、必要書類は郵送またはメールで提出できます。
良い評判⑤:電話の担当者の説明が丁寧で安心できる
50代男性・公務員子供の大学入学に際してまとまった学費の支払いが必要となり、セゾンファンデックスのサポート窓口に電話で相談したところ、担当のスタッフの方々が非常に丁寧かつ親身になって融資プランの提案や手続きのサポートをしてくれたため、無事に期限までに必要な資金を用意して子供の進学を支えることができました。
(年収700万円以上)
30代男性・会社員審査の途中で確認の電話がありましたが、担当者の説明は比較的丁寧で、必要書類についても分かりやすく案内してもらえました。
(年収400〜500万円未満)
30代男性・会社員担当者が進捗をこまめに連絡してくれたため不安は少なかったです。
(年収300〜400万円未満)
20代男性・会社員めちゃくちゃスムーズに契約やプランを説明してもらったのでしっかりしたコミニケーションをとって契約ができたので一番よかったとものすごく感じました。
(年収200〜300万円未満)
担当者の対応は個々の利用体験によるため、現在のすべての担当者が同じ対応をするとは限りません。
ただ、編集部調査では説明のわかりやすさや丁寧さを評価する声が複数確認できました。
セゾンファンデックスの悪い評判・口コミ
セゾンファンデックスには、物件条件や金利、融資までの日数などを不満に感じた口コミもあります。
ただし、過去の無担保ローンに関する口コミも含まれています。現在の不動産担保ローンと同じ条件・運用とは限らないため、分けて確認しましょう。
悪い評判①:空き家の戸建ては融資を断られ、入居者付きなら融資可と回答された
セゾンファンデックスに戸建(空き家)を持ち込んだら融資NGでしたが、同エリアの戸建(入居者アリ)だと、融資可との連絡が来ました。
つまり入居者付きだと投資物件として「流通性」が生まれるということ。
逆に言えば、キャッシュで買って埋めてから担保提供すれば融資が付きやすいでしょうね。
出典:X
ただし、この投稿は2019年時点の個別の相談事例です。空き家であれば一律に融資を受けられないという意味ではありません。
現行の不動産担保ローンでは、不動産の担保価値や申込者の返済能力などを踏まえて審査されます。
担保にしたい物件が融資対象になるか判断しにくい場合は、物件の所在地や利用状況などを伝えたうえで事前に相談するとよいでしょう。
悪い評判②:金利は銀行より高いと感じた
全国で不動産担保ローンを引く方法!ノンバンクはやめたほうがいい、と不動産始めた時によく聞きましたが、今は全く思わず融資降りるなら全然GOです。で、属性問われず全国で融資OKなのがセゾンファンデックス。ただ金利は激高いですw(実績として3物件で2.7%~4.7%くらい)
出典:X
※「属性問われず全国で融資OK」は投稿者の表現です。現行の事業者向け不動産担保ローンには申込条件や審査があり、全国対応ではあるものの、一部対応できない地域があります。
 30代男性・会社員
金利は消費者金融よりは低いものの、銀行系ほどではないため、返済期間が長くなると総支払額が増える点も把握しておくべきでした。
返済計画をしっかり立てることが重要だと感じました。
(年収300〜400万円未満)
また、返済期間が長くなると利息の総額がかさむ点を気にする回答もみられました。なお、Xに投稿された年2.7〜4.7%は2022年当時の個別の利用実績で、現在の貸付金利を示すものではありません。
現行商品の金利は商品や契約条件によって異なるため、申込み前に適用金利だけでなく、事務手数料や調査料などを含めた総コストを確認しましょう。
悪い評判③:申込みから融資まで数日〜1週間以上かかった
50代男性・公務員電話での問い合わせから実際に審査が完了して融資が実行されるまでに一週間以上の日数がかかってしまい…
(年収700万円以上)
ほかの回答でも、審査や融資までに数日かかったという声がみられます。
一方、現行の不動産担保ローンは正式な申込みから融資まで最短1週間です。仮審査は最短即日、本審査は必要書類の提出後最短3営業日ですが、いずれも最短の場合であり、申込内容や審査状況によってさらに時間がかかることがあります。(※2026年9月時点。出典:セゾンファンデックス「事業者向け不動産担保ローン」)
急ぎで資金が必要な場合は、融資希望日から余裕を持って申し込むことが大切です。
悪い評判④:郵送物と在籍確認があり家族や職場に知られる不安があった
郵送物が自宅に届くため、家族に知られたくない人には注意が必要です。
(年収300〜400万円未満)
審査の過程で勤務先への在籍確認の電話や自宅への郵送物が発生し、職場の同僚や家族に知られてしまうのではないかと常に恐怖と不安を感じながら過ごすことになりました。
(年収100〜200万円未満)
回答内容や借入額などから、現在の不動産担保ローンではなく、過去に提供されていた無担保商品に関する利用体験とみられます。ただし、調査では具体的な利用商品名までは取得していないため、商品名は特定できません。
現在の事業者向け不動産担保ローンでも、融資日に「ご融資金返済予定表」が郵送されます。(※2026年9月時点。出典:セゾンファンデックス「事業者向け不動産担保ローン」)
一方、勤務先への電話の有無は商品や審査状況によって確認が必要です。
周囲に知られることが気になる場合は、申込み前に郵送物や連絡方法を確認しておくと安心です。
悪い評判⑤:希望した金額を借りられなかった
他には私個人の問題もあるのだが希望通りの金額は借りられなかったこと。
(年収500〜700万円未満)
セゾンファンデックスの現行の不動産担保ローンでも、公式サイトに「審査により、お申込みの意に添えない場合もございます」と記載されており、希望する融資額や条件にならない可能性があります。(※2026年9月時点。出典:セゾンファンデックス「事業者向け不動産担保ローン」)
ただし、編集部調査の口コミと現行の不動産担保ローンは別に考える必要があります。必要な金額を確実に調達できるとは限らないため、希望額に届かなかった場合に備えて、ほかの資金調達方法もあわせて確認してください。
セゾンファンデックスとは?取り扱い商品と借入れの条件
自分が利用できる商品を探す際は、資金使途だけでなく、融資額や金利、返済期間、担保にできる不動産の条件まで確認しましょう。
個人・事業者・不動産会社向けに多様な金融・不動産関連商品をそろえている
セゾンファンデックスの運営会社と主な取扱商品は次のとおりです。
| セゾンファンデックスの会社情報 | |
| 運営会社 | 株式会社セゾンファンデックス |
|---|---|
| 設立 | 1984年2月1日 |
| 株主 | 株式会社クレディセゾン(持株比率100%) |
| 貸金業者登録番号 | 関東財務局長(12)第00897号 |
| 主な事業 | 融資事業、不動産金融事業、ソリューション事業、信用保証事業 |
※2026年9月時点
| 対象 | 主な取扱商品 |
| 個人 | リースバック 住宅ローン 不動産投資ローン 不動産売却前提ローン リフォームローン(不動産担保) フリーローン(不動産担保) |
|---|---|
| 法人・個人事業主 | 事業者向け不動産担保ローン 法人向け不動産購入ローン 事業用リースバック POファイナンス 事業承継(M&A)ローン マンション管理組合ローン ABL 事業再生ローンなど |
| 不動産会社 | プロジェクト融資 建築共同発注 プロジェクト代行など |
※2026年9月時点
※新規申込受付を停止している商品は除いています。
主な4商品の金利・融資額・返済期間の違い
不動産を活用して借りる主なセゾンファンデックス4商品を比較すると、次のようになります。
| 商品 | 主な対象・資金使途 | 融資額 | 融資利率 | 返済期間 |
| 事業者向け不動産担保ローン | 法人・個人事業主の事業資金 | 500万円〜5億円 | 変動:年3.4〜5.2%※ 固定:年4.5〜9.9% | 5〜25年 |
|---|---|---|---|---|
| 不動産投資ローン | 収益用不動産の購入 | 500万円〜5億円 | 団信なし:年4.4〜5.2%※ 団信あり:年4.9〜5.8%※ | 5〜30年 |
| 住宅ローン | 自宅などの購入 | 500万円〜5億円 | 団信なし:年4.4〜5.2%※ 団信あり:年4.9〜5.8%※ | 5〜30年 |
| フリーローン(不動産担保) | 個人の自由な資金使途 | 500万円〜3,000万円 | 固定:年6.8〜9.9% | 5〜15年 |
出典:セゾンファンデックス「事業者向け不動産担保ローン」、セゾンファンデックス「不動産投資ローン」、「住宅ローン」、「フリーローン(不動産担保)」
※2026年9月時点
申し込める人と担保にできる不動産の条件
申込条件は商品によって異なります。親族が所有する不動産を担保として提供できる商品もあります。
| 商品 | 主な申込条件 | 担保にできる主な不動産 |
| 事業者向け不動産担保ローン | 法人・個人事業主 個人事業主は原則、申込時20〜70歳、完済時85歳未満 日本国籍または永住許可を有する方 | 法人・代表者・親族が所有する不動産 |
|---|---|---|
| 不動産投資ローン | 申込時20〜70歳 完済時85歳未満で安定した収入がある方 | 購入予定不動産 共同担保として本人・親族所有の不動産も可 |
| 住宅ローン | 申込時20〜70歳 完済時85歳未満で安定した収入がある方 | 購入予定不動産 共同担保として本人・親族所有の不動産も可 |
| フリーローン(不動産担保) | 申込時20〜70歳、完済時85歳未満 日本国籍または永住許可があり、安定した収入がある方 | 本人・親族所有または共同所有の不動産 (自宅を除く※。賃貸アパート・店舗・セカンドハウス・駐車場など) |
※2026年9月時点
親族が担保を提供する場合、三親等以内の親族は連帯保証人となる場合があります。担保にできるかどうかは物件ごとに判断されるため、所有している不動産が対象になるかは事前に確認しておくとよいでしょう。
※フリーローン(不動産担保)は、貸金業法の定めにより、個人が自宅を担保にした借入れは原則できません。自宅を担保にできるのは、担保の自宅を売却して返済する不動産売却前提ローン、個人事業主が事業資金を借りる事業者向け不動産担保ローン、不動産の購入資金を借りる住宅ローン・不動産投資ローンなどの場合です。
セゾンファンデックスのメリット
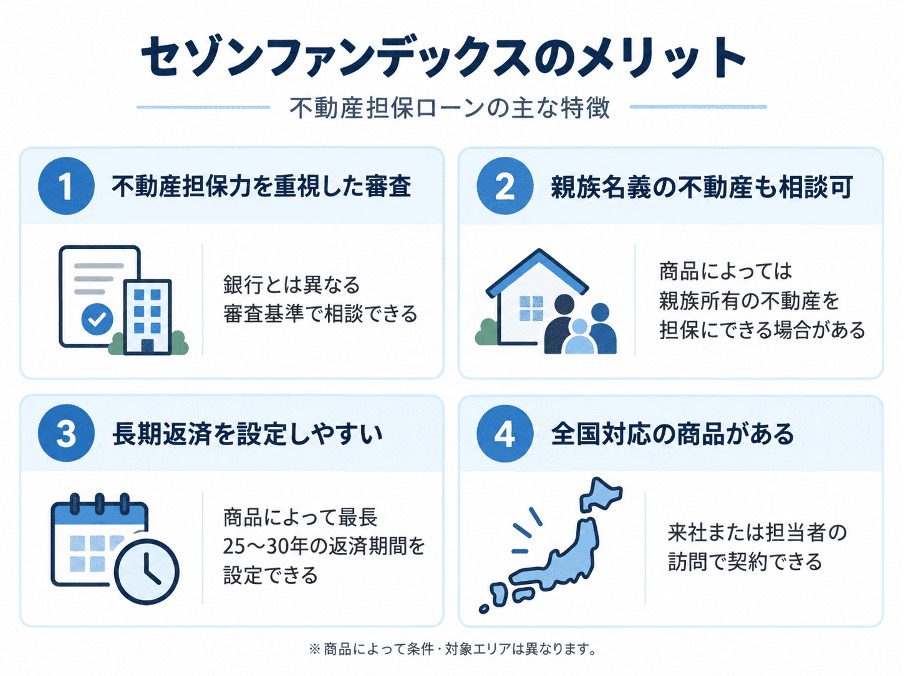
セゾンファンデックスの不動産担保ローンには、銀行とは異なる審査基準や、親族名義の不動産を担保にできる場合があることなどの特徴があります。
ここでは、主に不動産担保ローンに共通する4つのメリットを紹介します。
メリット①:不動産担保力を重視した銀行とは異なる審査基準
セゾンファンデックスの事業者向け不動産担保ローンは、銀行とは異なる審査基準を採用し、不動産の担保力を重視しています。(※2026年9月時点。出典:セゾンファンデックス「事業者向け不動産担保ローン」)
銀行の融資条件に合わなかった場合でも相談できる点が特徴です。ただし、審査が甘いという意味ではなく、不動産の担保価値や返済能力などをもとに審査が行われます。
メリット②:親族名義の不動産も担保にできる場合がある
商品によっては、本人だけでなく親族が所有する不動産を担保として提供できます。
たとえば不動産投資ローンや住宅ローンでは、本人や親族が所有する不動産を共同担保として設定可能です。
メリット③:返済期間を最長25〜30年で設定できる
セゾンファンデックスの不動産担保ローンは、商品によって最長25〜30年の返済期間を設定できます。
返済期間を長くすると毎月の返済額を抑えやすくなる一方、返済期間が延びるほど利息の総額が増える可能性があります。
メリット④:全国に対応し、契約は来社と担当者の訪問から選べる
申込み方法はインターネットまたは電話です。
契約時は来社するほか、担当者に訪問してもらう方法もあります。
なお、すべての商品が全国対応ではありません。不動産投資ローンは首都圏・近畿圏・愛知県や一部都市圏など、対応エリアが限定されています。(※2026年9月時点。出典:セゾンファンデックス「不動産投資ローン」)
セゾンファンデックスのデメリット・注意点
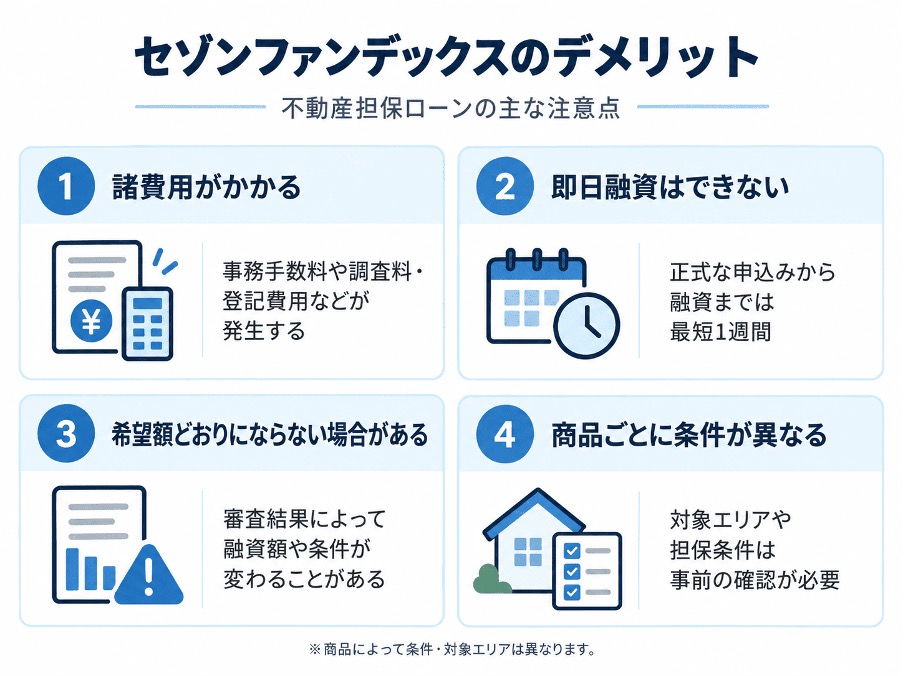
セゾンファンデックスの不動産担保ローンを検討する際は、金利以外の諸費用や融資までにかかる時間も確認しておきましょう。
また、希望した融資額や条件がそのまま適用されるとは限りません。申込み前に確認したい3つの注意点を紹介します。
注意点①:事務手数料や調査料などの諸費用
セゾンファンデックスの不動産担保ローンでは、金利のほかに事務手数料や不動産の調査料、登記費用などがかかります。
事業者向け不動産担保ローンの主な費用は次のとおりです。
| 費用 | 金額・条件 |
|---|---|
| 事務手数料 | 融資金額の1.65%以内(税込) |
| 調査料 | 融資金額の0.55%以内(税込) |
| 収入印紙代相当額 | 契約内容による |
| 登記費用 | 実費 |
| 振込手数料 | 実費 |
| 中途解約手数料(一括返済時) | 返済元金の3.0%以内 |
| 遅延損害金 | 年率20.00% |
※2026年9月時点
たとえば、融資額だけでなく事務手数料や調査料も含めると、実際に必要な資金との差が生じることがあります。適用金利だけで判断せず、契約時にかかる費用を含めて総額を確認することが大切です。
注意点②:正式な申込みから融資まで最短1週間で即日の融資はできない
セゾンファンデックスの不動産担保ローンは、正式な申込みから融資まで最短1週間と案内されています。即日の融資には対応していません。(※2026年9月時点。出典:セゾンファンデックス「不動産担保ローンとは」)
仮審査は最短即日、必要書類の提出後の本審査は最短3営業日ですが、不動産の確認や必要書類の準備、審査、契約手続きなどを経て融資に進みます。
※「最短」は実際の所要期間を保証するものではありません。申込内容や審査状況、必要書類の準備状況などによって融資までの期間は異なります。
急ぎで資金が必要な場合は、必要書類を早めに確認し、余裕をもって相談しましょう。即日での資金調達が必要な場合は、ほかの方法も含めて検討する必要があります。
注意点③:審査結果によって希望する融資条件にならない場合がある
セゾンファンデックスの事業者向け不動産担保ローンは、審査結果によって希望する融資条件にならない場合があります。
不動産を担保にできても、希望額や適用金利などが希望どおりになるとは限りません。担保不動産だけで融資条件が決まるわけではなく、申込内容なども含めて審査されます。
必要な資金額が決まっている場合は、希望条件にならなかったケースも想定して、ほかの資金調達方法を確認しておくとよいでしょう。
| セゾンファンデックスが向いている人 | セゾンファンデックスが向いていない人 |
| 担保にできる不動産がある人 銀行などで希望する融資を受けるのが難しい人 金利だけでなく諸費用を含めて返済計画を立てられる人 融資まで一定の日数がかかっても問題ない人 | 担保にできる不動産がない人 即日で資金が必要な人 諸費用を含めると希望条件に合わない人 短期間での融資を優先したい人 |
セゾンファンデックスの申込みから融資までの流れ
セゾンファンデックスの不動産担保ローンは、相談・申込みから契約・融資まで4つのステップで進みます。
| ステップ | 手続き | 内容 |
| STEP1 | 相談・申込み | 電話またはWebから相談・申込みを行う |
|---|---|---|
| STEP2 | 仮審査 | 最短即日で回答 |
| STEP3 | 書類提出・本審査 | 必要書類の提出から最短3営業日で審査し、融資条件が提示される |
| STEP4 | 契約・融資 | 契約書類を提出し、手続き完了後に融資が実行される |
※2026年9月時点
正式な申込みから融資までは最短1週間です。仮審査が最短即日でも、その日のうちに融資を受けられるわけではありません。
審査時の必要書類は、本人確認書類(運転免許証・パスポート・マイナンバーカードなど)、住民票(世帯全員分)、収入を証明する書類(源泉徴収票・確定申告書など)、納税証明書です。
事業者向け不動産担保ローンとフリーローン(不動産担保)では、担保にする不動産のローン残高が分かる書類(残高証明書・返済予定表など)も必要で、法人はこれに商業登記簿謄本・決算報告書(直近2期分)・事業計画書が加わります。(※2026年9月時点。出典:セゾンファンデックス「事業者向け不動産担保ローン」「フリーローン(不動産担保)」)
※最短期間は融資までの期間を保証するものではありません。書類の準備や審査などにより、融資まで1週間を超えることがあります。
契約はセゾンファンデックスへ来社するほか、担当者に訪問してもらう方法もあります。訪問による契約では別途費用がかかるため、来社が難しい場合は契約方法と費用をあわせて確認してください。
セゾンファンデックス以外の資金調達の選択肢
セゾンファンデックスの条件が合わなかった場合は、担保にできる不動産の有無と資金使途で次の選択肢を考えます。
| 状況 | 主な選択肢 |
| 担保にできる不動産がある | 他社の不動産担保ローン |
|---|---|
| 担保がない法人・個人事業主 | 日本政策金融公庫や無担保のビジネスローン |
| 担保がない個人 | 資金使途に合う個人向けカードローン |
条件が合わなかった人は他社の不動産担保ローンを検討
| 不動産担保ローン | 金利 | 融資額 |
|---|---|---|
| セゾンファンデックス(事業者向け) | 変動 年3.4〜5.2% 固定 年4.5〜9.9% | 500万円〜5億円 |
| L&Fアセットファイナンス | 変動 年3.64〜7.80% | 300万円〜10億円 |
| 東京スター銀行 | 変動 年1.75〜8.25% 固定 年3.30〜10.70% | 100万円以上 |
各社とも事務手数料などの諸費用が別途かかり、適用金利・融資額は審査で決まります。
出典:セゾンファンデックス「事業者向け不動産担保ローン」、L&Fアセットファイナンス「不動産活用ローン」、東京スター銀行「スター不動産担保ローン」
※2026年9月時点
返済期間は、セゾンファンデックスが最長25年、L&Fアセットファイナンスが最長35年、東京スター銀行が最長30年です。金利だけでなく、事務手数料などの諸費用、担保にできる不動産の条件、返済期間まで同じ基準で確認することが大切です。
担保がない事業者は日本政策金融公庫やビジネスローンを検討
法人や個人事業主で担保にできる不動産がない場合は、日本政策金融公庫の融資制度や、無担保のビジネスローンが比較候補になります。
資金使途や融資額、金利、融資までにかかる期間などは制度・商品によって異なります。事業内容や必要な資金額に合う方法を比較しましょう。
担保がない個人はカードローンを検討
担保にできる不動産がなく、生活費など個人の資金が必要な場合は、資金使途に合うカードローンを比較する方法もあります。
比較候補には、アコムのカードローンとプロミスのフリーキャッシングがあります。どちらも担保・連帯保証人は不要なので、担保にする不動産を用意する必要はありません。
| カードローン | 実質年率 | 担保・連帯保証人 |
|---|---|---|
| アコム | 年2.4〜17.9% | 不要 |
| プロミス | 年2.5〜18.0% | 不要 |
出典:アコム「貸付条件」、プロミス「公式サイト」
※2026年9月時点
カードローンを比較する際は、金利や融資額だけでなく、借入れまでにかかる時間や返済方法も確認しておくと選びやすくなります。
事業資金が必要な法人・個人事業主は、前述した日本政策金融公庫やビジネスローンなど、事業資金に対応した方法を検討する必要があります。
セゾンファンデックスに関するよくある質問
セゾンファンデックスについて、よくある疑問をまとめました。
セゾンファンデックスはヤミ金でやばい会社ですか?
いいえ、ヤミ金でもやばい会社でもありません。
セゾンファンデックスは、貸金業登録(関東財務局長(12)第00897号)を受け、日本貸金業協会にも加盟している正規の貸金業者で、株主はクレディセゾン(持株比率100%)です。
セゾンファンデックスとクレディセゾンの違いは何ですか?
クレディセゾンはクレジットカードを中心とした決済サービスを提供する親会社で、セゾンファンデックスはその100%子会社として不動産担保ローンなどの融資事業や不動産金融事業を行う別法人です。
同じグループでも会社は別で、セゾンファンデックスのローンはクレディセゾンのクレジットカードとは別の商品として申込み・審査を受けます。
セゾンファンデックスはノンバンクですか?
はい、セゾンファンデックスはノンバンクに該当します。ノンバンクとは、銀行のように預金を受け入れず、融資などを行う金融事業者を指します。
セゾンファンデックスの審査は厳しいですか?
セゾンファンデックスは具体的な審査基準や審査通過率を公表していないため、審査が厳しい・甘いとは一概にはいえません。
銀行とは異なる審査基準を設け、不動産の担保力を重視しています。
セゾンファンデックスのカードローンは今も申し込めますか?
いいえ。カードローン全商品は2026年1月30日に新規申込受付を停止しています。
かんたん安心フリーローンやビジネスローンなども2026年8月31日に新規申込受付を停止しており、現在は不動産担保の商品を中心に案内しています。(※2026年9月時点。出典:セゾンファンデックス「カードローンの新規申込受付および一部サービス受付停止のお知らせ」、「一部商品(かんたん安心フリーローンなど)の新規申込受付停止のお知らせ」)
セゾンファンデックスは個人でも利用できますか?
はい、個人でも利用できます。個人向けには住宅ローンや不動産投資ローン、フリーローン(不動産担保)、リースバックなどがあり、個人事業主は事業者向け不動産担保ローンも利用対象です。
なお、カードローンや一部の無担保ローンは2026年に新規申込受付を停止しています。
まとめ:セゾンファンデックスは担保にできる不動産があり銀行で断られた人の相談先
セゾンファンデックスは、担保にできる不動産があり、銀行などで希望する融資を受けるのが難しい個人・事業者にとって相談先の一つです。
一方、担保にできる不動産がない人や即日で資金が必要な人、条件が合わない人は、他社の不動産担保ローン、日本政策金融公庫やビジネスローン、個人向けカードローンなどを状況に応じて比較してください。