ACマスターカードは、消費者金融のアコム株式会社が発行している、リボ払い専用のクレジットカードです。
そのため、
消費者金融会社のクレジットカードだから怖い
ほかのクレジットカードより金利が高そう。取り立ても怖い
リボ払い専用カードは返済が滞りそうで怖い
というイメージを持つ人もいるかもしれませんが、闇金ではありませんし、法律内での金利設定や取り立てを行っていますので、怖くもやばくもない、安心して利用できるクレジットカードと言えます。
貸金業を営むためには財務局または都道府県から貸金業の登録を受けた上で、貸金業法などの法律に基づいた貸付を行う必要があります。
貸金業法は、利用者が安心してお金を借りれるように作られた法律です。
ACマスターカードを発行するアコム株式会社は、貸金業登録を以下のように受けているため、貸金業法において信頼できるサービスを提供していると考えられます。
| 登録番号 | 登録(更新)日 | 人格 | 行政処分 | 商号・名称 | 代表者名 | 代表者名 (フリガナ) | 郵便番号 | 本店 (主たる営業所) | ||
|---|---|---|---|---|---|---|---|---|---|---|
| 日本貸金業協会会員番号 | ||||||||||
| 関東財務局長 | (15) | 第00022号 | 2025/12/20 | 法人 | アコム株式会社 | 木下政孝 | キノシタマサタカ | 105-7316 | 東京都港区東新橋1−9−1 | |
| 第000002号 | ||||||||||
この記事では、ACマスターカードのメリットや利用時の注意点、審査時のポイントやカード発行までの流れを解説します。ACマスターカードの申し込みを検討している人は、参考にしてください。
ACマスターカードが「怖い」「やばい」と思われている理由とその解説
ACマスターカードが「怖い」と思われている背景には、消費者金融のイメージ、リボ払いの仕組み、キャッシング機能、特典の少なさ、そして社会的な目線や恥ずかしさといった複数の要素が複雑に絡み合っています。
実際には法令順守で運営されており、正しく使えば危険なカードではありませんが、利用前にこれらの特徴をしっかり理解することが大切です。
消費者金融アコムが発行元であることによるイメージ
ACマスターカードは大手消費者金融アコムが発行しているため、「消費者金融=怖い」「やばい」といったイメージを持つ人が多くいます。消費者金融は、過去のドラマやニュースなどで「取り立てが厳しい」「高金利で危険」といったネガティブな印象が強調されてきました。
そのため、アコムが発行するカードも同様に「怖い」と感じる方が少なくありません。消費者金融という言葉自体に抵抗感を持つ人が一定数存在することが、「怖い」という評判につながっています。
また、消費者金融系カードは一般的な銀行系や信販系カードと比べて「審査が甘い」「誰でも作れる」といったイメージもあり、「経済的に困窮した人が使う最後の手段」と捉えられがちです。
このような社会的な偏見や誤解が、ACマスターカードに対する「怖い」という感情を生み出しています。
結論として、ACマスターカードが「怖い」と思われるのは、消費者金融そのものに対する歴史的・社会的なイメージや、闇金との混同、そして「借金」への根強い不安が複合的に作用しているためです
リボ払い専用カードであることへの不安
ACマスターカードは、基本的にすべての支払いがリボ払い(リボルビング払い)となる仕様です。リボ払いは、毎月の支払額が一定になる一方で、利用残高に対して利息が発生し、支払いが長期化しやすい特徴があります。
そのため、利用額が多い場合、気づかないうちに利息が膨らみ、総返済額が大きくなってしまうリスクがあります。リボ払いの仕組みを十分に理解していないまま利用すると、返済が困難になるケースもあり、「リボ払い=怖い」「やばい」といったイメージが強まっています。
ただし、支払額の設定を高くすれば一括払いに近い形で利用することも可能です。
キャッシング機能付きで借金のイメージが強い
ACマスターカードにはキャッシング機能が標準で付帯しており、ATMなどから現金を借りることができます。キャッシングは「借金」というイメージが強く、「借金=怖い」「返済が大変」と感じる人が多いです。
実際に、計画性なく借り入れを繰り返すと、返済負担が増してしまうリスクがあります。過去に消費者金融での多重債務問題が社会問題化したこともあり、キャッシング機能付きカード自体に警戒心を持つ人が一定数存在します。
ACマスターカードも「借金を簡単にしてしまうカード」と見なされ、「怖い」と思われる要因となっています。
ポイント還元や特典がほとんどないことへの不満と不信感
ACマスターカードは、一般的なクレジットカードと異なり、利用金額に応じたポイント還元や特典がほとんどありません。
還元率は0.25%の自動キャッシュバックのみで、他社カードのようなポイントプログラムや優待サービスがないため、「お得感がない」「なぜこんなに特典が少ないのか」と不信感を持たれることがあります。
特典が少ないカードは「裏があるのでは」「危険なのでは」と疑念を持たれやすく、これも「怖い」と思われる一因です。
カード利用が周囲にバレる・恥ずかしいという社会的イメージ
ACマスターカードは、消費者金融発行という点から「持っていることが恥ずかしい」「周囲にバレたくない」と感じる人も多いです。特に、職場や家族にカードの利用が知られることを懸念する声が見られます。
カード券面から発行元が推測される場合など、消費者金融の利用が周囲に知られてしまうのではないかという不安につながります。このような社会的なイメージや「恥ずかしさ」も、「怖い」と感じる心理的要因となっています。
闇金と混同している
ACマスターカードは大手消費者金融アコムが発行するクレジットカードであり、アコム自体は「貸金業法」や「利息制限法」など日本の法律に基づいて運営されている正規の金融業者です。
アコムは三菱UFJフィナンシャル・グループの関連企業でもあり、業界でも信頼性の高い企業とされています。ACマスターカードの金利も、利息制限法の範囲内(ショッピング利用時は年10.0%~14.6%など)で設定されており、法外な利息や違法な取り立ては一切ありません。
一方、闇金(ヤミ金)は出資法や貸金業法を無視して営業している違法業者です。闇金の特徴は、年利1000%を超えるような違法な超高金利を設定し、返済が遅れると暴力的・脅迫的な取り立てを行う点にあります。
また、闇金は無許可営業がほとんどで、契約書を渡さない、審査なしで貸し付ける、ブラックリストでも貸すなど、正規の業者とはまったく異なる手口を使います。
消費者金融(アコムなど)と闇金の違いをまとめると、以下の通りです。
| 項目 | 消費者金融(アコム等) | 闇金 |
|---|---|---|
| 法律遵守 | 〇(貸金業法・利息制限法) | ×(違法営業) |
| 金利 | 年20.0%以内(法定範囲) | 年1000%超など違法超高金利 |
| 取り立て | 法的手続き・電話や書面での督促 | 暴力・脅迫・押しかけ等違法 |
| 営業許可 | 国や都道府県の認可が必要 | 無許可がほとんど |
| 企業の信頼性 | 大手グループ傘下や上場企業など | 匿名性が高く実態不明 |
このように、ACマスターカードは正規の消費者金融が発行する安心して利用できるカードであり、闇金とはまったく異なります。
ACマスターカードが安心して使える理由と5つのメリット
ACマスターカードのメリットについて解説します。
ショッピング機能だけでなく、キャッシング機能もご利用いただけるクレジットカード。実店舗・インターネット問わず世界中のMastercard®加盟店でショッピング利用していただけます。
参考:ACマスターカード(クレジットカード)
最短20分で審査完了!(※)カードを即日発行できる
ACマスターカードはスピーディに発行されるのが大きな特徴です。アコムでは、最短20分で審査結果がわかります。
※お申し込み時間や審査によりご希望に添えない場合がございます。
また、自動契約機(むじんくん)での契約であれば、最短その日のうちにACマスターカードを受け取ることが可能なようです。郵送での受け取りであれば、最短翌々日の発送になります。
自動契約機(むじんくん)の営業時間は午前9時から午後9時まで(年末年始を除き年中無休)ですので、仕事帰りにも利用しやすいでしょう。
クレジットカードの中には、申し込んでから利用できるようになるまで1週間以上かかるものもあります。
最短で即日発行が可能な点がACマスターカードの大きな特徴でしょう。
ACマスターカードを即日発行できる自動契約機(むじんくん)・ATMは、以下から確認できます。
カードローン(キャッシング)とショッピングの機能を使える
ACマスターカードにはカードローン機能が付いており、思わぬ出費が発生した場合に借入が可能です。
ショッピング枠の利用可能額は最高300万円、ショッピング枠+カードローン枠の利用可能額は最高800万円です。
ACマスターカードを発行すると、ショッピング枠とカードローン枠のそれぞれに利用限度額が設定され、そのうちの高い方がカード全体の利用上限になります。例を挙げると以下の通りです。
ショッピング枠の利用限度額:20万円、カードローン枠の利用限度額:20万円の場合
⇒ショッピング・カードローンの利用金額が合計20万円になるまで利用可能
≪利用例≫
- ショッピング0円・カードローン20万円
- ショッピング10万円・カードローン10万円
- ショッピング20万円、カードローン0円 など
ショッピング枠の利用限度額:50万円、カードローン枠の利用限度額:100万円の場合
⇒ショッピング・カードローンの利用金額が合計100万円になるまで利用可能だが、ショッピング利用できるのは50万円まで
≪利用例≫
- ショッピング0円・カードローン100万円
- ショッピング30万円、カードローン70万円
- ショッピング50万円・カードローン50万円 など
限度額は審査により決定されるため、申込者によって各自異なります。
また、ACマスターカードでお金を借りる機能については、「キャッシング」ではなく「カードローン」の扱いとなります。
従って、カードの利用上限は、一般的な「ショッピング(クレジット)枠」と「キャッシング枠」ではなく、「クレジット利用限度額」と「カードローン契約限度額」の2種類に定められています。
参考:【アコム公式】ACマスターカード(クレジットカード)|最短即日発行・最短当日審査|カードローン・クレジットカードならアコム
なお、キャッシングとカードローンには以下のような違いがあります。
| カードローン | 金利が低め | 利用限度額が高め |
|---|---|---|
| キャッシング | 金利が高め | 利用限度額が少なめ |
ご自身の状況に合わせて利用するサービスを選択しましょう。
ACマスターカードを利用するべきか悩んでいる方は、実際のサーブス内容についてアコムの電話サービスに問い合わせてみることをおすすめします。
カードローン機能しか付いていない「アコムカード」もある
ACマスターカードに似たものとして「アコムカード」というものもあります。
アコムの公式ホームページでは、「ACカード」と表記されていますが、SNS上などでは「アコムカード」という総称で呼ばれています。
アコムにはカードローンのサービスがあり、最短20分で融資を受けられ、初回契約日の翌日から30日間無利息(金利0円)で利用できます。
※お申し込み時間や審査によりご希望に添えない場合がございます。
参考:【アコム公式FAQ】カードは何種類ありますか?|カードローン・キャッシングならアコム
ショッピング利用分0.25%が自動でキャッシュバックされる
ACマスターカードをショッピング利用すると、利用額の0.25%が自動でキャッシュバックされます。
他社のクレジットカードと比べ、ポイントの期限切れを意識せずに割引を確実に受けられることは大きなメリットと言えるかもしれません。
なお、現金の借入に当たる「キャッシング」はキャッシュバックの対象外となります。
さまざまな返済 方法を選択できる
ACマスターカードの場合、口座振替・銀行振込・アコムATM・提携ATM・PayPayマネーの返済方法が選択可能です。
インターネットバンキングにも対応しており、パソコンやスマートフォンなどを活用することも可能です。
年会費は永年無料で利用できる
ACマスターカードは年会費がかかりません。
他のクレジットカードの場合、「年1回利用すれば年会費無料」「年間50万円以上利用すれば年会費無料」などの条件が定められているものもありますが、ACマスターカードであれば誰でも永年無料です。
ACマスターカードのデメリットは?利用前の注意点3つ
ACマスターカードには多くのメリットがありますが、いくつか注意点もありますので押さえておきましょう。
ACマスターカードは、消費者金融系のクレジットカードであることから「怖い」「やばい」といった評判を受ける場合もあるかもしれません。
ACマスターカードに対するネガティブなイメージは、カード利用の注意点を把握することで払拭されるかもしれません。
定率リボルビング方式専用のため一括払いや分割払いはできない
ACマスターカードでは一括払いや分割払いは選択できず、返済方法はリボ払い(定率リボルビング方式)のみです。リボ払いとは「定率リボルビング方式」の略で、毎月の返済額を自分で設定して支払う方法を指します。
リボ払いの活用で毎月の支払い額を低く抑えることができる一方で、利用金額によっては返済回数が多くなり、多額の利息を負うケースがあります。
一括払い・分割払い・リボ払いについては、それぞれ以下のようなメリット・デメリットがあります。
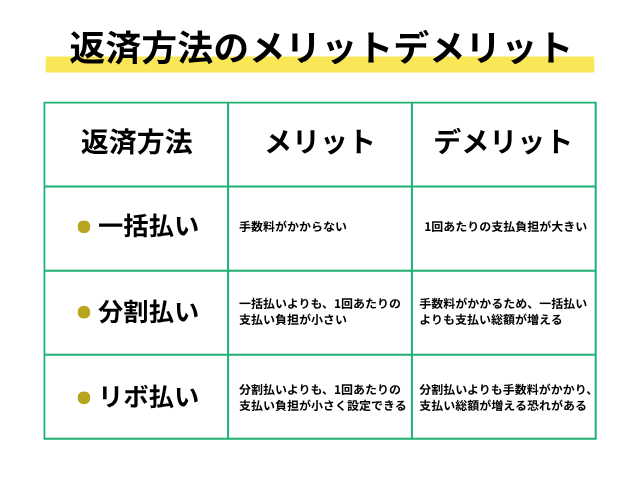
リボ払いを利用する際には、支払いのスケジュールをきちんと決めておくことでメリットを享受することができるでしょう。
支払いについて不安がある場合には、アコムに相談して負担を軽くする方法を提示してもらいましょう。
ポイント還元や付帯サービスはない
クレジットカードの中には、利用額に応じてポイントが付いて景品などと交換できたり、旅先での怪我や盗難などのトラブルを補償してくれたりするものもあります。
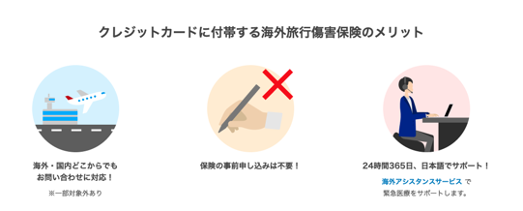
ACマスターカードにもキャッシュバックサービスはありますが、それ以外のポイント還元や付帯サービスなどはありません。
国内旅行・海外旅行の機会が多い人は、別のクレジットカードがおすすめかもしれません。
ETCカードや家族カードは発行できない
ETCカードとは「高速道路や有料道路での料金を支払うためのカード」のことです。「ETCパーソナルカード」というカードを単体で発行してもらうことも可能ですが、クレジットカードに付帯して発行してもらうことも可能です。
家族カードとは「クレジットカードの契約者家族が取得できるクレジットカード」のことです。契約者の家族であれば審査無しでカード発行可能で、引き落とし先は全て契約者本人の口座になるため家計管理がしやすいなどのメリットがあります。
ただし、ACマスターカードの場合、ETCカードや家族カードを作ることはできません。もし作りたい場合は、別のクレジットカードを申し込む必要があります。
ACマスターカードはどんな人におすすめ?利用するのが向いているケース
ここでは、ACマスターカードを利用するのが向いているケースについて解説します。
今すぐクレジットカードを作りたい人
「海外に行く用事が突然入ってしまった」「売り切れ寸前の商品がクレジットカード払いにしか対応していない」など、今すぐクレジットカードが必要な人にはACマスターカードがおすすめです。
ACマスターカードであれば、申し込んだ日のうちに最短即日で受け取ることも可能です。
これまで一度もクレジットカードを作ったことがない人
クレジットカードの審査では、これまでのクレジットカードの利用履歴などもチェックされます。全く利用履歴がない場合、会社側が「ちゃんと返済してもらえるかどうかわからない」と判断して、審査に落とされる恐れがあります。
ACマスターカードでは、収入・勤続年数・他社からの借入状況などがチェックされ、現在の収支情報をもとに審査がおこなわれます。これまで一度もクレジットカードを作ったことがない人でも、十分な返済能力があれば審査に通る可能性があります。
他社のクレジットカード審査に落ちた人
「ブラックリストに載ってしまった」「返済を遅延している」などのトラブルがある場合は例外ですが、そのようなトラブルはないものの審査に落ちてしまった人は、ACマスターカードを検討することをおすすめします。
クレジットカードの中には審査が比較的厳しいものもあり、たとえ過去に金融事故を起こしたことがなくても審査落ちすることもあります。
ACマスターカードであれば異なる審査基準が設けられているため 、学生や主婦などでも審査に通る可能性がありますので、申し込んでみるのも一つの手段です。
関連記事:ブラックリストとは?消し方はある?載る理由とデメリット・確認方法を解説
ACマスターカードの審査は甘い?厳しい?審査時のポイント
ACマスターカードに関する審査の特徴について解説します。
ACマスターカードでは独自の審査基準が設けられている
アコムはクレジットカードを発行できる消費者金融として、「収入が安定していて十分な返済能力があること」を 申し込み条件として設けています。
なお、申し込み条件は「安定した収入と返済能力を有する方で、当社基準を満たす方」とされています(2026年9月現在)。
申し込みが完了すると、アコムで審査がおこなわれます。具体的な審査基準は公表されておりませんが、以下の項目を申し込み時にアコム側に知らせる必要があることから、審査に何らかの形で影響している可能性があるでしょう。
- 職業
- 勤務先
- 勤続年数
- 現在の年収
- 他社からの借入状況
- 現在住んでいる住居の状況(賃貸・自己所有、戸建て・マンションなど)
参考 :【アコム公式FAQ】申し込みの年齢制限はありますか? |カードローン・キャッシングならアコム
安定した収入があれば学生や主婦などでも申し込むことができる
ACマスターカードは正社員以外でも申し込み可能です。
大学生・主婦・フリーター・派遣社員・年金受給者(年金以外に安定収入必須)などでも、他社からの借り入れがなく十分な返済能力があれば、審査に通る可能性があります。
他社のクレジットカード審査に落ちた人でも審査通過できる可能性がある
消費者金融系・流通系・信販系・銀行系・外資系など、クレジットカードはさまざまな会社が発行しています。ACマスターカードは消費者金融であるアコム株式会社が提供しているため、返済能力を注視している可能性があります。
他社で審査落ちした人でも審査通過できる可能性があるかもしれません。
なお、アコム株式会社の公式サイトでは、カードローンを利用できるかどうか「3秒診断」にて診断してもらえます。これはカードローン利用者向けのページですが、ACマスターカードの審査に通るかどうかの一つの目安にもなりますので、一度確認してみることをおすすめします。
ACマスターカードの審査では在籍確認される?会社や家族などに知られるリスク
クレジットカードを作る場合、クレジットカード会社が申込者の勤務先に電話をして、申告通りに在籍しているかどうか確認されることもあります。
ここでは、ACマスターカードでの在籍確認について解説します。
電話による勤務先への在籍確認は100%なし
ACマスターカードの審査では、電話による勤務先への在籍確認は100%なしです。在籍の確認は、提出書類や申告内容で行われます。
勤務先に電話がかかってくることはないため、職場にACマスターカードの申し込みを知られる心配はありません。
原則郵送物などは届かないため同居家族に知られる可能性も低い
ACマスターカードはWebサービスも充実しています。
利用明細書などの書類をWeb発行にして、自宅へ郵送物が届かないように設定することもでき、同居家族に知られたくない人にはおすすめです。
そのほかにも、振込による借入・オンラインでの返済・契約内容の変更・個人情報の変更などもWeb上で手続き可能です。
詳しくは、会員登録後に「マイページ|アコム株式会社」からご確認ください。
参考:【アコム公式FAQ】自宅や勤務先に何か書類が送られてくることはありますか? |カードローン・キャッシングならアコム
ACマスターカードはどうやって作れる?申し込み~受取までの流れ
ここでは、カード発行までの各手続きについて解説します。
①必要書類を準備する
ACマスターカードを申し込むには、以下のような本人確認書類が必要です。
- 運転免許証
- パスポート
- マイナンバーカード
- 資格確認書(上記の交付を受けていない方)
なお、「希望限度額が50万円超え」「他社からの借入額+希望限度額の合計が100万円以上」などに該当する場合は、さらに以下のような最新の収入証明書類も必要です。
- 源泉徴収票
- 給与明細書
- 青色申告書
- 収支内訳書
- 確定申告書
- 住民税決定通知書 など
②ACマスターカードの発行を申し込む
ACマスターカードの申し込み方法は、公式サイト・自動契約機(むじんくん)・電話・郵送などがあり、各受付時間は以下の通りです。
| ACマスターカード公式サイト | 24時間365日受付 |
| 自動契約機(むじんくん) | 午前9時から午後9時まで(年末年始を除き年中無休) ※設置箇所によって異なる場合があります |
| 郵送 (右記電話番号へ連絡し、 送付される申込書類に記入のうえ返送) | お問い合わせ窓口 アコム総合カードローンデスク:0120-629-215 受付時間:平日 9:00~18:00 |
申し込み方法ごとに必要書類の提出方法が指定され、指示通りに提出すると審査へと進みます。
③審査結果がメールまたは電話で知らされる
審査が完了すると、メールや電話にて審査結果が知らされます。
④契約手続きを済ませてACマスターカードを受け取る
審査結果とともに契約内容も通知され、同意して契約手続きを完了したのち、ACマスターカードを受け取ります。受取方法は郵送・自動契約機があり、受け取ってすぐに利用できます。
最後に|ACマスターカードは安心して利用できる消費者金融系クレジットカード
ACマスターカードは最短即日発行でき、キャッシング機能も付いているクレジットカードです。家族などの同意は必要なく、自動契約機を利用すれば完全非対面で受け取ることもでき、「クレジットカードを作ることを周囲に知られたくない」という人にもおすすめです。
Webサービスが充実しているのも特徴的で、Web明細への切り替え・振込による借入・オンラインでの返済・契約内容の変更・個人情報の変更などもWeb上で手続き可能です。
「今すぐクレジットカードが必要」「初めてクレジットカードを作りたい」「審査落ちが不安」という人は、ACマスターカードを作成するとよいでしょう。